

Thị trường chứng khoán ngày 29/09 tiếp tục trải qua một phiên giao dịch giằng co đầy thử thách. Áp lực bán lan rộng ở nhóm vốn hóa lớn có thời điểm đẩy VN-Index rơi hơn 10 điểm. Tuy nhiên, sự xuất hiện của lực cầu bắt đáy vào cuối phiên đã giúp chỉ số rút chân thành công, thu hẹp đáng kể biên độ giảm dù chưa thể lấy lại sắc xanh.
Kết thúc phiên giao dịch:
- VN-Index: Giảm 2,95 điểm (-0,17%), đóng cửa tại 1.777,73 điểm. Biên độ dao động khá rộng, từ mức cao 1.782,65 điểm xuống mức thấp 1.767,58 điểm.
- VN30-Index: Giảm 8,07 điểm (-0,42%), lùi về 1.914,35 điểm.
- HNX-Index: Giảm 1,4 điểm (-0,52%), còn 269,91 điểm.
- UPCoM-Index: Tăng 0,54 điểm (+0,43%), đạt 125,50 điểm.
Thanh khoản ảm đạm, Khối ngoại bán ròng gần 380 tỷ đồng
Tâm lý thận trọng bao trùm toàn thị trường khiến dòng tiền giải ngân rụt rè, thanh khoản tiếp tục duy trì ở mức thấp.
- Thanh khoản: Khối lượng giao dịch trên HoSE chỉ đạt hơn 537,8 triệu đơn vị, tương ứng giá trị hơn 12.338 tỷ đồng. Top cổ phiếu giao dịch sôi động nhất gồm VIX, HPG, PVT, BSR và VHM.
- Giao dịch khối ngoại: Tiếp đà bán ròng với giá trị gần 380 tỷ đồng trên sàn HoSE.
- Tâm điểm bán ròng: Lực xả tập trung mạnh nhất vào VPB (~250 tỷ đồng). Các mã HPG, ACB (bị bán ròng >51 tỷ) cùng VIC, VHM, VCB, CTG, STB cũng chịu áp lực phân phối từ dòng vốn ngoại.
- Tâm điểm mua ròng: Khối ngoại giải ngân tích cực vào nhóm Dầu khí và Vận tải với PVT (>60 tỷ), PLX (>35 tỷ), cùng VIB, PVS, BVH, GAS.
Bức tranh thị trường: Ngân hàng, Bất động sản đè nặng - Năng lượng, Vật liệu bứt phá
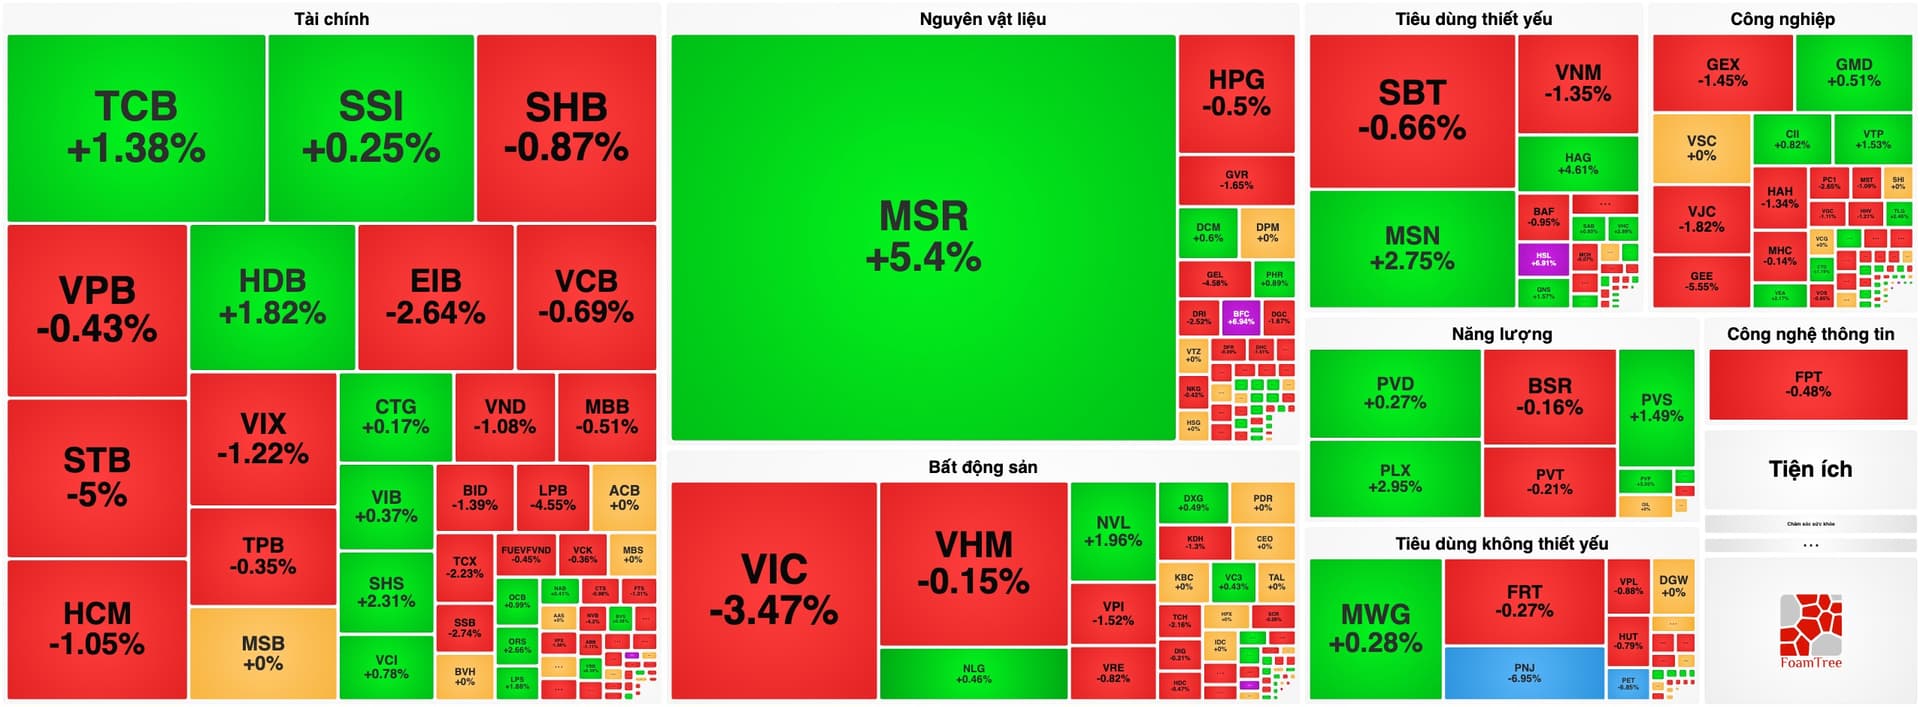
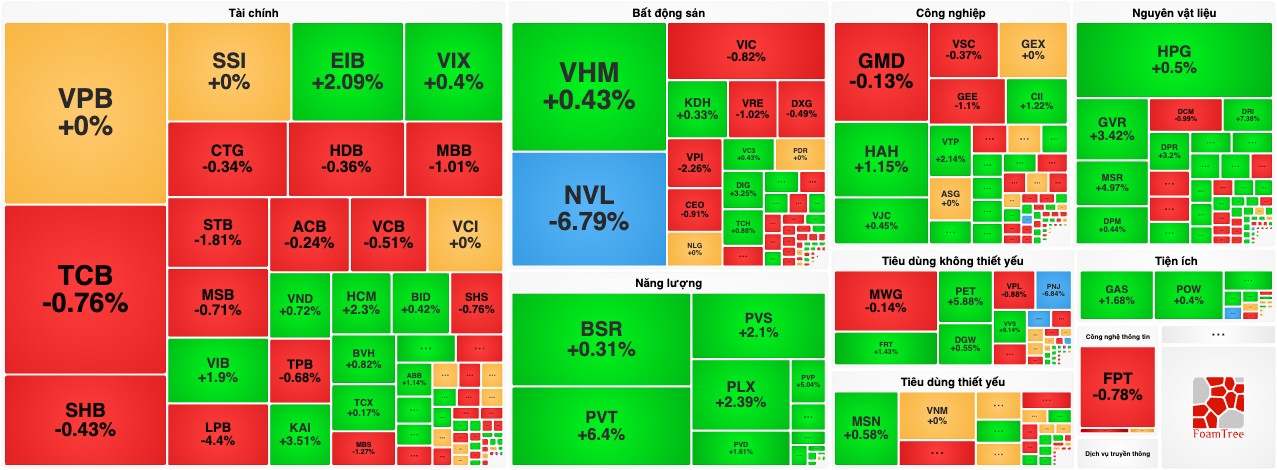
Độ rộng thị trường trên sàn HoSE nghiêng về bên bán với 170 mã giảm, 133 mã tăng và 66 mã đứng giá. Sự phân hóa diễn ra sắc nét giữa các nhóm ngành.
1. Nhóm Bất động sản & Ngân hàng (Lực cản chính)
Áp lực điều chỉnh tại hai nhóm vốn hóa lớn nhất đã kìm hãm đà phục hồi của chỉ số.
- Bất động sản: Trở thành gánh nặng khi NVL giảm sốc 6,79%. Cổ phiếu trụ VIC (-0,82%) dù giảm nhẹ nhưng đã lấy đi hơn 3 điểm của VN-Index. VRE, VPI, DXG đều chìm trong sắc đỏ. Ở chiều ngược lại, VHM (+0,43%), KDH, TCH nỗ lực ngược dòng.
- Ngân hàng: Phân hóa nhưng nghiêng về tiêu cực. LPB (-4,4%) chịu áp lực bán mạnh nhất. Loạt mã STB, VCB, MBB, TCB đồng loạt giảm, lấy đi thêm gần 3 điểm của thị trường chung. VIB (+1,9%) và EIB (+2,09%) là số ít điểm sáng.
2. Nhóm Năng lượng - Dầu khí (Sóng ngành trỗi dậy)
Điểm sáng rực rỡ nhất phiên gọi tên nhóm Năng lượng với mức tăng ngành 0,98%, thu hút dòng tiền đầu cơ mạnh mẽ.
- PVT (+6,4%) tỏa sáng với thanh khoản đột biến (khớp 16 triệu đơn vị).
- Các mã PVP (+5,04%), PLX (+2,39%), PVS (+2,1%), PVD (+1,61%) đồng loạt bứt tốc.
3. Nhóm Vật liệu cơ bản (Trụ đỡ vững chắc)
Ghi nhận mức tăng 1,64%, thuộc top ngành tăng mạnh nhất thị trường.
- GVR (+3,42%) và HPG (+0,5%) trở thành lực đỡ quan trọng, giúp chỉ số không rơi quá sâu. Dòng tiền có sự dịch chuyển rõ nét sang nhóm này trong bối cảnh các Blue-chips khác bị chốt lời.
Nhận định & Triển vọng
VN-Index trải qua phiên rung lắc biên độ lớn thứ hai liên tiếp nhưng một lần nữa bảo vệ thành công vùng hỗ trợ ngắn hạn nhờ lực cầu xuất hiện đúng lúc. Việc thanh khoản sụt giảm mạnh cho thấy áp lực bán hoảng loạn không lớn, nhưng ngược lại, lực cầu chủ động cũng chưa sẵn sàng đẩy giá lên cao.
Trong bối cảnh thị trường quốc tế biến động và dòng vốn ETF ngoại liên tục bị rút ròng, VN-Index đang bước vào giai đoạn tích lũy giằng co dưới các vùng kháng cự mạnh. Động thái "rút chân" cuối phiên mang lại tín hiệu tích cực về mặt kỹ thuật, tuy nhiên, giới phân tích đánh giá đây chưa phải là thời điểm thích hợp để bắt đáy ồ ạt. Thay vào đó, giai đoạn thị trường đi ngang là cơ hội tốt để sàng lọc các cổ phiếu có nền tảng cơ bản tốt, giữ vững được các đường trung bình động (MA20, MA50) bất chấp áp lực chung, chuẩn bị cho nhịp giải ngân khi xu hướng tăng được xác nhận rõ ràng hơn.
 Finhay
 01-10-2026