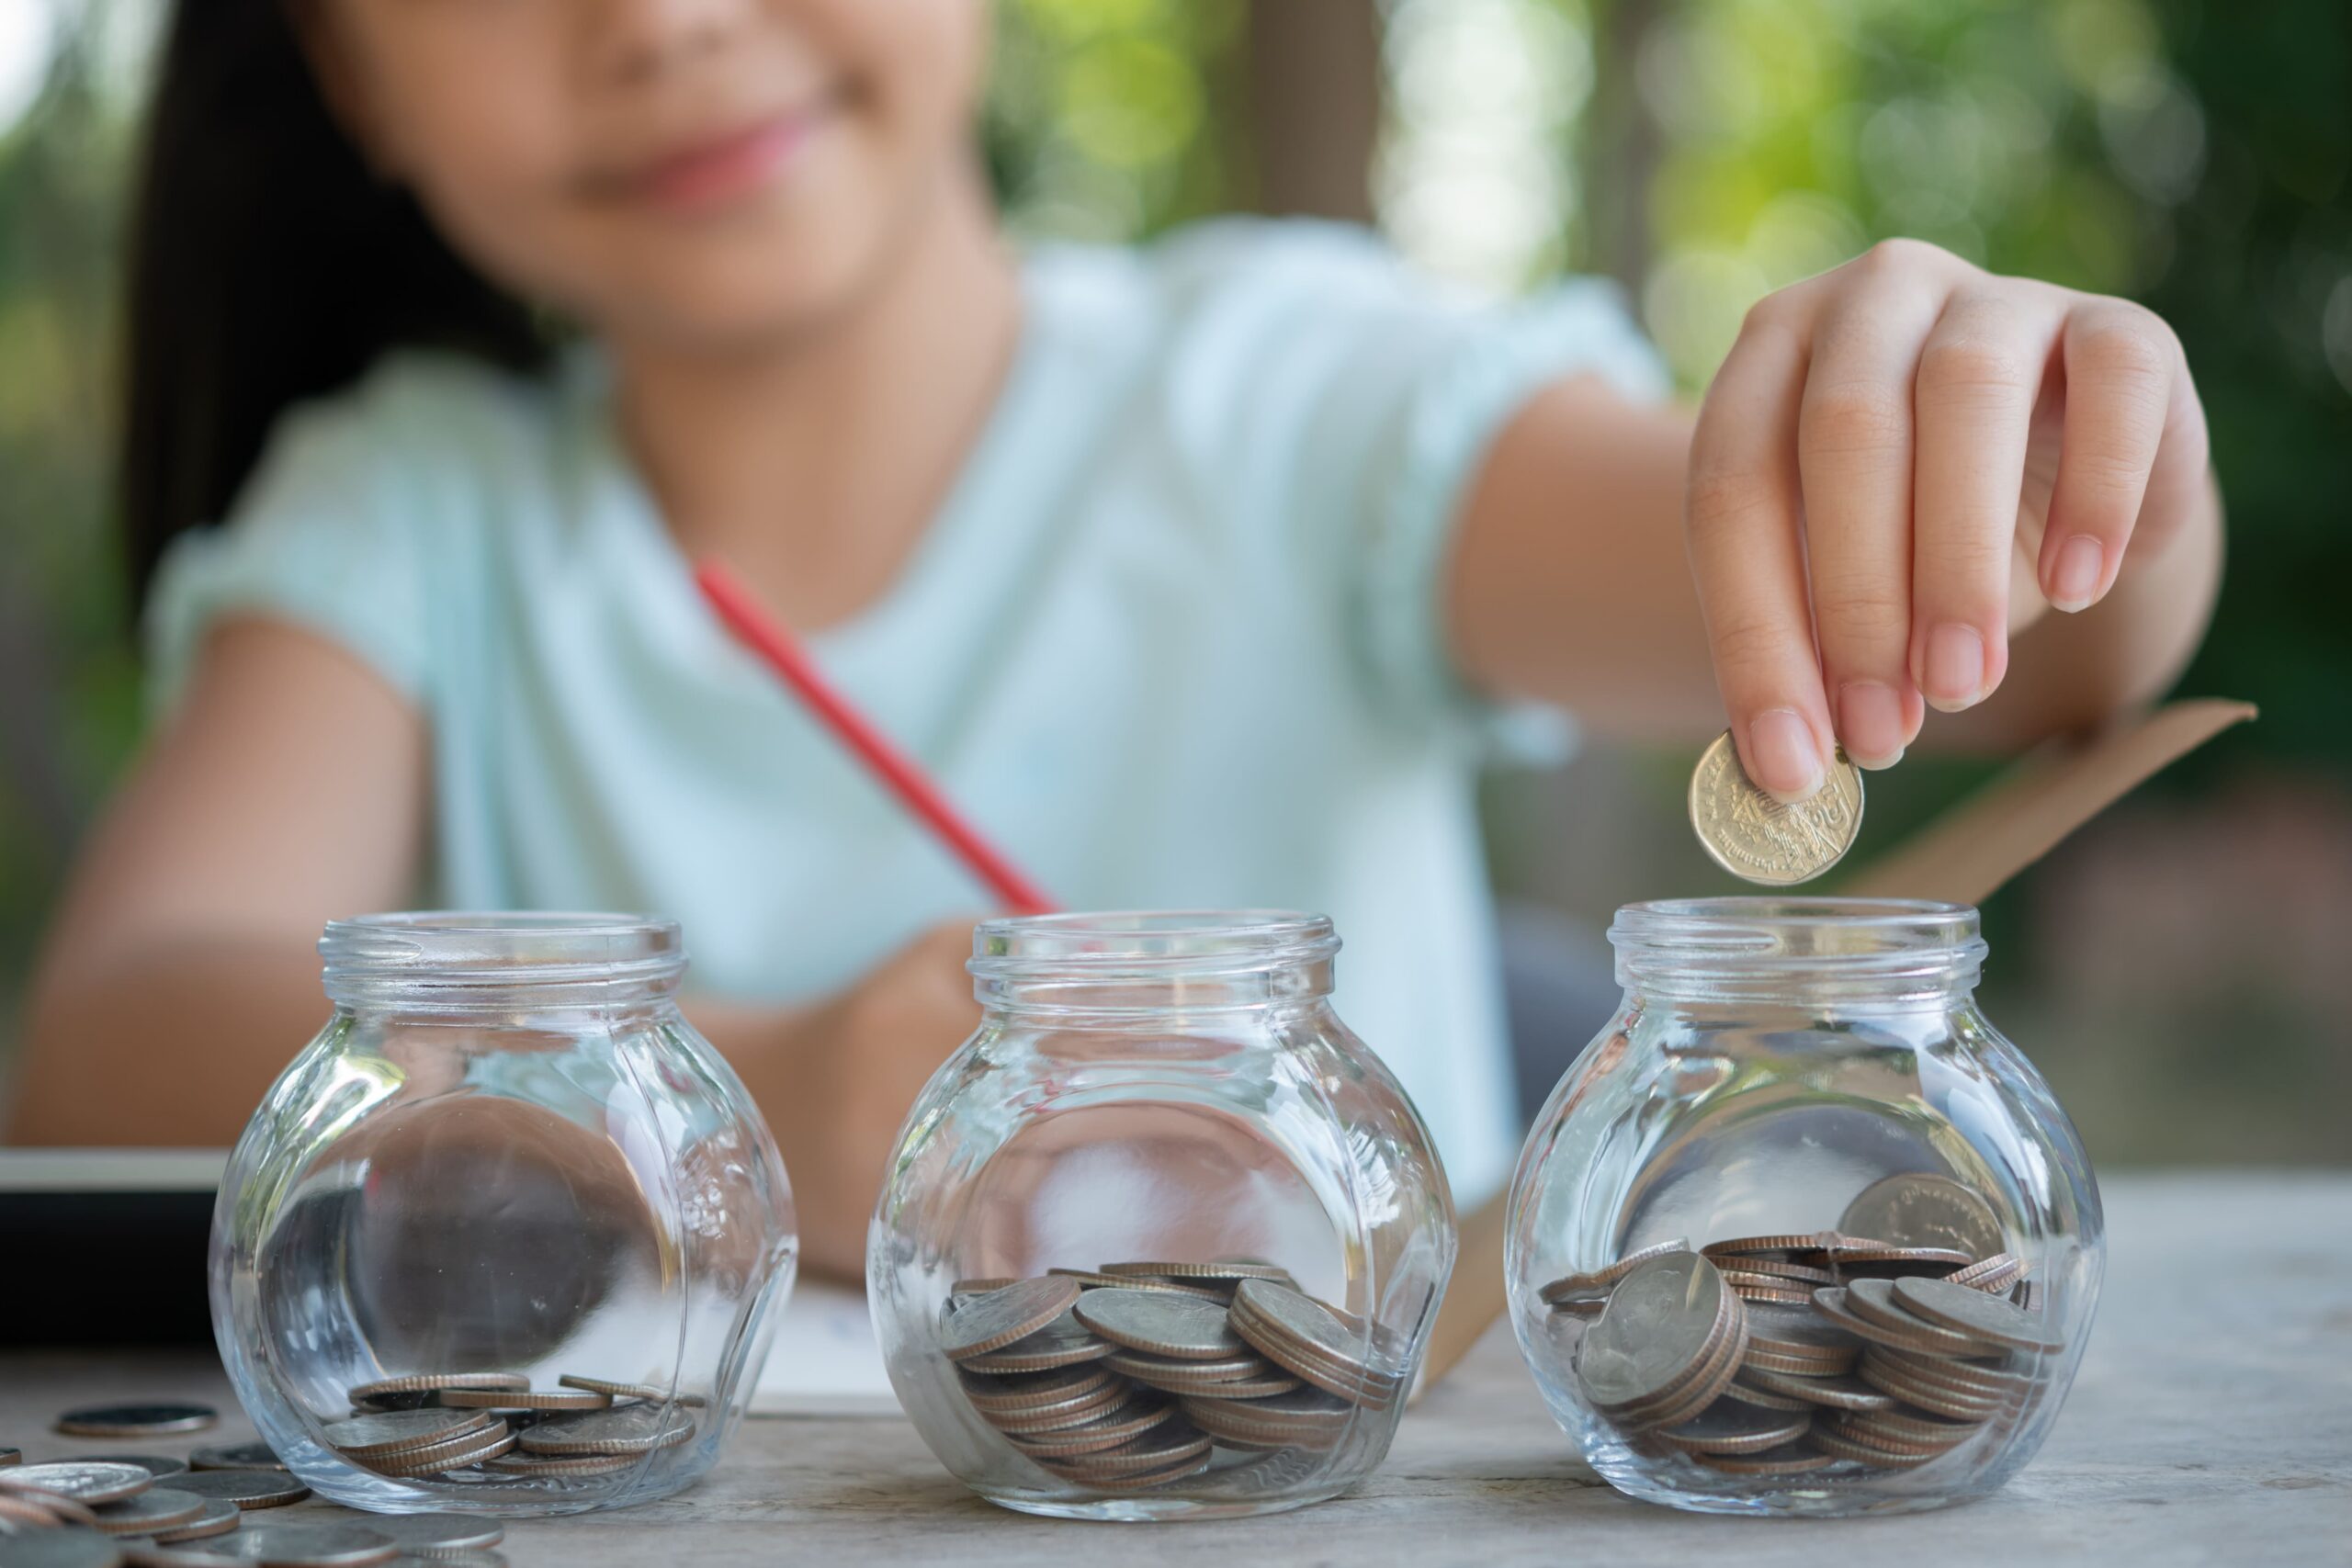
Chi tiêu nhiều khiến bạn không làm chủ được lượng tiền cần dành ra để đầu tư và tiết kiệm cho mục tiêu dài hạn của mình. Nếu như vậy, bạn cần xem xét lại cách lên ngân sách để quản lý tiền hiệu quả hơn.
1. Lên ngân sách là làm gì?

Nguồn: Australian Property Investor Magazine
Lên ngân sách là việc bạn lên kế hoạch để theo dõi các khoản thu chi và đảm bảo chúng không vượt quá tầm kiểm soát. Thông thường khi nhận lương, nhiều người sử dụng ngay số tiền đó để mua sắm, ăn chơi. Chắc hẳn, việc tiêu xài như vậy làm chúng ta thấy thoải mái. Cho đến khi bạn nhận ra mình cần một khoản lớn, nhưng lại không có đủ. Chỉ chi tiêu cho hiện tại bạn sẽ dễ quên mất mục tiêu dài hạn của mình. Vì vậy, bạn cần lập ngân sách để bắt đầu có kế hoạch theo đuổi mục tiêu cũng như thói quen kiên trì với nó.
2. Các quy tắc lên ngân sách chi tiêu
Thói quen thường thấy của chúng ta là: “Tiền kiếm được – tiền tiêu = Tiền tiết kiệm”. Đây cũng là một cách lên ngân sách. Nghĩa là bạn sẽ tiêu trước, còn bao nhiêu thì tiết kiệm. Vấn đề là khi tiêu xài quá thoải mái, thì bạn rất dễ chiều theo những ý thích nhất thời và dẫn tới tình trạng tiêu quá tay.
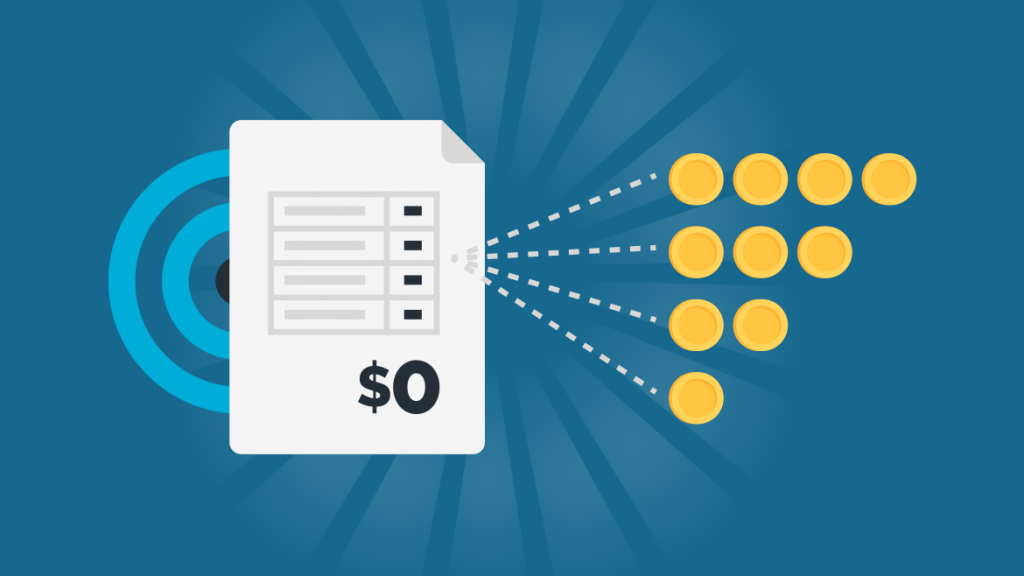
Tuy nhiên, theo 7 bước cơ bản để tự chủ tài chính của Dave Ramsey, bạn sẽ làm quen với một khái niệm mới: “Zero Budgeting” – “Ngân sách 0 đồng”. Điểm khác biệt của “Ngân sách 0 đồng” đó là “Tiền kiếm được – (Tiền tiêu + tiền tiết kiệm) = 0” . Nói cách khác, khoản tiền bạn nhận về trừ đi các khoản chi và tiền tiết kiệm phải bằng 0.
Nguồn: iggsoftware.com
Dave khuyên mọi người nên tích lũy dần một khoản tiết kiệm và dành ra 15% thu nhập để đầu tư và nên tăng lên 35% nếu thu nhập của bạn tăng lên. Khoản này sẽ phục vụ các mục tiêu dài hạn hơn của bạn như mua nhà, làm đám cưới hay đi du học,…
3. Lên ngân sách như thế nào?
Lên một kế hoạch ngân sách cho tháng tới cần phải có mục tiêu cụ thể và dự phóng tầm nhìn dài hạn trong tương lai. Thay vì liệt kê từng khoản nhỏ hãy gom chúng thành những đầu mục lớn. Những đầu mục này phải trả lời được câu hỏi: “Ngân sách này phục vụ mục tiêu gì”
Đọc thêm
- Chi tiêu một cách khôn ngoan
- Kiếm tiền và chi tiêu trong gia đình – [Fin101 #2]
- Bạn có phải người phung phí tiền bạc?
Thời gian cũng là một yếu tố quan trọng trong việc lên ngân sách. Thông thường thời điểm tốt nhất để làm là vào tuần cuối cùng của tháng cũ hoặc tuần đầu của tháng mới.
Cách dự trù ngân sách mỗi người một khác song cơ bản đều có những yếu tố sau:
– Tiền thu được
- Lương chính
- Lương thưởng
- Tiền làm thêm bên ngoài
- Các khoản thu nhập khác (nếu có)
– Tiền chi
- Tiền tiết kiệm và đầu tư (Savings): vừa tích lũy, vừa đem một phần đi đầu tư nhằm phục vụ mục tiêu dài hạn (VD: mua nhà, đi du lịch, du học,…)
- Tiền dành cho các tình huống đặc biệt (Giving): tiền mừng đám cưới, tiền phúng viếng … nếu có
- Chi tiêu thiết yếu: Tiền nhà (Housing) Tiền đi lại (Transportation), Tiền ăn (Food)
- Hưởng thụ & Các nhu cầu khác (Lifestyle)
- Các khoản khác (thuế, bảo hiểm hoặc nợ nếu có)
Đến cuối tháng, bạn cần xem xét lại kết quả ngân sách của mình. Nếu con số đưa ra là âm thì bạn đã dự chi quá ít so với nhu cầu thực tế, hoặc bạn đã tiêu quá nhiều. Trường hợp ngân sách của bạn còn dư, hãy xem xét chuyển khoản đó thành một khoản đầu tư vào tháng tới, để có thể nhanh chóng đạt được mục tiêu dài hạn của mình hơn.
4. Bắt đầu ngay từ bây giờ!
Không bao giờ là quá muộn để bắt đầu sắp xếp lại việc quản lý tài chính cá nhân. Bạn bắt đầu càng sớm, khả năng tài chính của bạn càng tốt trở về sau. Đừng quên rằng, đặt ra ngân sách cụ thể bao gồm cả khoản tiết kiệm là bạn đang đầu tư cho những giá trị tương lai sau này. Với sự kiên trì, bạn chắc chắn sẽ đạt được mục tiêu mà mình đề ra dễ dàng hơn.
Disclaimers: Nội dung chỉ mang tính chất tham khảo và cung cấp thông tin, không phải là lời khuyên đầu tư. Nội dung chia sẻ có thể đã cũ do yếu tố thời gian. Vui lòng chủ động tìm hiểu thêm thông tin.
VNSC by Finhay – Tích lũy và đầu tư từ đây
Finhay, chủ quản của Chứng khoán Vina (VNSC): Giấy phép số 50/UBCK-GPHĐKD do Ủy ban Chứng Khoán Nhà Nước cấp ngày 29 tháng 12 năm 2006
 Finhay
 03-09-2026