

Thị trường giao dịch hàng hóa phái sinh vận hành dựa trên các hợp đồng tương lai có thời hạn (thường từ 1 - 3 tháng). Khác với việc mua cổ phiếu và nắm giữ thụ động hàng năm trời, nhà đầu tư phái sinh đối mặt với một rào cản kỹ thuật bắt buộc: Ngày đáo hạn. Nếu bạn muốn duy trì một vị thế đầu tư (Mua hoặc Bán khống) dài hơn tuổi thọ của một hợp đồng mà không muốn bị ép giao nhận vật chất, đảo kỳ hạn (Rollover) là kỹ năng sống còn bạn phải làm chủ. Việc không nắm vững nghiệp vụ này không chỉ khiến F0 mất trắng các cơ hội xu hướng dài hạn mà còn đối mặt với rủi ro thanh lý bắt buộc (Force Close) từ Sở giao dịch.
Bài viết dưới đây sẽ giải phẫu toàn diện bản chất ffảo kỳ hạn, cơ chế hạch toán Lãi/Lỗ (P&L) khi chuyển tháng, kỹ thuật khai thác lợi suất cuộn và cách ứng dụng an toàn trên nền tảng giao dịch hàng hóa phái sinh chuẩn quốc tế.
1. Bản chất của kỹ thuật đảo kỳ hạn (Rollover) trong phái sinh hàng hóa
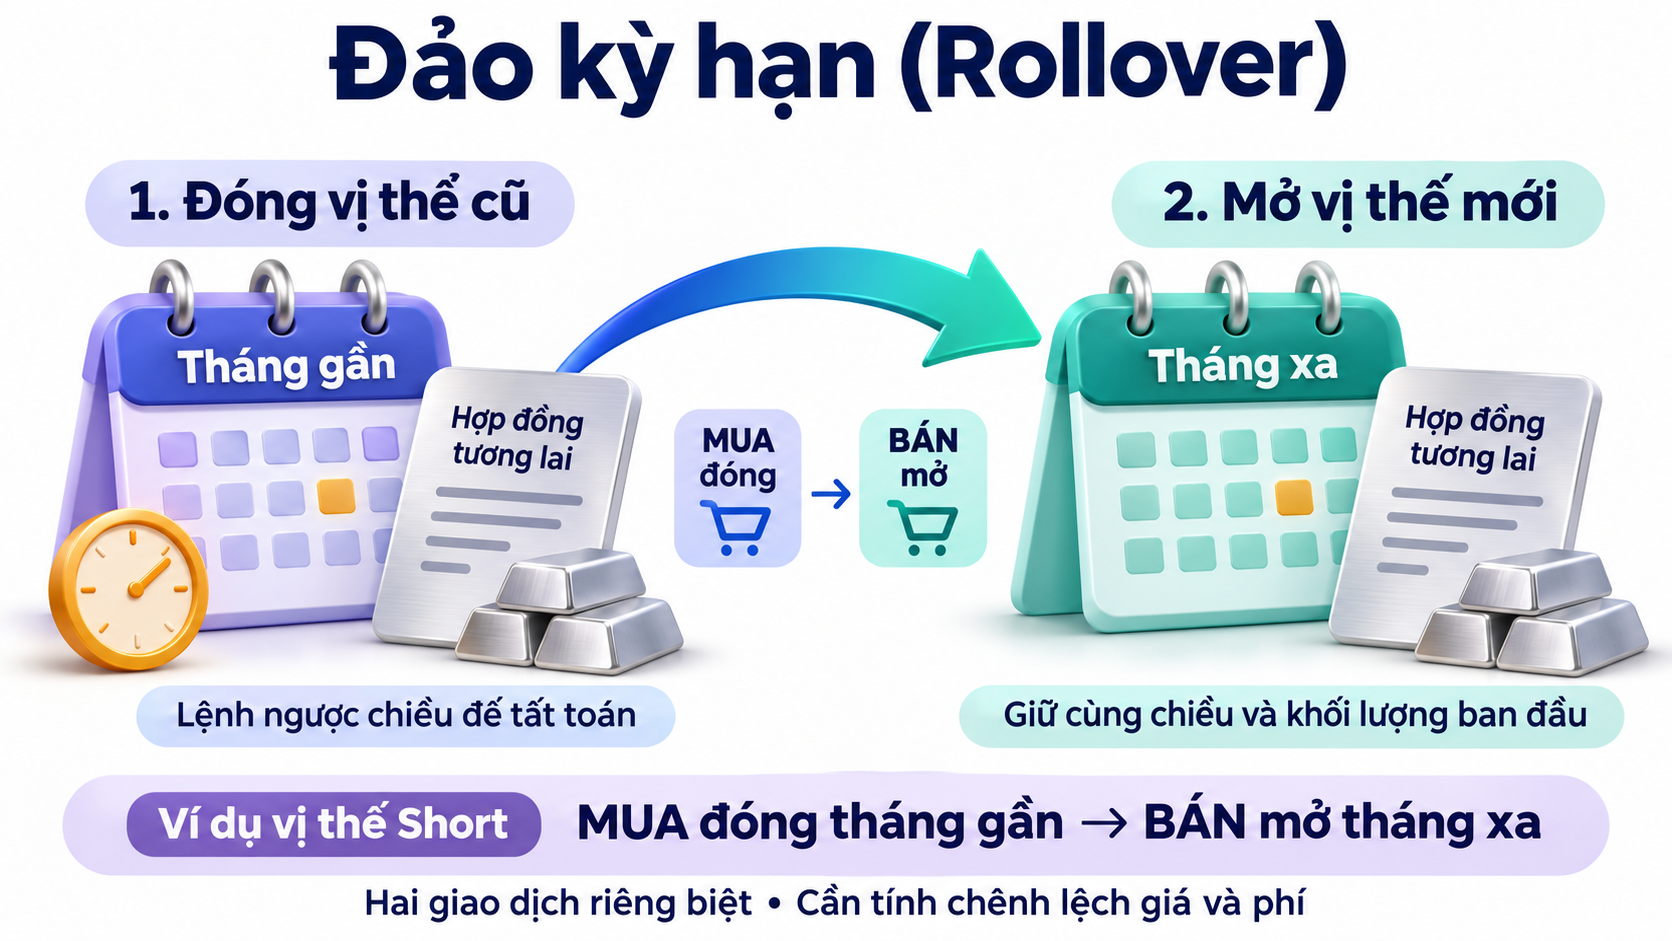
Đảo kỳ hạn (Rollover) là một nghiệp vụ giao dịch mà nhà đầu tư thực hiện việc đóng (tất toán) một vị thế đang mở ở hợp đồng tháng kỳ hạn gần (sắp đáo hạn), và ngay lập tức mở lại một vị thế y hệt (cùng chiều Mua/Bán, cùng khối lượng) ở hợp đồng tháng kỳ hạn xa hơn.
Mục đích của đảo kỳ hạn là giúp nhà đầu tư tiếp tục duy trì trạng thái đầu cơ (hoặc phòng vệ rủi ro) theo một xu hướng giá dài hạn, "cuộn" dòng vốn sang một hợp đồng mới có thanh khoản dồi dào hơn mà không vi phạm các quy chế về giao nhận hàng hóa vật chất của Sở giao dịch.
Tại sao nhà đầu tư cá nhân bắt buộc phải Đảo kỳ hạn?
Mọi hợp đồng tương lai (như Dầu thô WTI, Bạc Nano, Ngô) đều có "Ngày thông báo đầu tiên" (FND - First Notice Day). Đây là thời điểm Sở Giao dịch Hàng hóa (CME Group, ICE, LME) kích hoạt quy trình giao nhận hàng hóa vật chất thực tế. Tại Việt Nam, thông qua Sở Giao dịch Hàng hóa Việt Nam (MXV), khách hàng cá nhân không được cấp phép kinh doanh xuất nhập khẩu vật chất qua sàn.
Do đó, bạn bị cấm giữ lệnh đi qua ngày FND. Nếu bạn tin rằng xu hướng giảm giá của Bạc sẽ kéo dài 6 tháng, bạn không thể giữ 1 hợp đồng suốt 6 tháng. Bạn bắt buộc phải mua hợp đồng kỳ hạn 2 tháng, sau đó thực hiện Đảo kỳ hạn (Rollover) sang tháng tiếp theo để tiếp tục bám trend.
Cơ chế khớp lệnh khi thực hiện Rollover
Việc Đảo kỳ hạn (Rollover) không phải là một nút bấm "gia hạn" tự động. Về mặt kế toán, nó bao gồm hai giao dịch hoàn toàn độc lập diễn ra gần như đồng thời:
- Lệnh 1 (Đóng vị thế cũ): Khớp lệnh ngược chiều với vị thế đang giữ tại hợp đồng tháng gần để chốt lời/cắt lỗ thực tế.
- Lệnh 2 (Mở vị thế mới): Khớp lệnh cùng chiều ban đầu tại hợp đồng tháng xa để thiết lập lại trạng thái đầu tư.
>> Đọc thêm: Cập nhật quy định giao dịch hàng hóa phái sinh 2026: Hướng dẫn chi tiết thời gian, ký quỹ & đáo hạn
2. Cơ sở định giá và Cấu trúc thị trường khi Đảo kỳ hạn (Rollover)
Rào cản tâm lý lớn nhất khiến F0 hoảng hốt khi thực hiện Đảo kỳ hạn (Rollover) là việc phát hiện ra: Giá hợp đồng tháng 5 và tháng 7 của cùng một mặt hàng không bao giờ bằng nhau. Để giải mã hiện tượng này, chúng ta cần tìm hiểu mô hình Cost of Carry và 2 cấu trúc thị trường kinh điển.
Mô hình Chi phí nắm giữ (Cost of Carry Model)
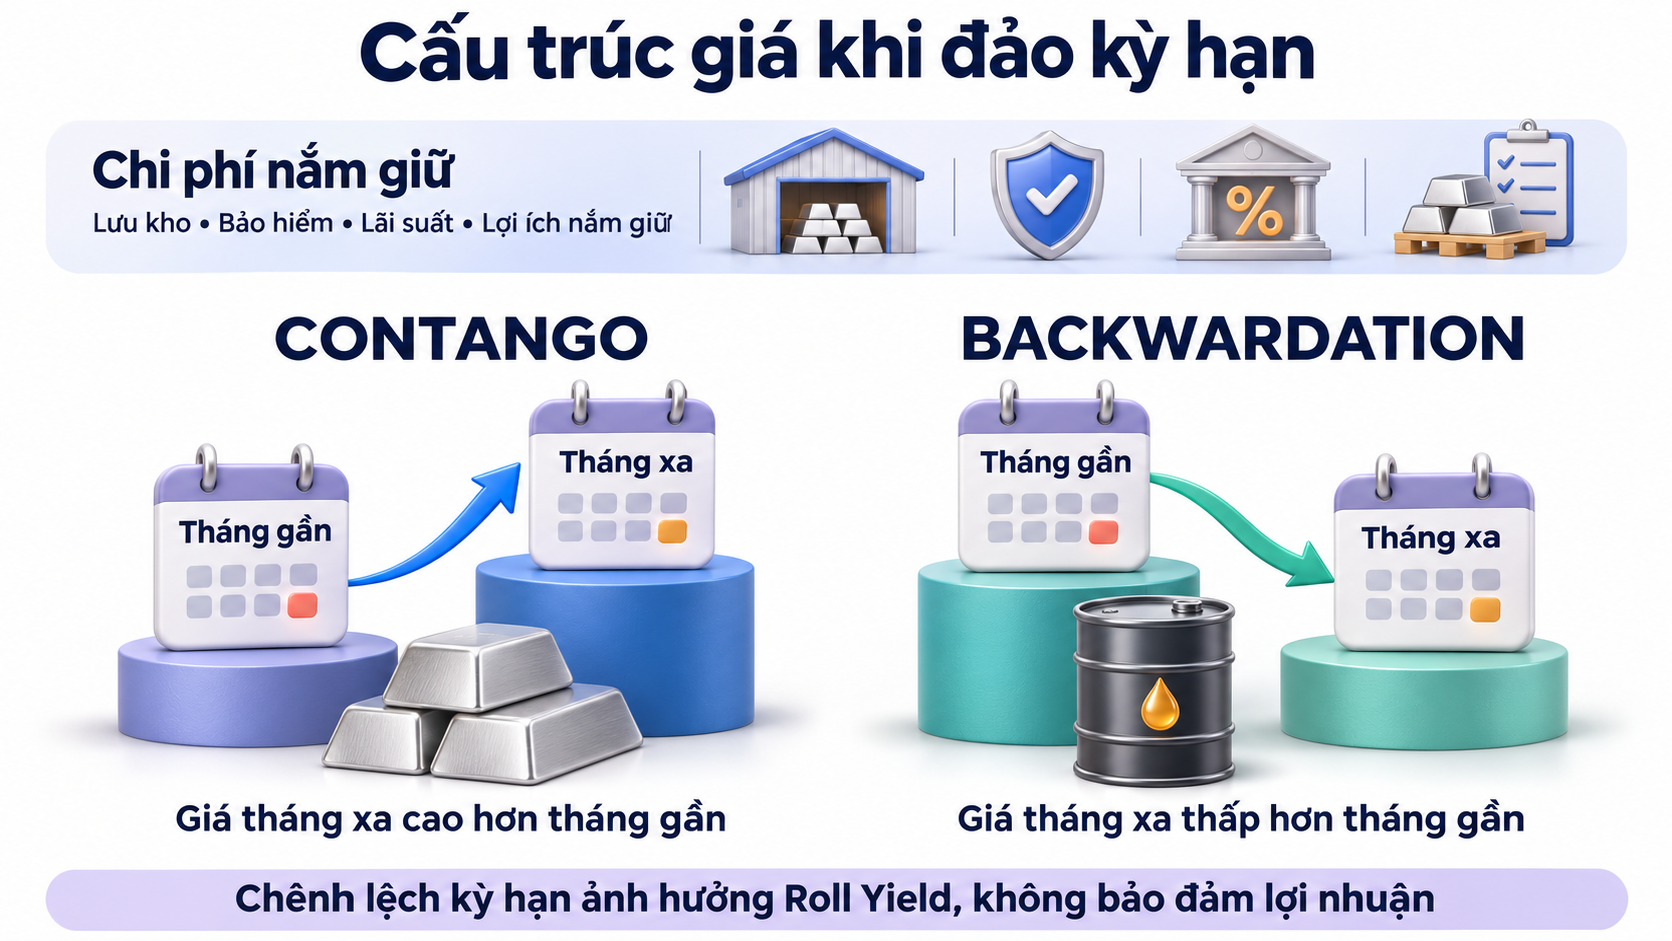
Giá của một hợp đồng tương lai được cấu thành bởi giá giao ngay cộng với các chi phí để duy trì tài sản đó đến ngày đáo hạn.
Công thức cơ bản: Giá Tương lai = Giá Giao ngay (Spot) + Chi phí lưu kho + Phí bảo hiểm + Lãi suất vay vốn - Lợi suất tiện ích (Convenience Yield)
Vì người bán hợp đồng tháng 12 sẽ phải chịu chi phí thuê kho bãi, trả lãi ngân hàng và bảo hiểm hàng hóa lâu hơn người bán hợp đồng tháng 5, nên thông thường, giá của tháng 12 phải đắt hơn tháng 5 để bù đắp các chi phí này. Sự chênh lệch này tạo ra các hình thái đường cong kỳ hạn (Forward Curve) khác nhau.
Kịch bản 1: Đảo kỳ hạn trong thị trường Contango (Bù hoãn mua)
Contango xảy ra khi nguồn cung hiện tại dồi dào, giá hợp đồng tháng xa CAO HƠN giá hợp đồng tháng gần (Đường cong kỳ hạn hướng lên).
- Tác động đến lệnh Bán khống (Short): Đây là môi trường hoàn hảo cho phe Bán. Ví dụ: Bạn đang Short Bạc tháng 5 ở giá 28.00. Giá Bạc tháng 7 đang là 28.20. Khi bạn thực hiện Đảo kỳ hạn (Rollover), bạn đóng lệnh tháng 5 và Short lại tháng 7 ở mức 28.20. Theo quy luật vạn vật hấp dẫn của tài chính, khi thời gian trôi đi, giá tháng 7 (28.20) sẽ có xu hướng rơi từ từ về sát giá Spot hiện tại. Sự chênh lệch 0.20 USD này tạo ra Lợi suất cuộn dương, giúp lệnh Short của bạn "lãi mẹ đẻ lãi con".
- Tác động đến lệnh Mua (Long): Ngược lại, nếu bạn Long trong thị trường Contango, bạn phải đóng lệnh ở giá thấp (28.00) và mua lại ở giá cao (28.20). Mức chênh 0.20 USD này sẽ bào mòn tài khoản của bạn (Negative Roll Yield).
Kịch bản 2: Đảo kỳ hạn trong thị trường Backwardation (Bù hoãn bán)
Backwardation xảy ra khi thị trường hoảng loạn, nguồn cung ngắn hạn đứt gãy nghiêm trọng (ví dụ chiến tranh làm gián đoạn chuỗi cung ứng Dầu mỏ), đẩy giá hợp đồng tháng gần CAO HƠN hợp đồng tháng xa (Đường cong kỳ hạn cắm xuống).
- Tác động đến lệnh Mua (Long): Đây là thiên đường của phe Mua. Bạn đóng lệnh tháng gần ở giá cao (Ví dụ: 80 USD/thùng) và thực hiện đảo kỳ hạn (Rollover) sang tháng xa ở giá rẻ hơn (78 USD/thùng). Khoảng cách 2 USD này sẽ từ từ hội tụ tăng lên bằng giá Spot, mang lại Roll Yield dương khổng lồ.
- Tác động đến lệnh Bán khống (Short): Phe Bán sẽ bị "luộc chín" do phải đóng lệnh Short ở giá cao và bán lại ở giá thấp, chịu lỗ kép từ xu hướng giá và Roll Yield âm.
3. Giải phẫu 2 Case Study Đảo kỳ hạn (Rollover)
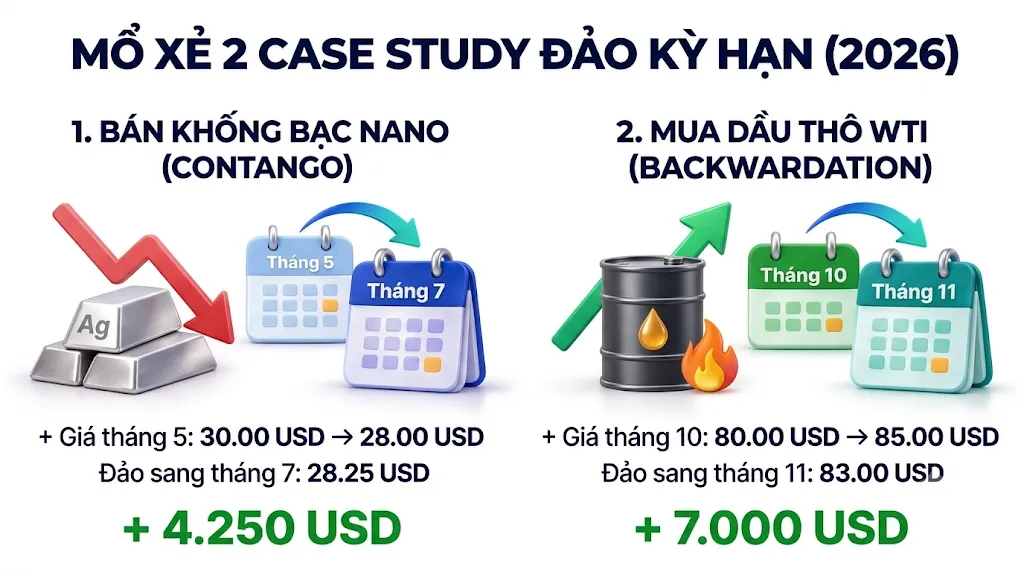
Hãy cùng mổ xẻ 2 kịch bản đảo kỳ hạn (Rollover) chi tiết bằng các con số toán học, đại diện cho 2 trạng thái Contango và Backwardation tiêu biểu.
Case Study 1: Bán khống Bạc Nano trong thị trường Contango
Bối cảnh vĩ mô: FED duy trì mức lãi suất cao trong nửa đầu năm 2026. Đồng USD tăng giá mạnh khiến kim loại quý bước vào chu kỳ Downtrend. Cấu trúc thị trường Bạc đang là Contango. Nhà đầu tư A phân tích xu hướng Bạc sẽ giảm liên tục từ tháng 3 đến tận tháng 9/2026.
- Đầu tháng 3/2026: Anh A mở lệnh Bán khống (Short) 10 hợp đồng Bạc Nano (Mã SI5K26 - Đáo hạn tháng 5) tại mức giá 30.00 USD/ounce.
- Cuối tháng 4/2026 (Cận ngày FND): Giá Bạc rớt xuống 28.00 USD/ounce. Lệnh Short của anh A đang lãi 2.00 USD/ounce. Tuy nhiên, hợp đồng tháng 5 sắp bị khóa "Only Close". Anh A phải tiếp tục bám trend. Giá hợp đồng Bạc Nano tháng 7 (SI5N26) lúc này đang là 28.25 USD/ounce (Do Contango).
- Thực thi Đảo kỳ hạn (Rollover):
- Lệnh 1: Anh A đặt lệnh MUA để tất toán 10 hợp đồng SI5K26 tại giá 28.00. => Chốt lời chặng 1: (30.00 - 28.00) x 100 oz x 10 HĐ = + 2.000 USD. Số tiền này được cộng ngay vào tài khoản.
- Lệnh 2: Ngay trong giây tiếp theo, anh A BÁN KHỐNG 10 hợp đồng SI5N26 (Tháng 7) tại mức giá 28.25 USD.
- Kết quả cuối Tháng 6/2026: Xu hướng giảm tiếp diễn, Bạc rớt về mốc 26.00 USD/ounce. Anh A chốt lời toàn bộ danh mục. => Chốt lời chặng 2: (28.25 - 26.00) x 100 oz x 10 HĐ = + 2.250 USD.
- Tổng kết chiến dịch: Bằng kỹ thuật Đảo kỳ hạn (Rollover), anh A đã đi trọn con sóng Downtrend 4 tháng, thu về tổng cộng 4.250 USD. Hơn thế nữa, anh đã "ăn" trọn Lợi suất cuộn dương (0.25 USD/ounce) từ cấu trúc Contango mà không dính phải bất kỳ rắc rối giao nhận vật chất nào.
Case Study 2: Mua Dầu thô WTI trong thị trường Backwardation
Bối cảnh vĩ mô: Tháng 8/2026, căng thẳng địa chính trị leo thang đột ngột tại Trung Đông đe dọa eo biển Hormuz. Nguồn cung Dầu mỏ ngắn hạn bị siết chặt. Thị trường Dầu thô WTI (NYMEX) chuyển sang trạng thái Backwardation cực đoan. Nhà đầu tư B quyết định Mua (Long).
- Giữa tháng 8/2026: Chị B Mở vị thế Long 1 hợp đồng Dầu thô WTI tháng 10 (CLV26) ở giá 80.00 USD/thùng.
- Đầu tháng 9/2026 (Cận ngày LTD): Giá Dầu WTI tháng 10 vọt lên 85.00 USD/thùng. Căng thẳng vẫn chưa hạ nhiệt. Tuy nhiên, hợp đồng tháng 10 sắp ngừng giao dịch. Do Backwardation, giá hợp đồng Dầu tháng 11 (CLX26) lúc này rẻ hơn, chỉ ở mức 83.00 USD/thùng.
- Thực thi Đảo kỳ hạn (Rollover):
- Lệnh 1: Chị B đặt lệnh BÁN tất toán hợp đồng CLV26 tại 85.00. => Chốt lời chặng 1: (85.00 - 80.00) x 1.000 thùng = + 5.000 USD.
- Lệnh 2: Chị B MUA mở mới 1 hợp đồng CLX26 tại giá 83.00.
- Kết quả cuối tháng 9/2026: Giá Dầu thế giới (Spot) đi ngang quanh mức 85.00. Hợp đồng tháng 11 theo thời gian cũng tiệm cận về mốc 85.00 USD/thùng. Chị B chốt lời. => Chốt lời chặng 2: (85.00 - 83.00) x 1.000 thùng = + 2.000 USD.
- Tổng kết: Dù giá Spot thực tế trong chặng 2 không tăng thêm, nhưng nhờ cấu trúc Backwardation, việc Đảo kỳ hạn (Rollover) sang tháng rẻ hơn (83.00) và chờ nó hội tụ về (85.00) đã giúp chị B đút túi thêm 2.000 USD hoàn toàn từ Roll Yield dương.
4. Hướng dẫn 5 bước đảo kỳ hạn (Rollover) chuyên nghiệp như quỹ đầu tư
Thao tác đảo kỳ hạn (Rollover) sai cách có thể khiến bạn chịu mức chênh lệch giá (Bid/Ask Spread) khổng lồ, "đốt" sạch lợi nhuận. Hãy tuân thủ bộ quy tắc 5 bước tiêu chuẩn quốc tế dưới đây.
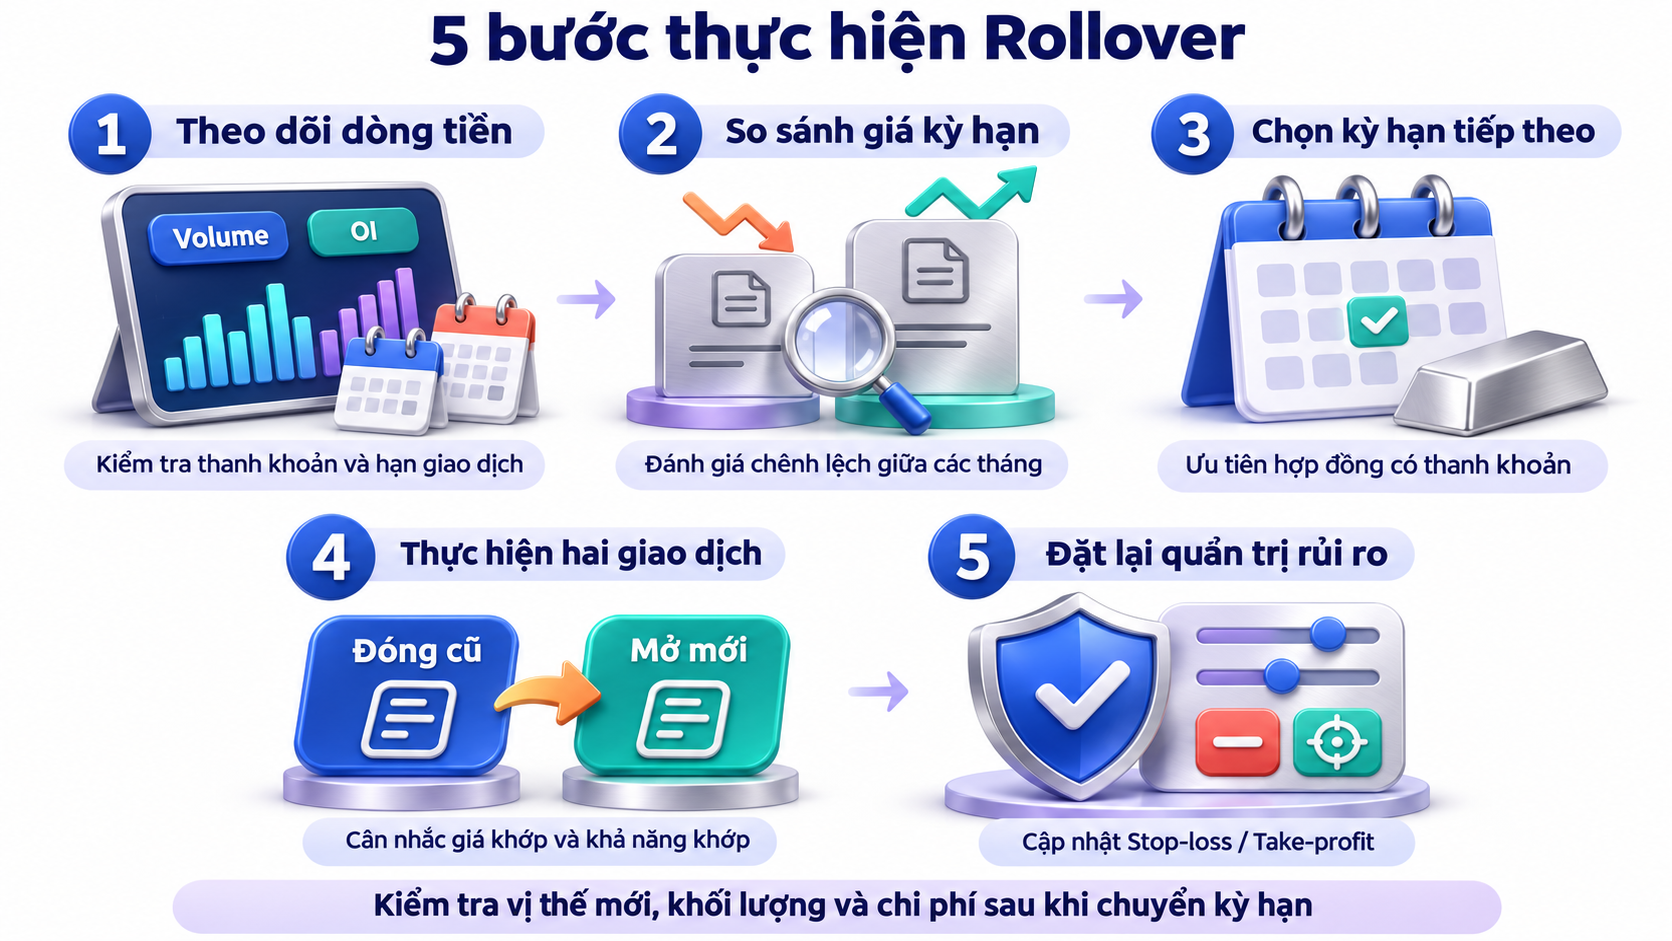
Bước 1: Theo dõi Quy tắc giao cắt Open Interest (Lãi suất mở)
Tuyệt đối không đợi đến ngày thông báo FND mới cuộn lệnh. Khi nào là thời điểm vàng? Hãy nhìn vào chỉ báo Open Interest (Tổng số hợp đồng đang mở qua đêm). Các quỹ ETF và dòng tiền thông minh (Smart Money) thường bắt đầu đảo kỳ hạn (Rollover) từ 15 đến 20 ngày trước mốc FND. Thời điểm hoàn hảo nhất để F0 thực hiện theo là khi: Cột Open Interest của hợp đồng tháng XA bắt đầu VƯỢT LÊN TRÊN cột Open Interest của hợp đồng tháng GẦN. Đây là tín hiệu thanh khoản đã chính thức chuyển giao.
Bước 2: Phân tích Đường cong kỳ hạn (Forward Curve)
Trước khi cuộn lệnh, hãy mở biểu đồ so sánh giá của 3-4 tháng tiếp theo.
- Xác định thị trường đang là Contango hay Backwardation.
- Tính toán phần bù/chiết khấu (Spread cost). Nếu khoảng cách giá giữa 2 tháng quá lớn (siêu Contango) và bạn đang ôm lệnh Long, hãy cân nhắc chốt lời luôn và đứng ngoài thị trường thay vì cuộn lệnh để gánh Roll Yield âm.
Bước 3: Lựa chọn "Active Month" (Tháng thanh khoản) tiếp theo
Bạn không được phép "nhảy cóc" bừa bãi. Ví dụ với Bạc Nano, các tháng thanh khoản mạnh (Active) là Tháng 3, 5, 7, 9, 12. Nếu bạn đang giữ hợp đồng tháng 5, bạn phải thực hiện đảo kỳ hạn sang tháng 7. Tuyệt đối không cuộn sang tháng 6 vì đó là tháng "chết" thanh khoản, bạn sẽ bị trượt giá nặng nề.
Bước 4: Tối ưu hóa phương thức Khớp lệnh
Có hai cách để thao tác lệnh trên nền tảng:
- Khớp lệnh Thị trường (Market Order): Bạn bấm "Tất toán" lệnh cũ ở giá thị trường, và ngay trong giây tiếp theo bấm "Mở mới" lệnh ở tháng xa cũng bằng lệnh Market.
- Ưu điểm: Nhanh, dứt khoát, không bị lỡ nhịp nếu giá đang chạy mạnh.
- Nhược điểm: Chịu mức Spread trượt giá của cả 2 đầu.
- Sử dụng lệnh Giới hạn (Limit Order): Đặt lệnh Limit để chốt lời hợp đồng cũ. Đợi lệnh khớp xong, tiếp tục rải lệnh Limit để gom hàng ở hợp đồng mới nhằm có mức giá tốt nhất.
- Lời khuyên: F0 nên dùng lệnh Market kết hợp thao tác nhanh tay vào những khung giờ thị trường tĩnh (Phiên Á) để đảo kỳ hạn, tránh rủi ro giá chạy mất (Gapping) khi dùng lệnh Limit.
Bước 5: Tái thiết lập Kỷ luật Quản trị rủi ro (Stop-loss/Take-profit)
Đây là bước sinh tử mà 99% F0 quên mất. Khi bạn mở vị thế ở tháng mới, mốc giá đã thay đổi. Bạn BẮT BUỘC phải tính toán lại mốc Cắt lỗ (Stop-loss) và Chốt lời (Take-profit) mới dựa trên cấu trúc hỗ trợ/kháng cự của biểu đồ tháng xa, đảm bảo tỷ lệ Risk/Reward (R:R) luôn duy trì tối thiểu ở mức 1:2.
5. 5 sai lầm "đốt sạch tài khoản" khi đảo kỳ hạn (Rollover) của F0
Dù là một vũ khí hạng nặng, sự thiếu kinh nghiệm sẽ biến đảo kỳ hạn thành lỗ hổng rò rỉ vốn nghiêm trọng.
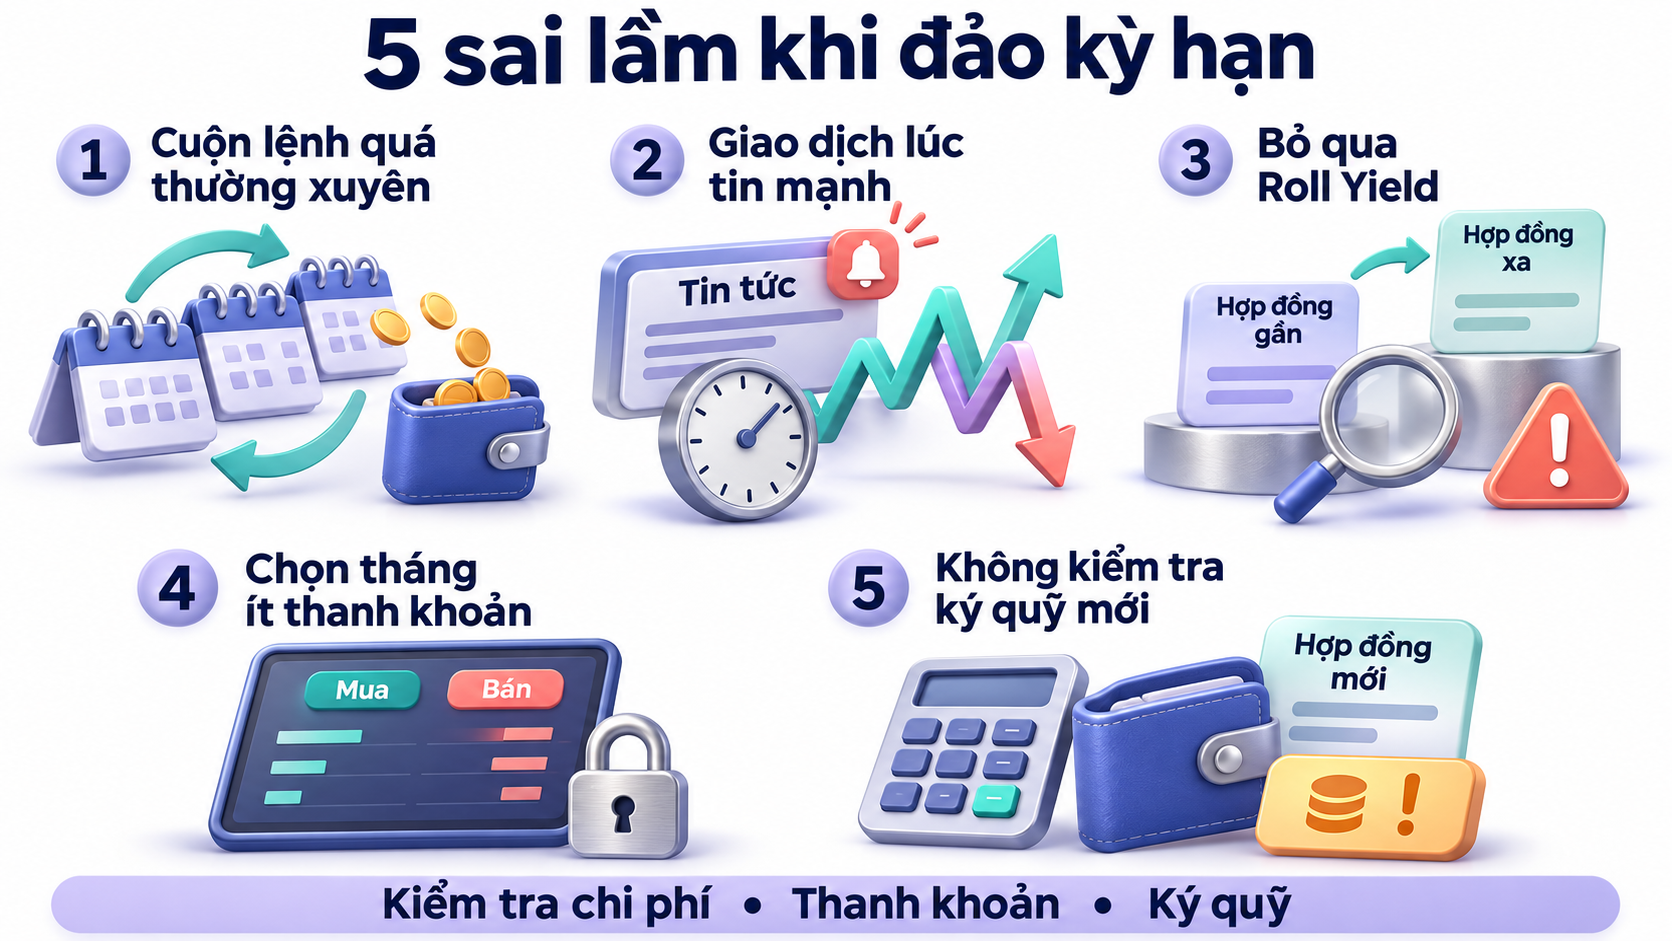
- Lạm dụng cuộn lệnh quá ngắn hạn: Mỗi lần cuộn lệnh, bạn phải chịu 2 lần Phí giao dịch cố định (1 lệnh đóng, 1 lệnh mở) và 2 lần phí chênh lệch Spread của thị trường. Nếu bạn chọn kỳ hạn quá gần và phải đảo kỳ hạn (Rollover) hàng tuần, chi phí giao dịch sẽ "ăn" sạch lợi nhuận. Chiến lược đúng là chọn hẳn hợp đồng tháng đáo hạn xa (cách 3-6 tháng) nếu bạn xác định đánh trend dài.
- Thực hiện Rollover vào Khung giờ "bão" vĩ mô: Không bao giờ cuộn lệnh vào đúng 15 phút công bố Báo cáo Non-farm (Bảng lương phi nông nghiệp) hay CPI. Biến động giật hai chiều sẽ khiến lệnh đóng của bạn khớp ở đáy và lệnh mở mới khớp ở đỉnh, gây thiệt hại kép kinh hoàng.
- Chống lại xu hướng Roll Yield: Gồng lỗ một lệnh Mua (Long) trong thị trường siêu Contango. Mỗi lần bạn đảo kỳ hạn sang tháng mới, bạn lại bị cấu trúc giá trừ đi một khoản lợi suất âm. Gồng lỗ + Roll Yield âm + Phí giao dịch sẽ khiến tài khoản chạm ngưỡng Margin Call cực nhanh.
- Cuộn nhầm vào hợp đồng "Illiquid": Không nhìn vào cột Khối lượng (Volume) mà nhắm mắt chọn bừa một tháng bất kỳ để cuộn lệnh. Việc rơi vào "Bẫy thanh khoản cạn kiệt" sẽ khiến lệnh của bạn bị kẹt cứng không thể thoát ra.
- Thiếu tính toán Ký quỹ (Margin) mới: Khi bạn đảo kỳ hạn, mức ký quỹ yêu cầu của tháng xa có thể cao hơn tháng gần một chút (do tỷ giá USD/VNĐ thay đổi hoặc Sở điều chỉnh biên độ). Nhiều F0 đóng lệnh cũ xong, phát hiện tài khoản không đủ tiền (Free Margin) để mở lại lệnh mới, dẫn đến việc bị "đá" văng khỏi xu hướng.
6. Chiến lược giao dịch nâng cao: Lướt sóng chênh lệch lịch (Calendar Spread Trading)
Khi đã thấu hiểu tường tận bản chất của ffảo kỳ hạn (Rollover), các Trader tổ chức không chỉ dùng kỹ thuật này để "né" ngày FND. Họ sử dụng chính sự chênh lệch giá giữa các tháng để tạo ra một chiến lược giao dịch độc lập, rủi ro cực thấp gọi là Calendar Spread Trading (Giao dịch chênh lệch lịch).
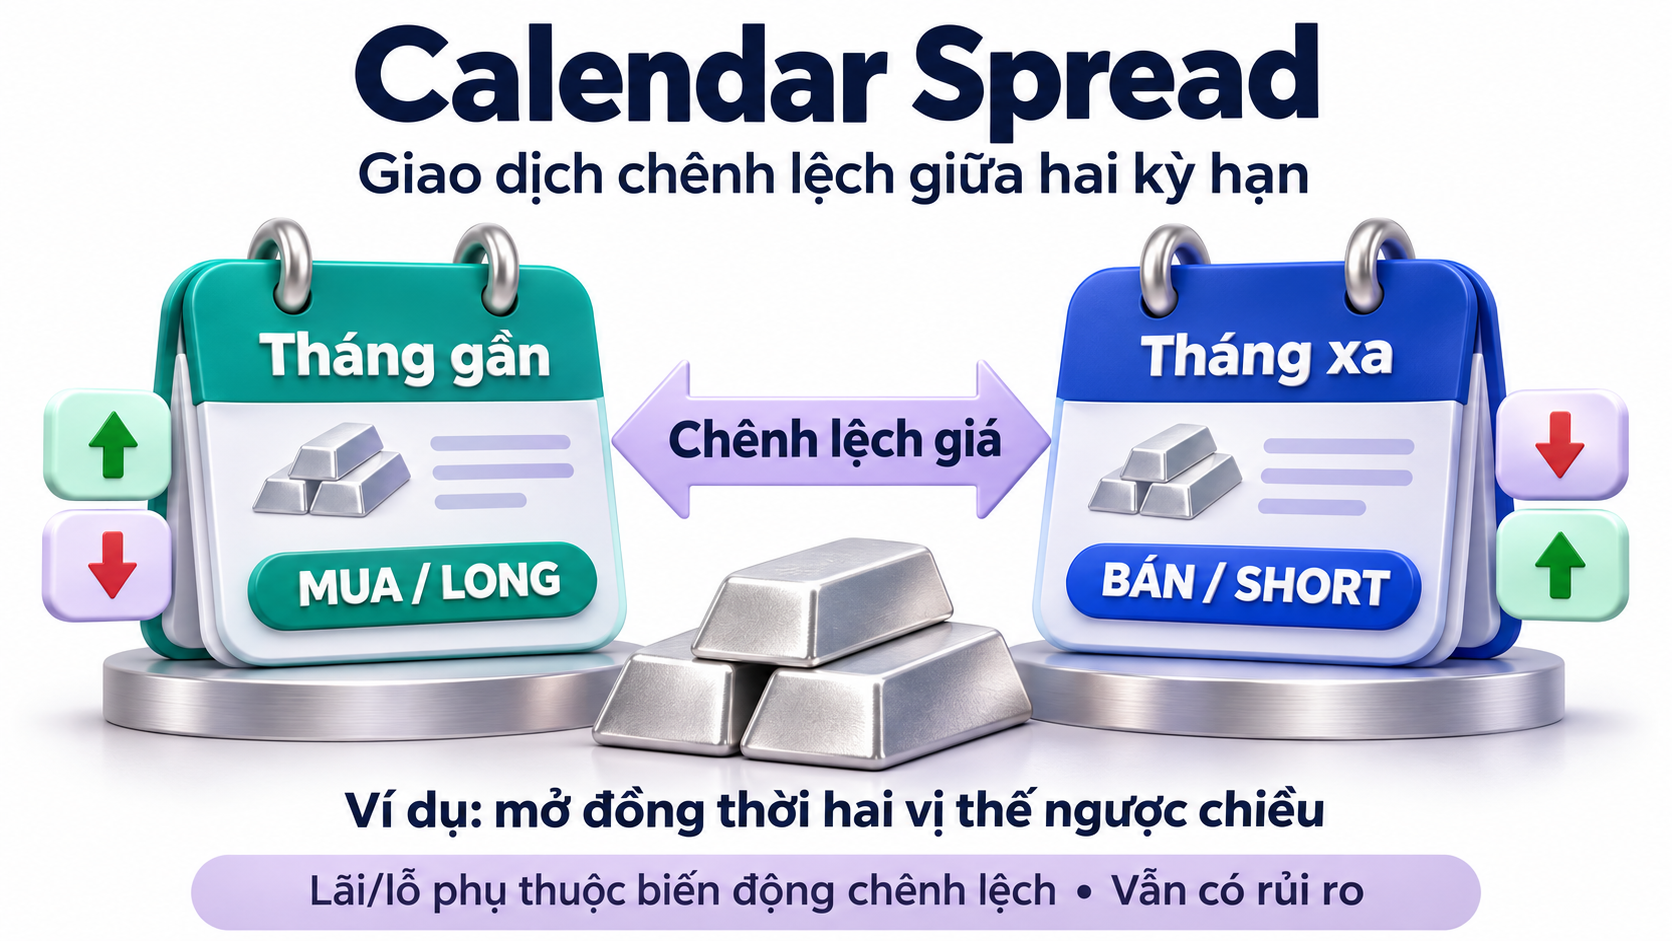
Cơ chế hoạt động của Calendar Spread
Thay vì chỉ Mua hoặc Bán định hướng dựa đoán giá Bạc sẽ lên hay xuống, nhà đầu tư Spread sẽ đặt cược vào sự thu hẹp hoặc mở rộng của khoảng cách giá (Spread) giữa hai tháng đáo hạn khác nhau của cùng một mặt hàng.
Cách thực thi: Bạn mở đồng thời 2 vị thế trái ngược nhau trên 2 tháng kỳ hạn.
- Mua (Long) hợp đồng tháng gần.
- Bán khống (Short) hợp đồng tháng xa.
Lợi thế vượt trội của Calendar Spread
- Triệt tiêu rủi ro hướng đi của thị trường: Nếu ngày mai giá Bạc thế giới có bất ngờ sập 5%, lệnh Long của bạn sẽ lỗ nặng, nhưng lệnh Short của bạn ở tháng xa sẽ lãi tương ứng, bù trừ cho nhau. Bạn miễn nhiễm với các cú sốc định hướng.
- Mức ký quỹ siêu rẻ: Do mức độ rủi ro hệ thống của lệnh Spread rất thấp, Sở giao dịch (CME, MXV) cung cấp chính sách ký quỹ ưu đãi. Số tiền ký quỹ yêu cầu cho 1 cặp lệnh Spread (Gồm 1 lệnh Long + 1 lệnh Short) thường chỉ bằng 20% đến 30% so với việc bạn ký quỹ 1 lệnh đơn lẻ thông thường.
- Ứng dụng thực tế: Khi thị trường xảy ra biến cố gián đoạn nguồn cung (Ví dụ: Đình công tại mỏ đồng lớn nhất thế giới), giá hợp đồng tháng gần sẽ tăng sốc nhanh hơn rất nhiều so với giá hợp đồng tháng xa. Khoảng cách Spread (Chênh lệch giá) sẽ mở rộng. Nhà đầu tư đặt Calendar Spread trước đó sẽ chốt lời từ sự phình to của khoảng cách này với một mức vốn bỏ ra cực kỳ khiêm tốn.
7. Tác động của lịch kinh tế vĩ mô đến chiến thuật đảo kỳ hạn
Quyết định khi nào nên thực hiện đảo kỳ hạn không chỉ dựa vào số ngày đếm ngược đến FND, mà phải được đồng bộ hóa với Lịch sự kiện vĩ mô toàn cầu. Năm 2026, có 3 mốc sự kiện bạn phải đưa vào "Radar" của mình.
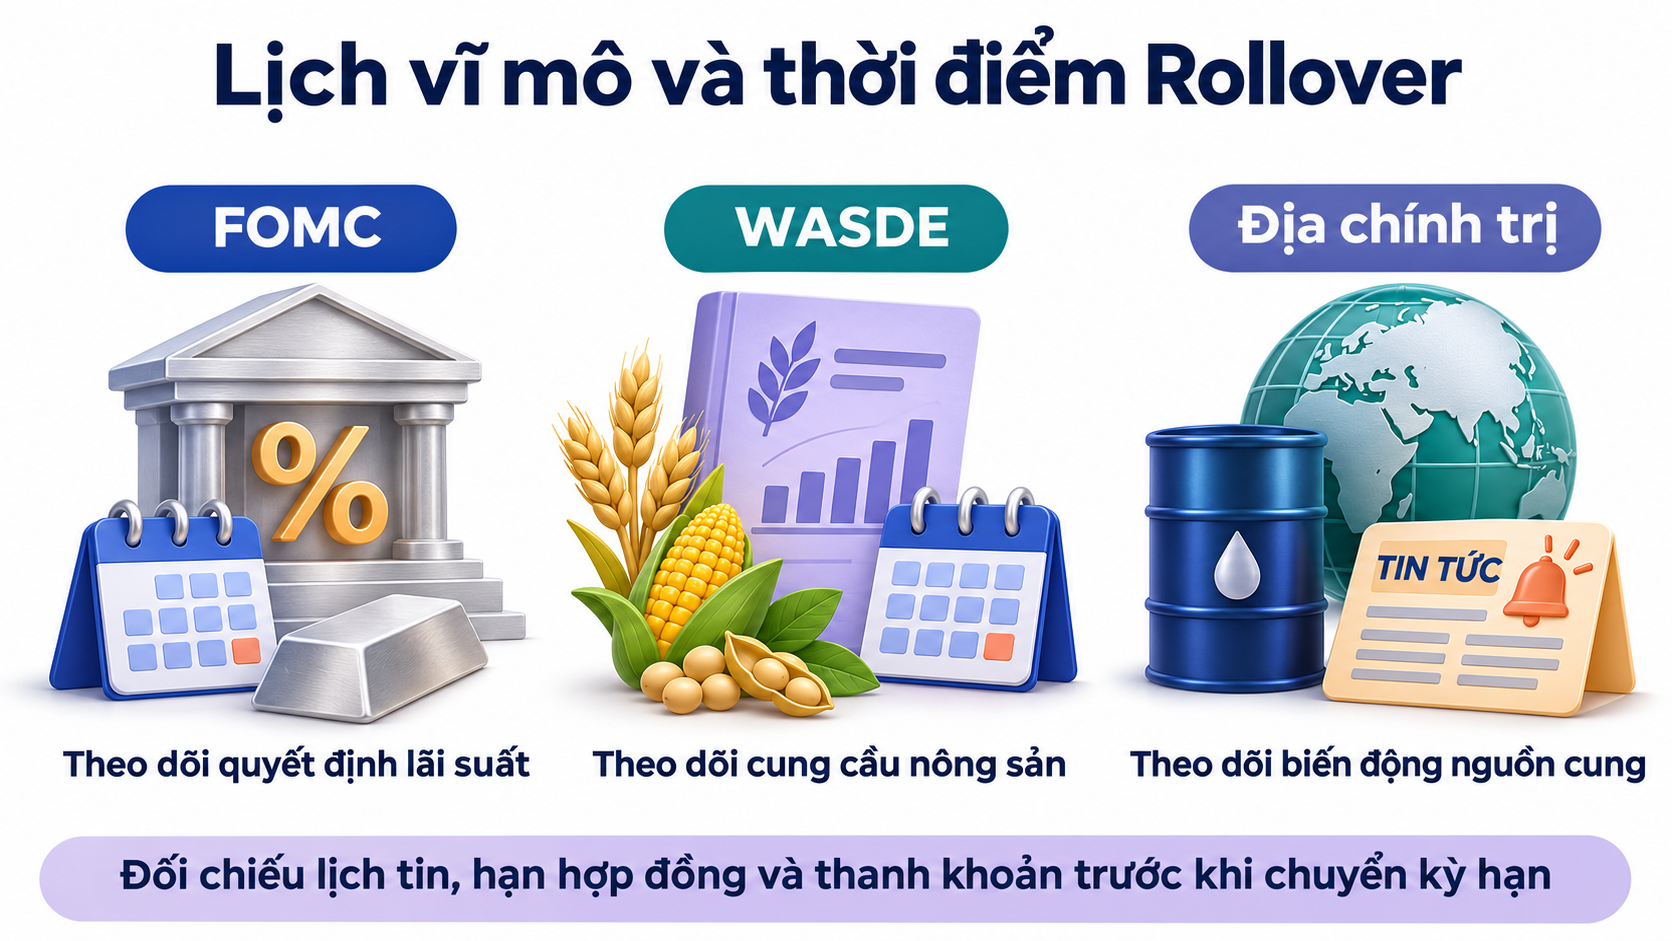
- Các kỳ họp FOMC (Ủy ban Thị trường Mở Liên bang - Mỹ): Lãi suất đồng USD là "kẻ thù" của hàng hóa (đặc biệt là Vàng, Bạc). Các quyết định lãi suất thường được công bố vào giữa các tháng 3, 6, 9, 12. Nếu bạn đang giữ lệnh ở hợp đồng tháng 5, và biết rằng tháng 6 có họp FOMC cực kỳ quan trọng. Bạn nên xem xét việc đảo kỳ hạn trực tiếp sang hẳn hợp đồng tháng 7 hoặc tháng 9 để lệnh của bạn "sống sót" qua cơn bão Volatility của tháng 6.
- Báo cáo Cung Cầu Nông nghiệp Thế giới (WASDE): Công bố vào khoảng ngày 9-12 hàng tháng bởi Bộ Nông nghiệp Mỹ (USDA). Nếu bạn giao dịch Ngô, Lúa mì hay Đậu tương, tuyệt đối không thực hiện thao tác cuộn lệnh (Đóng/Mở) vào ngày ra báo cáo WASDE. Sự chênh lệch Bid/Ask trong những ngày này là một cái máy bào tiền khủng khiếp.
- Khủng hoảng Địa chính trị: Các xung đột vũ trang luôn đẩy thị trường Năng lượng (Dầu thô, Khí tự nhiên) vào trạng thái Backwardation gay gắt. Trong giai đoạn này, chiến thuật ưu tiên là ưu tiên đảo kỳ hạn sớm hơn bình thường (cách 25-30 ngày) để ăn trọn phần Roll Yield dương của phe Mua, trước khi đường cong giá bình ổn trở lại.
8. Tổng kết
Trong giao dịch tài chính phái sinh, khoảng cách giữa một tay mơ và một chuyên gia thường không nằm ở việc ai đoán hướng đi của giá chuẩn hơn, mà nằm ở kỹ năng quản trị vòng đời của một lệnh giao dịch. Đảo kỳ hạn (Rollover) chính là chiếc cầu nối kỹ thuật giúp bạn hiện thực hóa các tầm nhìn dài hạn trên một công cụ tài chính có kỳ hạn ngắn hạn. Đừng để những hợp đồng đáo hạn làm đứt gãy mạch lợi nhuận của bạn, hãy lên kế hoạch "cuộn" lệnh ngay từ hôm nay để đi trọn vẹn những siêu sóng vĩ mô sắp tới!
Nội dung và sản phẩm này thuộc Công ty Cổ phần Chứng khoán Finhay, hoạt động theo Giấy phép số 50/UBCK-GPHĐKD do Ủy ban Chứng khoán Nhà nước cấp ngày 29/12/2006 (được sửa đổi, bổ sung hợp lệ từng thời kỳ).
Cảnh báo rủi ro: Đầu tư tài chính và chứng khoán luôn tiềm ẩn rủi ro biến động thị trường, có thể dẫn đến mất một phần hoặc toàn bộ vốn. Các thông tin được cung cấp chỉ mang tính chất tham khảo, không cấu thành lời khuyên hay khuyến nghị đầu tư. Nhà đầu tư cần tự chịu trách nhiệm với quyết định của mình.
Việc sử dụng dịch vụ đồng nghĩa với việc bạn đã đọc và đồng ý tuân thủ Chính sách bảo mật và sử dụng thông tin của Finhay.
FAQs
Trong thị trường Hợp đồng tương lai (Futures) tập trung qua Sở Giao dịch Hàng hóa (MXV, CME), tính năng Auto-Rollover dành cho nhà đầu tư cá nhân thường bị vô hiệu hóa. Nguyên nhân là do Sở muốn đảm bảo mọi quyết định chuyển tháng (kèm theo rủi ro chênh lệch giá và phí giao dịch) phải được sự đồng ý và thao tác chủ động từ chính nhà đầu tư. Chỉ có các hợp đồng CFD (Chênh lệch giá) trên các sàn Forex OTC mới có cơ chế Auto-Rollover, nhưng lại đi kèm Phí Swap cắt cổ.
Bản chất của Rollover là 2 giao dịch: 1 lệnh Đóng hợp đồng cũ + 1 lệnh Mở hợp đồng mới. Do đó, bạn sẽ phải trả:
- Phí giao dịch (Commission): Gấp đôi mức phí của một chiều giao dịch thông thường (Phí này là cố định/hợp đồng, không thay đổi theo khối lượng tiền lãi).
- Chi phí ẩn (Spread): Mức chênh lệch giữa giá Bid và Ask tại thời điểm bạn khớp 2 lệnh.
Tuyệt đối KHÔNG. Đây là ảo tưởng nguy hiểm nhất. Khi bạn đóng lệnh tháng cũ để Rollover, toàn bộ khoản LỖ thực tế đã được trừ thẳng vào Tiền mặt (Cash Balance) của bạn. Việc mở lệnh ở tháng mới không phải là "xóa cờ làm lại", mà bạn đang bắt đầu một giao dịch mới với số vốn đã bị hao hụt. Nếu vốn Ký quỹ (Free Margin) còn lại không đủ, bạn thậm chí không thể mở được lệnh ở tháng xa.
Các quỹ ETF hàng hóa lớn (Ví dụ: USO - Quỹ ETF Dầu thô) nắm giữ hàng chục ngàn hợp đồng và BẮT BUỘC phải Rollover hàng tháng. Thời điểm các quỹ này ồ ạt xả hàng tháng gần và mua gom tháng xa (thường gọi là Roll Window) sẽ tạo ra một áp lực bóp méo giá khổng lồ. Các quỹ đầu cơ (Hedge Funds) thường lợi dụng việc biết trước "lịch cuộn lệnh" của ETF để chạy trước (Front-running), đẩy giá bất lợi cho ETF. Nhà đầu tư cá nhân cần theo dõi lịch Roll của các quỹ lớn để tránh bị kẹt trong vùng nhiễu loạn này.
Dù rủi ro hướng đi (Directional Risk) được triệt tiêu, lệnh Calendar Spread vẫn có Rủi ro Spread mở rộng/thu hẹp sai dự đoán. Ví dụ bạn cược rằng khoảng cách giá giữa tháng 5 và tháng 7 sẽ thu hẹp, nhưng có sự kiện bất ngờ khiến khoảng cách này giãn to ra, bạn vẫn sẽ bị lỗ. Ngoài ra, thanh khoản của lệnh Spread ở các tháng quá xa đôi khi rất mỏng, dẫn đến khó chốt lời.
 Finhay
 19-11-2026