

Thị trường chứng khoán ngày 22/09 ghi nhận một phiên phục hồi ngoạn mục khi dòng tiền bắt đáy nhập cuộc mạnh mẽ vào nửa cuối phiên chiều. Sức kéo chủ lực đến từ nhóm cổ phiếu Bất động sản, đặc biệt là bộ đôi Vingroup, đã giúp VN-Index dễ dàng lấy lại mốc 1.800 điểm và bù đắp gần như toàn bộ thiệt hại của phiên lao dốc trước đó.
Kết thúc phiên giao dịch:
-
VN-Index: Tăng 17,26 điểm (+0,96%), đóng cửa tại 1.816,93 điểm. Biên độ dao động trong ngày khá rộng, từ mức thấp nhất 1.787,62 điểm lên mức cao nhất 1.828,19 điểm.
-
HNX-Index: Tăng 2,55 điểm, lên mức 276,93 điểm.
-
UPCoM-Index: Giảm nhẹ 0,07 điểm, lùi về 126,30 điểm.
Thanh khoản sụt giảm mạnh, Khối ngoại trở lại mua ròng nhẹ
Trái ngược với đà bứt phá của điểm số, thanh khoản thị trường lại cho thấy sự e dè của dòng tiền chung sau phiên cơ cấu quỹ đầy biến động cuối tuần trước.
-
Thanh khoản: Suy yếu rõ rệt. Tổng giá trị giao dịch trên cả 3 sàn chưa tới 14.000 tỷ đồng (trong đó tổng khối lượng giao dịch toàn thị trường đạt khoảng 539,3 triệu đơn vị, trị giá hơn 12.988 tỷ đồng).
-
Giao dịch khối ngoại: Ghi nhận phiên mua ròng nhẹ với giá trị gần 63 tỷ đồng.
-
Tâm điểm mua ròng: Dòng tiền ngoại tập trung gom SBT (>131 tỷ), MCH (~68 tỷ), VIC (~50 tỷ). Các mã VNM, MSN, CTG, FPT cũng được giải ngân chục tỷ đồng.
-
Tâm điểm bán ròng: Áp lực xả chủ yếu nhắm vào nhóm Tài chính, dẫn đầu là TCB (-87 tỷ), VPB (-49 tỷ), BVH (-45 tỷ), cùng VCB, STB, TCX, MBB.
-
Bức tranh thị trường: VIC “gánh” chỉ số, SSB tiếp tục nằm sàn
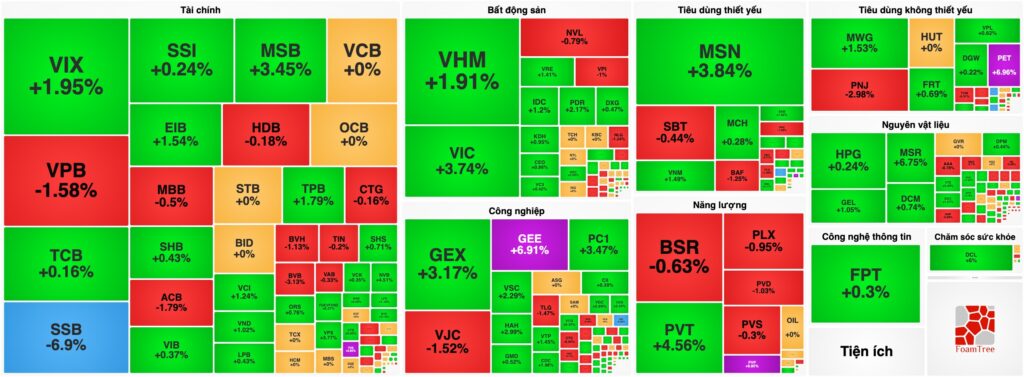
Độ rộng thị trường nghiêng về sắc xanh với 315 mã tăng (20 mã kịch trần) và 261 mã giảm. Tuy nhiên, đà tăng của điểm số mang đậm dấu ấn “kéo trụ” từ một vài cổ phiếu vốn hóa lớn.
1. Nhóm Bất động sản (Sức mạnh từ bộ đôi VIC – VHM)
Nhóm Bất động sản là động lực quan trọng nhất, đóng góp mức tăng ngành 2,75%.
-
VIC (+3,74%) sắm vai “người hùng” khi một mình đóng góp tới 14,6 điểm vào đà tăng của VN-Index.
-
VHM (+1,91%) góp thêm hơn 2 điểm.
-
Lưu ý: Chỉ riêng bộ đôi VIC – VHM đã kéo chỉ số chung tăng hơn 16,6 điểm (trên tổng số 17,26 điểm tăng của VN-Index). Các mã khác như PDR, VRE, IDC cũng duy trì sắc xanh tích cực.
2. Nhóm Bán lẻ & Tiêu dùng (Hiệu ứng kết quả kinh doanh)
-
MSN (+3,84%) bứt phá mạnh mẽ, đóng góp gần 1 điểm cho thị trường. Cổ phiếu này được tiếp sức từ báo cáo kết quả kinh doanh 8 tháng đầu năm tích cực (doanh thu tăng 52%, lợi nhuận sau thuế gấp 2,2 lần cùng kỳ).
-
VNM, MWG, SAB đều giao dịch khả quan.
3. Nhóm Ngân hàng & Tài chính (Phân hóa và Cú sốc SSB)
Dù thị trường tăng mạnh, chỉ số ngành tài chính lại giảm nhẹ 0,11%.
-
Cú sốc SSB: Trở thành tâm điểm tiêu cực khi giảm sàn phiên thứ 2 liên tiếp (về mức 20.900 đồng/cp, trắng bên mua với dư bán sàn gần 1 triệu đơn vị). Áp lực tháo chạy tiếp diễn sau thông tin lượng lớn cổ phiếu (hơn 8,4 triệu đơn vị) được ban lãnh đạo và người nhà đăng ký bán ra.
-
Phần còn lại của nhóm Ngân hàng và Chứng khoán giao dịch giằng co, phân hóa dòng tiền.
4. Các nhóm ngành khác
-
Công nghệ & Công nghiệp: FPT (+0,3%), GEX (+3,17%), PC1 (+3,47%), VSC (+2,29%) hỗ trợ tốt cho đà hồi phục.
-
Vật liệu cơ bản: MSR (+6,75%) tỏa sáng, DCM, GEL tăng nhẹ.
Nhận định & Triển vọng
Phiên tăng hơn 17 điểm ngày 22/09 đã đưa VN-Index nhanh chóng quay trở lại vùng an toàn trên mốc 1.800 điểm. Tuy nhiên, bóc tách cấu trúc nhịp tăng, có thể thấy điểm số chủ yếu được “neo” bởi sức kéo đột biến từ bộ đôi VIC – VHM, trong khi thanh khoản thị trường sụt giảm mạnh so với các phiên trước. Điều này cho thấy dòng tiền lan tỏa chưa thực sự mạnh mẽ và tâm lý giới đầu tư vẫn ưu tiên sự thận trọng sau ngày nâng hạng.
Thị trường đang vận động trong biên độ giằng co rộng (1.780 – 1.830 điểm). Trong bối cảnh thanh khoản thấp, những biến động mạnh từ các cổ phiếu vốn hóa lớn có thể tiếp tục gây nhiễu loạn chỉ số chung. Nhà đầu tư được khuyến nghị duy trì tỷ trọng danh mục cân bằng, tránh mua đuổi trong các nhịp “kéo trụ” thiếu thanh khoản, và tập trung vào bức tranh lợi nhuận quý 3 của từng doanh nghiệp cụ thể để tìm kiếm cơ hội.
 Finhay
 21-09-2026