Giữa bối cảnh thị trường tài chính và y tế có nhiều biến động, việc trang bị một tấm khiên bảo vệ gia đình không còn là lựa chọn, mà là điều kiện bắt buộc. Tuy nhiên, khi bước chân vào thị trường này, hàng triệu người tiêu dùng Việt Nam lập tức rơi vào “ma trận” thông tin. Sự đa dạng của các loại bảo hiểm nhân thọ với những thuật ngữ tài chính phức tạp khiến việc ra quyết định trở nên vô cùng khó khăn. Nếu mua sai, bạn không chỉ lãng phí hàng chục triệu đồng mỗi năm mà còn mang lại sự bực tức khi đáo hạn hợp đồng.
Thực chất, các loại bảo hiểm nhân thọ trên thị trường hoạt động như thế nào? Đâu là sự khác biệt cốt lõi về phí rủi ro và giá trị hoàn lại? Hãy cùng Finhay tìm hiểu qua bài viết dưới đây.
1. Bản chất thực sự của các loại bảo hiểm nhân thọ là gì?
Theo Luật Kinh doanh Bảo hiểm của Việt Nam, bảo hiểm nhân thọ là nghiệp vụ bảo hiểm cho trường hợp người được bảo hiểm sống hoặc chết.
Bản chất của mọi hợp đồng trong bảo hiểm nhân thọ là sự “chuyển giao rủi ro”. Bạn đóng một khoản tiền nhỏ định kỳ (Phí bảo hiểm) cho công ty bảo hiểm. Đổi lại, công ty bảo hiểm cam kết sẽ chi trả một số tiền rất lớn (Số tiền bảo hiểm) cho gia đình bạn nếu bạn không may gặp phải những rủi ro tồi tệ nhất như tử vong, thương tật toàn bộ vĩnh viễn, hoặc mắc bệnh hiểm nghèo.
Bảo hiểm nhân thọ ra đời dựa trên nguyên tắc “Lấy số đông bù cho số ít”. Sự khác biệt giữa các loại bảo hiểm nhân thọ nằm ở việc: Tiền phí bạn đóng vào, sau khi trừ đi chi phí bảo vệ rủi ro và chi phí vận hành, phần tiền dư ra sẽ được xử lý như thế nào (không hoàn lại, tích lũy an toàn, hay đem đi đầu tư rủi ro cao).
>> Đọc thêm: Bảo hiểm nhân thọ là gì? Có nên mua bảo hiểm nhân thọ không?
2. Phân loại và giải phẫu chi tiết 5 các loại bảo hiểm nhân thọ phổ biến nhất (2026)
Trên thị trường hiện nay, Cục Quản lý Giám sát Bảo hiểm – Bộ Tài chính cấp phép cho rất nhiều sản phẩm, nhưng tựu trung lại, bảo hiểm nhân thọ được chia thành 5 nhóm nền tảng sau đây.
Bảo hiểm nhân thọ tử kỳ (Term Life Insurance)
-
Cơ chế hoạt động: Bạn đóng phí để được bảo vệ sinh mạng trong một khoảng thời gian nhất định (ví dụ: 10 năm, 15 năm, 20 năm). Nếu rủi ro tử vong xảy ra trong thời hạn này, người thân nhận được tiền đền bù. Nếu bạn sống khỏe mạnh đến hết hạn hợp đồng, hợp đồng kết thúc và bạn không nhận lại được đồng nào.
-
Ưu điểm: Phí cực kỳ rẻ. Với mức phí chỉ bằng 1/5 hoặc 1/10 so với các loại khác, bạn đã có thể mua được mệnh giá bảo vệ lên tới hàng tỷ đồng.
-
Nhược điểm: Không có giá trị tích lũy (Cash Value = 0). Hết hạn là mất phí.
-
Phù hợp với: Những người là trụ cột kinh tế chính, có ngân sách eo hẹp nhưng đang gánh khoản nợ lớn (ví dụ: vay mua nhà, mua xe) và cần bảo vệ sinh mạng để không để lại nợ cho vợ/con.
Bảo hiểm tử kỳ là dạng cơ bản, cổ điển và có chi phí rẻ nhất trong tất cả các loại bảo hiểm nhân thọ.
>> Đọc thêm: Bảo hiểm tử kỳ là gì? 5 điều phải biết khi mua bảo hiểm tử kỳ
Bảo hiểm nhân thọ trọn đời (Whole Life Insurance)
Trái ngược với tử kỳ, bảo hiểm trọn đời bảo vệ bạn cho đến lúc mất (thường được thiết kế đáo hạn ở tuổi 99).
-
Cơ chế hoạt động: Trong số các loại bảo hiểm nhân thọ, đây là sản phẩm có mức phí đóng cố định trong suốt cuộc đời. Một phần phí dùng để trả cho rủi ro, phần còn lại được công ty đưa vào quỹ dự trữ để sinh lời với mức lãi suất đảm bảo. Khi bạn hủy hợp đồng, bạn sẽ nhận được Giá trị hoàn lại (Cash Surrender Value).
-
Ưu điểm: Bảo vệ trắc ẩn suốt đời. Chắc chắn gia đình sẽ nhận được tiền bồi thường (vì ai rồi cũng sẽ qua đời). Giá trị hoàn lại tăng dần đều đặn và an toàn.
-
Nhược điểm: Phí đóng rất cao (cao nhất trong các loại bảo hiểm nhân thọ). Lãi suất tích lũy thường rất thấp, khó đánh bại được lạm phát trong dài hạn.
Bảo hiểm nhân thọ hỗn hợp / Sinh kỳ (Endowment)
-
Cơ chế hoạt động: Kết hợp giữa bảo vệ rủi ro và tiết kiệm có kỳ hạn. Thường được thiết kế dưới dạng quỹ giáo dục cho con (khi con 18 tuổi sẽ nhận một cục tiền) hoặc quỹ hưu trí (đáo hạn năm 60 tuổi).
-
Ưu điểm: Mang tính kỷ luật tiết kiệm cao. Đảm bảo chắc chắn một khoản tiền trong tương lai dù bạn có gặp rủi ro hay không. Thường được chia “bảo tức” hàng năm.
-
Nhược điểm: Mệnh giá bảo vệ (Số tiền đền bù) tương đối thấp so với số phí bỏ ra. Tính linh hoạt kém, nếu rút tiền sớm trong những năm đầu sẽ chịu phạt rất nặng và gần như mất trắng.
Đây là “đứa con cưng” của thị trường Việt Nam trong giai đoạn 2000 – 2015.
Bảo hiểm liên kết chung (Universal Life – UL)
-
Cơ chế hoạt động: Tách bạch rõ ràng giữa phần “Bảo vệ” và “Tích lũy”. Phần tiền dư ra sau khi trừ các loại chi phí sẽ được đổ vào Quỹ liên kết chung. Quỹ này chủ yếu đầu tư vào Trái phiếu Chính phủ, tiền gửi ngân hàng, mang lại mức lãi suất công bố hàng tháng (thường dao động từ 4% – 6%/năm) và luôn có một mức Lãi suất cam kết tối thiểu (dù thị trường sập, bạn vẫn có lãi).
-
Ưu điểm: Tính linh hoạt cực cao. Bạn có thể tăng/giảm số tiền bảo hiểm, đóng phí linh hoạt (đóng ít hơn hoặc đóng thêm tiền), và được phép rút tiền từ giá trị tài khoản bất cứ lúc nào.
-
Nhược điểm: Chi phí ban đầu trong 3 năm đầu tiên rất cao (thường trừ từ 60% – 85% số tiền bạn đóng vào). Lãi suất đầu tư chỉ ở mức trung bình – thấp.
Từ năm 2015 trở đi, dòng sản phẩm Universal Life (UL) thống trị thị trường, chiếm hơn 50% thị phần trong các loại bảo hiểm nhân thọ.
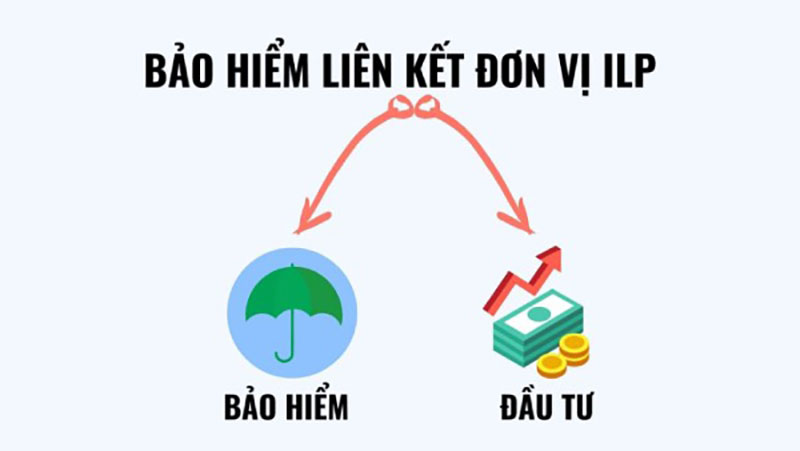
Bảo hiểm liên kết đơn vị (Unit-Linked / ILP)
-
Cơ chế hoạt động: Tương tự UL, nhưng thay vì công ty bảo hiểm quyết định đầu tư vào đâu, BẠN là người tự chọn quỹ để đầu tư (Quỹ Cổ phiếu, Quỹ Trái phiếu, Quỹ Cân bằng). Tiền của bạn được quy đổi thành các “Đơn vị quỹ” (Units).
-
Ưu điểm: Khả năng sinh lời cao, vượt trội lạm phát nếu thị trường chứng khoán tăng trưởng tốt. Rất minh bạch về giá trị tài sản từng ngày.
-
Nhược điểm: Khách hàng hưởng toàn bộ lợi nhuận nhưng cũng chịu toàn bộ rủi ro. Công ty bảo hiểm không cam kết lãi suất tối thiểu. Nếu thị trường chứng khoán suy thoái, giá trị tài khoản của bạn có thể chia năm xẻ bảy, thậm chí không đủ tiền để trừ phí rủi ro hàng tháng khiến hợp đồng mất hiệu lực.
Đây là sản phẩm phức tạp nhất, rủi ro nhất nhưng cũng có tiềm năng sinh lời cao nhất trong số các loại bảo hiểm nhân thọ.
bao-hiem-lien-ket-chung-la-gi
>> Đọc thêm: TOP 10 các công ty bảo hiểm nhân thọ uy tín hàng đầu Việt Nam (Cập nhật 2026)
3. Bảng so sánh các loại bảo hiểm nhân thọ chi tiết nhất
| Tiêu chí | Tử kỳ (Term Life) | Trọn đời (Whole Life) | Hỗn hợp (Endowment) | Liên kết chung (UL) | Liên kết đơn vị (ILP) |
|---|---|---|---|---|---|
| Mục đích chính | Thuần bảo vệ sinh mạng | Bảo vệ dài hạn & Tích lũy | Tiết kiệm kỷ luật (Hưu trí/Giáo dục) | Bảo vệ & Tích lũy linh hoạt | Bảo vệ & Đầu tư rủi ro cao |
| Phí bảo hiểm | Rất thấp (Rẻ nhất) | Rất cao | Trung bình – Cao | Trung bình (Linh hoạt) | Trung bình (Linh hoạt) |
| Mệnh giá bảo vệ | Rất cao | Thấp | Thấp | Cao | Cao |
| Giá trị hoàn lại (Cash Value) | Không có | Có (Tăng chậm, chắc chắn) | Có (Được chia bảo tức) | Có (Sinh lời theo lãi suất công bố) | Có (Phụ thuộc vào giá Đơn vị Quỹ, có thể lỗ) |
| Lãi suất cam kết | N/A | Có cam kết | Có cam kết | Có cam kết mức tối thiểu | KHÔNG cam kết (Tự chịu rủi ro) |
| Tính linh hoạt đóng phí | Cố định, không linh hoạt | Cố định, bắt buộc đóng đủ | Bắt buộc đóng đủ theo hợp đồng | Rất linh hoạt (Sau năm thứ 3-4) | Rất linh hoạt (Sau năm thứ 3-4) |
| Tính minh bạch chi phí | Thấp | Thấp | Thấp | Rất cao (Tách bạch rõ phí rủi ro và đầu tư) | Rất cao (Có báo cáo NAV quỹ định kỳ) |
💡 Lời khuyên: Khi so sánh các loại bảo hiểm nhân thọ, không có sản phẩm nào là “tốt nhất” tuyệt đối, mà chỉ có sản phẩm “phù hợp nhất” với khẩu vị rủi ro và bức tranh tài chính của cá nhân bạn.
4. Bài toán thực tế: So sánh các loại bảo hiểm nhân thọ qua lăng kính Toán học
“Buy Term and Invest the Rest” là chiến lược mua bảo hiểm tử kỳ rồi đem phần tiền chênh lệch đi tự đầu tư. Bài toán dưới đây đặt triết lý nổi tiếng trong giới tài chính này cạnh phương án mua bảo hiểm liên kết chung, để so sánh hai cách sử dụng cùng một ngân sách.
Nhiều nhà tư vấn thường khuyên khách hàng mua các gói Liên kết chung (UL) hoặc Liên kết đơn vị (ILP) vì “vừa được bảo vệ, vừa có lãi cao”. Tuy nhiên, liệu đây có phải là cách tối ưu nhất? Chúng ta hãy cùng dùng toán học để làm rõ.
Giả định thực tế:
-
Anh Nam, 30 tuổi, không hút thuốc. Ngân sách dành cho bảo hiểm và đầu tư: 20.000.000 VNĐ/năm.
-
Mục tiêu: Cần Mệnh giá bảo vệ sinh mạng là 1.5 Tỷ VNĐ trong vòng 15 năm tới (để bảo vệ rủi ro vay nợ mua nhà).
-
Đánh giá qua thời gian: Sau 15 năm.
Chiến lược 1: Mua Bảo hiểm Liên kết chung (UL)
Anh Nam dùng toàn bộ 20.000.000 VNĐ/năm để mua một gói bảo hiểm UL.
-
Bảo vệ: Sinh mạng 1.5 Tỷ VNĐ.
-
Dòng tiền: Trong những năm đầu, tiền của anh Nam bị trừ Phí ban đầu rất lớn (Ví dụ: Năm 1 trừ 70%, Năm 2 trừ 50%, Năm 3 trừ 20%). Sau đó hàng tháng tài khoản bị trừ Phí quản lý rủi ro (để duy trì cái khiên 1.5 tỷ) và Phí quản lý hợp đồng. Phần tiền ít ỏi còn lại mới đem đi nhân với lãi suất công bố (giả định duy trì mức 5%/năm).
-
Kết quả sau 15 năm (Ước tính): Do bị “bào mòn” bởi quá nhiều loại phí trong hệ thống, Giá trị hoàn lại thực tế của anh Nam sau 15 năm thường chỉ xấp xỉ tổng số tiền đã đóng vào, hoặc nhỉnh hơn một chút. Tổng tiền thu về: Khoảng 320.000.000 VNĐ.
Chiến lược 2: “Buy Term and Invest the Rest”
-
Mua bảo vệ: Anh mua một gói Bảo hiểm Tử kỳ với mệnh giá 1.5 Tỷ VNĐ thời hạn 15 năm. Phí bảo hiểm tử kỳ rất rẻ, chỉ khoảng 4.000.000 VNĐ/năm. (Khoản tiền này xem như chi phí chìm, mất đi hoàn toàn).
-
Đầu tư phần chênh lệch: Số tiền dư ra hàng năm là: 20.000.000−4.000.000=16.000.000 VNĐ/năm. Anh Nam dùng số tiền này để tự đầu tư tích sản thông qua ứng dụng Finhay, mua chứng chỉ quỹ Cổ phiếu/Trái phiếu, hoặc tự đầu tư chứng khoán với kỳ vọng lợi nhuận trung bình 10%/năm.
Tính toán Giá trị tương lai (FV – Future Value) sau 15 năm: Sử dụng công thức tính lãi kép cho dòng tiền đều (giả định đầu tư vào cuối mỗi năm):
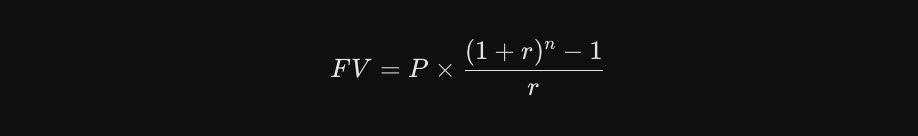
Trong đó:
-
P=16.000.000 VNĐ (Số tiền đầu tư mỗi năm)
-
r=10% hoặc 0.10 (Lãi suất/năm)
-
n=15 (Số năm đầu tư)
Kết luận từ bài toán: Bằng việc hiểu sâu bản chất và so sánh các loại bảo hiểm nhân thọ, anh Nam chọn Chiến lược 2. Anh vừa đảm bảo được mức bảo vệ sinh mạng 1.5 Tỷ VNĐ (như Chiến lược 1), vừa cầm về tay hơn 508 triệu VNĐ sau 15 năm (cao hơn gần 190 triệu so với việc giao toàn bộ tiền cho công ty bảo hiểm qua gói UL).
Đây chính là lý do vì sao các chuyên gia tài chính luôn khuyên bạn: “Bảo hiểm là để bảo vệ, đừng biến bảo hiểm thành công cụ đầu tư chính”.
5. Hướng dẫn chọn các loại bảo hiểm nhân thọ phù hợp theo từng giai đoạn cuộc đời
Để tối ưu hóa chi phí, bạn không thể mua bảo hiểm theo cảm tính. Sự lựa chọn giữa các loại bảo hiểm nhân thọ phải bám sát theo độ tuổi và trách nhiệm tài chính của bạn.
Giai đoạn Độc thân, mới đi làm (Tuổi 22 – 28)
-
Đặc điểm: Thu nhập ở mức cơ bản, chưa có người phụ thuộc (vợ/chồng/con cái), gánh nặng tài chính thấp.
-
Nhu cầu: Chủ yếu cần bảo vệ sức khỏe, hỗ trợ chi phí y tế nếu không may ốm đau, tai nạn. Không cần mệnh giá tử vong quá cao.
-
Loại bảo hiểm khuyên dùng: Thẻ bảo hiểm y tế cao cấp (Health Care) mua rời, hoặc một gói Bảo hiểm Liên kết chung (UL) với mức phí đóng thấp (10-15 triệu/năm), gắn kèm nhiều quyền lợi bổ trợ như trợ cấp nằm viện, tai nạn.
Giai đoạn Gia đình trẻ, có con nhỏ và nợ ngân hàng (Tuổi 28 – 40)
-
Đặc điểm: Đây là giai đoạn rủi ro nhất. Bạn là “cỗ máy in tiền” chính của gia đình. Bạn vừa phải nuôi con nhỏ, vừa gánh các khoản nợ vay mua nhà, mua xe. Nếu “cỗ máy” này dừng lại, gia đình sẽ sụp đổ.
-
Nhu cầu: Cần một số tiền đền bù khổng lồ (Mệnh giá bảo vệ cao) với mức phí đóng rẻ nhất có thể, tránh làm kẹt dòng tiền sinh hoạt.
-
Loại bảo hiểm khuyên dùng: Bảo hiểm Tử kỳ (Term Life) là lựa chọn vàng. Hãy mua mệnh giá bằng đúng dư nợ ngân hàng + chi phí nuôi con đến năm 18 tuổi. Nếu có ngân sách rủng rỉnh hơn, hãy kết hợp Bảo hiểm Liên kết đơn vị (ILP) để vừa bảo vệ cao, vừa tích lũy quỹ giáo dục dài hạn cho con, nhưng phải xác định rõ rủi ro đầu tư.
Giai đoạn Tiền hưu trí (Tuổi 45 – 55)
-
Đặc điểm: Con cái đã trưởng thành, nợ nần đã trả xong, thu nhập tích lũy ở mức cao. Mối quan tâm lớn nhất là bệnh tật tuổi già và chuẩn bị quỹ hưu trí an nhàn.
-
Nhu cầu: Chăm sóc sức khỏe, bệnh hiểm nghèo và tích lũy an toàn tuyệt đối.
-
Loại bảo hiểm khuyên dùng: Bảo hiểm Hỗn hợp (Endowment) hoặc tiếp tục duy trì Liên kết chung (UL) nhưng giảm mệnh giá bảo vệ sinh mạng xuống mức tối thiểu (để giảm phí rủi ro bị trừ hàng tháng), tối ưu hóa dòng tiền dồn vào giá trị tài khoản tích lũy chờ ngày hưu trí. Tuyệt đối không nên tham gia các gói đầu tư rủi ro cao (ILP) ở độ tuổi này vì không còn đủ thời gian để chờ thị trường phục hồi nếu có khủng hoảng.
6. Những sai lầm “đốt tiền” khi tìm hiểu các loại bảo hiểm nhân thọ
-
Nhìn bảng minh họa lãi suất và tin đó là sự thật: Bảng minh họa ở mức 7% – 8.5% chỉ là con số GIẢ ĐỊNH trong điều kiện thị trường lý tưởng. Số tiền thực tế bạn nhận được có thể thấp hơn rất nhiều (đặc biệt ở các gói Liên kết đơn vị). Hãy yêu cầu đại lý chạy bảng minh họa ở mức lãi suất Đảm bảo (hoặc mức thấp) để xem tình huống xấu nhất.
-
Đồng nhất Bảo hiểm với Gửi tiết kiệm Ngân hàng: Đây là chiêu trò tư vấn sai lệch phổ biến nhất. Khách hàng nghĩ đóng 100 triệu vào bảo hiểm sẽ sinh lãi như gửi ngân hàng. Sự thật là, 100 triệu đó sẽ bị trừ đi Phí ban đầu (từ 50-80% trong năm đầu), Phí rủi ro, Phí quản lý. Số tiền mang đi sinh lãi chỉ còn một phần nhỏ. Bảo hiểm là để dự phòng rủi ro, không phải kênh sinh lời nhanh.
-
Kê khai y tế không trung thực: Dù bạn chọn bất kỳ sản phẩm nào, nếu bạn che giấu bệnh nền (dù là bệnh nhỏ như đau dạ dày, viêm gan B) để được duyệt hợp đồng nhanh, công ty bảo hiểm có quyền TỪ CHỐI CHI TRẢ 100% khi rủi ro xảy ra vì vi phạm nguyên tắc “Trung thực tuyệt đối”. Đừng nghe lời đại lý xúi giục bỏ qua các tiểu sử bệnh tật.
-
Mua hợp đồng quá sức với thu nhập: Quy tắc vàng trong tài chính là chỉ trích từ 8% đến 12% tổng thu nhập hàng năm để đóng bảo hiểm nhân thọ. Nếu bạn cố rướn đóng mức phí quá cao, khi kinh tế khó khăn, bạn sẽ mất khả năng đóng phí và buộc phải hủy hợp đồng, dẫn đến tổn thất nặng nề.
90% khách hàng thường mắc phải những lầm tưởng dẫn đến việc hủy hợp đồng giữa chừng và mất trắng tài sản.
7. Kết luận
Thế giới của các loại bảo hiểm nhân thọ không hề đáng sợ và lừa lọc như nhiều lời đồn đại, miễn là bạn trang bị đủ kiến thức để tự soi sáng con đường của mình. Việc hiểu thấu đáo bản chất của từng sản phẩm, biết cách đọc các khoản phí ẩn và khôn ngoan so sánh các loại bảo hiểm nhân thọ bằng tư duy toán học sẽ giúp bạn không bao giờ trở thành nạn nhân của những lời tư vấn sai lệch.
Bảo hiểm nhân thọ là một công cụ bảo vệ rủi ro vĩ đại của nhân loại, nhưng nó không phải là công cụ làm giàu. Hãy kết hợp nó một cách khéo léo với các kế hoạch đầu tư, tích lũy dài hạn để tạo ra một cuộc đời tự do, an tâm và thịnh vượng cho chính bạn và những người thân yêu.
FAQs
Năm nhóm phổ biến gồm tử kỳ, trọn đời, hỗn hợp, liên kết chung và liên kết đơn vị. Để lựa chọn theo nhu cầu, bạn nên so sánh các nhóm theo mục đích, mức phí, quyền lợi bảo vệ, giá trị hoàn lại, lãi suất và tính linh hoạt.
Theo cơ chế tử kỳ, phí dùng để duy trì bảo vệ trong thời hạn xác định và không hình thành giá trị tích lũy. Nếu người được bảo hiểm sống đến hết thời hạn, hợp đồng kết thúc mà không có khoản hoàn lại theo mô hình này.
Với UL, phần tiền tích lũy được đưa vào quỹ liên kết chung theo cơ chế của doanh nghiệp bảo hiểm. Với ILP, người tham gia lựa chọn quỹ, tiền được quy đổi thành đơn vị quỹ và giá trị tài khoản thay đổi theo kết quả đầu tư.
Ví dụ đặt ngân sách 20 triệu đồng mỗi năm, mức bảo vệ 1,5 tỷ đồng và thời gian so sánh 15 năm. Ở phương án tử kỳ kết hợp tự đầu tư, phí bảo vệ là 4 triệu đồng và khoản đầu tư là 16 triệu đồng mỗi năm, với kỳ vọng lợi nhuận 10%/năm.
Không có sản phẩm tốt nhất tuyệt đối, mà có sản phẩm phù hợp với khẩu vị rủi ro và tình hình tài chính của từng người. Bạn cần đối chiếu nhu cầu bảo vệ, người phụ thuộc, ngân sách và mục tiêu tích lũy trước khi chọn.
 Finhay
 24-09-2026