Nếu bạn đã quen với việc gửi tiết kiệm hay sử dụng các gói tích lũy HayBond tự động và giờ đây muốn “nâng cấp” kỹ năng quản lý tài chính của mình, HayBond Plus chính là trạm dừng chân tiếp theo.
Thay vì để hệ thống tự phân bổ, HayBond Plus trao cho bạn đặc quyền tự đi “siêu thị trái phiếu”: tự chọn doanh nghiệp, tự chốt kỳ hạn và nắm giữ trực tiếp. Nghe có vẻ phức tạp? Đừng lo, bài viết này sẽ hướng dẫn bạn cách xây dựng danh mục trái phiếu với Haybond Plus, từng bước mua mã trái phiếu đầu tiên chỉ với vài thao tác đơn giản trên ứng dụng Finhay.
HayBond Plus được vận hành bởi Công ty Cổ phần Chứng khoán Finhay (FHSC); tổ chức phát hành từng trái phiếu chịu nghĩa vụ thanh toán theo điều khoản của mã đó. Đây là khoản đầu tư có rủi ro, không phải tiền gửi tiết kiệm. Các giá, coupon và số tháng dưới đây là ví dụ minh họa giao diện, cần được đối chiếu lại trên ứng dụng trước khi xác nhận mua.
1. Cần chuẩn bị gì trước khi “đi siêu thị” HayBond Plus?
Trước khi bắt đầu chốt mã trái phiếu đầu tiên, hãy đảm bảo bạn đã trang bị đủ 3 yếu tố sau để giao dịch diễn ra mượt mà nhất:
-
Tài khoản đã xác thực (KYC): Vì HayBond Plus liên quan đến việc bạn trực tiếp đứng tên sở hữu tài sản pháp lý, tài khoản Finhay của bạn cần hoàn tất bước xác thực danh tính bằng CCCD/CMND.
-
Nguồn vốn nhàn rỗi rõ ràng: Hãy xác định trước số tiền này bạn có thể “bỏ quên” trong bao lâu (6 tháng, 1 năm hay 3 năm?). Điều này giúp bạn nhắm chuẩn xác ngày đáo hạn ở Bước 1.
-
Tiền trong tài khoản khả dụng: Nạp tiền sẵn vào tài khoản Finhay.
2. Hướng dẫn cách xây dựng danh mục trái phiếu với HayBond Plus
Bước 1: Truy cập và khám phá “Siêu thị” trái phiếu
Bước đầu tiên để làm chủ danh mục là tìm kiếm một mã trái phiếu phù hợp với kế hoạch tài chính của bạn:
-
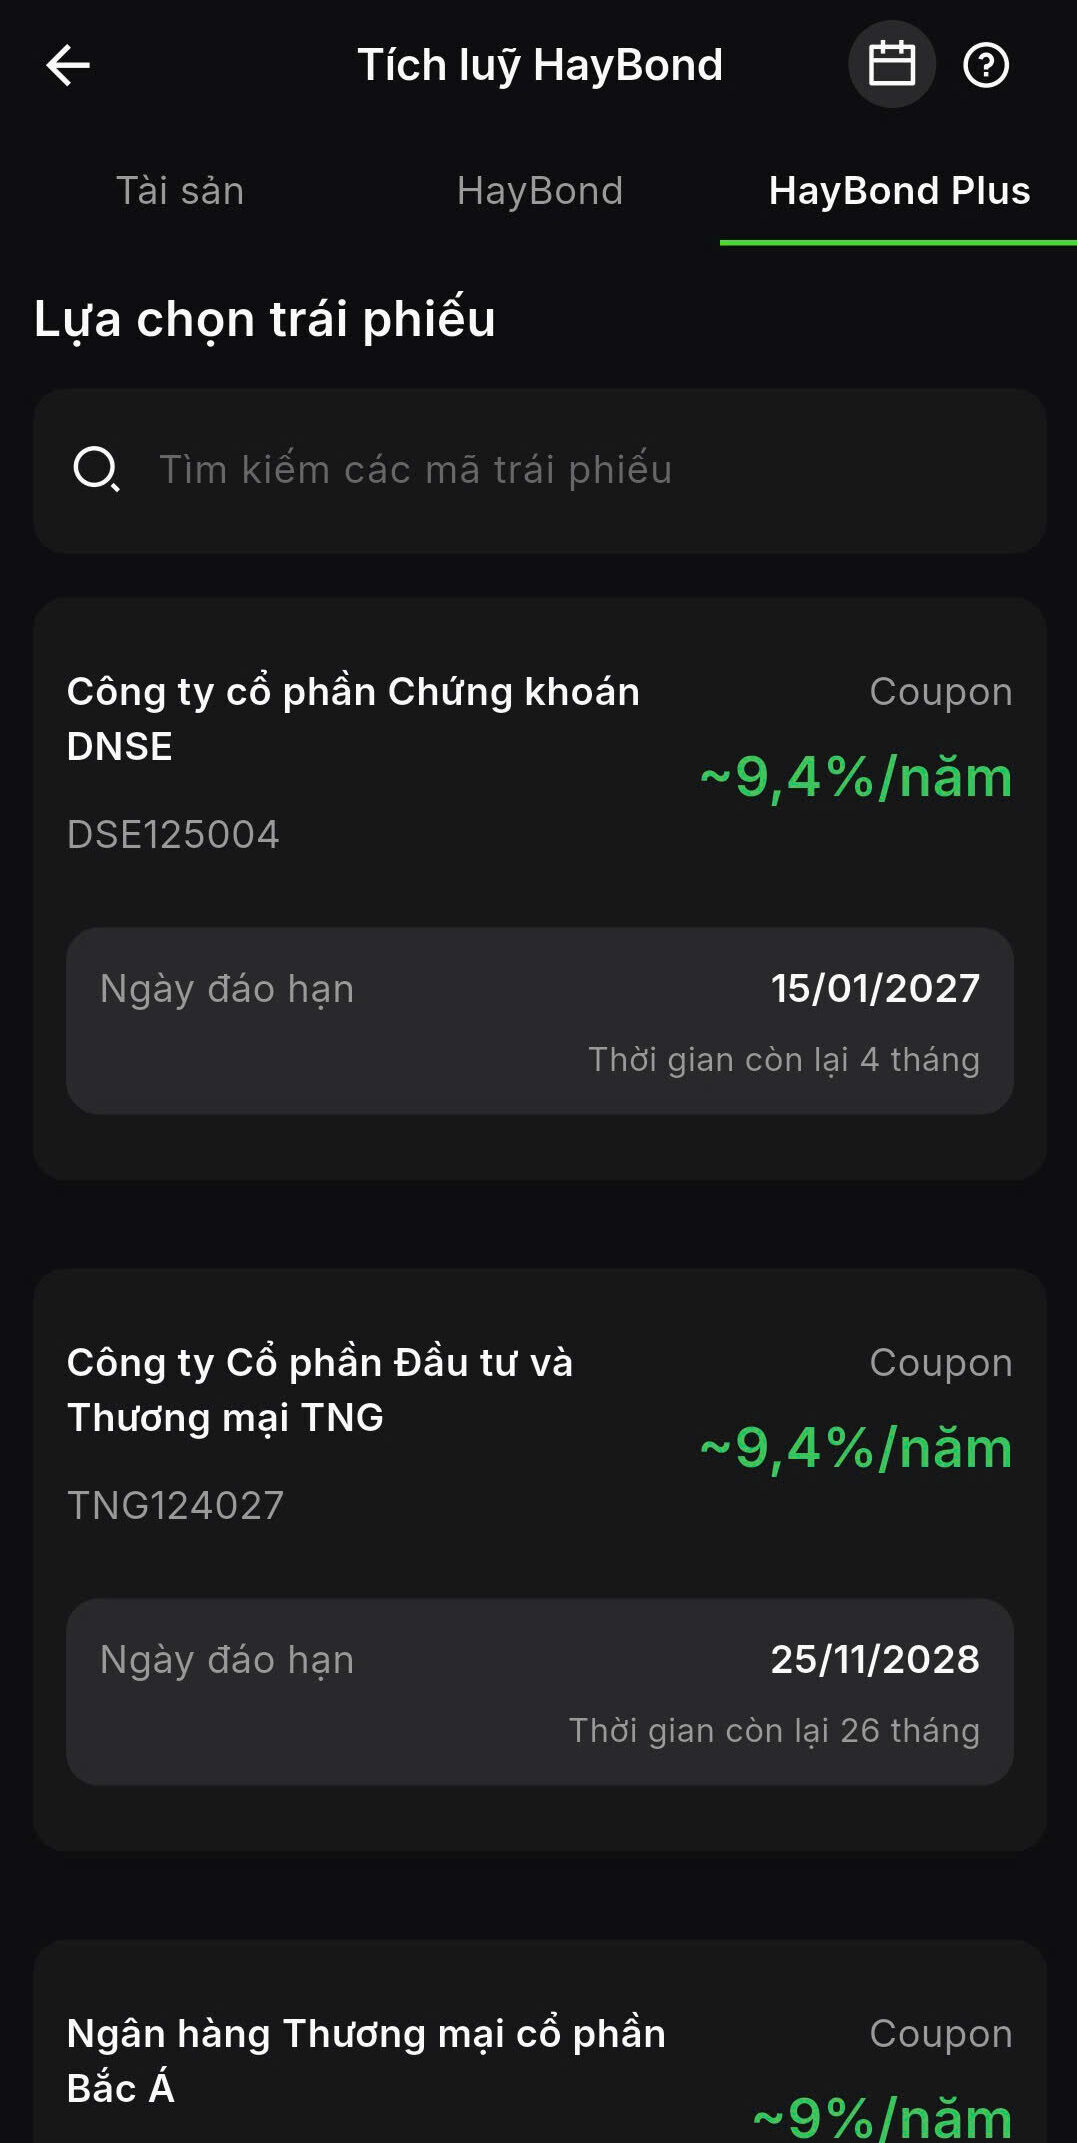
Mở ứng dụng, vào mục Tích lũy HayBond và chọn chuyển sang thẻ HayBond Plus.
-
Giao diện sẽ hiển thị các mã nổi bật như Chứng khoán DNSE, Đầu tư và Thương mại TNG, hay Ngân hàng Bắc Á,….
-
Ngay tại màn hình tổng quan này, bạn có thể đối chiếu nhanh 2 thông số quan trọng nhất của mỗi mã trước khi bấm vào xem chi tiết:
- Coupon (lãi suất trái phiếu): bạn có thể thấy các mức như khoảng 9%/năm hoặc 9,4%/năm trong ví dụ giao diện. Coupon cần được đọc cùng giá mua, kỳ trả lãi và điều khoản trái phiếu; không đồng nhất tỷ lệ này với lợi suất thực nhận hay dùng riêng nó để so sánh với tiền gửi ngân hàng.
- Ngày đáo hạn & Thời gian còn lại: ví dụ 4 tháng hoặc 26 tháng. Hãy kết hợp lịch hoàn trả gốc với giá mua, dòng coupon dự kiến và nhu cầu sử dụng tiền; khả năng nhận đủ, đúng hạn còn phụ thuộc nghĩa vụ thanh toán của tổ chức phát hành.
Đứng trước nhiều lựa chọn hấp dẫn, nếu bạn bối rối không biết mua mã nào, hãy áp dụng 2 mẹo nhỏ của các nhà đầu tư sành sỏi:
- Quy tắc “Không bỏ chung một giỏ”: ví dụ chia 50% vào trái phiếu ngân hàng và 50% vào trái phiếu công ty chứng khoán có thể giúp phân tán tập trung ngành, nhưng không bảo đảm an toàn tối đa hay lợi suất cao hơn. Bạn vẫn cần đánh giá tài chính, thứ tự ưu tiên thanh toán và điều khoản của từng mã.
-
Chiến lược “Ting ting” hàng quý: Hãy để ý “Tần suất trả Coupon“. Bạn có thể mua 2 mã trái phiếu có lịch trả lãi lệch nhau (ví dụ: một mã trả lãi tháng 1, 7 và một mã trả lãi tháng 4, 10). Vậy là gần như quý nào bạn cũng có dòng tiền thụ động đổ về tài khoản.
Bước 2: Đọc hiểu các thông số chi tiết (Bước quan trọng nhất)
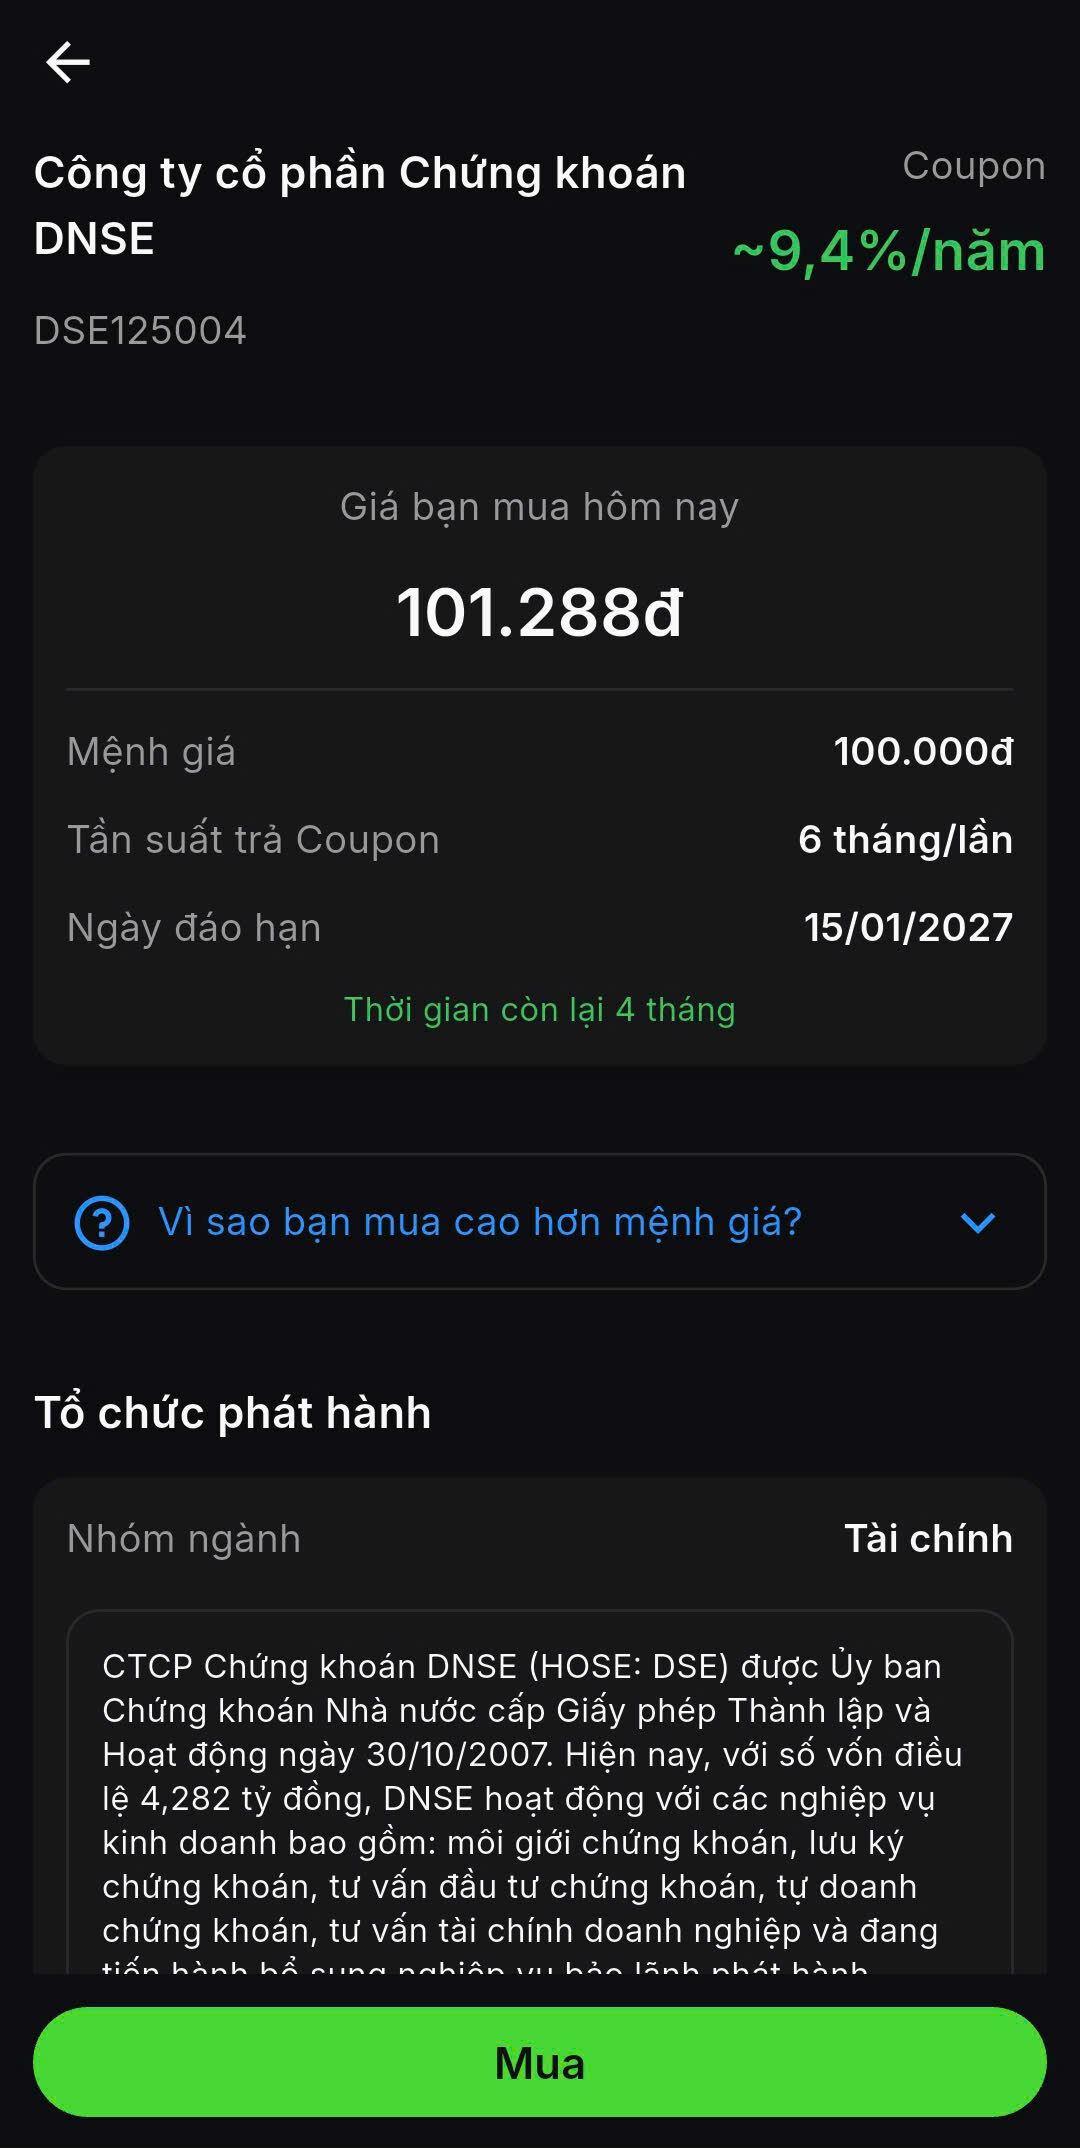
Sau khi chọn được một cái tên ưng ý (ví dụ: Trái phiếu DNSE), hãy bấm vào đó để xem chi tiết.
-
Giá bạn mua hôm nay (Ví dụ: 101.288đ): Đây là số tiền thực tế bạn phải bỏ ra để mua 1 trái phiếu ở thời điểm hiện tại. Nó có thể cao hơn hoặc thấp hơn mệnh giá tùy vào diễn biến thị trường.
- Mệnh giá (ví dụ 100.000đ): đây là căn cứ xác định khoản gốc theo điều khoản trái phiếu, khác với giá bạn mua trên thị trường. Doanh nghiệp có nghĩa vụ thanh toán khi đến hạn; việc thực nhận vẫn phụ thuộc khả năng thực hiện nghĩa vụ của tổ chức phát hành.
- Tần suất trả Coupon (ví dụ 6 tháng/lần): đây là lịch trả lãi dự kiến theo điều khoản của mã trái phiếu, giúp bạn lên kế hoạch dòng tiền. Hãy theo dõi thông báo thực hiện quyền và tiền về tài khoản, vì đến ngày dự kiến không tự bảo đảm doanh nghiệp sẽ thanh toán đầy đủ, đúng hạn.
-
Tổ chức phát hành: Kéo xuống dưới, bạn sẽ thấy một đoạn tóm tắt về lịch sử hình thành, vốn điều lệ và ngành nghề kinh doanh của công ty (Ví dụ: DNSE là công ty chứng khoán được UBCKNN cấp phép từ năm 2007). Hãy đọc kỹ để biết biết dòng tiền của mình đang đi về đâu.
Bước 3: Đặt lệnh mua và chính thức nắm giữ
Khi đã hoàn toàn yên tâm với lựa chọn của mình, bạn bấm vào nút “Mua” màu xanh lá cây để chuyển sang màn hình giao dịch .
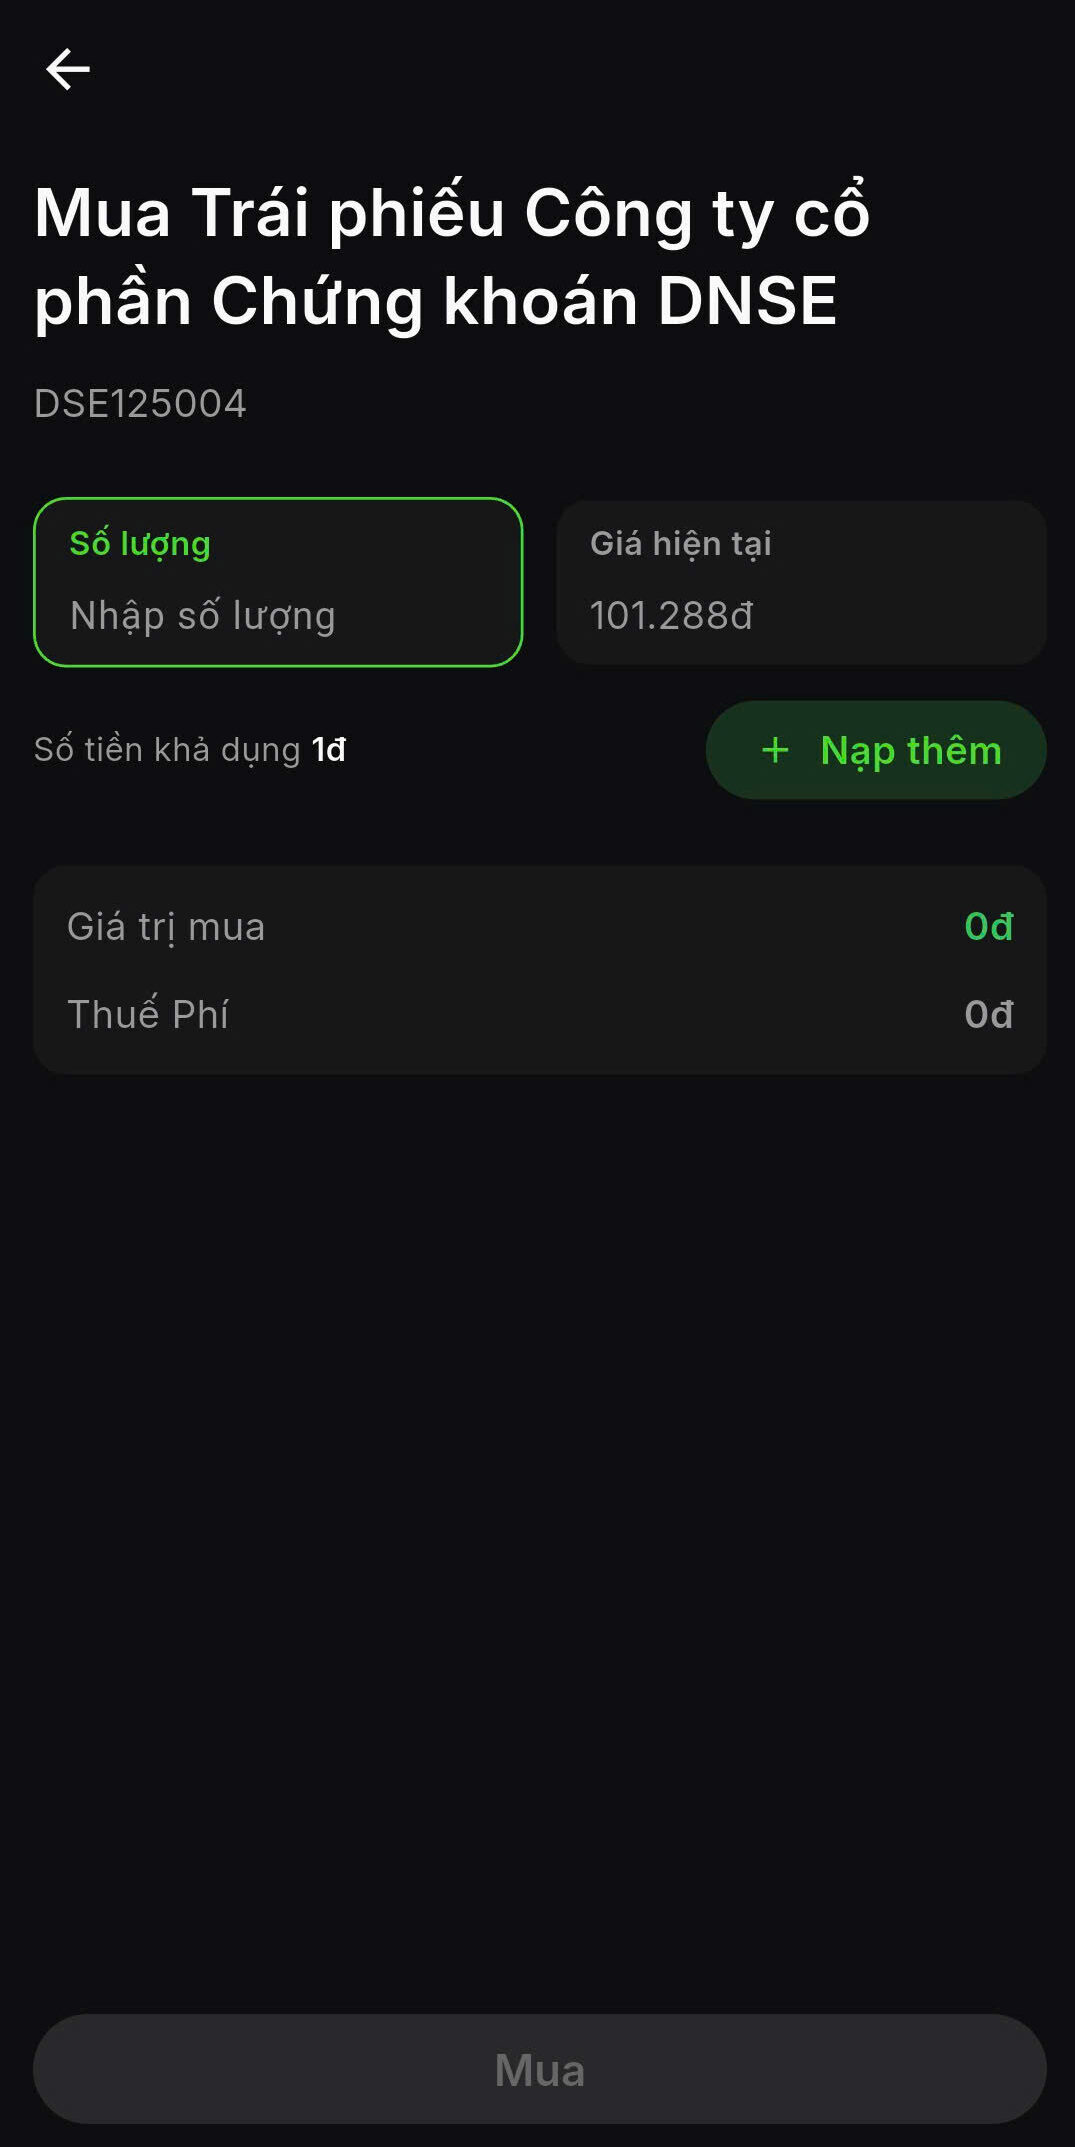
- Tại đây, bạn chỉ cần chạm vào ô Nhập số lượng để điền số lượng trái phiếu muốn mua.
-
Hệ thống sẽ tự động nhân số lượng với “Giá hiện tại” để tính ra tổng Giá trị mua.
-
Bạn cũng có thể kiểm tra trực tiếp số tiền khả dụng của mình, hoặc bấm “Nạp thêm” nếu số dư chưa đủ.
-
Cuối cùng, kiểm tra lại tổng tiền, thuế phí (nếu có) và xác nhận Mua
Sau khi giao dịch thành công, bạn cần kiểm tra số lượng trái phiếu và thông tin ghi nhận trong tài khoản. Lưu ký giúp xác lập, theo dõi khoản nắm giữ theo quy định, nhưng không bảo đảm giá trị trái phiếu không giảm hoặc tổ chức phát hành luôn trả nợ đúng hạn.
3. Sau khi mua xong: Theo dõi và quản lý danh mục như thế nào?
Nhiều nhà đầu tư mới thường thắc mắc: “Mua xong rồi thì tiền lãi đi về đâu? Tôi xem tài sản của mình ở chỗ nào?”. Với HayBond Plus, việc quản lý sau đầu tư cực kỳ thảnh thơi:
-
Kiểm tra tài sản trực quan: Bất cứ lúc nào, bạn chỉ cần vào lại mục Tích lũy HayBond, chọn tab Tài sản. Tại đây sẽ hiển thị chi tiết số lượng trái phiếu bạn đang nắm giữ, tổng giá trị ước tính hiện tại và lịch sử giao dịch rõ ràng.
- Theo dõi lãi (Coupon): tổ chức phát hành thực hiện thanh toán theo lịch và điều khoản của trái phiếu; bạn cần đối chiếu khoản tiền thực nhận trên tài khoản với thông báo liên quan. Khi lãi đã về, bạn có thể cân nhắc rút để chi tiêu hoặc tái đầu tư theo nhu cầu, sau khi kiểm tra thuế/phí và điều kiện áp dụng.
- Khi trái phiếu đáo hạn: tổ chức phát hành có nghĩa vụ hoàn trả gốc theo mệnh giá và lãi đến hạn theo điều khoản của mã trái phiếu. Hãy theo dõi thông báo và số tiền được ghi nhận; nếu chậm hoặc thiếu, liên hệ FHSC để đối soát thay vì coi lịch đáo hạn là bảo đảm tiền tự về trong mọi trường hợp.
Nếu cần bán trước hạn: kiểm tra khả năng giao dịch, giá bán, bên mua và thuế/phí áp dụng cho đúng mã. Giá bán có thể thấp hơn giá mua và bạn có thể chưa tìm được bên mua đúng lúc cần tiền. Không áp dụng máy móc điều kiện của HayBond theo kỳ hạn cho HayBond Plus khi chưa đối chiếu điều khoản riêng.
Tổng kết
Việc tự mua trái phiếu qua HayBond Plus không hề đòi hỏi bạn phải là một chuyên gia tài chính đọc biểu đồ phức tạp. Với giao diện trực quan, minh bạch mọi thông số từ lãi suất, giá mua đến thông tin doanh nghiệp, bạn hoàn toàn có thể tự tin đặt những “viên gạch” đầu tiên để xây dựng một danh mục đầu tư sinh lời đều đặn và bền vững.
Hãy mở ứng dụng Finhay, thử lướt xem các mã trái phiếu đang có sẵn và tự chọn cho mình một cơ hội đầu tư phù hợp nhất nhé!
FAQs
FHSC vận hành tính năng và cung cấp dịch vụ giao dịch; tổ chức phát hành trái phiếu là bên có nghĩa vụ trả gốc, lãi theo điều khoản từng mã. Bạn nên kiểm tra tên tổ chức phát hành, hồ sơ trái phiếu và chứng từ giao dịch trước khi coi khoản đầu tư đã hoàn tất.
100.000đ là mệnh giá trong ví dụ, còn 101.288đ là giá mua minh họa bạn phải trả cho một trái phiếu, chưa xét các khoản phí liên quan. Chênh lệch này ảnh hưởng lợi nhuận thực nhận; không thể lấy coupon nhân với giá mua rồi coi đó là toàn bộ kết quả đầu tư.
Lịch coupon thể hiện nghĩa vụ thanh toán của tổ chức phát hành theo điều khoản trái phiếu. Bạn vẫn cần theo dõi khả năng trả nợ, thông báo thực hiện quyền và tiền thực nhận; lịch dự kiến không loại bỏ rủi ro chậm trả hoặc không thanh toán đủ.
Không. Cách chia này có thể giảm tập trung vào một ngành, nhưng mỗi tổ chức phát hành vẫn có rủi ro riêng và có thể cùng chịu ảnh hưởng thị trường. Bạn cần đọc điều khoản, đánh giá năng lực tài chính và phân bổ theo khả năng chịu rủi ro của mình.
Hãy kiểm tra khả năng bán, giá chào mua, khối lượng có thể giao dịch và thuế/phí của đúng trái phiếu. Giá bán có thể thấp hơn giá mua hoặc thanh khoản không đáp ứng ngay; không nên dùng điều kiện bán trước hạn của sản phẩm khác để tính tiền sẽ nhận từ HayBond Plus.
 Finhay
 27-08-2026