Bước vào nửa cuối năm 2026, thị trường bất động sản đã mang một diện mạo hoàn toàn khác biệt so với những giai đoạn trước đó. Sự vận hành của bộ ba Luật Đất đai, Luật Nhà ở và Luật Kinh doanh Bất động sản mới (có hiệu lực từ tháng 08/2024) đang dần thiết lập một mặt bằng luật chơi minh bạch hơn nhưng cũng đầy thách thức. Đối với những nhà đầu tư sành sỏi, việc thấu hiểu chu kỳ bất động sản không còn là lý thuyết suông trên giấy, mà là tấm bản đồ để điều hướng dòng vốn hàng tỷ đồng.
Việc không nắm được nhịp đập của thị trường, hoặc đánh giá sai lệch các con số thống kê chính là nguyên nhân khiến nhiều nhà đầu tư bị "kẹp hàng" hoặc gặp rủi ro thanh khoản. Bài viết dưới đây sẽ bóc tách nền tảng vĩ mô của chu kỳ bất động sản Việt Nam, nhìn lại lịch sử thăng trầm, phân tích thực trạng thị trường bất động sản 2026 (với các số liệu giao dịch, lãi suất mới nhất) và cung cấp bộ cẩm nang giúp bạn nhận diện chính xác xu hướng để ra quyết định xuống tiền an toàn.
1. Chu kỳ bất động sản là gì? Giải phẫu 4 pha cốt lõi của thị trường
Giống như vạn vật trong tự nhiên hay nền kinh tế vĩ mô, thị trường tài sản không bao giờ tăng mãi hay giảm mãi. Nó vận động theo một đồ thị có tính chu kỳ, được gọi là chu kỳ bất động sản. Mỗi chu kỳ thường kéo dài từ 7 đến 10 năm và được cấu thành bởi 4 pha mang đặc trưng tâm lý và tài chính hoàn toàn khác biệt.
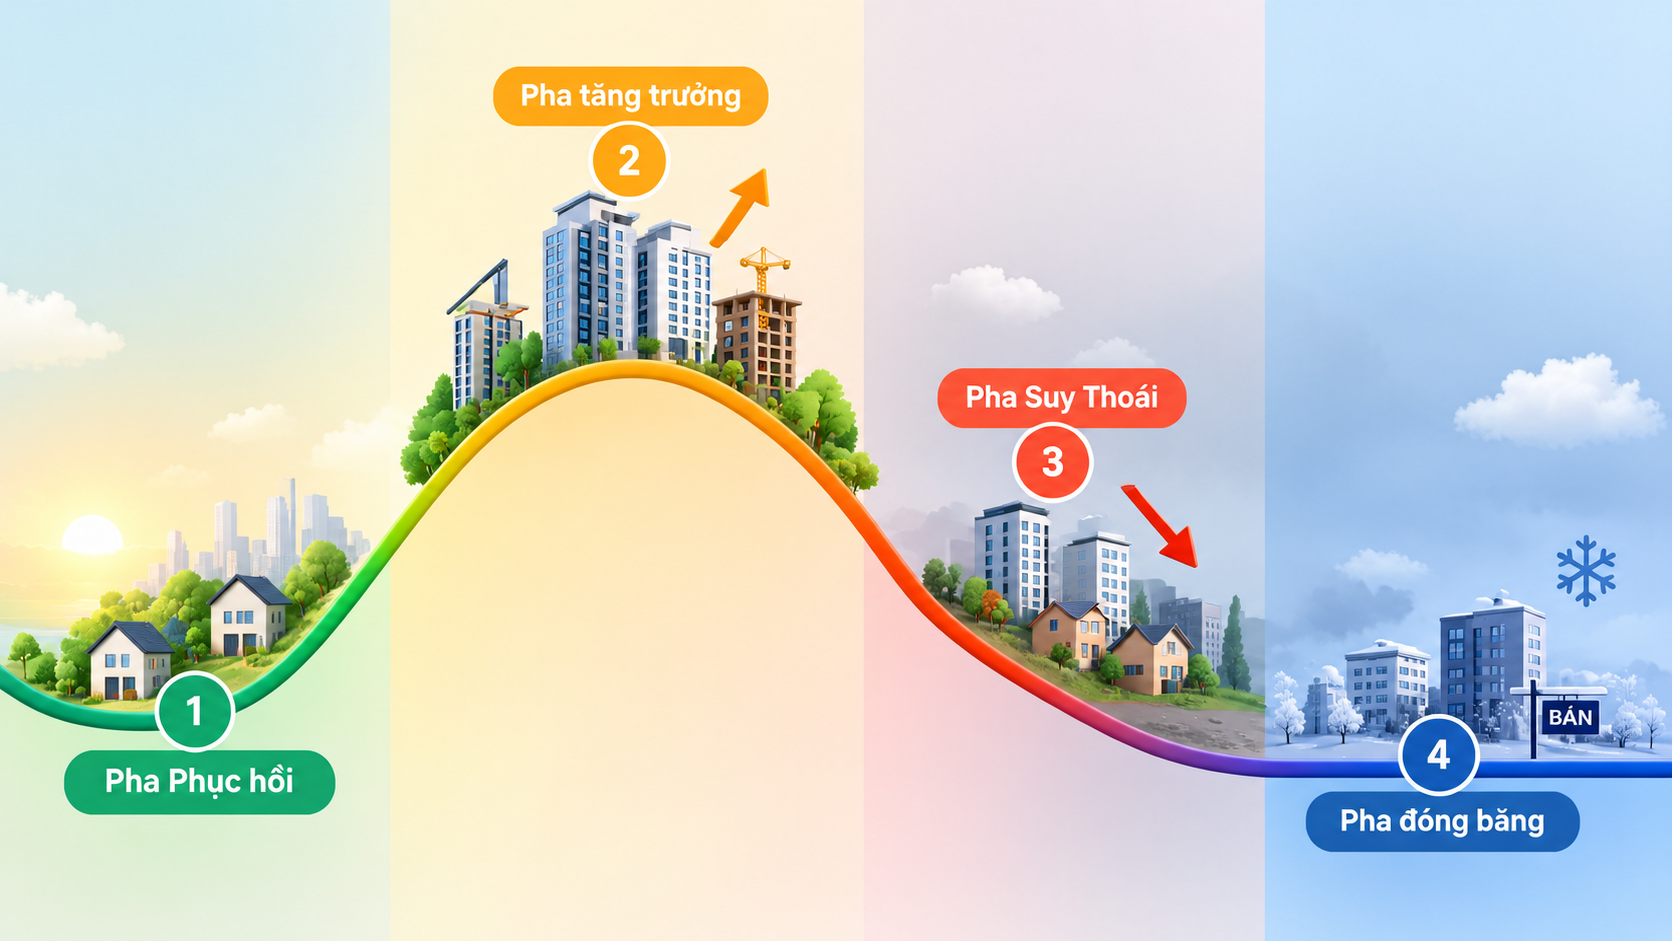
Pha Phục hồi
Đây là giai đoạn thị trường bắt đầu tỉnh giấc sau một thời gian dài "ngủ đông".
- Đặc điểm vĩ mô: Các chính sách gỡ vướng pháp lý bắt đầu ngấm vào thực tế. Nhà nước ưu tiên đẩy mạnh đầu tư công để dẫn dắt nền kinh tế.
- Thực trạng thị trường: Thanh khoản bắt đầu xuất hiện cục bộ ở một số phân khúc đáp ứng nhu cầu ở thực hoặc có thể khai thác dòng tiền ngay.
- Tâm lý nhà đầu tư: Vẫn còn thận trọng, e dè. Tuy nhiên, dòng tiền thông minh (Smart Money) của các quỹ đầu tư tổ chức đã âm thầm tiến hành các thương vụ M&A và gom tài sản tốt.
Pha Sôi động / Tăng trưởng
Đây là "bữa tiệc" rực rỡ nhất của chu kỳ bất động sản .
- Đặc điểm vĩ mô: Tín dụng dồi dào, kinh tế tăng trưởng cao, dòng vốn FDI đổ vào mạnh mẽ.
- Thực trạng thị trường: Giá bất động sản tăng trưởng diện rộng trên mọi phân khúc. Số lượng dự án mới ra mắt thị trường tăng vọt.
- Tâm lý nhà đầu tư: Lòng tham lên ngôi, hội chứng FOMO (Sợ lỡ cơ hội) bao trùm. Tỷ lệ sử dụng đòn bẩy tài chính (vay ngân hàng) đạt mức cực đại.
Pha Suy thoái
Bữa tiệc kết thúc khi các dấu hiệu kinh tế vĩ mô quá nóng xuất hiện.
- Đặc điểm vĩ mô: Lạm phát tăng, Ngân hàng Trung ương "đạp phanh" bằng cách thắt chặt cung tiền, tăng lãi suất điều hành.
- Thực trạng thị trường: Nguồn cung dư thừa nhưng không có người mua thực (cầu ảo). Thanh khoản sụt giảm mạnh. Bất động sản đầu cơ bắt đầu bộc lộ sự mong manh.
- Tâm lý nhà đầu tư: Hoang mang, bắt đầu cắt lỗ để giảm áp lực trả nợ.
Pha Đóng băng
Giai đoạn thị trường thiết lập lại mặt bằng giá trị thực.
- Thực trạng thị trường: Thanh khoản gần như tê liệt ở các phân khúc nặng tính đầu cơ. Giá bất động sản thứ cấp giảm sâu. Nợ xấu gia tăng, nhiều doanh nghiệp yếu kém phải rời bỏ thị trường.
- Tâm lý: Mất niềm tin diện rộng vào thị trường.
2. Nhìn lại lịch sử các chu kỳ bất động sản Việt Nam (1993 - 2023)
Để có cái nhìn sâu sắc về thị trường bất động sản Việt Nam trong hiện tại, chúng ta phải đối chiếu với chu kỳ bất động sản Việt Nam trong quá khứ.
|
Giai đoạn |
Hiện trạng thị trường |
Bối cảnh Vĩ mô & Pháp lý |
|---|---|---|
|
1993 - 2003 |
Sốt đất lần 1 (1993-1994) và Sốt đất lần 2 (2001-2002) |
Luật Đất đai 1993 cho phép chuyển nhượng quyền sử dụng đất. Kinh tế Việt Nam mở cửa, bình thường hóa quan hệ với Mỹ. |
|
2004 - 2013 |
Bong bóng (2007-2008) và Đóng băng (2011-2013) |
Gia nhập WTO (2007) thu hút vốn ngoại. Gói kích cầu 2009 đẩy vốn vào BĐS. Khủng hoảng nợ xấu và lãi suất vọt lên 18-20%/năm khiến thị trường đổ vỡ. Gói 30.000 tỷ ra đời năm 2013 giúp rã đông. |
|
2014 - 2023 |
Phục hồi (2014-2017), Sốt đất diện rộng (2018-2021) và Khủng hoảng (2022-2023) |
Dòng tiền rẻ mùa dịch Covid-19 dồn vào BĐS. Chủ đầu tư lạm dụng phát hành trái phiếu doanh nghiệp. Cuối 2022, tín dụng thắt chặt và khủng hoảng niềm tin trái phiếu đẩy thị trường vào trầm lắng. |
Chu kỳ bất động sản Việt Nam luôn chứng minh một quy luật: Sự bùng nổ quá đà của tín dụng và đòn bẩy sẽ dẫn đến bong bóng, và sự chấn chỉnh của nhà nước qua công cụ tiền tệ, pháp luật sẽ là liều thuốc đắng nhưng cần thiết để thanh lọc thị trường.
3. Cấu trúc thị trường bất động sản Việt Nam 2026: Phân hóa sâu sắc và Luật chơi mới
Năm 2026, chu kỳ bất động sản Việt Nam đang ở trong một giai đoạn chuyển giao và phục hồi có tính chất phân hóa cực kỳ mạnh mẽ. Bức tranh không hề đồng màu, mà đan xen giữa sự khan hiếm cục bộ và sự trầm lắng ở nhiều phân khúc.
Sự điều chỉnh từ hành lang pháp lý mới (Áp dụng từ 01/08/2024 và đầu 2026)
Bộ ba Luật Đất đai 2024, Luật Nhà ở 2023 và Luật Kinh doanh Bất động sản 2023 đã chính thức có hiệu lực từ ngày 01/08/2024. Đến năm 2026, những thay đổi này đang định hình lại toàn bộ rủi ro và cơ hội:
- Bảng giá đất sát thị trường: Việc bỏ khung giá đất và các địa phương bắt đầu áp dụng bảng giá đất sát giá thị trường từ 01/01/2026 (theo các hướng dẫn và Nghị quyết 254/2025/QH15) làm thay đổi căn bản bài toán chi phí giải phóng mặt bằng và tiền sử dụng đất. Tại Hà Nội và TP.HCM, với hệ số điều chỉnh mới, chi phí đầu vào của dự án tăng lên, tạo áp lực lớn đòi hỏi các chủ đầu tư phải có tiềm lực tài chính thực sự vững mạnh.
- Bảo vệ người mua nhà qua tỷ lệ đặt cọc: Theo quy định tại Khoản 5 Điều 23 Luật Kinh doanh Bất động sản mới, chủ đầu tư chỉ được thu tiền đặt cọc tối đa 5% khi bất động sản hình thành trong tương lai đã đủ điều kiện đưa vào kinh doanh. Chấm dứt triệt để các hình thức lách luật huy động vốn "lúa non" khi dự án mới chỉ là bãi đất trống.
- Siết chặt phân lô bán nền tại các đô thị: Quy định tại Điều 31 Luật Kinh doanh Bất động sản mới đã hạn chế đáng kể việc chuyển nhượng quyền sử dụng đất đã có hạ tầng trong các dự án bất động sản cho cá nhân tự xây dựng nhà ở (tại các đô thị loại I, II, III). Điều này làm sụt giảm nguồn cung các sản phẩm phân lô bán nền mang tính đầu cơ, hướng thị trường đến việc phát triển đô thị đồng bộ.
Thực trạng Thanh khoản và Giao dịch: Sự phân hóa rõ rệt
Không giống như những giai đoạn phục hồi ồ ạt trước đây, thị trường năm 2026 chứng kiến sự phân hóa. Theo các báo cáo tổng hợp thị trường, trong quý II/2026, toàn thị trường ghi nhận khoảng 100.005 giao dịch. Đáng chú ý, con số này chỉ bằng 71,5% so với quý I/2026 và bằng 63,7% so với cùng kỳ năm 2025.
Điều này cho thấy thanh khoản tổng thể chưa thực sự "tấp nập". Nguồn cung nhà ở thương mại giá rẻ vẫn cực kỳ thiếu hụt. Giao dịch chủ yếu tập trung ở phân khúc chung cư tại các đô thị lớn phục vụ nhu cầu ở thực, trong khi đất nền thứ cấp tại các tỉnh xa vẫn gặp khó khăn trong việc tìm kiếm thanh khoản.
Bức tranh Chi phí Vốn và Tín dụng
Dù Ngân hàng Nhà nước duy trì chính sách hỗ trợ tăng trưởng, nhưng thực tế việc tiếp cận vốn vay của cả doanh nghiệp và người dân trong năm 2026 vẫn còn nhiều rào cản.
- Lãi suất vay mua nhà thực tế: Mặc dù các ngân hàng thường đưa ra các gói lãi suất ưu đãi ban đầu (cố định trong 6 - 12 tháng đầu), nhưng sau thời gian ưu đãi, lãi suất thả nổi tại nhiều ngân hàng thương mại vẫn ở mức khá cao, dao động từ 13% - 15%/năm. Chi phí vốn cao này bào mòn lợi nhuận kỳ vọng và khiến người mua nhà đắn đo.
- Cập nhật Gói tín dụng Nhà ở Xã hội: Nhằm giải quyết bài toán thiếu hụt nguồn cung giá rẻ, chương trình tín dụng phát triển nhà ở xã hội khởi đầu với 120.000 tỷ đồng đã được mở rộng quy mô lên 145.000 tỷ đồng (theo công bố ngày 02/07/2026 của NHNN) với sự tham gia của 9 ngân hàng. Tuy nhiên, tỷ lệ giải ngân thực tế còn phụ thuộc rất nhiều vào năng lực triển khai dự án tại các địa phương và điều kiện xét duyệt người vay.
Điểm sáng từ Bất động sản Công nghiệp
Khi đi sâu phân tích chu kỳ bất động sản Việt Nam, phân khúc công nghiệp luôn cho thấy tính phòng thủ và đà tăng trưởng bền vững. Làn sóng FDI thế hệ mới tiếp tục đổ vào Việt Nam để đa dạng hóa chuỗi cung ứng toàn cầu. Bản đồ bất động sản công nghiệp năm 2026 ghi nhận sự dịch chuyển và hợp nhất về địa giới hành chính.
Điển hình như các thủ phủ công nghiệp tại Bắc Ninh (hiện tại bao gồm cả địa bàn Bắc Giang trước khi sắp xếp sáp nhập), khu vực Bình Dương cũ (nay đã được sắp xếp thuộc TP.HCM), hay Đồng Nai, Bà Rịa - Vũng Tàu tiếp tục duy trì tỷ lệ lấp đầy kho bãi và nhà xưởng ở mức rất cao, mang lại dòng tiền cho thuê ổn định cho các nhà đầu tư tổ chức.
4. Các yếu tố vĩ mô điều tiết chu kỳ bất động sản Việt Nam
Để chủ động dự báo được những pha chuyển mình của chu kỳ bất động sản Việt Nam, nhà đầu tư cần phải liên tục đánh giá 3 trụ cột vĩ mô cốt lõi.
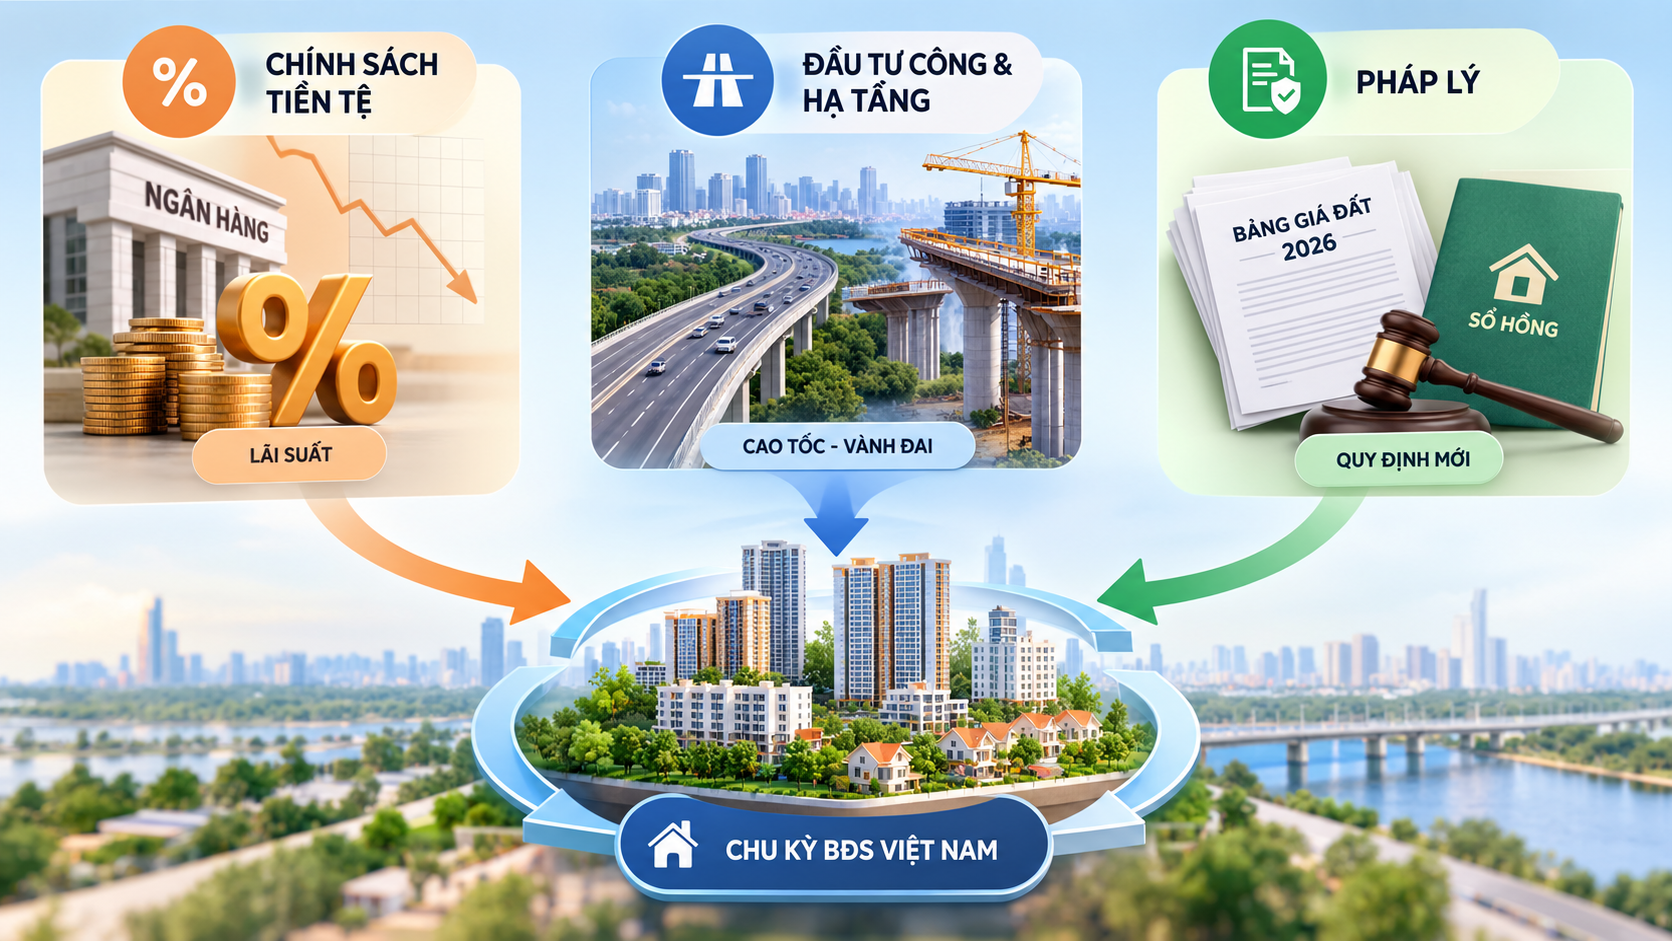
Chính sách Tiền tệ (Cung tiền và Lãi suất)
Lãi suất thực tế là lực hấp dẫn của tài sản. Khi lãi suất cho vay duy trì ở mức cao (thả nổi 13-15%/năm như hiện tại), chi phí cơ hội của việc nắm giữ bất động sản vay nợ là rất lớn. Thị trường sẽ chỉ bùng nổ thanh khoản trở lại khi mặt bằng lãi suất cho vay thực tế giảm xuống mức kích thích đầu tư (dưới 10%/năm) dài hạn.
Chính sách Đầu tư công và Hạ tầng
Nguồn vốn đầu tư công là động lực định hình các vùng trũng giá trị mới. Việc đẩy mạnh giải ngân cho các công trình trọng điểm như hoàn thiện mạng lưới cao tốc, hệ thống đường Vành đai đô thị giúp thay đổi hoàn toàn mặt bằng giá trị bất động sản liền kề khu vực dự án đi qua.
Quá trình thẩm thấu của Pháp lý
Thị trường bất động sản là một thị trường có độ trễ. Sự ra đời của bảng giá đất mới năm 2026 và các quy định về kinh doanh bất động sản hình thành trong tương lai sẽ có độ trễ từ 1-2 năm để thị trường thực sự tiêu hóa xong các quy định này. Nguồn cung dự kiến sẽ tiếp tục giới hạn trong ngắn hạn, làm nền tảng giữ giá cho các dự án hiện hữu đã có sổ hồng.
5. Dấu hiệu nhận diện sự biến thiên của chu kỳ bất động sản
Làm sao để biết khi nào nên giải ngân và khi nào nên phòng thủ? Hãy quan sát thị trường qua các bộ lọc sau.
Khi thị trường xuất hiện rủi ro "quá nhiệt"
- Tín dụng tăng trưởng quá nóng, ngân hàng ồ ạt cho vay tiêu dùng và vay đầu tư bất động sản dưới chuẩn.
- Giá bất động sản (đặc biệt là đất không tạo ra dòng tiền) tăng bằng lần chỉ trong thời gian ngắn, vượt xa hoàn toàn tốc độ tăng trưởng thu nhập bình quân của người dân.
- Lãi suất huy động bắt đầu nhích tăng liên tục, báo hiệu thanh khoản hệ thống ngân hàng căng thẳng.
Khi thị trường ở vùng "đáy" hoặc tích lũy chờ phục hồi
- Khối lượng giao dịch suy giảm mạnh (Như thực trạng giảm sút của quý II/2026).
- Chủ đầu tư tung ra các gói ưu đãi lớn để kích cầu nhưng người mua vẫn đứng ngoài quan sát do chi phí lãi vay còn cao.
- Pháp lý được Nhà nước tháo gỡ, có các gói tín dụng hỗ trợ chuyên biệt (như gói 145.000 tỷ). Lúc này, các tài sản bị ép bán do dùng đòn bẩy quá mức sẽ xuất hiện, mở ra cơ hội cho những nhà đầu tư sẵn tiền mặt.
6. Chiến lược quản trị tài chính và đầu tư thực chiến giai đoạn 2026 - 2030
Hiểu rõ chu kỳ bất động sản Việt Nam trong bối cảnh phân hóa của năm 2026, chiến lược đầu tư cần sự thận trọng, đo lường chi phí vốn khắt khe và tập trung vào giá trị thực.

Hạn chế đòn bẩy tài chính quá mức
Với mức lãi suất thả nổi có thể lên tới 13 - 15%/năm sau thời gian ưu đãi, việc vay nợ 70% giá trị tài sản để lướt sóng ngắn hạn là cực kỳ rủi ro. Nhà đầu tư nên duy trì tỷ lệ đòn bẩy ở mức an toàn (dưới 30-40% giá trị tài sản) và có nguồn thu nhập thụ động đủ bù đắp khoản lãi phải trả hàng tháng.
Dịch chuyển danh mục: Tập trung vào "Dòng tiền" và "Nhu cầu thực"
Trong pha phục hồi phân hóa, thay vì săn lùng đất nền phân lô ở các tỉnh xa xôi chưa có hạ tầng, hãy dịch chuyển dòng vốn về các bất động sản tạo ra dòng tiền thực:
- Chung cư nội đô hoặc nhà phố: Dễ dàng cho thuê, thanh khoản tốt do nguồn cung dự án mới khu vực trung tâm tiếp tục khan hiếm.
- Bất động sản công nghiệp và dịch vụ ven KCN: Nhu cầu lưu trú, kinh doanh tại các cực tăng trưởng như Bắc Ninh hay Đồng Nai luôn hiện hữu.
- Ưu tiên tài sản có pháp lý hoàn chỉnh: Quy định mới về thu cọc tối đa 5% khi đủ điều kiện kinh doanh bảo vệ người mua, nhưng cũng yêu cầu nhà đầu tư chỉ nên chọn các sản phẩm đã có sổ hoặc đủ điều kiện huy động vốn từ chủ đầu tư uy tín.
Tích lũy tài sản chờ thời cơ qua hệ sinh thái tài chính
Nếu số vốn chưa đủ lớn để mua bất động sản an toàn, không nên mạo hiểm mua chung/góp vốn vào các dự án mập mờ pháp lý. Việc làm thông minh lúc này là kỷ luật tích lũy. Bạn hoàn toàn có thể tìm hiểu và tham gia các sản phẩm đầu tư chứng chỉ quỹ, cổ phiếu hay tích lũy linh hoạt (Hay0, Haybond) trên ứng dụng Finhay.
Kênh tài chính số giúp bạn tận dụng lãi kép ngày, bảo vệ sức mua của dòng tiền trước lạm phát, tạo ra bước đệm tài chính vững chắc để sẵn sàng chớp cơ hội khi tìm được tài sản bất động sản đúng tiêu chí.
>> Tham khảo thêm: Phân tích cổ phiếu VHM (Vinhomes) 2026: Có nên đầu tư vào “ông vua” bất động sản trong năm 2026?
7. Kết luận
Chu kỳ bất động sản Việt Nam chưa bao giờ là một đường thẳng. Bức tranh thị trường năm 2026 là sự phản chiếu rõ nét của một giai đoạn giao thời: Hành lang pháp lý mới đã bắt đầu siết chặt các lổ hổng đầu cơ, sự phân hóa thanh khoản thể hiện rõ rệt trên các báo cáo quý, và bài toán chi phí vốn (lãi suất cao) vẫn đang là thử thách lớn đối với cả người mua và người bán.
Để sinh tồn và chiến thắng trong chu kỳ hiện tại, nhà đầu tư không thể hành động theo cảm tính đám đông hay tin đồn. Việc nắm vững các chỉ số vĩ mô, bám sát các điều luật mới và quản trị rủi ro dòng tiền chính là vũ khí tối thượng. Bất động sản vẫn là kênh tích sản giá trị hàng đầu của người Việt, nhưng phần thắng sẽ chỉ thuộc về những ai biết kiên nhẫn, đầu tư vào giá trị thực và biết kết hợp khéo léo với các công cụ tài chính linh hoạt để đi đường dài.
Tuyên bố miễn trừ trách nhiệm: Toàn bộ nội dung, dữ liệu cập nhật về giao dịch, lãi suất và pháp lý trong bài viết được tổng hợp đến quý III/2026 nhằm mục đích giáo dục, cung cấp góc nhìn đa chiều về thị trường.
Bài viết không cấu thành lời khuyên đầu tư hay khuyến nghị mua bán cụ thể. Thị trường bất động sản biến động liên tục và tiềm ẩn rủi ro về vốn. Độc giả cần độc lập nghiên cứu (DYOR), đánh giá năng lực tài chính cá nhân và chịu trách nhiệm hoàn toàn đối với các quyết định phân bổ tài sản của mình.
FAQs
Rất khó để kịch bản "sốt đất" diện rộng lặp lại trong chu kỳ này. Với sự kiểm soát chặt chẽ của Luật Kinh doanh Bất động sản mới (hạn chế phân lô bán nền tại các đô thị loại I, II, III và siết điều kiện thu tiền cọc tối đa 5%), dòng tiền đầu cơ lướt sóng đã bị chặn đứng đáng kể. Chu kỳ từ năm 2026 trở đi được định hình là sự phục hồi thực chất, chậm nhưng chắc, dòng tiền chỉ tập trung vào các dự án có pháp lý hoàn chỉnh và đáp ứng nhu cầu ở thực thay vì những cơn sốt ảo xô bồ.
Về cơ bản, khi áp dụng bảng giá đất mới sát với thị trường, chi phí đầu vào của các dự án (như tiền đền bù giải phóng mặt bằng, tiền sử dụng đất nộp ngân sách nhà nước) sẽ tăng lên. Điều này tạo áp lực trực tiếp làm tăng mặt bằng giá bán sơ cấp của các dự án mới ra mắt. Tuy nhiên, mặt tích cực là chính sách này sẽ thanh lọc thị trường triệt để: chỉ những chủ đầu tư có năng lực tài chính mạnh, uy tín mới đủ sức triển khai dự án, giúp người mua nhà giảm thiểu rủi ro mua phải dự án "treo" hay chủ đầu tư lừa đảo.
Trong bối cảnh chi phí vốn cao và thanh khoản thị trường vẫn đang phân hóa, chiến lược dùng đòn bẩy tài chính cần cực kỳ thận trọng. Bạn chỉ nên vay ngân hàng nếu thỏa mãn hai điều kiện: (1) Tỷ lệ vay an toàn, không vượt quá 30% - 40% giá trị tài sản; (2) Bạn có nguồn thu nhập thụ động hoặc dòng tiền hàng tháng ổn định đủ để trả gốc và lãi mà không ảnh hưởng đến sinh hoạt gia đình. Tuyệt đối không nên vay tỷ lệ lớn (70% - 80%) để lướt sóng ngắn hạn ở thời điểm này, rủi ro "gãy đòn bẩy" và bị ép bán cắt lỗ là rất lớn.
 Finhay
 05-08-2026