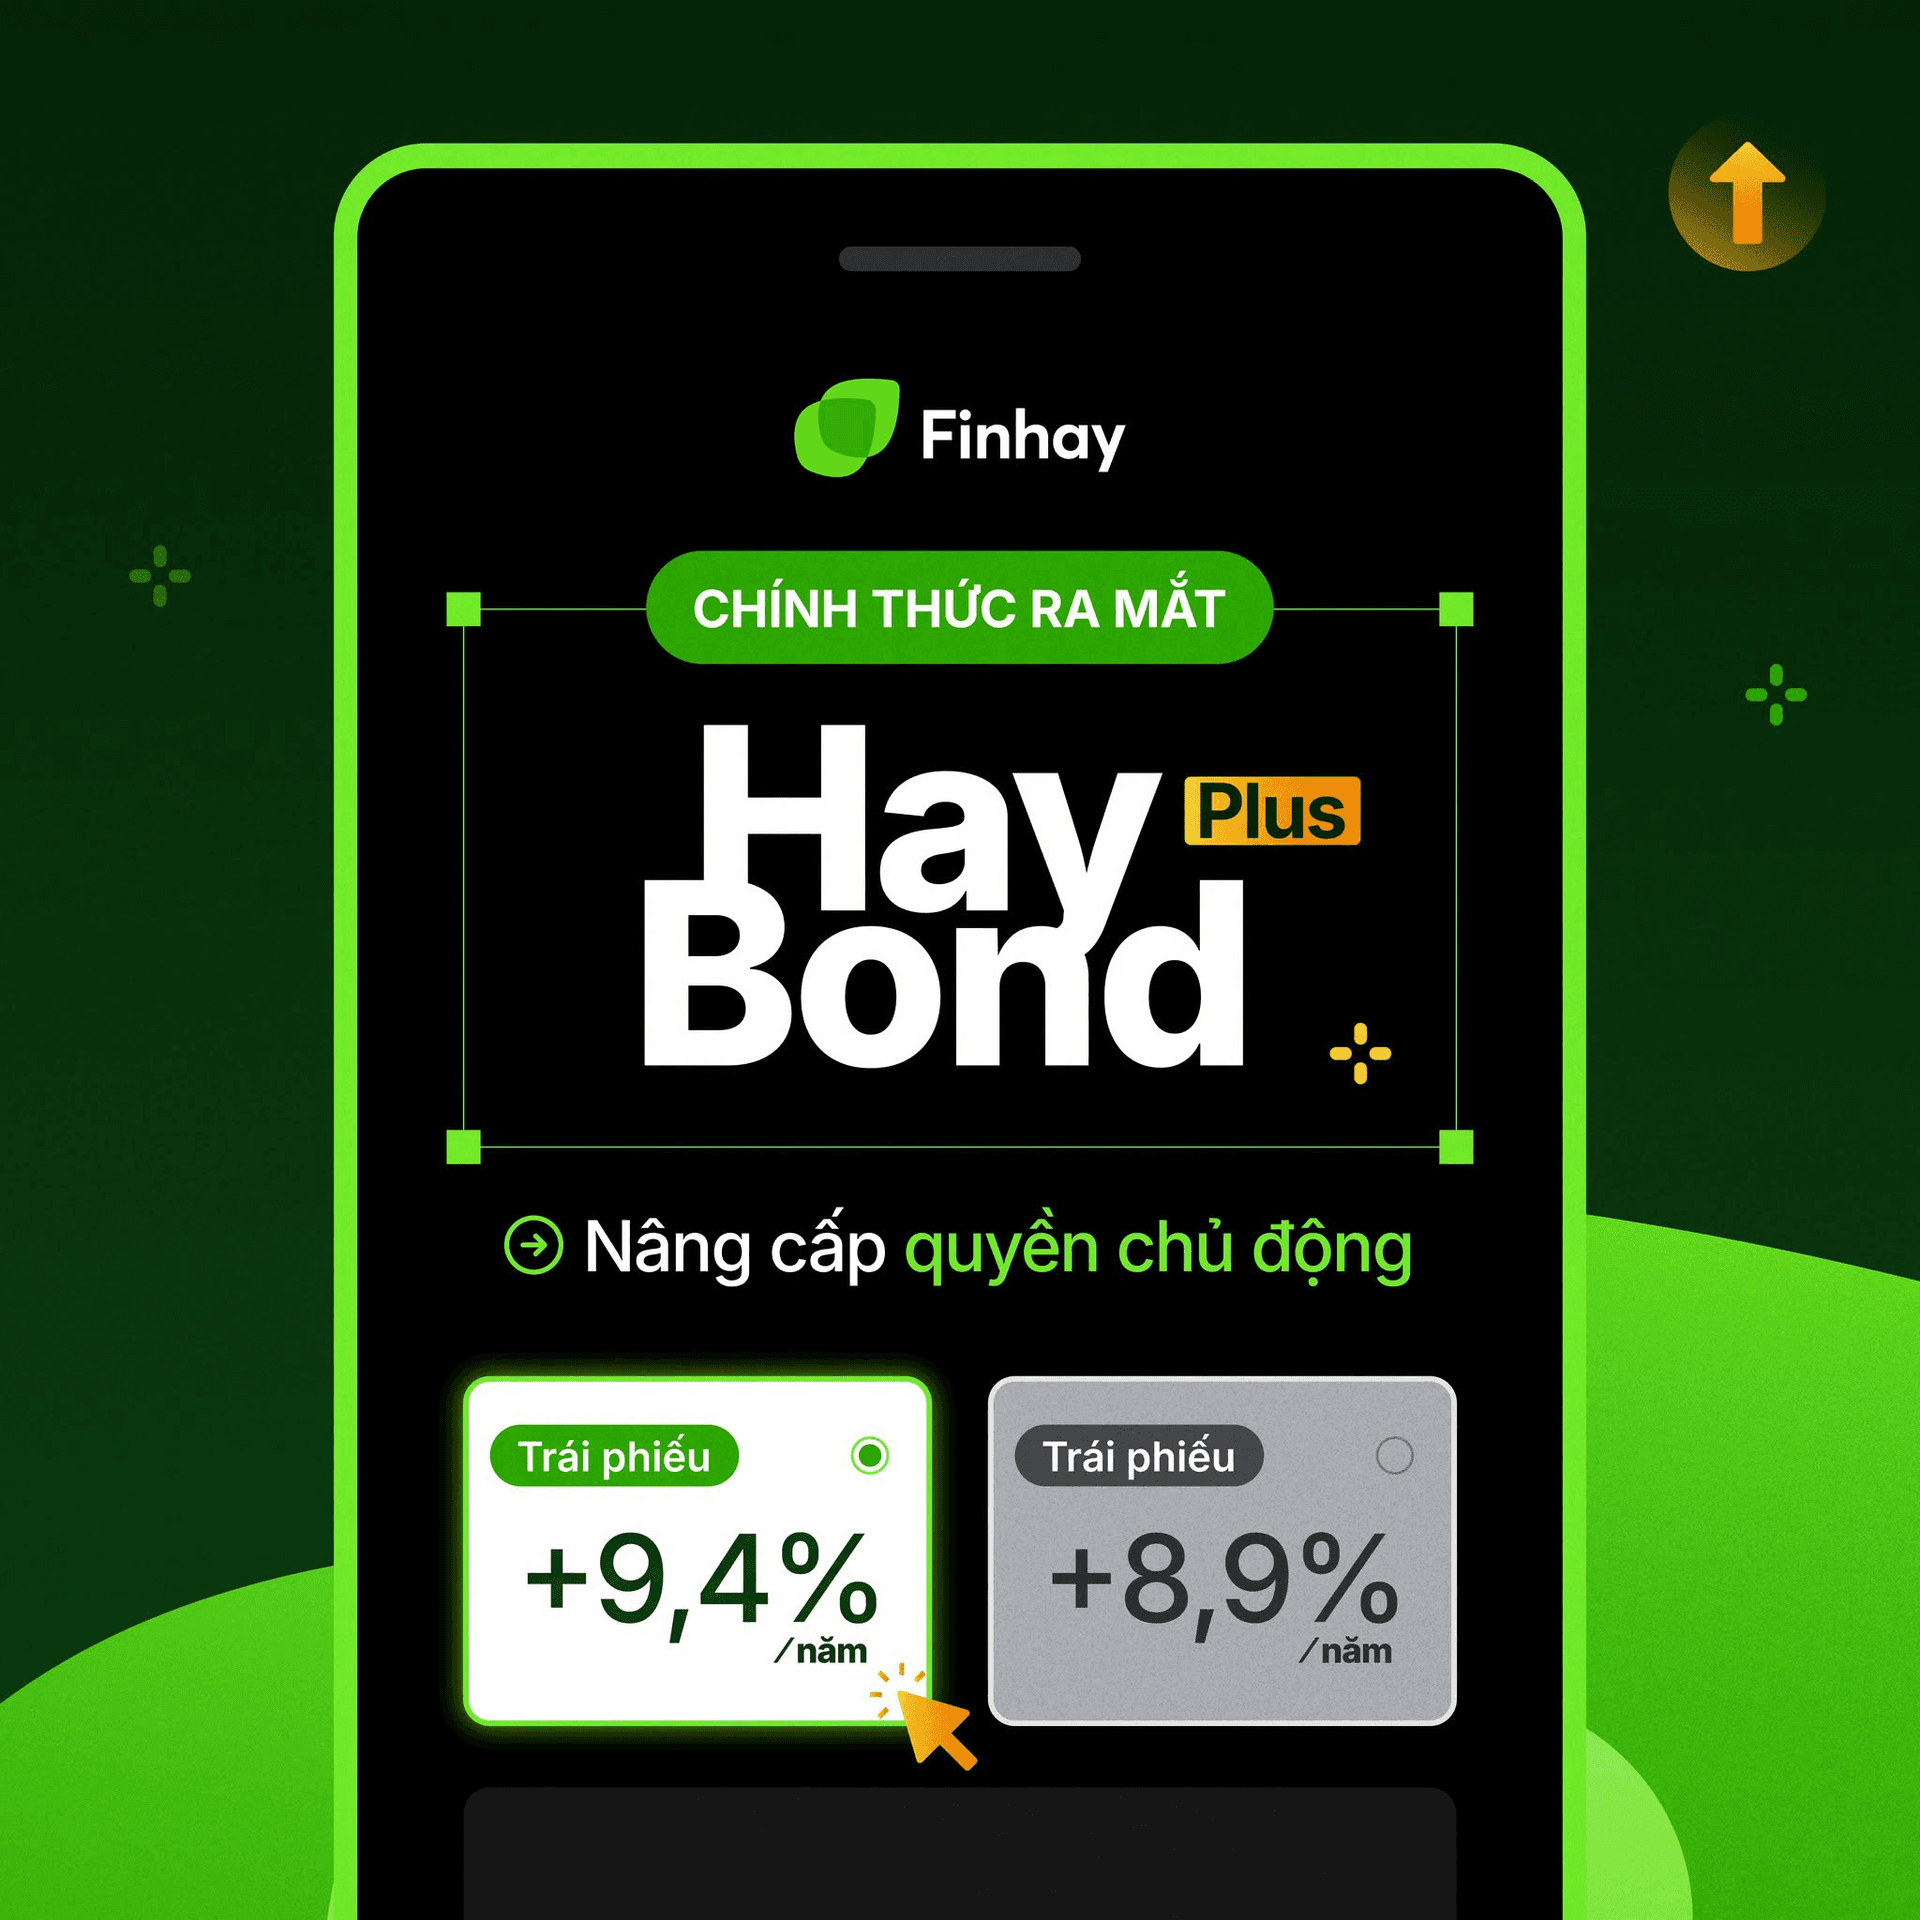
Thị trường tài chính luôn biến động, và khẩu vị của các nhà đầu tư cá nhân cũng ngày càng trưởng thành hơn. Nếu như trước đây, người dùng chỉ mong muốn một nơi “gửi tiền lấy lãi” đơn giản, thì nay, nhu cầu minh bạch, tự chủ và an toàn đang được đặt lên hàng đầu. Nắm bắt tâm lý này, Finhay vừa chính thức ra mắt sản phẩm HayBond Plus.
Vậy chính xác HayBond Plus là gì? Sản phẩm này mang lại những đặc quyền gì khác biệt so với phiên bản HayBond truyền thống, và liệu đây có phải là bến đỗ an toàn cho dòng tiền nhàn rỗi của bạn? Hãy cùng phân tích chi tiết trong bài viết dưới đây.
1. HayBond Plus là gì?
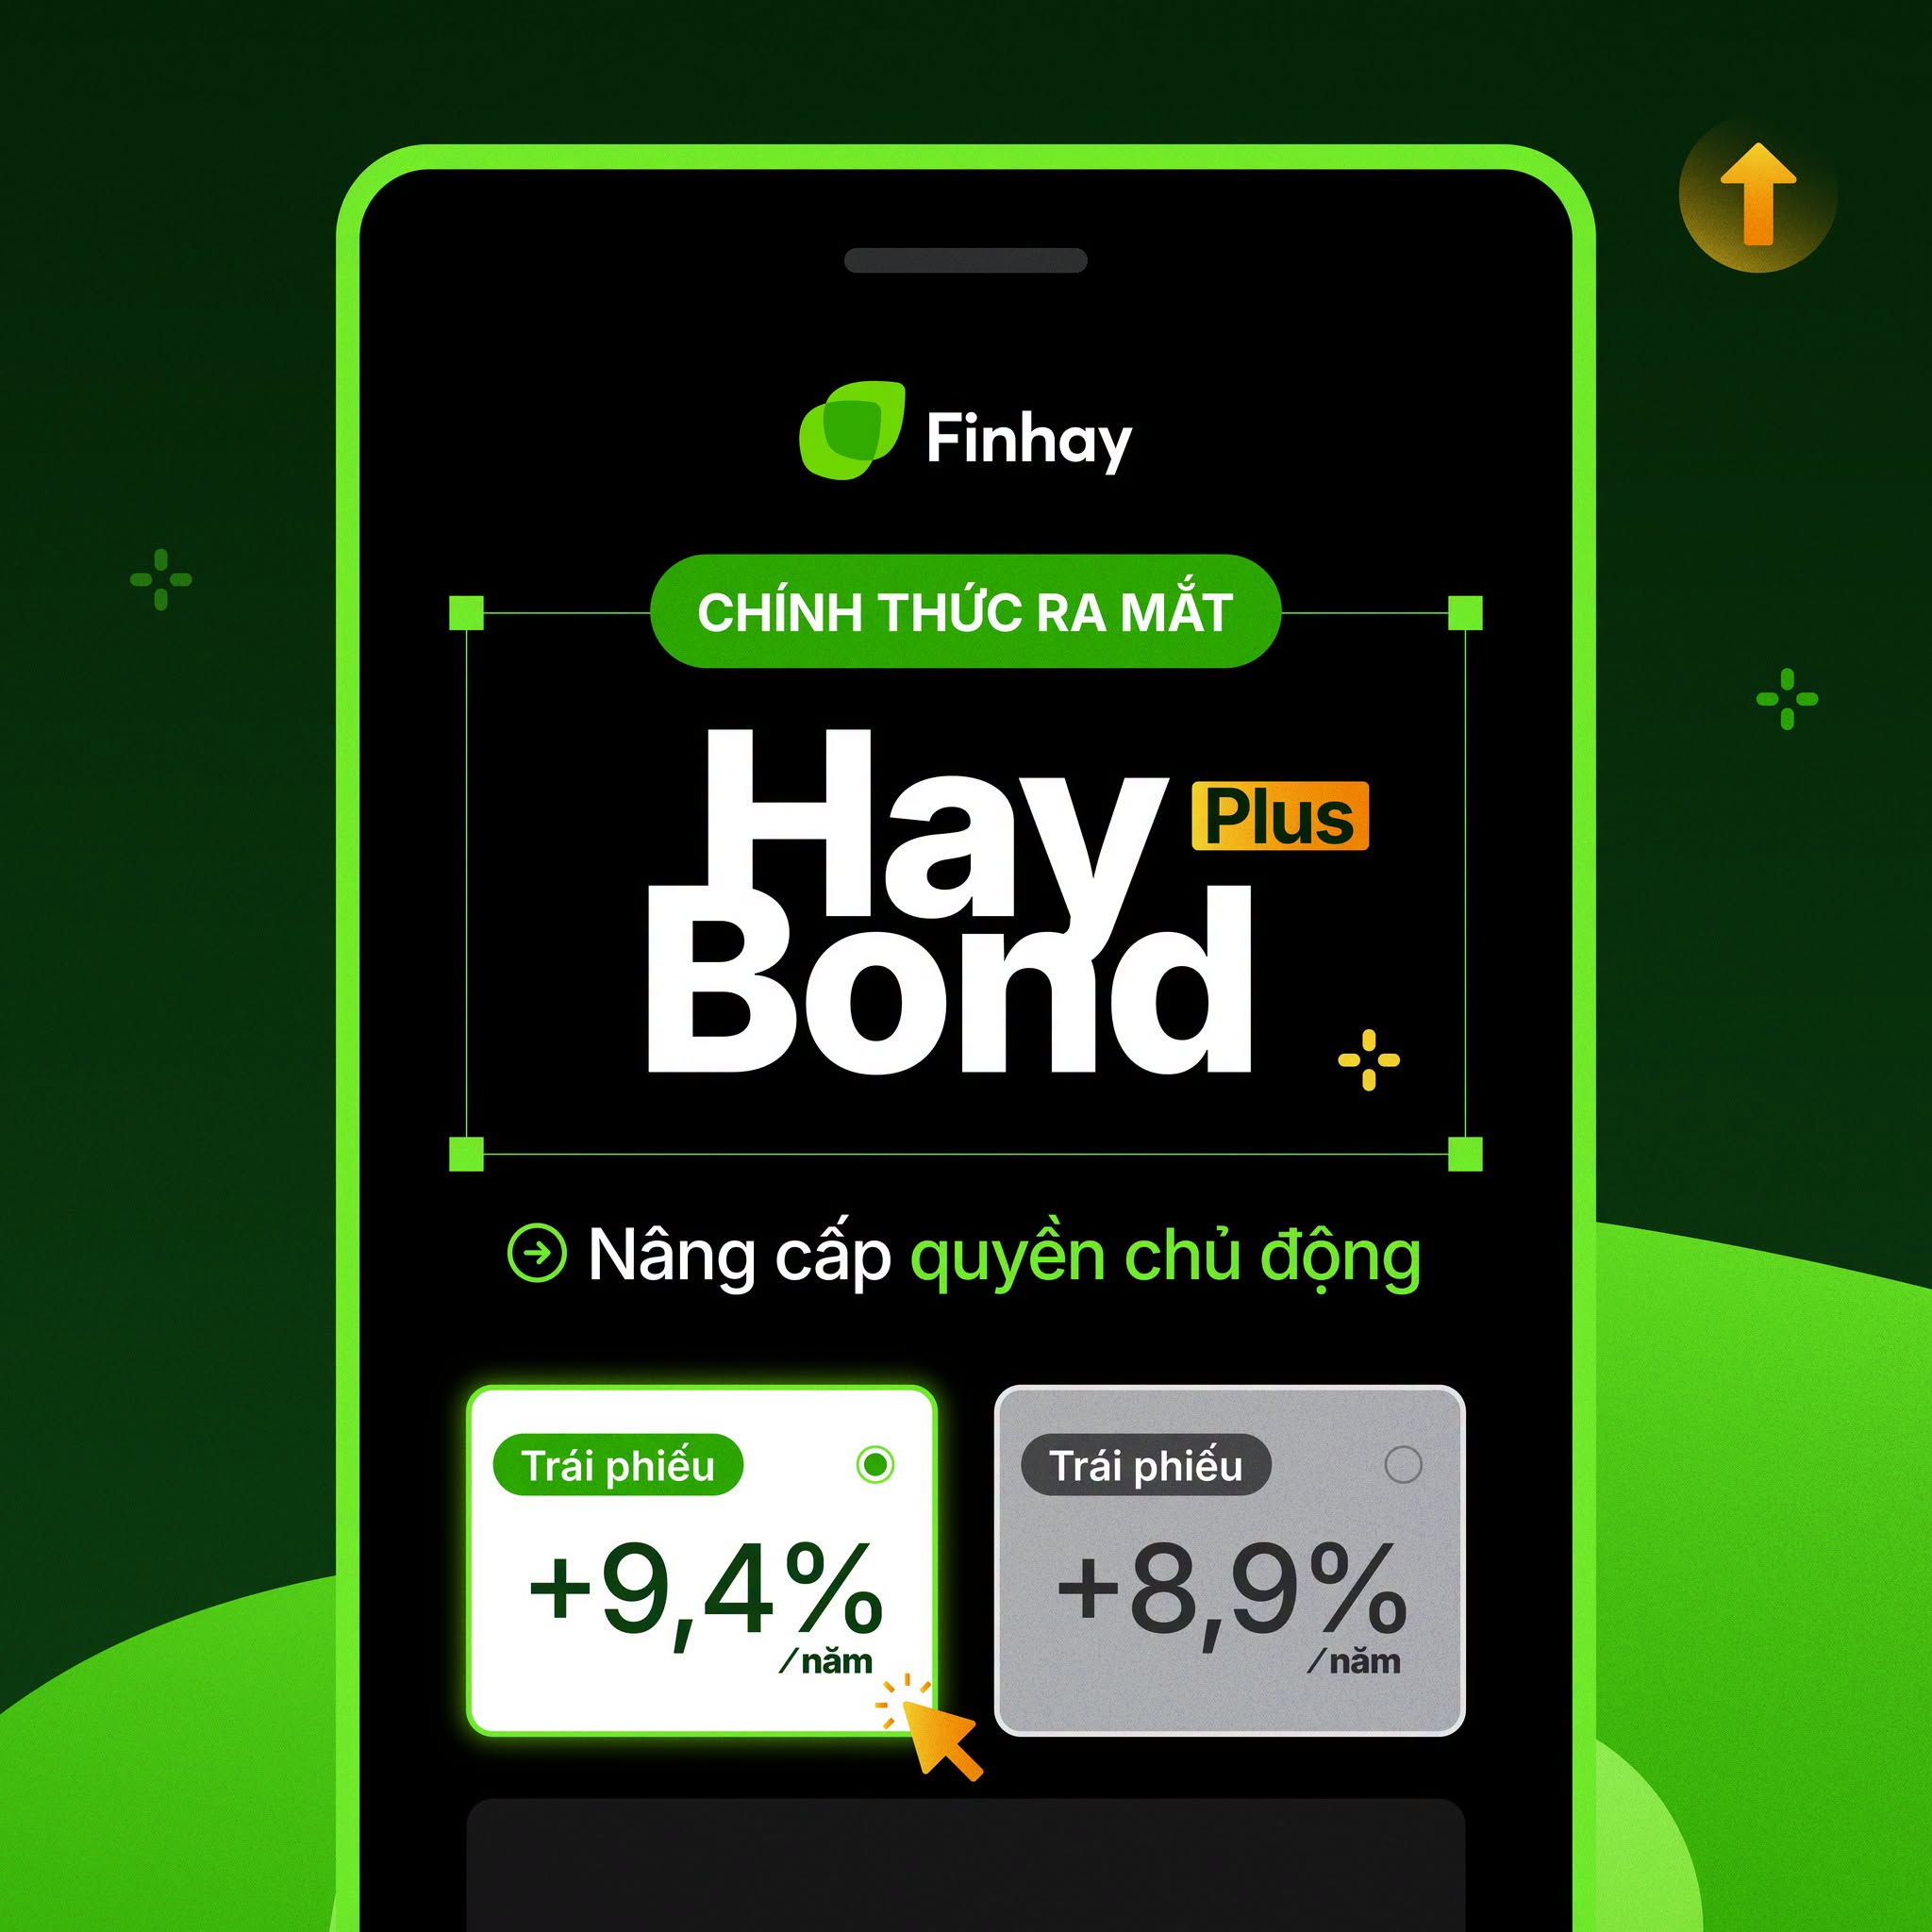
HayBond Plus là tính năng đầu tư trái phiếu trên ứng dụng Finhay, được vận hành bởi Công ty Cổ phần Chứng khoán Finhay (FHSC). Với tính năng này, bạn trực tiếp lựa chọn mã trái phiếu đại chúng, xem thông tin phát hành và quản lý khoản nắm giữ theo nhu cầu, thay vì chỉ lựa chọn một kỳ hạn tích lũy.
Điểm cần phân biệt nằm ở cách lựa chọn và theo dõi khoản đầu tư, không phải chỉ HayBond Plus mới có quyền sở hữu trái phiếu. FAQ HayBond chính thức của FHSC cũng xác nhận: sau giao dịch HayBond thành công, khách hàng trực tiếp sở hữu số trái phiếu đã mua và trái phiếu được ghi nhận, lưu ký theo quy định.
2. 4 đặc quyền vượt trội chỉ có tại HayBond Plus
-
Tự do lựa chọn mã trái phiếu: Bạn không còn phải phụ thuộc vào danh mục phân bổ sẵn. Giờ đây, bạn có thể tự nghiên cứu và chọn đúng mã trái phiếu đại chúng của doanh nghiệp mà bạn đánh giá cao về tiềm năng và độ an toàn.
-
Minh bạch tuyệt đối về thông số: Mọi thông tin quan trọng như Lãi suất (Coupon), Kỳ hạn và Tổ chức phát hành đều được hiển thị rõ ràng trước khi bạn chốt giao dịch.
-
Trực tiếp nắm giữ tài sản: Đây là điểm khác biệt cốt lõi. Sau khi giao dịch thành công, mã trái phiếu đó sẽ chính thức nằm trong tài khoản lưu ký của bạn, khẳng định quyền sở hữu tài sản đích thực.
- Nhận quyền lợi theo điều khoản trái phiếu: tổ chức phát hành có nghĩa vụ trả coupon và hoàn trả gốc theo lịch, điều kiện của từng mã. Việc có quyền nhận gốc, lãi không bảo đảm bên phát hành luôn thanh toán đúng hạn; bạn vẫn cần đánh giá năng lực tài chính và thông tin công bố của doanh nghiệp.
3. Bảng so sánh nhanh: HayBond và HayBond Plus
| Tiêu chí | HayBond (Truyền thống) | HayBond Plus (Mới) |
|---|---|---|
| Mức độ chủ động | Chọn số tiền và kỳ hạn tích lũy; hệ thống tính số lượng trái phiếu phù hợp. | Tự chọn từng mã trái phiếu cụ thể. |
| Bản chất lợi nhuận |
Mức lợi nhuận hiển thị theo kỳ hạn; cần xem điều kiện, thuế/phí và trường hợp bán trước hạn. | Nhận coupon theo điều khoản trái phiếu; lợi suất thực nhận còn phụ thuộc giá mua/bán, phí, thuế và thời gian nắm giữ. |
| Quyền sở hữu | Trực tiếp sở hữu trái phiếu sau giao dịch thành công, được ghi nhận và lưu ký theo quy định. | Trực tiếp đứng tên sở hữu mã trái phiếu. |
| Yêu cầu kiến thức | Không cần nhiều kiến thức tài chính | Cần có kiến thức cơ bản để đánh giá và chọn doanh nghiệp |
Có thể hình dung HayBond giúp bạn lựa chọn khoản tích lũy theo số tiền và kỳ hạn, còn HayBond Plus đưa thêm lựa chọn từng mã lên “kệ siêu thị” tài chính để bạn tự nghiên cứu. Dù chọn cách nào, bạn vẫn cần hiểu mình đang mua trái phiếu của tổ chức nào, với điều kiện thanh toán ra sao; sự tiện lợi của ứng dụng không làm mất đi rủi ro đầu tư.
4. Chiến lược đầu tư hiệu quả với HayBond Plus
Đa dạng hóa danh mục
Để đa dạng hóa danh mục HayBond Plus, bạn có thể cân nhắc chia vốn vào 2–3 mã thuộc các ngành khác nhau, tùy mục tiêu và khả năng chịu rủi ro. Ví dụ phân bổ 50% vào trái phiếu ngân hàng và 50% vào trái phiếu doanh nghiệp sản xuất/tiêu dùng chỉ là minh họa; cần đánh giá từng tổ chức phát hành và điều khoản, thay vì mặc định một ngành luôn an toàn.
Chiến lược “Bậc thang trái phiếu”
Thay vì mua một mã trái phiếu dài hạn duy nhất, hãy chia tiền mua các mã có thời điểm đáo hạn khác nhau (ví dụ: mã A đáo hạn sau 1 năm, mã B sau 2 năm, mã C sau 3 năm).
- Lợi ích: sắp xếp các khoản gốc dự kiến về ở những năm khác nhau, giúp chủ động kế hoạch thanh khoản khi tổ chức phát hành thực hiện đúng nghĩa vụ. Chiến lược này không loại bỏ rủi ro chậm trả, biến động giá hoặc khó bán trước hạn.
Chú ý đến chu kỳ trả lãi
Hãy xem kỹ mã trái phiếu bạn chọn trả lãi mỗi 3 tháng, 6 tháng hay 1 năm. Nếu bạn cần dòng tiền đều đặn để trang trải chi phí sinh hoạt, hãy ưu tiên các mã trả lãi với tần suất ngắn (3 tháng hoặc 6 tháng/lần).
Coupon không phải toàn bộ lợi suất: coupon là khoản lãi theo điều khoản của trái phiếu, còn số tiền lời thực tế cần tính cả giá bạn mua, giá bán hoặc gốc nhận khi đáo hạn, các khoản lãi đã nhận và thuế/phí. Trái phiếu có coupon cao hơn chưa chắc cho kết quả tốt hơn nếu giá mua cao hoặc tổ chức phát hành có rủi ro thanh toán lớn hơn.
5. Lời kết
HayBond Plus giúp bạn nhìn rõ hơn từng mã trái phiếu, coupon, kỳ hạn và khoản nắm giữ để chủ động lựa chọn. Đây là cơ sở thuận tiện cho việc quản lý danh mục, nhưng không thay thế việc đọc thông tin phát hành, theo dõi khả năng trả nợ và cân nhắc nhu cầu sử dụng tiền của chính bạn.
Nếu bạn muốn tự nghiên cứu trái phiếu và kiểm soát cách phân bổ vốn, HayBond Plus là một công cụ để tìm hiểu. Trước khi giải ngân, hãy cân nhắc rủi ro tín dụng của tổ chức phát hành, khả năng bán trước hạn và biến động giá; không nên lựa chọn chỉ vì kỳ vọng lợi suất cao hơn tiền gửi ngân hàng.
FAQs
HayBond hỗ trợ chọn khoản tích lũy theo số tiền, kỳ hạn; HayBond Plus cho phép bạn chủ động lựa chọn từng mã trái phiếu. HayBond cũng ghi nhận khách hàng trực tiếp sở hữu trái phiếu sau giao dịch thành công, vì vậy không nên coi quyền sở hữu trực tiếp là điểm chỉ có ở Plus.
Không. FHSC cung cấp nền tảng và dịch vụ giao dịch; nghĩa vụ trả gốc, coupon thuộc tổ chức phát hành theo điều khoản từng trái phiếu. Bạn cần xem đúng tên tổ chức phát hành và không hiểu vai trò môi giới là cam kết trả thay mọi khoản nợ.
Chưa chắc. Coupon là lãi theo điều khoản trái phiếu; lợi suất thực nhận còn phụ thuộc giá mua, giá bán hoặc tiền gốc nhận lúc đáo hạn, thời gian nắm giữ và thuế/phí. Bạn cần so sánh cả những yếu tố này cùng rủi ro thanh toán của tổ chức phát hành.
Có. Lưu ký giúp ghi nhận và quản lý quyền sở hữu, không bảo đảm tổ chức phát hành trả nợ đúng hạn hay luôn có người mua lại. Giá bán trước hạn có thể thấp hơn giá mua, còn khả năng thanh toán gốc, lãi phụ thuộc doanh nghiệp và điều khoản trái phiếu.
Bạn chia vốn vào các mã đáo hạn ở những mốc khác nhau, chẳng hạn sau 1, 2 và 3 năm, để giảm việc toàn bộ danh mục cùng đến hạn. Dòng tiền dự kiến vẫn phụ thuộc tổ chức phát hành trả đúng lịch; chiến lược này hỗ trợ lập kế hoạch, không bảo đảm thanh khoản trong mọi tình huống.
 Finhay
 27-08-2026