Trong bối cảnh dòng vốn FDI liên tục đổ mạnh vào Việt Nam, nhóm ngành bất động sản khu công nghiệp đang vươn lên trở thành điểm sáng rực rỡ nhất trên thị trường chứng khoán. Nổi bật trong số đó, cổ phiếu BCM của Tổng Công ty Đầu tư và Phát triển Công nghiệp (Becamex IDC) luôn được giới đầu tư định vị là “anh cả” nhờ quỹ đất khổng lồ và hệ sinh thái liên doanh trải dài khắp cả nước.
Ẩn
Tuy nhiên, đằng sau sự hào nhoáng của những đại dự án, liệu sức khỏe tài chính thực sự của cổ phiếu BCM có vững vàng? Báo cáo tài chính Quý 4/2025 vừa công bố đã hé lộ những con số tăng trưởng lợi nhuận đầy bất ngờ của cổ phiếu BCM, nhưng cũng đi kèm sự gia tăng về chi phí tài chính. Bài viết dưới đây của Finhay sẽ giúp bạn có cái nhìn khách quan, chính xác nhất trước khi đưa ra quyết định giải ngân vào cổ phiếu BCM.
1. Thông tin cơ bản về doanh nghiệp: Nền tảng vững chắc của cổ phiếu BCM
-
Tên công ty: Tổng Công ty Đầu tư và Phát triển Công nghiệp – CTCP (Becamex IDC).
-
Mã chứng khoán: BCM.
-
Sàn niêm yết: HOSE (Sở Giao dịch Chứng khoán TP. Hồ Chí Minh).
-
Lịch sử hình thành: Tiền thân là một công ty thương nghiệp quốc doanh được thành lập từ năm 1976. Trải qua nhiều thập kỷ xây dựng và phát triển, Becamex IDC đã vươn lên trở thành biểu tượng phát triển kinh tế của tỉnh Bình Dương. Doanh nghiệp chính thức chuyển sang mô hình công ty cổ phần và hoạt động dưới hình thức này từ năm 2018.
Sản phẩm và dịch vụ chính
Hệ sinh thái của Becamex IDC tập trung vào cốt lõi là hạ tầng công nghiệp và đô thị, bao gồm:
-
Phát triển và kinh doanh cơ sở hạ tầng khu công nghiệp (KCN), khu đô thị và khu dân cư.
-
Cung cấp các dịch vụ tiện ích đi kèm như y tế, giáo dục.
-
Cung cấp dịch vụ quản lý hạ tầng và xử lý nước thải.
-
Đáng chú ý nhất, “con gà đẻ trứng vàng” mang lại dòng tiền và uy tín quốc tế cho BCM chính là hệ thống Khu công nghiệp Việt Nam – Singapore (VSIP) – liên doanh hợp tác chiến lược cùng các đối tác nước ngoài (tiêu biểu là Sembcorp).
Vị thế của doanh nghiệp trong ngành
Becamex IDC hiện được mệnh danh là “anh cả” trong lĩnh vực phát triển bất động sản khu công nghiệp tại Việt Nam. Doanh nghiệp sở hữu quỹ đất công nghiệp và đô thị khổng lồ, tập trung chủ yếu tại vùng kinh tế trọng điểm phía Nam (đặc biệt là thủ phủ công nghiệp Bình Dương) và đang không ngừng mở rộng ra các tỉnh thành khác trên cả nước thông qua hệ thống VSIP.
Với năng lực phát triển hệ sinh thái công nghiệp – đô thị – dịch vụ đồng bộ, BCM không chỉ là đối tác hàng đầu của các tập đoàn FDI lớn khi đầu tư vào Việt Nam mà còn đóng vai trò dẫn dắt dòng vốn đầu tư trực tiếp nước ngoài, duy trì vị thế thống lĩnh thị phần và quy mô tài sản trong nhóm các doanh nghiệp hạ tầng khu công nghiệp niêm yết.
Nguồn: https://becamex.com.vn/
2. Phân tích ngành và bối cảnh vĩ mô: Bệ phóng vững chắc cho cổ phiếu BCM năm 2026
Giá trị của cổ phiếu BCM mang tính chu kỳ cao và gắn liền mật thiết với bức tranh kinh tế vĩ mô cũng như dòng chảy thương mại toàn cầu. Bước sang năm 2026, những yếu tố “thiên thời, địa lợi” đang hội tụ đầy đủ để tạo thành bệ phóng cho doanh nghiệp này.
Bối cảnh vĩ mô 2026: Dòng vốn FDI kỷ lục và môi trường tiền tệ “dễ thở”
Động lực tăng trưởng vĩ mô lớn nhất chi phối trực tiếp đến định giá của cổ phiếu BCM chính là dòng vốn đầu tư trực tiếp nước ngoài (FDI) và chính sách điều hành lãi suất:
Sự bùng nổ của dòng vốn FDI
Theo số liệu từ Tổng cục Thống kê, khép lại năm 2025, dòng vốn FDI giải ngân vào Việt Nam đã xác lập mức cao kỷ lục đạt 27,62 tỷ USD (tăng 9% so với cùng kỳ). Trong chiến lược tái cấu trúc chuỗi cung ứng “Trung Quốc + 1” của các tập đoàn công nghệ và sản xuất đa quốc gia, Việt Nam tiếp tục là “cứ điểm” chiến lược hàng đầu.
Sự dịch chuyển dòng vốn khổng lồ này tạo ra lực cầu thuê đất KCN cực kỳ mạnh mẽ, tác động trực tiếp và tích cực đến tiềm năng tăng giá dài hạn của cổ phiếu BCM.
Mặt bằng lãi suất duy trì mức hỗ trợ
Bên cạnh FDI, Ngân hàng Nhà nước vẫn kiên định với chính sách tiền tệ linh hoạt, giữ mặt bằng lãi suất cho vay ở mức ổn định nhằm hỗ trợ nền kinh tế thực. Đối với một doanh nghiệp phát triển hạ tầng thâm dụng vốn lớn và đang ôm khoản nợ vay xấp xỉ 24.000 tỷ đồng như Becamex IDC, môi trường lãi suất “dễ thở” mang ý nghĩa sống còn.
Điều này giúp BCM giảm thiểu tối đa gánh nặng chi phí tài chính (vốn đang ăn mòn hơn 1.400 tỷ đồng lợi nhuận mỗi năm), từ đó bảo vệ biên lợi nhuận ròng cho cổ phiếu BCM.
Phân tích ngành BĐS Khu công nghiệp: Cú hích từ hạ tầng và quyền định giá
Bên cạnh lực kéo từ vĩ mô, cấu trúc cung cầu nội tại của ngành BĐS KCN phía Nam đang mang lại lợi thế cạnh tranh tuyệt đối cho Becamex IDC:
Khan hiếm nguồn cung và quyền định giá
Bước sang 2026, thị trường BĐS KCN tại các “thủ phủ” công nghiệp cấp 1 như Bình Dương, Đồng Nai liên tục đối mặt với tình trạng thiếu hụt quỹ đất sạch diện tích lớn. Tỷ lệ lấp đầy luôn duy trì trên ngưỡng 90%, đẩy giá thuê đất thiết lập mặt bằng mới.
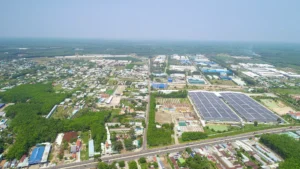
Với lợi thế sở hữu quỹ đất thương phẩm sẵn sàng cho thuê khổng lồ (đã đền bù từ nhiều năm trước với giá vốn cực rẻ), Becamex IDC nắm giữ quyền định giá tuyệt đối. Yếu tố này giúp biên lợi nhuận gộp của cổ phiếu BCM luôn duy trì ở mức vượt trội so với mặt bằng chung của ngành.
Hạ tầng giao thông bứt phá nhân lên giá trị đất
Điểm nghẽn logistics tại khu vực Đông Nam Bộ đang được khơi thông mạnh mẽ nhờ làn sóng đầu tư công. Hàng loạt siêu dự án như đường Vành đai 3, Vành đai 4 TP.HCM, và tuyến cao tốc huyết mạch TP.HCM – Thủ Dầu Một – Chơn Thành đang được đẩy nhanh tiến độ hoàn thiện.
Các trục giao thông này chạy qua lòng các đại dự án của Becamex IDC (như KCN Bàu Bàng, Chơn Thành), không chỉ giúp thu hút các nhà đầu tư FDI mà còn nhân lên gấp nhiều lần giá trị quỹ đất khu đô thị đi kèm. Đây được xem là “chất xúc tác” mạnh mẽ nhất để dòng tiền thông minh tiếp tục mua gom cổ phiếu BCM trong năm nay.
>> Đọc thêm bài viết: Phân tích triển vọng đầu tư cổ phiếu bất động sản 2026: Chu kỳ mới, cơ hội chọn lọc và chiến lược đầu tư bền vững
4. Phân tích cơ bản cổ phiếu BCM: Đánh giá sức khoẻ tài chính
Kết quả kinh doanh: Lợi nhuận cả năm tăng trưởng ngoạn mục nhờ VSIP
Mặc dù Quý 4/2025 có sự sụt giảm nhẹ so với cùng kỳ, nhưng nhìn tổng thể cả năm 2025, cBCM đã mang lại một bức tranh kinh doanh vô cùng rực rỡ.
(ĐVT: Tỷ VNĐ)
| Chỉ tiêu tài chính | Quý 4/2025 | Quý 4/2024 | Biến động Q4 | Lũy kế 2025 | Lũy kế 2024 | Biến động Năm |
| Doanh thu thuần | 1.376,4 | 1.999,8 | – 31,1% | 6.950,9 | 5.239,2 | + 32,6% |
| Giá vốn hàng bán | 336,4 | 660,0 | – 49,0% | 2.788,8 | 1.740,8 | + 60,2% |
| Lợi nhuận gộp | 1.040,0 | 1.339,8 | – 22,3% | 4.162,1 | 3.498,3 | + 18,9% |
| Chi phí tài chính | 434,2 | 355,2 | + 22,2% | 1.434,2 | 1.310,3 | + 9,4% |
| Phần lãi trong công ty liên doanh, liên kết | 1.283,2 | 1.189,3 | + 7,8% | 2.627,5 | 1.947,7 | + 34,9% |
| Lợi nhuận sau thuế (Hợp nhất) | 1.247,0 | 1.540,3 | – 19,0% | 3.516,0 | 2.395,0 | + 46,8% |
(Nguồn: BCTC Hợp nhất Q4/2025 – Becamex IDC)
-
Doanh thu thuần lũy kế cả năm 2025 bứt phá: Tăng mạnh 32,6% lên mức 6.950,9 tỷ đồng, được thúc đẩy bởi sự phục hồi của mảng kinh doanh bất động sản khu công nghiệp và các dịch vụ hạ tầng đi kèm.
-
Biên lợi nhuận gộp duy trì mức “siêu lợi nhuận”: Đạt tỷ lệ cực kỳ ấn tượng là 59,8% (với 4.162,1 tỷ đồng lợi nhuận gộp trên 6.950,9 tỷ đồng doanh thu). Mức biên gộp này phản ánh rõ ràng sức mạnh định giá tuyệt đối của cổ phiếu BCM, nhờ lợi thế độc quyền sở hữu quỹ đất khu công nghiệp khổng lồ đã được đền bù với giá vốn cực rẻ từ nhiều thập kỷ trước.
-
Lợi nhuận từ công ty liên doanh, liên kết là “cỗ máy in tiền”: Đạt 2.627,5 tỷ đồng – tăng trưởng 34,9% so với cùng kỳ năm 2024. Con số khổng lồ này phần lớn đến từ dòng cổ tức và lợi nhuận được chia từ hệ thống VSIP (Khu công nghiệp Việt Nam – Singapore) cùng các liên doanh hạ tầng trọng điểm như BW Industrial. Điều này tiếp tục khẳng định hệ sinh thái liên doanh đang tạo ra dòng tiền dương bền vững cho cổ phiếu BCM.
-
Lợi nhuận sau thuế (LNST) cả năm 2025 tăng vọt: LNST hợp nhất năm 2025 tăng trưởng 46,8%, đạt 3.516 tỷ đồng – một thành tích vô cùng xuất sắc giúp củng cố vị thế đầu ngành của Becamex IDC.
-
Bóc tách điểm trừ ngắn hạn trong Q4/2025: Nếu chỉ xét riêng quý 4, LNST lại ghi nhận mức giảm 19,04% (đạt 1.247 tỷ đồng). Theo giải trình, nguyên nhân do doanh thu thuần trong quý sụt giảm khiến lợi nhuận gộp giảm 300 tỷ đồng. Đặc biệt, chi phí quản lý doanh nghiệp trong Q4/2025 tăng gấp đôi lên 334,6 tỷ đồng.
-
Nguyên nhân cốt lõi của việc tăng chi phí: Khi đào sâu vào Thuyết minh BCTC (Mục VI.8), khoản tăng đột biến này thực chất không phải do hao hụt trong khâu vận hành, mà do doanh nghiệp đã chủ động trích lập tới 200 tỷ đồng vào Quỹ phát triển khoa học và công nghệ ngay trong kỳ.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu: Bệ phóng tài sản khổng lồ
(ĐVT: Tỷ VNĐ)
| Khoản mục trọng yếu | Tại 31/12/2025 | Tại 01/01/2025 | Thay đổi (YoY) |
| Tổng Tài sản | 60.908,2 | 58.780,7 | + 3,6% |
| Tiền & Tương đương tiền | 2.349,8 | 2.205,1 | + 6,6% |
| Hàng tồn kho | 22.192,8 | 21.054,7 | + 5,4% |
| Đầu tư tài chính dài hạn | 24.746,7 | 19.493,1 | + 27,0% |
| Tổng Nợ phải trả | 37.590,8 | 38.101,5 | – 1,3% |
| Trong đó: Vay ngắn hạn | 9.672,4 | 8.444,2 | + 14,6% |
| Trong đó: Vay dài hạn | 14.275,4 | 15.183,7 | – 6,0% |
| Vốn chủ sở hữu (VCSH) | 23.317,3 | 20.679,2 | + 12,8% |
(Nguồn: BCTC Hợp nhất Q4/2025 – Becamex IDC)
Chất lượng Tài sản
- Quy mô tổng tài sản của Becamex IDC tiếp tục phình to lên mức gần 61 ngàn tỷ đồng. Điểm sáng lớn nhất đến từ khoản mục Đầu tư tài chính dài hạn tăng vọt 27%, đạt 24.746,7 tỷ đồng. Sự gia tăng này phản ánh phần vốn góp khổng lồ và lợi nhuận tích lũy đổ về từ các liên doanh chiến lược như VSIP hay BW Industrial. Đây chính là “con hào kinh tế” bảo chứng cho giá trị của cổ phiếu BCM.
- Hàng tồn kho tăng 5,4%, chiếm tới 36,4% tổng tài sản. Đào sâu vào thuyết minh, đây chủ yếu là chi phí sản xuất kinh doanh dở dang tại các đại dự án đang triển khai (Hòa Lợi, TDC Plaza, UniTown). Khối tài sản này chính là “của để dành”, sẵn sàng chuyển hóa thành doanh thu đột biến khi thị trường bất động sản bứt phá. Lượng tiền mặt dồi dào tăng 6,6% cũng giúp BCM duy trì thanh khoản ổn định.
Cơ cấu Nguồn vốn & Nợ vay
- Bức tranh nợ vay của cổ phiếu BCM đang cho thấy những tín hiệu cải thiện tích cực khi Tổng nợ phải trả giảm nhẹ 1,3%.
- Doanh nghiệp có sự cơ cấu lại dòng nợ: Vay ngắn hạn tăng 14,6% để tài trợ cho các nhu cầu vốn lưu động cấp bách, trong khi Vay dài hạn giảm 6,0% nhờ những nỗ lực đáo hạn và mua lại trái phiếu trước hạn, giúp giảm bớt rủi ro lãi suất trong dài hạn.
- Đồng thời, Vốn chủ sở hữu tăng trưởng ấn tượng 12,8%, làm dày thêm giá trị sổ sách và tạo lớp đệm an toàn vững chắc cho doanh nghiệp.
Đòn bẩy tài chính
- Tính đến cuối 2025, tổng nợ vay tài chính (bao gồm Vay ngắn hạn + Vay dài hạn) của BCM rơi vào khoảng 23.947,8 tỷ đồng. Tỷ lệ Nợ vay / Vốn chủ sở hữu (D/E) của cổ phiếu BCM dao động ở mức ~1,02 lần.
- Đối với một “ông trùm” phát triển hạ tầng cần nguồn vốn “khủng” để đền bù và triển khai dự án như Becamex IDC, mức đòn bẩy tỷ lệ 1:1 là hoàn toàn có thể kiểm soát được. Đặc biệt, dòng tiền cổ tức đều đặn từ liên doanh VSIP chính là điểm tựa vững chắc nhất để đảm bảo khả năng trả nợ, giúp nhà đầu tư nắm giữ cổ phiếu BCM có thể an tâm kê cao gối ngủ.
Các chỉ số định giá quan trọng
Dựa trên số liệu kết thúc năm 2025 và số lượng 1.035.000.000 cổ phiếu đang lưu hành:
-
EPS (Lợi nhuận trên mỗi cổ phiếu): Báo cáo ghi nhận mức EPS năm 2025 đạt 3.237 VNĐ (tăng mạnh so với mức 2.010 VNĐ của năm 2024). Đây là minh chứng rõ nét cho thấy hiệu quả hoạt động kinh doanh đã cải thiện rõ rệt, mang lại giá trị thực cho cổ đông nắm giữ cổ phiếu BCM.
-
BVPS (Giá trị sổ sách): Vốn chủ sở hữu đạt 23.317 tỷ đồng, tương đương BVPS ở mức xấp xỉ 22.528 VNĐ/cổ phiếu.
-
ROE (Tỷ suất sinh lời trên VCSH): Đạt khoảng 15% (Lợi nhuận ròng 3.516 tỷ / VCSH bình quân). Mức ROE này cho thấy khả năng sinh lời trên vốn của BCM đang phục hồi mạnh mẽ.
-
Định giá: Nếu giả định thị giá cổ phiếu BCM trên thị trường đang giao dịch quanh vùng 65.000 VNĐ, mức P/E trailing rơi vào khoảng 20x. Mức P/E này có vẻ cao so với mặt bằng chung, nhưng với đặc thù sở hữu quỹ đất KCN “vàng” lớn nhất miền Nam chưa đánh giá lại, thị trường luôn chấp nhận trả một mức phí premium (phần bù) cho cổ phiếu BCM.
Nhận định chung: Bức tranh tài chính tổng thể cho thấy cổ phiếu BCM đang đại diện cho một “ông trùm” bất động sản khu công nghiệp ở vị thế cực kỳ vững chắc. Sự kết hợp hoàn hảo giữa biên lợi nhuận gộp siêu việt từ quỹ đất giá vốn rẻ và “cỗ máy bơm tiền” bền bỉ từ hệ sinh thái liên doanh VSIP đã tạo ra lợi thế cạnh tranh tuyệt đối cho cổ phiếu BCM so với các đối thủ cùng phân khúc, giúp doanh nghiệp hoàn toàn làm chủ được đòn bẩy tài chính và duy trì sức bật lợi nhuận dài hạn.
5. Phân tích kỹ thuật: Xu hướng giá cổ phiếu BCM trong ngắn và trung hạn
Cập nhật theo dữ liệu TradingView ngày 16/08/2026, cổ phiếu BCM đang giao dịch quanh 43.050 đồng, biến động -5,38% so với phiên trước. Nhìn vào hệ thống chỉ báo và vị trí giá hiện tại, có thể thấy BCM đang ở trạng thái nhịp hồi ngắn hạn nhưng nền trung hạn chưa thật sự chắc. Tổng hợp chỉ báo TradingView đang nghiêng về trạng thái bán, cho thấy cần thận trọng với biến động ngắn hạn. Vì vậy, phần phân tích kỹ thuật cổ phiếu BCM cần được nhìn theo cả hành vi giá, thanh khoản, nhóm đường trung bình và các chỉ báo dao động thay vì chỉ dựa vào một tín hiệu riêng lẻ.
Nguồn dữ liệu kỹ thuật: TradingView – HOSE:BCM, cập nhật ngày 16/08/2026.
Xu hướng giá và các đường trung bình (MA)
Hành vi giá và dòng tiền: Đóng cửa phiên gần nhất, cổ phiếu BCM ghi nhận mức giá 43.050 đồng, biến động -5,38%. Khối lượng giao dịch phiên gần nhất đạt khoảng 1.720.752 cổ phiếu. Diễn biến này cho thấy lực cung – cầu đang được kiểm định rõ ở vùng giá hiện tại; nếu thanh khoản tăng trong các phiên giảm, áp lực bán cần được theo dõi kỹ hơn, còn nếu giá hồi phục kèm thanh khoản cải thiện thì tín hiệu cân bằng sẽ đáng tin cậy hơn.
Hệ thống đường trung bình động: Bảng phân tích xu hướng cho thấy tín hiệu MA chưa hoàn toàn đồng nhất: khoảng 50% số đường MA tiêu chuẩn đang nằm phía trên thị giá, trong khi 50% nằm phía dưới. Nhóm MA trên TradingView hiện ở trạng thái trung tính, phản ánh trạng thái cân bằng đang có ưu thế tương đối nhưng vẫn cần thêm xác nhận từ giá và thanh khoản.
Khoảng cách với đường MA: Thị giá 43.050 đồng đã lấy lại vùng ngắn hạn quanh MA(10) ở mốc 40.020 đồng, nhưng vẫn ở dưới đường dài hạn MA(200) ở mốc 57.547,5 đồng. Điều này cho thấy nhịp hồi đang xuất hiện, song xu hướng lớn chưa thật sự đảo chiều; vùng MA50/MA100/MA200 vẫn là các lớp kháng cự cần vượt qua.
Vùng hỗ trợ và kháng cự: Vùng hỗ trợ gần nhất có thể quan sát quanh MA10 (40.020 đồng), trong khi kháng cự gần nằm quanh MA50 (46.152 đồng). Về mặt giao dịch, hỗ trợ gần cần theo dõi là EMA30 (42.222,549 đồng), trong khi kháng cự gần nằm tại EMA50 (44.734,959 đồng). Nếu giá không vượt được vùng kháng cự gần, nhịp hồi có thể chỉ mang tính kỹ thuật; ngược lại, việc giữ được hỗ trợ kèm thanh khoản ổn định sẽ giúp giảm bớt áp lực ngắn hạn.
Sức mạnh xu hướng qua các chỉ báo dao động và khối lượng
- RSI: RSI hiện ở mức 53,63, tương ứng vùng trung tính. RSI ở vùng trung tính, cho thấy cổ phiếu chưa rơi vào trạng thái quá mua hoặc quá bán.
- MACD: MACD nằm trên đường tín hiệu, nghiêng về tín hiệu mua ngắn hạn MACD hiện là -831,62, đường tín hiệu là -2.233,20. MACD đang cao hơn đường tín hiệu 1.401,58 điểm, phản ánh xung lực ngắn hạn nghiêng về bên mua.
- ADX: ADX ở mức 42,15, cho thấy xu hướng hiện tại có độ mạnh đáng chú ý. ADX ở vùng cao, xu hướng hiện tại có độ mạnh đáng chú ý; cần kết hợp chiều giá để tránh nhầm giữa xu hướng tăng và xu hướng giảm.
- Tổng hợp chỉ báo: TradingView ghi nhận khuyến nghị tổng hợp ở trạng thái bán, nhóm MA ở trạng thái trung tính và nhóm oscillator ở trạng thái bán. Nếu nhóm MA và oscillator cùng chiều, tín hiệu có độ đồng thuận cao hơn; nếu lệch nhau, cổ phiếu thường cần thêm phiên xác nhận.
Điểm cần chú ý là sự kết hợp giữa ADX và chiều vận động của giá. ADX cao trong bối cảnh giá nằm dưới các MA quan trọng thường xác nhận xu hướng giảm có lực; ADX cao khi giá giữ trên MA lại củng cố xu hướng tăng. Với RSI và MACD, tín hiệu chỉ đáng tin cậy hơn khi đi cùng phản ứng giá tại hỗ trợ/kháng cự và thanh khoản xác nhận.
Nhận định kỹ thuật ngắn hạn
BCM đang ở trạng thái kỹ thuật cần quan sát thêm, do các chỉ báo chưa đồng thuận hoàn toàn. Nhà đầu tư nên theo dõi phản ứng giá quanh vùng MA gần nhất và chờ tín hiệu xác nhận từ thanh khoản thay vì chỉ dựa vào một chỉ báo đơn lẻ.
Chiến lược quan sát: ADX ở mức cao khiến tín hiệu giảm của BCM đáng chú ý hơn một nhịp điều chỉnh thông thường. Khi xu hướng đã có lực, việc bắt đáy sớm thường có xác suất nhiễu cao. Nhà đầu tư nên ưu tiên chờ tín hiệu đảo chiều rõ hơn, tối thiểu là giá lấy lại EMA50 quanh 44.734,959 đồng và nhóm oscillator chuyển sang trạng thái đồng thuận hơn.
6. Cơ hội, triển vọng và rủi ro khi đầu tư cổ phiếu BCM
Mọi quyết định giải ngân đều cần cân nhắc kỹ lưỡng hai mặt của vấn đề. Đầu tư vào cổ phiếu BCM cũng không ngoại lệ.
Cơ hội và Triển vọng
-
Quỹ đất thương phẩm vô đối: Becamex IDC hiện đang quản lý hàng ngàn hecta đất công nghiệp và dân dụng tại Bình Dương, Bình Phước và nhiều tỉnh thành khác. Quỹ đất này đã được đền bù từ nhiều năm trước với giá vốn cực rẻ. Khi giá thuê đất KCN liên tục thiết lập mặt bằng mới, biên lợi nhuận của BCM sẽ tiếp tục nở rộ.
-
“Gà đẻ trứng vàng” VSIP: Chuỗi KCN VSIP (BCM nắm 49% vốn) liên tục mở rộng ra các tỉnh miền Trung và miền Bắc (VSIP Nghệ An, VSIP Bắc Ninh, VSIP Cần Thơ…). EPS tăng vọt lên 3.237 VNĐ trong năm 2025 phần lớn đến từ liên doanh này. Dòng cổ tức hàng ngàn tỷ đồng mỗi năm từ VSIP là bệ đỡ vững chắc cho dòng tiền của cổ phiếu BCM.
-
Hưởng lợi từ nâng cấp hạ tầng: Việc hoàn thiện các tuyến cao tốc phía Nam sẽ biến các dự án của BCM (như Bàu Bàng, Chơn Thành) thành điểm trũng thu hút dòng vốn FDI mới, tạo dư địa hạch toán doanh thu khổng lồ trong giai đoạn 2026 – 2030.
Rủi ro cần lưu ý
-
Áp lực nợ vay và trái phiếu: Với tổng nợ vay lên tới gần 24 ngàn tỷ đồng, chi phí lãi vay mỗi năm của BCM luôn nằm ở mức trên 1.400 tỷ đồng (như BCTC 2025 đã thể hiện). Nếu môi trường lãi suất vĩ mô đột ngột đảo chiều tăng, áp lực tài chính lên doanh nghiệp là không hề nhỏ.
-
Tiến độ pháp lý và giải phóng mặt bằng: Đặc thù ngành bất động sản phụ thuộc rất lớn vào tiến độ thủ tục pháp lý. Các dự án dân dụng quy mô lớn của BCM nếu gặp vướng mắc trong khâu cấp phép hoặc đền bù sẽ làm chậm dòng tiền thu về.
-
Rủi ro pha loãng: Các kế hoạch tăng vốn hoặc phát hành thêm cổ phiếu (nếu có) để tài trợ cho các siêu dự án có thể làm pha loãng chỉ số EPS trong ngắn hạn, gây áp lực lên giá cổ phiếu BCM.
7. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu BCM
Để bắt đầu giao dịch cổ phiếu BCM, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Ngoài ra, để tải ứng dụng Finhay một cách nhanh chóng và tiện lợi, bạn có thể quét mã QR dưới đây:
Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp ảnh CMND/CCCD: Hệ thống sẽ yêu cầu bạn chụp mặt trước và mặt sau của CMND/CCCD. Hãy đảm bảo hình ảnh rõ nét, không bị lóa sáng và đầy đủ thông tin.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Khi ký hợp đồng, tài khoản của bạn sẽ được phê duyệt và kích hoạt trong thời gian ngắn.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu BCM trên nền tảng Finhay.
8. Lời kết
Tóm lại, cổ phiếu BCM tiếp tục duy trì vị thế trọng yếu trong ngành bất động sản khu công nghiệp tại Việt Nam nhờ hoạt động kinh doanh cốt lõi ổn định. Động lực chính hỗ trợ cổ phiếu đến từ mức tăng trưởng EPS đạt gần 47% (lên 3.237 VNĐ) và hiệu quả hoạt động tích cực của liên doanh VSIP, giúp phần nào xoa dịu những áp lực liên quan đến chi phí nợ vay.
Mặc dù hưởng lợi dài hạn từ làn sóng FDI và sự phát triển hạ tầng khu vực phía Nam, nhà đầu tư vẫn cần theo dõi sát sao sức khỏe tài chính và tỷ lệ đòn bẩy của doanh nghiệp để có những đánh giá độc lập trước khi đưa ra quyết định phân bổ vốn trong năm 2026.
Tuyên bố miễn trừ trách nhiệm: Bài viết chỉ mang tính chất cung cấp thông tin, góc nhìn phân tích chuyên môn và KHÔNG cấu thành lời khuyên, khuyến nghị mua/bán cổ phiếu BCM hay bất kỳ sản phẩm tài chính nào. Thị trường chứng khoán luôn tiềm ẩn rủi ro biến động khó lường. Nhà đầu tư cần tự nghiên cứu kỹ lưỡng (DYOR), đánh giá khẩu vị rủi ro cá nhân và tự chịu trách nhiệm hoàn toàn đối với mọi quyết định của mình.
Nội dung và sản phẩm này thuộc Công ty Cổ phần Chứng khoán Finhay, hoạt động theo Giấy phép số 50/UBCK-GPHĐKD do Ủy ban Chứng khoán Nhà nước cấp ngày 29/12/2006 (được sửa đổi, bổ sung hợp lệ từng thời kỳ).
Cảnh báo rủi ro: Đầu tư tài chính và chứng khoán luôn tiềm ẩn rủi ro biến động thị trường, có thể dẫn đến mất một phần hoặc toàn bộ vốn. Các thông tin được cung cấp chỉ mang tính chất tham khảo, không cấu thành lời khuyên hay khuyến nghị đầu tư. Nhà đầu tư cần tự chịu trách nhiệm với quyết định của mình.
Việc sử dụng dịch vụ đồng nghĩa với việc bạn đã đọc và đồng ý tuân thủ Chính sách bảo mật và sử dụng thông tin của Finhay.
 Finhay
 22-10-2026