

Khi gửi một khoản tiền vào ngân hàng, dù là vài chục triệu hay hàng tỷ đồng, bạn chỉ cần thảnh thơi chờ đến ngày đáo hạn để nhận về cả vốn lẫn lãi. Lãi suất tiền gửi có thể dao động từ 4% đến hơn 7%/năm tùy kỳ hạn và thời điểm.
Đã bao giờ bạn tự hỏi: Ngân hàng lấy tiền ở đâu để trả lãi cho người gửi tiết kiệm trong khi tiền mặt vẫn nằm nguyên trong hệ thống và bạn có thể rút ra bất cứ lúc nào? Số tiền bạn nộp vào két sắt của nhà băng có thực sự "ngủ yên" ở đó, hay đang âm thầm chu du qua những dự án nghìn tỷ, thị trường trái phiếu và các cỗ máy sinh lời tinh vi? Hãy cùng Finhay tìm hiểu qua bài viết dưới đây.
1. Ngân hàng lấy tiền ở đâu để trả lãi cho người gửi tiết kiệm?
Nói một cách ngắn gọn và bản chất nhất, nguồn tiền để ngân hàng chi trả phần lãi suất cho bạn xuất phát từ việc họ "bán lại" quyền sử dụng vốn với mức giá cao hơn.
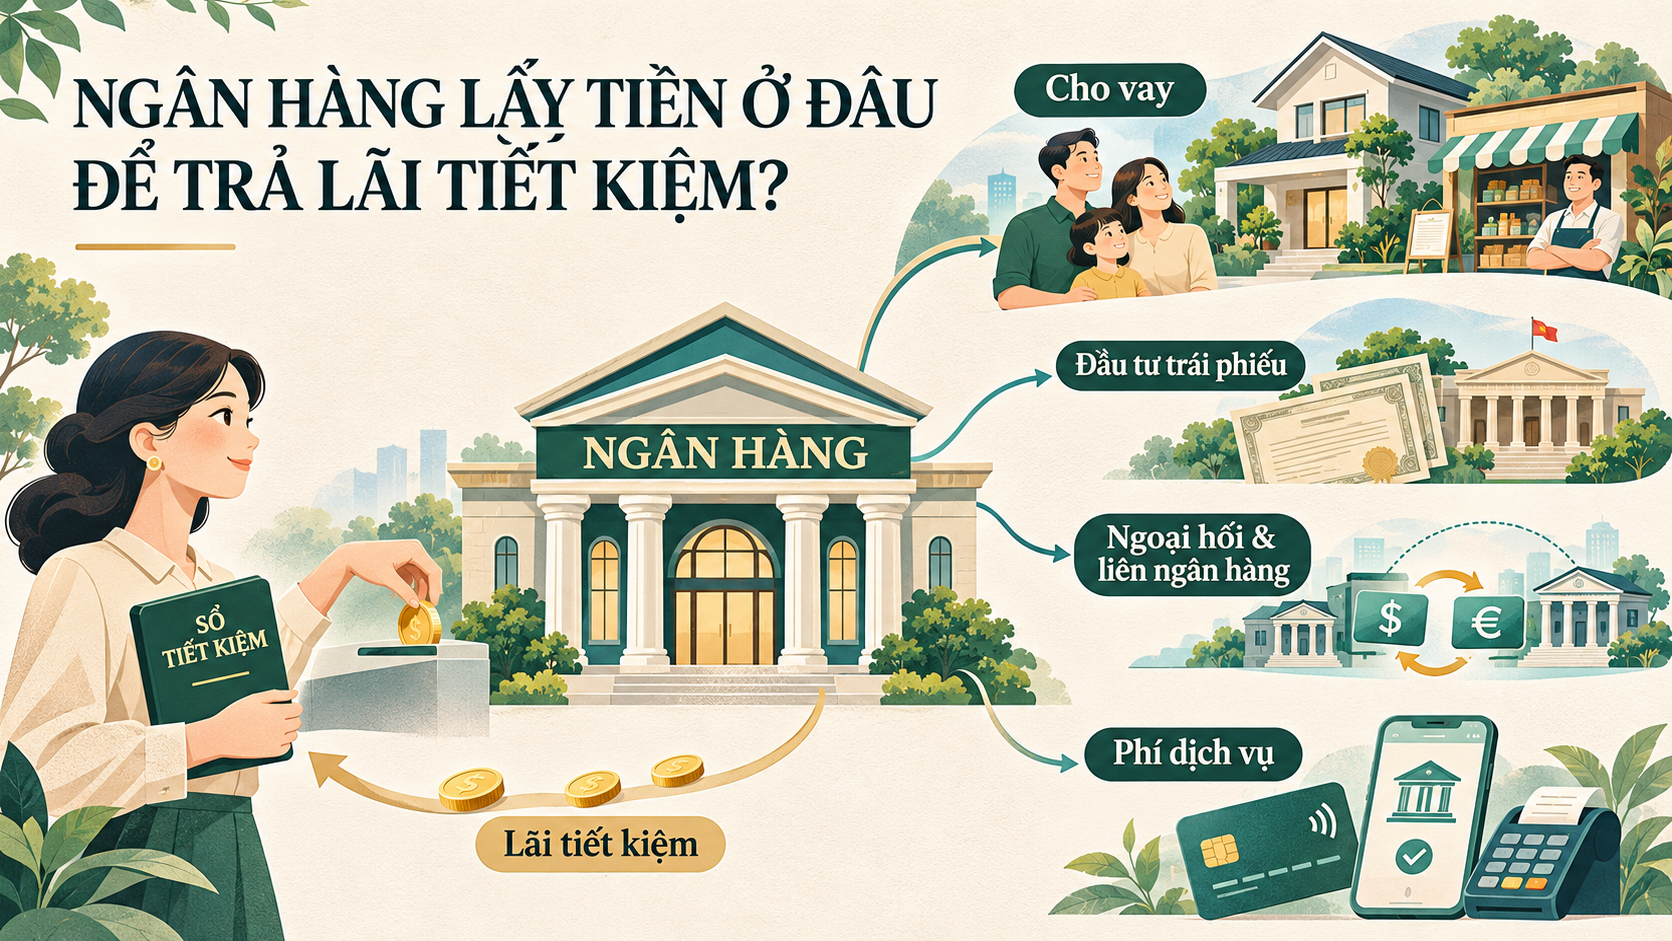
Ngân hàng thương mại bản chất là một doanh nghiệp kinh doanh tiền tệ đặc biệt. Khoản tiền gửi tiết kiệm của bạn đối với ngân hàng không phải là tài sản mà là một khoản nợ phải trả. Để có tiền trả lãi cho bạn, ngân hàng bắt buộc phải mang số vốn huy động được đi đầu tư, cho vay và kinh doanh sinh lời.
Dòng tiền trả lãi được tạo ra từ 4 nguồn chính:
- Chênh lệch lãi suất cho vay (Thu nhập lãi thuần - NII): Nguồn thu chủ lực chiếm 70% - 80% lợi nhuận ngân hàng. Ngân hàng huy động vốn của bạn với lãi suất 5% - 7%/năm, sau đó cho các cá nhân, doanh nghiệp vay lại với lãi suất 8% - 12%/năm. Phần chênh lệch lãi suất này sau khi trừ đi chi phí vận hành và rủi ro nợ xấu sẽ dùng để trả lãi cho người gửi tiết kiệm và tạo ra lợi nhuận cho cổ đông.
- Đầu tư vào các công cụ thị trường vốn: Mua trái phiếu chính phủ, trái phiếu doanh nghiệp chất lượng cao, tín phiếu Ngân hàng Nhà nước để hưởng lợi tức cố định.
- Kinh doanh ngoại hối và thị trường liên ngân hàng: Tận dụng vốn nhàn rỗi để cho các ngân hàng khác vay qua đêm (Interbank) hoặc giao dịch hoán đổi ngoại tệ.
- Thu nhập ngoài lãi (Phí dịch vụ, bảo lãnh, thanh toán): Các mảng thanh toán thẻ, bảo lãnh tín dụng, ngân hàng số và dịch vụ bảo hiểm liên kết tạo ra dòng tiền bổ trợ vững chắc.
2. Giải mã động cơ cốt lõi: Hoạt động tín dụng và chỉ số NIM
Khi đi sâu vào phân tích cỗ máy sinh lời của các nhà băng, hoạt động cho vay (tín dụng) luôn được xem là trụ cột hàng đầu và đóng vai trò sống còn.
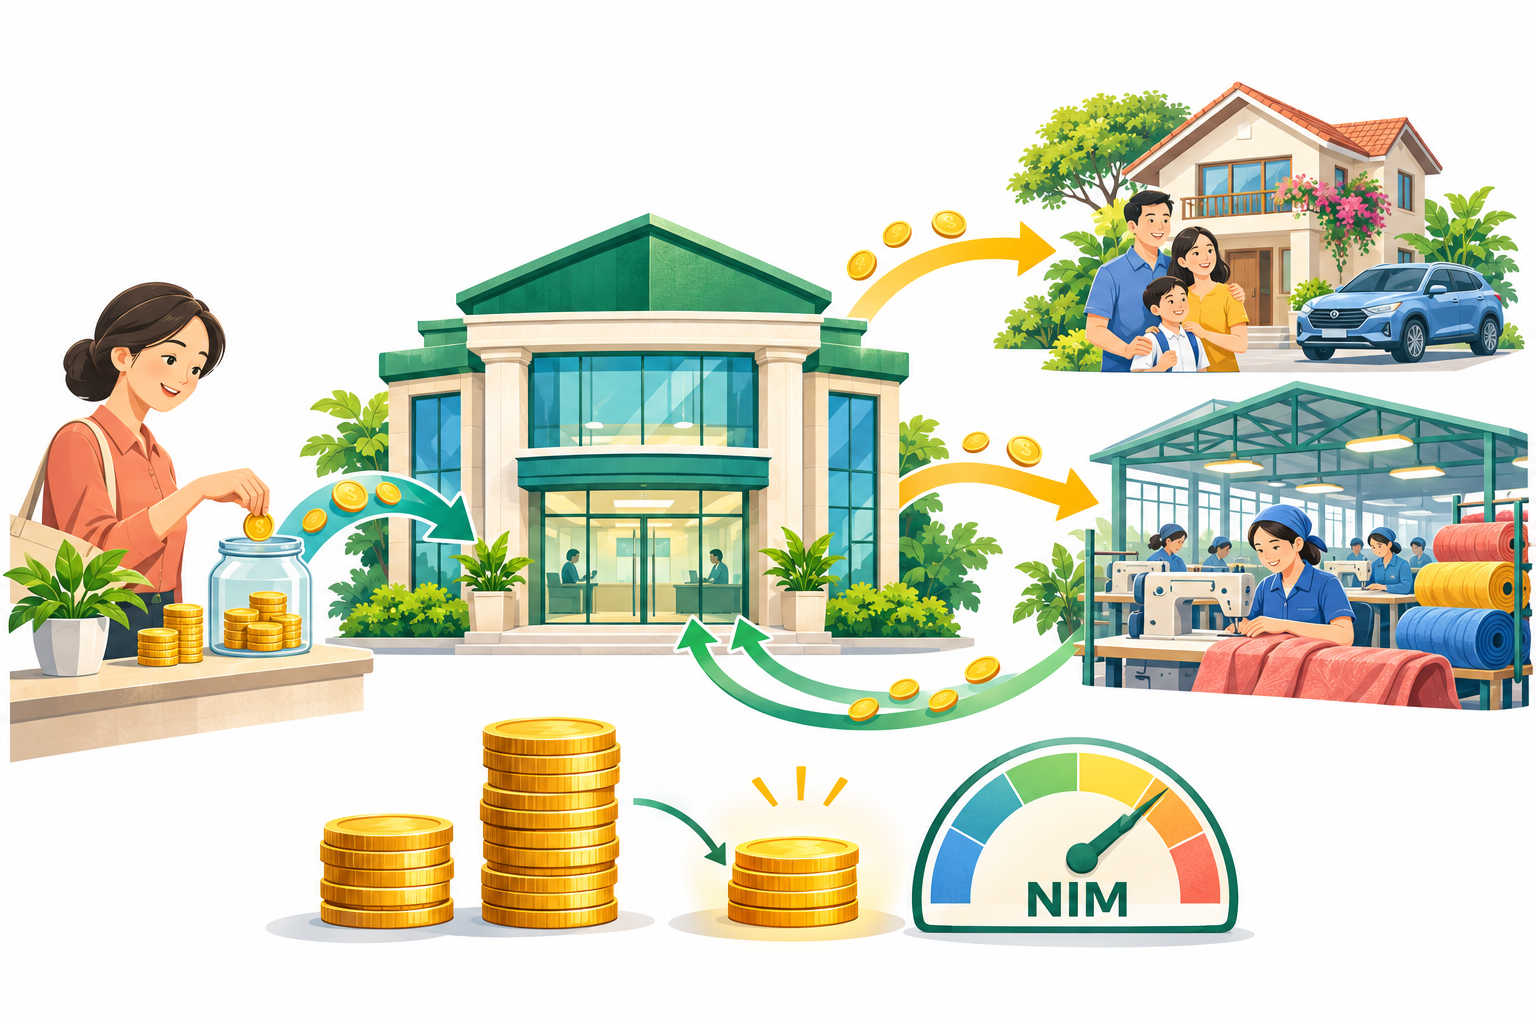
Quy trình biến tiền gửi thành khoản vay
Tiền của bạn khi vào ngân hàng không nằm im trong két. Cứ mỗi 100 đồng bạn gửi vào, sau khi trích lập tỷ lệ dự trữ bắt buộc theo quy định của Ngân hàng Nhà nước (khoảng 3% đối với tiền gửi VND không kỳ hạn và dưới 12 tháng), ngân hàng sẽ giải ngân tới hơn 80 đồng vào nền kinh tế:
- Cho vay cá nhân: Vay mua nhà, mua ô tô, tiêu dùng, vay thấu chi thẻ tín dụng.
- Cho vay doanh nghiệp: Vay vốn lưu động phục vụ sản xuất kinh doanh ngắn hạn, vay trung - dài hạn để xây dựng nhà xưởng, mua sắm máy móc thiết bị, đầu tư hạ tầng dự án.
Lãi suất cho vay đối với các khoản tín dụng này thường cao hơn đáng kể so với lãi suất huy động vốn nhằm bù đắp rủi ro vỡ nợ, chi phí thẩm định và chi phí vận hành chi nhánh.
Chỉ số NIM (Net Interest Margin) - Thước đo lợi nhuận sống còn
Để đánh giá hiệu quả việc ngân hàng sử dụng tiền gửi sinh lời như thế nào, giới phân tích tài chính sử dụng chỉ số NIM (Biên lãi thuần):
NIM= Thu nhập lãi thuần/ Tổng tài sản sinh lời bình quân x 100%
Ví dụ thực tế : Giả sử bạn gửi tiết kiệm 1 tỷ đồng kỳ hạn 12 tháng tại một ngân hàng thương mại với lãi suất 6,5%/năm. Đến cuối năm, ngân hàng phải trả cho bạn 65 triệu đồng tiền lãi. Ngân hàng mang 1 tỷ đồng đó cho một doanh nghiệp dệt may vay xuất khẩu với lãi suất 10,0%/năm.
- Số tiền lãi ngân hàng thu về từ doanh nghiệp: 100 triệu đồng.
- Số tiền ngân hàng chi trả cho bạn: 65 triệu đồng.
- Chênh lệch lợi nhuận gộp ngân hàng giữ lại: 35 triệu đồng (tương đương biên chênh lệch 3,5%).
Phần chênh lệch 35 triệu đồng này chính là nguồn thu cốt lõi giúp ngân hàng trang trải chi phí hoạt động, trích lập dự phòng rủi ro và thanh toán sòng phẳng tiền lãi cho bạn. Tại hệ thống ngân hàng Việt Nam, mức NIM trung bình thường được duy trì ổn định từ 3,0% đến 4,5%, một biên độ an toàn để đảm bảo các nhà băng luôn có thặng dư dồi dào sau khi hoàn tất nghĩa vụ tài chính với người gửi tiền.
3. Các kênh đầu tư sinh lời khác của ngân hàng
Cho vay ra nền kinh tế tiềm ẩn rủi ro nợ xấu và hạn mức tín dụng (room tín dụng) do Ngân hàng Nhà nước cấp hàng năm. Vì vậy, để tối ưu hóa nguồn vốn huy động, các ngân hàng phân bổ tiền gửi vào nhiều kênh đầu tư tài chính chuyên biệt.
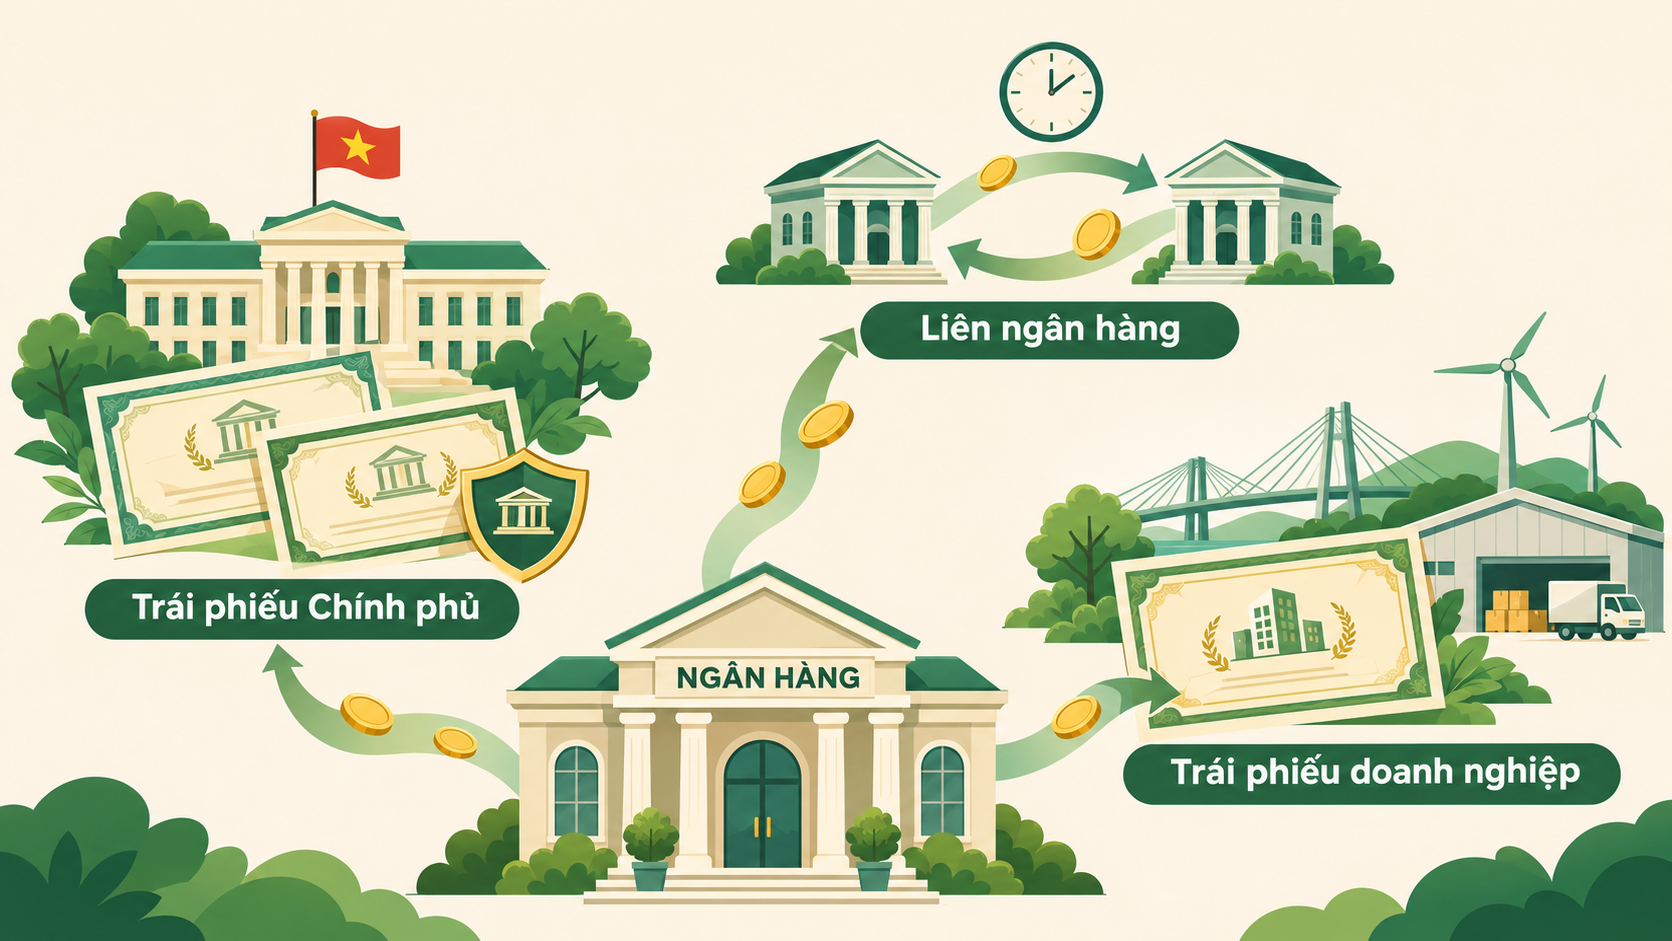
Đầu tư Trái phiếu Chính phủ và Tín phiếu Ngân hàng Nhà nước
Ngân hàng không bao giờ đem toàn bộ tiền gửi đi cho vay doanh nghiệp vì lý do an toàn thanh khoản. Một tỷ trọng lớn tiền huy động được phân bổ vào Trái phiếu Chính phủ (TPCP).
- Đặc tính: Gần như không có rủi ro vỡ nợ (Risk-free).
- Lợi ích: Dù lợi suất TPCP thường thấp hơn lãi suất cho vay tư nhân, nhưng đây là nguồn thu nhập cố định, chắc chắn và có tính thanh khoản tức thì. Ngân hàng có thể mang số trái phiếu này đi cầm cố (Repo) trên thị trường mở (OMO) của Ngân hàng Nhà nước để lấy tiền mặt bất cứ khi nào người gửi tiền ồ ạt đến rút vốn.
Thị trường liên ngân hàng (Interbank)
Mỗi ngày, các ngân hàng đều có sự chênh lệch thừa - thiếu thanh khoản cục bộ. Ngân hàng có nguồn tiền gửi dồi dào từ dân cư sẽ mang tiền này cho các ngân hàng khác vay lại trên thị trường liên ngân hàng với các kỳ hạn siêu ngắn: qua đêm, 1 tuần, 2 tuần hoặc 1 tháng. Dù lãi suất liên ngân hàng có biến động liên tục, việc dòng tiền không bao giờ "ngủ" trong tài khoản đảm bảo ngân hàng liên tục sinh lãi từng ngày để trang trải chi phí trả lãi định kỳ cho khách hàng.
Đầu tư Trái phiếu Doanh nghiệp chất lượng cao
Ngoài việc cho vay thông thường, ngân hàng có thể đầu tư vào trái phiếu của các doanh nghiệp lớn đầu ngành (năng lượng tái tạo, hạ tầng, logistics). Lợi tức từ trái phiếu doanh nghiệp thường cao hơn lãi vay truyền thống từ 1% đến 2%, mang lại dòng tiền lãi lớn bù đắp trực tiếp vào nguồn quỹ trả lãi tiền gửi.
4. Mô hình Dự trữ một phần (Fractional Reserve Banking): Bí mật tạo tiền của hệ thống
Nhiều người gửi tiền thường có nỗi sợ ngây thơ: "Nếu ngân hàng mang hết tiền của tôi cho vay, lỡ ngày mai tôi ra rút thì lấy tiền đâu trả?" Câu trả lời nằm ở cơ chế Ngân hàng dự trữ một phần (Fractional Reserve Banking).
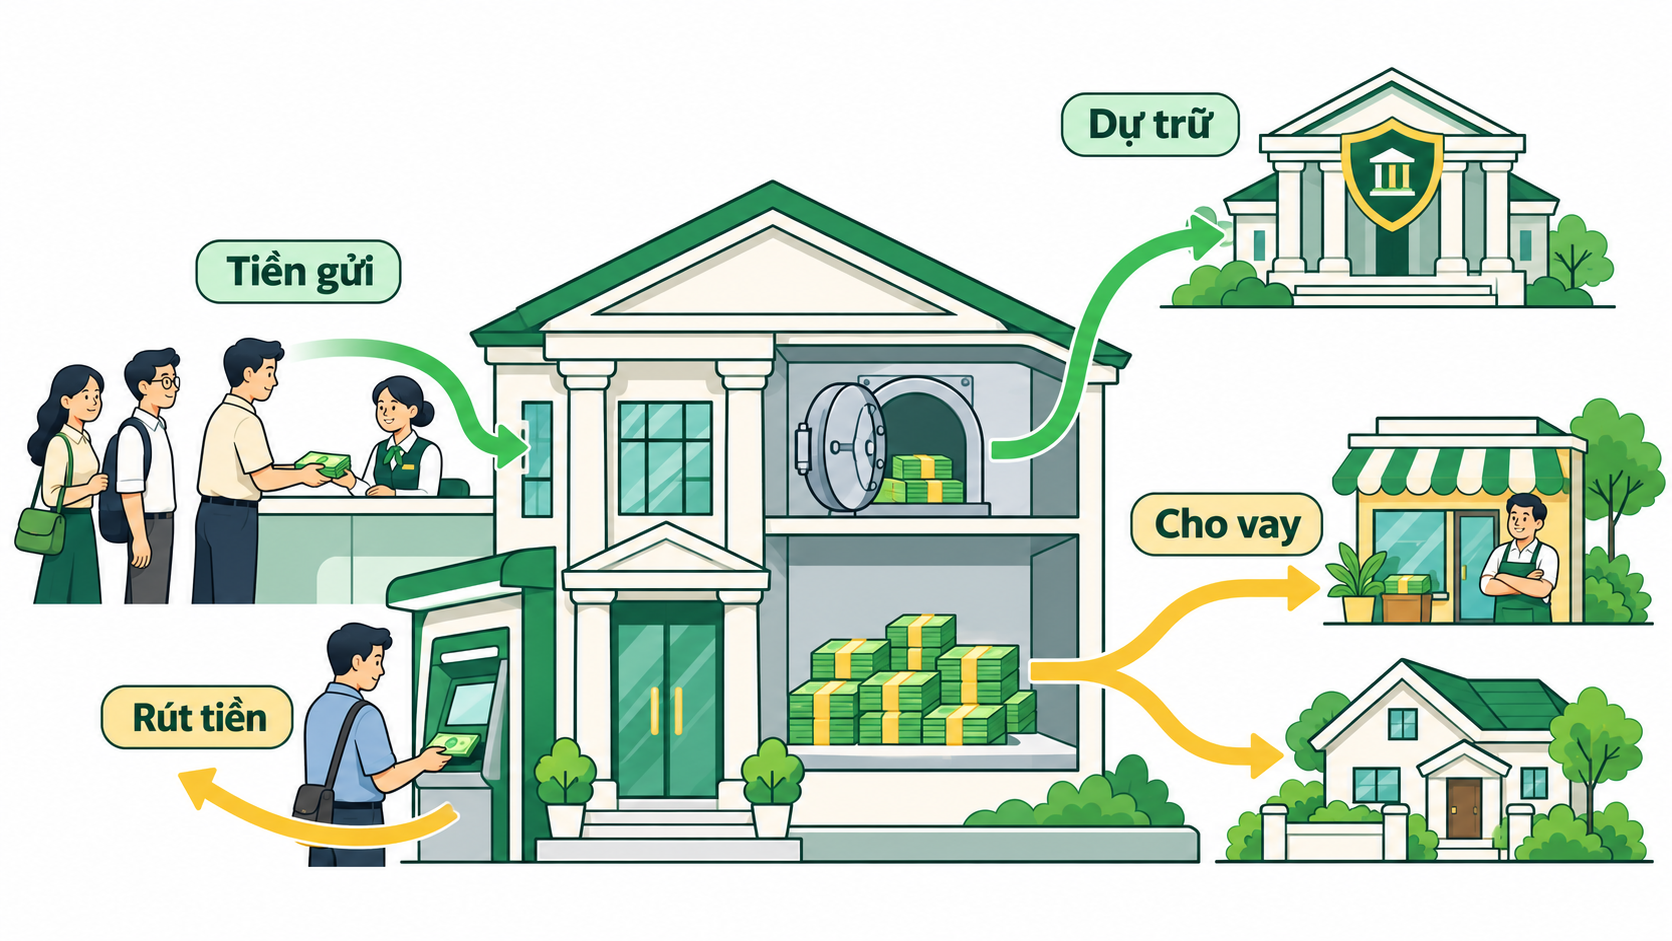
Bản chất cơ chế dự trữ một phần
Pháp luật không cho phép ngân hàng đem toàn bộ 100% tiền gửi đi cho vay. Ngân hàng Nhà nước áp dụng Tỷ lệ dự trữ bắt buộc (RRR). Ví dụ: Nếu RRR là 3%, khi bạn gửi 100 triệu đồng:
- Ngân hàng bắt buộc phải gửi 3 triệu đồng vào tài khoản phong tỏa tại Ngân hàng Nhà nước (không được động tới).
- Ngân hàng dự trữ thêm khoảng 5 - 10 triệu đồng tiền mặt tại két và ATM để phục vụ nhu cầu rút tiền hàng ngày.
- Số tiền còn lại (khoảng 87 - 92 triệu đồng) mới được đem đi cho vay hoặc đầu tư sinh lời.
Quy luật số lớn
Hệ thống ngân hàng vận hành dựa trên cơ sở thống kê: Trong điều kiện bình thường, không bao giờ có chuyện tất cả hàng triệu khách hàng cùng rủ nhau đến rút tiền trong một ngày. Mỗi ngày, luôn có một lượng người đến gửi tiền mới, một lượng người đáo hạn tái tục và một lượng người rút tiền ra. Dòng tiền vào và dòng tiền ra liên tục bù trừ cho nhau. Ngân hàng chỉ cần giữ lại một tỷ lệ thanh khoản đệm an toàn là đủ để đáp ứng mọi giao dịch rút vốn hàng ngày, trong khi phần tiền lớn còn lại vẫn miệt mài sinh lời bên ngoài.
5. Bảng phân bổ nguồn vốn và chi phí sinh lời của Ngân hàng Thương mại
Để hình dung cụ thể 100 đồng tiền gửi của bạn được ngân hàng "nhào nặn" ra sao để trả lãi và thu lời, hãy theo dõi bảng phân bổ dòng tiền mẫu của một ngân hàng thương mại cổ phần điển hình:
|
Hạng mục phân bổ |
Tỷ trọng vốn (%) |
Lãi suất/Lợi suất kỳ vọng (%/năm) |
Vai trò đối với dòng tiền của ngân hàng |
|---|---|---|---|
|
Dự trữ bắt buộc (NHNN) |
3% |
0% - 0,5% |
Đảm bảo an toàn hệ thống, tuân thủ pháp lý. |
|
Dự trữ thanh khoản (Tiền mặt/ATM) |
5% - 7% |
0% |
Đáp ứng nhu cầu rút tiền đột xuất của khách hàng. |
|
Cho vay khách hàng cá nhân & DN |
70% - 75% |
8,5% - 11,5% |
Nguồn tạo lãi chính để trả lãi tiền gửi và sinh lời. |
|
Đầu tư Trái phiếu Chính phủ & Tín phiếu |
10% - 15% |
2,5% - 4,5% |
Tài sản sinh lời an toàn, đệm thanh khoản cấp 2. |
|
Cho vay liên ngân hàng (Thị trường 2) |
5% |
Biến động (3% - 6%) |
Tối ưu hóa dòng vốn nhàn rỗi ngắn hạn. |
Nhìn vào bảng trên, bạn có thể thấy lợi nhuận bình quân trên tài sản sinh lời luôn cao hơn đáng kể so với mức lãi suất huy động 5% - 7% mà ngân hàng chi trả cho bạn. Phần thặng dư dôi ra sau khi trừ chi phí vận hành bộ máy, thuế và trích lập dự phòng rủi ro chính là lợi nhuận trước thuế của ngân hàng.
6. Người gửi tiền có phải đối mặt với rủi ro mất vốn không?
Biết được ngân hàng thông qua hoạt động cho vay để trả lãi cho người gửi tiết kiệm, một băn khoăn tất yếu nảy sinh: "Nếu những doanh nghiệp vay tiền bị phá sản hoặc vỡ nợ, liệu người gửi tiền có bị mất tiền không?"
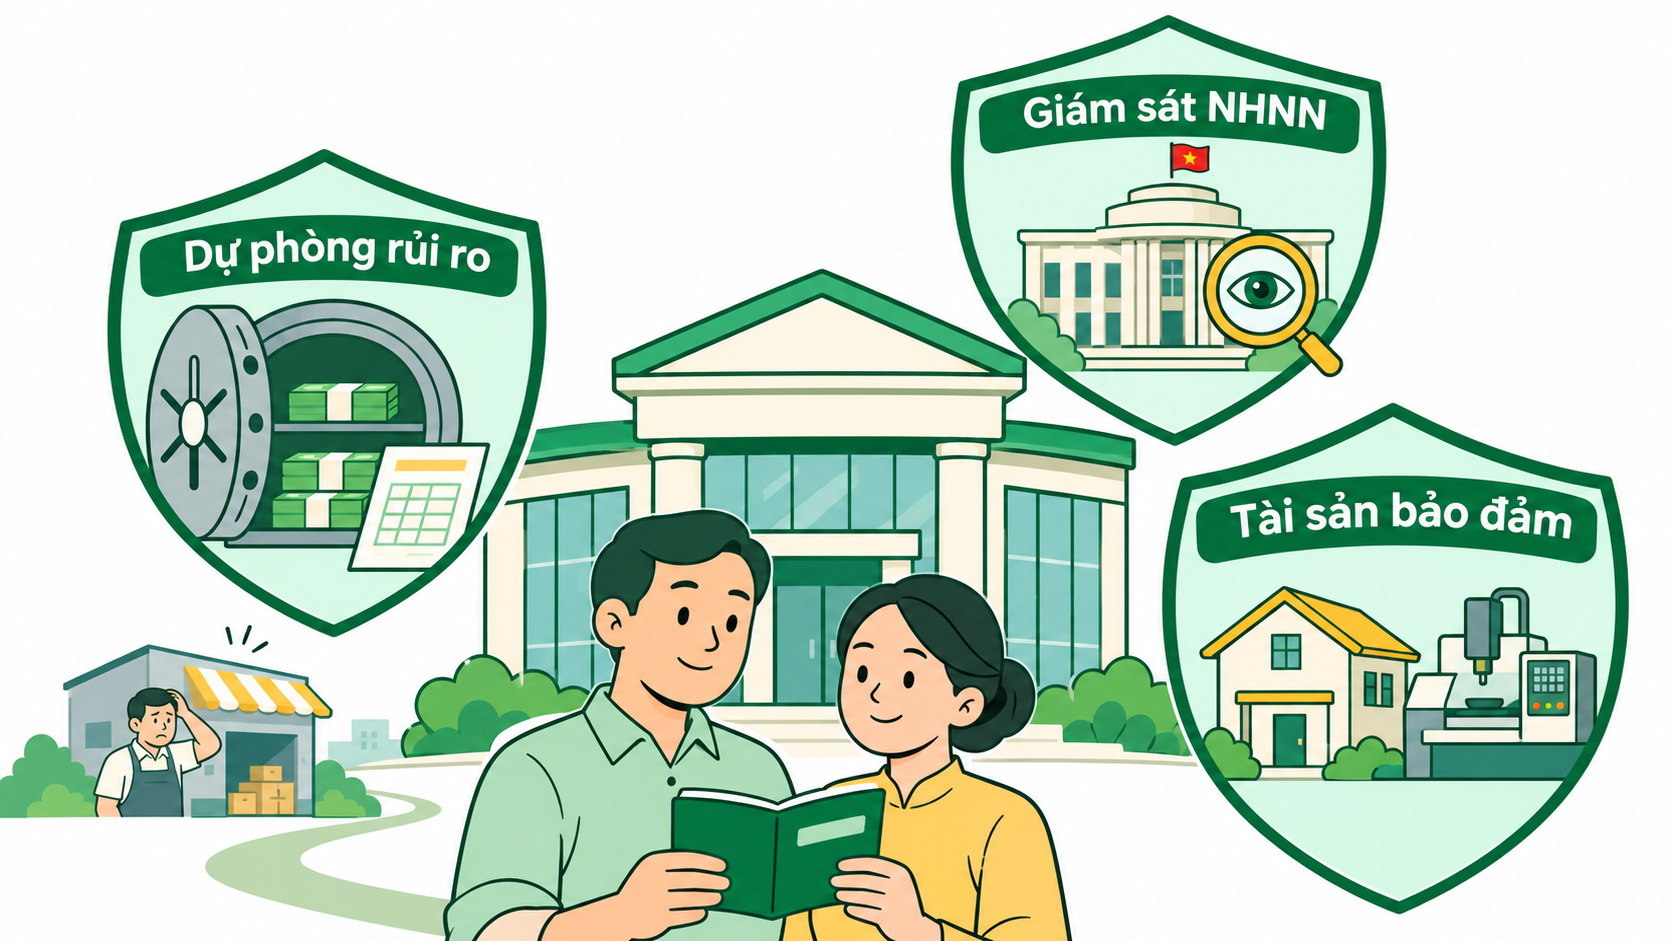
Câu trả lời là: Rủi ro đối với người gửi tiền tại Việt Nam gần như bằng 0, nhờ vào 3 tầng phòng thủ cực kỳ nghiêm ngặt:
Trích lập quỹ dự phòng rủi ro tín dụng
Ngân hàng không đợi đến khi khách hàng vỡ nợ mới tính lỗ. Theo Thông tư của Ngân hàng Nhà nước, ngay khi giải ngân, ngân hàng đã phải trích lập dự phòng chung (0,75%) và dự phòng cụ thể dựa trên phân loại nợ (từ nhóm 1 đến nhóm 5). Khoản dự phòng này được tính vào chi phí hoạt động từ trước. Nếu một khoản vay bị mất vốn, ngân hàng dùng chính quỹ dự phòng này để bù đắp, không được phép trừ vào tiền gốc hay tiền lãi của người gửi tiết kiệm.
Tài sản bảo đảm
Hầu hết các khoản vay quy mô lớn của doanh nghiệp và cá nhân đều phải có tài sản bảo đảm (bất động sản, máy móc, cổ phiếu, sổ tiết kiệm). Tỷ lệ cho vay thường chỉ chiếm 60% - 70% giá trị định giá của tài sản. Trong trường hợp người vay mất khả năng chi trả, ngân hàng sẽ tiến hành phát mãi, xử lý tài sản bảo đảm để thu hồi toàn bộ vốn gốc và lãi vay.
Sự giám sát và can thiệp của Ngân hàng Nhà nước
Tại Việt Nam, Ngân hàng Nhà nước đóng vai trò là "Người cho vay cứu cánh cuối cùng". Trong lịch sử tài chính Việt Nam, chưa từng có tiền lệ một ngân hàng thương mại được phép tuyên bố phá sản khiến người gửi tiền mất trắng. Khi một ngân hàng yếu kém gặp vấn đề thanh khoản, Ngân hàng Nhà nước sẽ can thiệp ngay lập tức thông qua các hình thức:
- Kiểm soát đặc biệt.
- Bơm thanh khoản khẩn cấp qua tái cấp vốn.
- Chỉ định các ngân hàng thương mại lớn (như Vietcombank, VietinBank, BIDV, MB) tham gia hỗ trợ quản trị và tái cơ cấu (điển hình như trường hợp OceanBank chuyển giao thành MBV hay CB, DongABank). Mọi quyền lợi hợp pháp về tiền gửi và lãi tiết kiệm của người dân luôn được Nhà nước ưu tiên bảo toàn tuyệt đối để giữ vững an ninh trật tự xã hội.
7. Bài học quản lý tài chính cá nhân từ mô hình kinh doanh của ngân hàng
Việc thấu hiểu bản chất ngân hàng lấy tiền ở đâu để trả lãi cho người gửi tiết kiệm mang lại cho bạn những bài học sâu sắc về quản lý tài chính cá nhân.
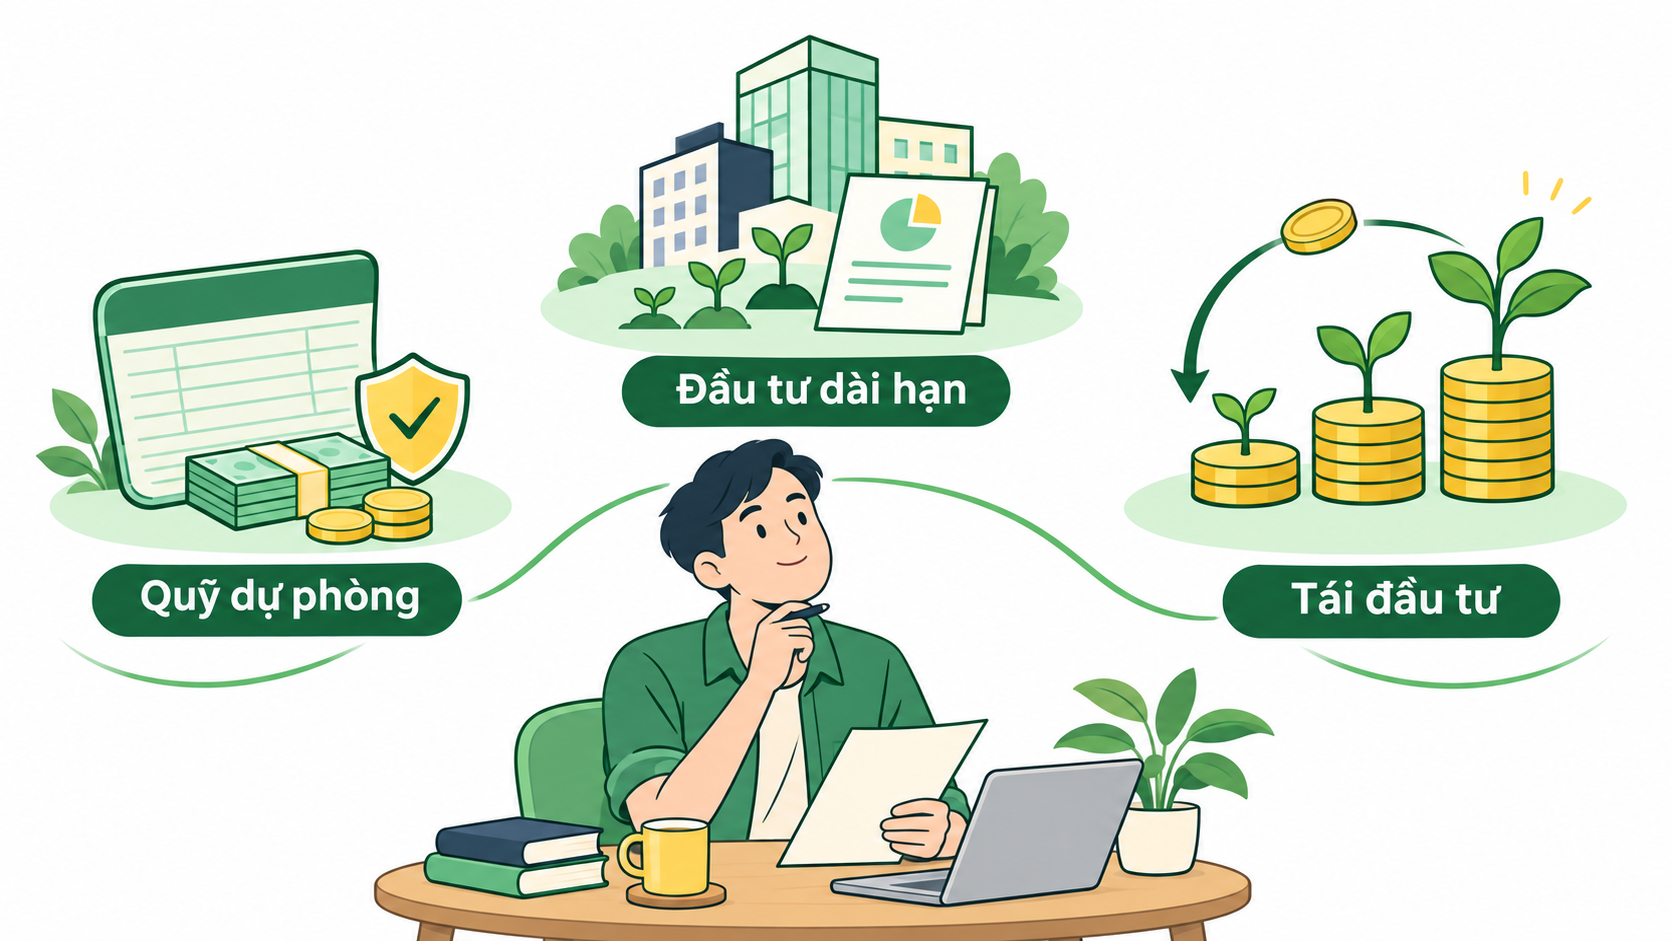
Hiểu đúng vai trò của sổ tiết kiệm: Phòng thủ chứ không phải tấn công
Ngân hàng trả lãi cho bạn 6%/năm nhưng họ dùng tiền đó để tạo ra 10% - 12%/năm. Điều này có nghĩa là bạn đang "nhượng lại" phần lớn tiềm năng sinh lời của đồng tiền để đổi lấy sự an toàn tuyệt đối và tính thanh khoản.
- Gửi tiết kiệm là kênh hoàn hảo cho quỹ dự phòng khẩn cấp (tương đương 3 - 6 tháng chi phí sinh hoạt) và các mục tiêu ngắn hạn dưới 1 năm.
- Đối với mục tiêu làm giàu dài hạn (10 - 20 năm), nếu chỉ dựa vào gửi tiết kiệm, sức mua của tài sản sẽ bị bào mòn bởi lạm phát và chi phí cơ hội.
7Áp dụng tư duy "ngân hàng" vào danh mục đầu tư cá nhân
Bạn hoàn toàn có thể tự xây dựng mô hình sinh lời cho chính mình tương tự như cách ngân hàng vận hành:
- Phần an toàn (Tương đương Dự trữ bắt buộc & TPCP): Duy trì sản phẩm Tích luỹ không kỳ hạn Hay0 linh hoạt hoặc tiền gửi ngân hàng để sẵn sàng tiền mặt khi cần thiết.
- Phần tăng trưởng (Tương đương Cho vay & Kinh doanh vốn): Thay vì để ngân hàng hưởng trọn biên độ lợi nhuận cao, hãy tự mình phân bổ một phần vốn vào đầu tư chứng khoán (Cổ phiếu doanh nghiệp đầu ngành, Chứng chỉ quỹ mở) để thu về lợi nhuận 10% - 15%/năm trong dài hạn.
- Khai thác sức mạnh lãi kép: Ngân hàng liên tục tái đầu tư dòng tiền lãi thu được mỗi ngày. Bạn cũng có thể áp dụng nguyên lý lãi kép bằng cách tự động tái tục toàn bộ tiền gốc và tiền lãi sau mỗi chu kỳ đầu tư để khối tài sản nhân lên theo cấp số nhân.
8. Kết luận
Câu hỏi ngân hàng lấy tiền ở đâu để trả lãi cho người gửi tiết kiệm đã mở ra một bức tranh toàn cảnh về cách thức vận hành của cỗ máy tài chính trung gian. Ngân hàng không tạo ra tiền từ hư vô, cũng không cất tiền của bạn vào két sắt. Họ biến nguồn vốn nhàn rỗi phân tán trong dân chúng thành dòng vốn tập trung chảy vào các mạch máu kinh tế: tài trợ cho các dự án kinh doanh, hỗ trợ người mua nhà và đầu tư vào các công trình quốc gia.
Chính phần chênh lệch lợi nhuận từ các hoạt động đầu tư và cho vay này (chỉ số NIM) là nguồn tiền vững chắc, minh bạch để ngân hàng chi trả tiền lãi đều đặn cho bạn mỗi tháng. Hiểu được cơ chế này, bạn hoàn toàn có thể yên tâm khi gửi gắm những đồng vốn tích luỹ của mình vào hệ thống ngân hàng, đồng thời tự tin mở rộng thêm các kênh đầu tư đa dạng khác để xây dựng một tương lai tài chính thịnh vượng và bền vững.
Tuyên bố miễn trừ trách nhiệm: Bài viết được tổng hợp từ các kiến thức kinh tế học và tài chính ngân hàng nhằm mục đích cung cấp thông tin giáo dục tài chính. Mọi quyết định gửi tiết kiệm, phân bổ tài sản hay đầu tư cá nhân cần dựa trên sự tìm hiểu kỹ lưỡng (DYOR) và đánh giá khẩu vị rủi ro độc lập của mỗi người tại thời điểm hiện tại.
Nội dung và sản phẩm này thuộc Công ty Cổ phần Chứng khoán Finhay, hoạt động theo Giấy phép số 50/UBCK-GPHĐKD do Ủy ban Chứng khoán Nhà nước cấp ngày 29/12/2006 (được sửa đổi, bổ sung hợp lệ từng thời kỳ).
Cảnh báo rủi ro: Đầu tư tài chính và chứng khoán luôn tiềm ẩn rủi ro biến động thị trường, có thể dẫn đến mất một phần hoặc toàn bộ vốn. Các thông tin được cung cấp chỉ mang tính chất tham khảo, không cấu thành lời khuyên hay khuyến nghị đầu tư. Nhà đầu tư cần tự chịu trách nhiệm với quyết định của mình.
Việc sử dụng dịch vụ đồng nghĩa với việc bạn đã đọc và đồng ý tuân thủ Chính sách bảo mật và sử dụng thông tin của Finhay.
 Finhay
 04-11-2026