Trong bối cảnh thị trường tài chính nhiều biến động, việc tìm kiếm một kênh trú ẩn an toàn cho dòng tiền nhàn rỗi nhưng vẫn đảm bảo khả năng sinh lời tối ưu là bài toán hàng đầu. Ngân hàng TMCP Quốc Tế Việt Nam (VIB) hiện là một trong những định chế tài chính bán lẻ hàng đầu tại Việt Nam với công nghệ ngân hàng số bứt phá và chuỗi sản phẩm tiền gửi đa dạng.
Tuy nhiên, liệu gửi tiết kiệm VIB có thực sự là lựa chọn tối ưu cho bạn? Lãi suất gửi tiết kiệm VIB hiện nay đang niêm yết ở mức bao nhiêu? Gửi tiết kiệm VIB có an toàn không và người gửi tiền cần lưu ý những gì để thu về tiền lãi cao nhất? Hãy cùng Finhay tìm hiểu qua bài viết dưới đây.
1. Tổng quan về Ngân hàng VIB và vị thế trên thị trường tài chính
VIB là ngân hàng gì? Tiềm lực tài chính vững mạnh
Ngân hàng TMCP Quốc Tế Việt Nam (VIB) được thành lập từ năm 1996. Trải qua tròn 3 thập kỷ hình thành và phát triển, VIB đã vươn lên trở thành một trong những ngân hàng thương mại cổ phần dẫn đầu tại Việt Nam, đặc biệt nổi bật trong mảng ngân hàng bán lẻ, thẻ tín dụng và chuyển đổi số.
Theo các báo cáo tài chính được công bố công khai và minh bạch trên cổng thông tin Ngân hàng Nhà nước Việt Nam, VIB liên tục duy trì chỉ số an toàn vốn (CAR) theo chuẩn mực quốc tế Basel II và Basel III ở mức cao top đầu ngành. Với chiến lược tập trung vào bán lẻ, dư nợ cho vay và huy động vốn của VIB luôn có sự tăng trưởng ổn định, giúp ngân hàng duy trì thanh khoản dồi dào và kiểm soát rủi ro hiệu quả.
Gửi tiết kiệm VIB có an toàn không?
-
Sự bảo hộ của Ngân hàng Nhà nước (NHNN): VIB hoạt động dưới sự quản lý và giám sát nghiêm ngặt của NHNN. Mọi hoạt động huy động vốn, trả lãi và hoàn trả tiền gốc khi gửi tiết kiệm VIB đều tuân thủ nghiêm ngặt các quy định của Luật các tổ chức tín dụng.
Bảo hiểm tiền gửi Việt Nam: Từ ngày 13/07/2026, hạn mức chi trả là 350 triệu đồng cho tổng gốc và lãi của một người tại một tổ chức tham gia bảo hiểm, chỉ đối với các khoản tiền gửi được bảo hiểm và khi phát sinh nghĩa vụ chi trả. Nhiều sổ tại cùng một ngân hàng vẫn được cộng chung khi tính hạn mức, theo công bố của Bảo hiểm tiền gửi Việt Nam (đối chiếu ngày 13/10/2026).
-
Nền tảng công nghệ bảo mật hàng đầu: Khi chọn hình thức gửi tiết kiệm VIB online qua ứng dụng MyVIB, khoản tiền của bạn được bảo vệ bởi nhiều lớp an ninh tiên tiến (Smart OTP, sinh trắc học khuôn mặt/vân tay, mã hóa dữ liệu end-to-end). Sổ tiết kiệm điện tử được lưu trữ vĩnh viễn trên hệ thống core-banking của ngân hàng, không thể bị giả mạo hay làm giả phôi phế như sổ giấy truyền thống.
Những cơ sở trên giúp bạn đánh giá dịch vụ tiền gửi VIB, nhưng không có nghĩa khoản tiền đạt độ an toàn gần như tuyệt đối. Bạn vẫn nên kiểm tra điều kiện bảo hiểm, kỳ hạn và bảo vệ thông tin giao dịch để chủ động quản lý tài sản của mình.
2. Bảng lãi suất gửi tiết kiệm VIB cập nhật mới nhất (2026)
Biểu lãi suất gửi tiết kiệm VIB trực tuyến (Online) trên MyVIB (Trả lãi cuối kỳ – Đơn vị: %/năm)
| Kỳ hạn gửi | Số tiền gửi từ 2 triệu đến dưới 300 triệu | Số tiền gửi từ 300 triệu đến dưới 3 tỷ | Số tiền gửi từ 3 tỷ đồng trở lên |
|---|---|---|---|
| Dưới 1 tháng | 0.25% | 0.25% | 0.25% |
| 1 – 2 tháng | 4.35% | 4.40% | 4.45% |
| 3 – 5 tháng | 4.45% | 4.50% | 4.55% |
| 6 – 8 tháng | 5.70% | 5.70% | 5.70% |
| 9 – 11 tháng | 5.80% | 5.80% | 5.80% |
| 12 tháng | 7.00% | 7.00% | 7.00% |
| 15 – 18 tháng | 5.90% | 5.90% | 5.90% |
| 24 – 36 tháng | 6.00% | 6.00% | 6.00% |
Hình thức gửi tiết kiệm VIB trực tuyến qua ứng dụng MyVIB hiện được đông đảo khách hàng ưu tiên lựa chọn nhờ mức lãi suất luôn nhỉnh hơn gửi tại quầy từ 0.10% – 0.50%/năm tùy kỳ hạn, đồng thời thao tác gửi vô cùng tiện lợi.
Nguồn: https://www.vib.com.vn/vn/tiet-kiem
Nhìn vào bảng trên, điểm đặc biệt nhất trong biểu lãi suất gửi tiết kiệm VIB trực tuyến chính là kỳ hạn 12 tháng. VIB đang niêm yết mức lãi suất lên tới 7.00%/năm cho kỳ hạn 12 tháng, cao hơn hẳn các kỳ hạn dài hơn như 15-18 tháng (5.90%/năm) hay 24-36 tháng (6.00%/năm). Đường cong lãi suất của VIB đang có sự ưu ái rõ rệt cho mốc 1 năm. Nếu bạn có dòng tiền nhàn rỗi trong 1 năm, đây là mốc tối ưu nhất để gửi tiết kiệm VIB.
Biểu lãi suất gửi tiết kiệm VIB tại quầy giao dịch (Trả lãi cuối kỳ – Đơn vị: %/năm)
| Kỳ hạn gửi | Số tiền gửi từ 10 triệu đến dưới 300 triệu | Số tiền gửi từ 300 triệu đến dưới 3 tỷ | Số tiền gửi từ 3 tỷ đồng trở lên |
|---|---|---|---|
| Dưới 1 tháng | 0.25% | 0.25% | 0.25% |
| 1 – 2 tháng | 4.25% | 4.30% | 4.35% |
| 3 – 5 tháng | 4.35% | 4.40% | 4.45% |
| 6 – 8 tháng | 5.50% | 5.50% | 5.50% |
| 9 – 11 tháng | 5.60% | 5.60% | 5.60% |
| 12 tháng | 6.50% | 6.50% | 6.50% |
| 15 – 18 tháng | 5.70% | 5.70% | 5.70% |
| 24 – 36 tháng | 5.80% | 5.80% | 5.80% |
Đối với khách hàng yêu thích việc cầm sổ tiết kiệm giấy trực tiếp, VIB áp dụng biểu lãi suất gửi tiết kiệm VIB tại quầy cho số tiền gửi tối thiểu từ 10 triệu đồng.
Nguồn: https://www.vib.com.vn/vn/tiet-kiem
Ngoài ra, nếu chọn phương thức Lĩnh lãi trước tại quầy, lãi suất gửi tiết kiệm VIB quy đổi sẽ dao động từ 4.50% – 4.70%/năm cho kỳ hạn 6-11 tháng và đạt 4.90% – 5.10%/năm cho kỳ hạn 12 tháng.
Bảng lãi suất ưu đãi bứt phá tháng 09/2026 (Cộng thêm đến 8.60%/năm)
Mốc lịch sử: Các mức cộng thêm dưới đây thuộc chương trình tháng 09/2026, không mặc định còn áp dụng ngày 14/10/2026. Hãy đối chiếu chương trình đang còn thời hạn trên website VIB trước khi mở sổ; không cộng đồng thời nhiều ưu đãi khi điều kiện không cho phép.
-
Khoản tiền từ 2 triệu – dưới 300 triệu: Cộng thêm đến 2.05% → Tổng lãi suất đạt 7.75%/năm.
-
Khoản tiền từ 300 triệu – dưới 500 triệu: Cộng thêm đến 2.30% → Tổng lãi suất đạt 8.00%/năm.
-
Khoản tiền từ 500 triệu – dưới 1 tỷ: Cộng thêm đến 2.40% → Tổng lãi suất đạt 8.10%/năm.
-
Khoản tiền từ 1 tỷ – dưới 5 tỷ: Cộng thêm đến 2.50% → Tổng lãi suất đạt 8.20%/năm.
-
Khoản tiền từ 5 tỷ đồng trở lên: Cộng thêm đến 2.60% → Tổng lãi suất đạt 8.30%/năm.
Các mức cộng thêm trên thuộc chương trình gửi tiền trực tuyến kỳ hạn 6–11 tháng được VIB triển khai trong tháng 09/2026, bên cạnh biểu lãi suất niêm yết thông thường. Đây là một trong những chương trình kích cầu tiền gửi ngắn và trung hạn của ngân hàng.
Đặc biệt, đối với sản phẩm Tiết kiệm Tương Lai mở mới từ 100.000 đồng trong tháng 09/2026, VIB áp dụng mức cộng thêm 3.85 điểm %, giúp tổng lãi suất gửi tiết kiệm VIB cho sản phẩm này chạm mốc 8.60%/năm (khi cộng với lãi suất niêm yết 4.75%/năm). Đối với khách hàng mới mở mã CIF lần đầu, VIB cộng thêm 2.20 điểm % cho khoản gửi trong tháng đầu tiên ở kỳ hạn 6-11 tháng.
Lưu ý: Các chương trình ưu đãi có thời hạn và điều kiện đi kèm. Người gửi tiền không được tự ý cộng dồn nhiều chương trình ưu đãi nếu chưa có xác nhận chính thức từ VIB.
3. So sánh lãi suất gửi tiết kiệm VIB tại quầy với các ngân hàng khác
| Ngân hàng | 1 tháng | 3 tháng | 6 tháng | 9 tháng | 12 tháng | 18 tháng | 24 tháng | 36 tháng |
|---|---|---|---|---|---|---|---|---|
| VIB | 4.25 | 4.35 | 5.50 | 5.60 | 6.50 | 5.70 | 5.80 | 5.80 |
| Vietcombank | 2.10 | 2.40 | 3.50 | 3.50 | 5.90 | — | 6.00 | 5.30 |
| BIDV | 2.10 | 2.40 | 3.50 | 3.50 | 5.90 | 5.90 | 6.00 | 6.00 |
| VietinBank | 2.10 | 2.40 | 3.50 | 3.50 | 5.90 | 5.90 | 6.00 | 6.00 |
| Agribank | 2.60 | 2.90 | 4.00 | 4.00 | 5.90 | 5.90 | 6.00 | — |
| MB | 3.70 | 4.10 | 4.60 | 4.60 | 6.20 | 6.20 | 7.00 | 7.00 |
| Techcombank (Phát Lộc) | 4.05 | 4.35 | 6.05 | 6.05 | 6.25 | 5.35 | 5.35 | 5.35 |
| ACB | 4.00 | 4.40 | 4.50 | 4.70 | 5.30 | 5.40 | 5.40 | 5.40 |
| VPBank | 4,45% | 4,65% | 6,80% | 6,80% | 6,90% | 6,90% | 6,90% | 5,80% |
| Sacombank | 4.50 | 4.50 | 6.20 | 6.20 | 5.90 | 6.00 | 6.70 | 6.70 |
| HDBank | 3.50 | 3.60 | 4.90 | 4.70 | 5.20 | 5.50 | 4.90 | 4.90 |
| SHB | 4.40 | 4.50 | 5.80 | 5.80 | 6.20 | 6.30 | 6.40 | 6.50 |
| TPBank (12/24T: Trường An Lộc) | 4.20 | 4.20 | 5.50 | 5.70 | 5.90 | 5.90 | 6.00 | 6.00 |
| MSB | 4.50 | 4.50 | 6.10 | 6.10 | 6.50 | 6.30 | 6.30 | 5.80 |
| Eximbank – dữ liệu cũ, chưa xác minh | 3.50 | 3.60 | 4.70 | 4.70 | 5.00 | 5.00 | 5.00 | 5.00 |
| LPBank | 4.10 | 4.30 | 6.40 | 6.30 | 6.60 | 6.70 | 6.80 | 6.10 |
Đối chiếu ngày 14/10/2026. Đơn vị: %/năm, tiền gửi VND cá nhân, lĩnh lãi cuối kỳ. Bảng dùng mức tại quầy cho khoản gửi 10 triệu đồng, khách hàng thường. Dấu “—” là kỳ hạn không có trong biểu được dẫn; không đồng nghĩa lãi suất 0%. Nguồn và phạm vi từng hàng: VIB (Đọc 14/10/2026; quầy từ 10 triệu đến dưới 300 triệu, online từ 2 triệu đến dưới 300 triệu; chưa cộng chương trình tháng 10.); Vietcombank (Nguồn ngân hàng cập nhật 10:01 ngày 13/10/2026; chưa xác nhận lại được dữ liệu mới ngày 14/10. Không niêm yết kỳ hạn 18 tháng; online tối đa 24 tháng.); BIDV (Đối chiếu dữ liệu chính thức ngày 13/10/2026; quầy hiệu lực 13/04/2026, online 28/08/2026. Chưa xác nhận lại được dữ liệu mới ngày 14/10.); VietinBank (Biểu tại quầy đọc 14/10/2026; chưa xác minh được biểu online mới nhất.); Agribank (Đọc 14/10/2026. Online là mức tối đa ngân hàng công bố; cần xác nhận mức thực tế trên ứng dụng.); MB (Biểu 11/09/2026; dưới 1 tỷ, online khách hàng Mass. Quầy dùng biểu I; miền Trung/Nam có mức riêng cao hơn 0,10 điểm % tại kỳ hạn 1–11 tháng.); Techcombank (Biểu hiệu lực 11/08/2026; Phát Lộc, khách hàng thường, quầy dưới 3 tỷ.); ACB (Đọc 14/10/2026; online dưới 200 triệu. Các kỳ hạn 18/24/36 tháng không có trong biểu online đang công bố.); VPBank (Hiệu lực 12/10/2026; lãi cuối kỳ, chưa cộng ưu đãi phân khúc.); Sacombank (Hiệu lực 07:30 ngày 26/08/2026; quầy dưới 500 triệu, online dưới 50 triệu; lãi cuối kỳ.); HDBank (Biểu đang liên kết trên trang ngân hàng, đọc 14/10/2026; không dùng mức đặc biệt từ 500 tỷ. Trang danh mục ghi 10/04/2026, PDF không ghi ngày hiệu lực riêng.); SHB (Hiệu lực 11/04/2026; quầy Tiết kiệm bậc thang/HĐTG dưới 2 tỷ. Không dùng biểu sản phẩm đã dừng triển khai.); TPBank (Hiệu lực 12/09/2026. Quầy 12/24 tháng là Trường An Lộc; kỳ hạn khác là tiết kiệm thường. Online là Tiết kiệm Điện tử eBank, không gộp Savy/LiveBank.); MSB (Biểu tại quầy đã đối chiếu 13/10/2026; sản phẩm Lãi suất cao nhất. Không suy ra mức online.); LPBank (Hiệu lực 11/08/2026; quầy là điểm giao dịch ngân hàng, không phải PGD Bưu điện.). Riêng hàng Eximbank giữ số liệu cũ do chưa xác minh được biểu phù hợp; không dùng hàng này làm báo giá hiện tại.
Từ dữ liệu so sánh thực tế tại quầy, vị thế cạnh tranh của VIB được phân hóa rõ rệt theo từng nhóm kỳ hạn:
-
Kỳ hạn ngắn (1 – 3 tháng): VIB duy trì mức lãi suất từ 4.25% – 4.35%/năm, thuộc nhóm cạnh tranh tốt trong khối ngân hàng thương mại cổ phần và vượt trội hoàn toàn so với nhóm Big4 (Vietcombank, BIDV, VietinBank, Agribank chỉ dao động từ 2.10% – 2.90%/năm).
-
Kỳ hạn 12 tháng: VIB tại quầy ở mức 6,50%/năm, bằng MSB, thấp hơn LPBank 6,60%/năm và VPBank 6,90%/năm trong bảng. Mức này vẫn cao hơn Big 4 5,90%/năm, Phát Lộc của Techcombank 6,25%/năm và ACB 5,30%/năm; vì vậy cần sửa lại nhận xét cũ cho rằng VIB chỉ đứng sau LPBank.
-
Kỳ hạn dài (18 – 36 tháng): VIB duy trì mức lãi suất ổn định 5.70% – 5.80%/năm. Mức này thấp hơn so với một số ngân hàng tập trung huy động vốn dài hạn như MB (7.00%), Sacombank (6.70%) hay LPBank (6.70% – 6.80%).
Kết luận: Chiến lược điều hành lãi suất của VIB tập trung tối đa nguồn lực để thu hút dòng tiền gửi kỳ hạn 12 tháng (đặc biệt khi gửi online còn lên tới 7.00%/năm). Nếu mục tiêu của bạn là tối ưu hóa lợi nhuận cho khoản tiền gửi tròn 1 năm hoặc gửi ngắn hạn 1–3 tháng, VIB chính là một trong những sự lựa chọn hàng đầu trên thị trường hiện nay.
>> Đọc thêm: Gửi tiết kiệm VPBank: Cập nhật bảng lãi suất 2026 & Đánh giá các gói gửi tiết kiệm
4. Điểm danh các gói gửi tiết kiệm VIB phổ biến nhất hiện nay
Tiền gửi có kỳ hạn truyền thống (Online & Tại quầy)
Đây là sản phẩm cơ bản và phổ biến nhất. Khách hàng gửi một khoản tiền cố định trong một khoảng thời gian xác định (từ 1 tháng đến 36 tháng).
-
Ưu điểm: Lãi suất ổn định, đa dạng phương thức lĩnh lãi (cuối kỳ, hàng tháng, hàng quý, lĩnh lãi trước).
-
Đối tượng: Thích hợp cho mọi cá nhân muốn bảo toàn vốn và nhận lãi định kỳ.
Tiết kiệm Tương Lai (Gói tích lũy dài hạn)
Sản phẩm Tiết kiệm Tương Lai nằm trong nhóm các gói gửi tiết kiệm VIB tích lũy, cho phép người gửi tiền linh hoạt nộp thêm tiền gốc nhiều lần trong suốt thời gian gửi.
-
Kỳ hạn: 9 tháng hoặc từ 1, 2, 3, 5, 7, 10 đến 15 năm.
-
Số tiền tối thiểu: Chỉ từ 100.000 đồng/lần gửi.
-
Lãi suất niêm yết: 4.75%/năm (chưa tính các chương trình cộng thêm ưu đãi như mốc 8.60%/năm trong tháng 09/2026).
-
Ưu điểm: Giúp hình thành thói quen tích sản kỷ luật. Rất phù hợp cho các bậc phụ huynh muốn chuẩn bị quỹ du học cho con hoặc lập quỹ hưu trí cá nhân.
Tiền gửi Mục Tiêu & Tiết kiệm gửi góp
-
Hình thức: Thực hiện trực tuyến (Tiền gửi Mục Tiêu) hoặc tại quầy (Tiết kiệm gửi góp).
-
Kỳ hạn: Đa dạng từ 3, 6, 9, 12 đến 60 tháng.
-
Số tiền tối thiểu: Từ 1.000.000 đồng.
-
Lãi suất niêm yết: 3.00%/năm.
-
Đặc điểm: Cho phép cài đặt lịch tự động trích tiền từ tài khoản thanh toán sang tài khoản tiết kiệm mỗi tháng để hoàn thành các mục tiêu tài chính ngắn hạn (mua xe, du lịch, mua sắm đồ dùng gia đình).
Chứng chỉ tiền gửi iDepo (Tối ưu hóa lợi nhuận cho vốn lớn)
-
Kỳ hạn: 36 tháng, định kỳ trả lãi 6 tháng/lần.
-
Lãi suất hấp dẫn:
-
Mệnh giá từ 10 triệu – 100 triệu: 6.80%/năm.
-
Mệnh giá từ 500 triệu – 1 tỷ: 7.00%/năm.
-
Mệnh giá từ 5 tỷ đồng trở lên (tại quầy): 7.10%/năm.
-
-
Tính thanh khoản cao: Khác với sổ tiết kiệm truyền thống khi rút trước hạn sẽ bị mất toàn bộ lãi, Chứng chỉ tiền gửi iDepo cho phép người sở hữu dễ dàng chuyển nhượng trực tuyến trên ứng dụng MyVIB cho người khác khi cần tiền gấp mà vẫn bảo toàn được phần lãi đã tích lũy.
iDepo là sản phẩm chứng chỉ tiền gửi đột phá, được giới đầu tư có nguồn vốn trung và lớn đặc biệt ưa chuộng.
5. So sánh gửi tiết kiệm VIB trực tuyến (MyVIB) và tại quầy: Nên chọn hình thức nào?
| Tiêu chí so sánh | Gửi tiết kiệm VIB Online (App MyVIB) | Gửi tiết kiệm VIB Tại Quầy |
|---|---|---|
| Mức lãi suất | Cao hơn (Mốc 12 tháng đạt tới 7.00%/năm) | Thấp hơn (Mốc 12 tháng đạt 6.50%/năm) |
| Số tiền tối thiểu | Chỉ từ 2.000.000 đồng | Từ 10.000.000 đồng |
| Thời gian thực hiện | 24/7, chỉ mất 1-3 phút thao tác trên điện thoại | Phụ thuộc vào giờ hành chính của ngân hàng |
| Tính tiện lợi | Tự động tất toán hoặc tái tục theo cài đặt | Phải mang CCCD và sổ giấy ra chi nhánh |
| Sự an toàn & Bảo mật | Xác thực sinh trắc học, dữ liệu mã hóa lưu trên Core-Banking | Cầm sổ giấy trực tiếp, có rủi ro thất lạc/mất phôi sổ |
| Quản lý tài khoản | Tra cứu số dư, tiền lãi phát sinh mọi lúc mọi nơi | Phải ra quầy cập nhật hoặc đối soát |
Lời khuyên: Nếu bạn đã quen sử dụng smartphone, hình thức gửi tiết kiệm VIB online qua MyVIB là sự lựa chọn vượt trội hơn hẳn. Bạn vừa nhận được mức lãi suất gửi tiết kiệm VIB cao hơn 0.50%/năm, vừa chủ động quản lý dòng tiền mọi lúc mọi nơi.
5. Có nên gửi tiết kiệm ngân hàng VIB? Phân tích ưu và nhược điểm
Kết luận: Nếu bạn đang tìm kiếm một nơi gửi tiền an toàn, lãi suất cao ở kỳ hạn 1 năm hoặc muốn tích lũy linh hoạt hàng tháng, câu trả lời chắc chắn là CÓ, bạn hoàn toàn NÊN chọn gửi tiết kiệm VIB.
Ưu điểm nổi bật khi chọn VIB
-
Lãi suất cạnh tranh hàng đầu thị trường: Đặc biệt ở kỳ hạn 12 tháng (niêm yết 7.00%/năm) và các chương trình ưu đãi cộng thêm tháng 09/2026 (lên tới 8.30% – 8.60%/năm), VIB thuộc nhóm ngân hàng có mức lãi suất hấp dẫn nhất khối ngân hàng thương mại cổ phần.
-
Trải nghiệm ngân hàng số MyVIB mượt mà: Ứng dụng MyVIB được đánh giá cao về giao diện hiện đại, tốc độ xử lý giao dịch tức thì và tính năng mở/tất toán sổ tiết kiệm vô cùng đơn giản.
-
Ưu đãi cộng thêm cho khách hàng phân hạng: VIB có chính sách chăm sóc khách hàng ưu tiên rất rõ ràng. Khách hàng phân hạng Premier được cộng thêm tới 1.00 điểm %/năm, hạng Priority được cộng thêm 0.70 điểm %/năm cho các kỳ hạn 1-11 và 15-36 tháng.
-
Sản phẩm tích lũy linh hoạt: Các gói như iDepo hay Tiết kiệm Tương Lai giúp tối ưu hóa tốt cho cả nhu cầu tích sản nhỏ lẻ lẫn bảo toàn vốn lớn.
Những điểm cần lưu ý
-
Mức lãi suất thấp khi rút trước hạn: Theo quy định của VIB, nếu bạn tất toán sổ tiết kiệm trước ngày đáo hạn, toàn bộ khoản tiền gửi sẽ chỉ được hưởng mức lãi suất không kỳ hạn cực thấp là 0.10%/năm[cite: 10]. Đồng thời, bạn sẽ phải hoàn lại toàn bộ phần tiền lãi đã nhận trước đó (nếu chọn hình thức nhận lãi định kỳ/lĩnh lãi trước).
-
Biểu lãi suất không tăng dần theo kỳ hạn: Như đã phân tích, kỳ hạn 24-36 tháng tại VIB có lãi suất (6.00%/năm) thấp hơn kỳ hạn 12 tháng (7.00%/năm). Nếu không quan sát kỹ bảng lãi suất, người gửi tiền có thể chọn nhầm kỳ hạn dài nhưng nhận lãi suất thấp hơn.
6. Mẹo gửi tiết kiệm VIB thông minh để tối ưu dòng tiền
-
Áp dụng chiến lược “Chia nhỏ sổ tiết kiệm”: Thay vì dồn toàn bộ 500 triệu vào 1 sổ duy nhất, bạn nên chia thành 3-4 sổ (ví dụ: 1 sổ 100 triệu kỳ hạn 3 tháng, 1 sổ 100 triệu kỳ hạn 6 tháng, 2 sổ 150 triệu kỳ hạn 12 tháng). Nếu đột xuất cần tiền gấp, bạn chỉ cần tất toán 1 sổ nhỏ, các sổ còn lại vẫn giữ nguyên để nhận trọn vẹn lãi suất gửi tiết kiệm VIB cao.
-
Tận dụng tính năng tái tục tự động: Khi mở sổ online trên MyVIB, hãy chọn phương thức “Tái tục gốc và lãi” (Lãi nhập gốc). Toàn bộ tiền lãi thu được sau kỳ hạn thứ nhất sẽ được nhập vào tiền gốc để tiếp tục sinh lãi cho kỳ hạn tiếp theo, giúp bạn tận dụng tối đa sức mạnh của lãi kép.
-
Săn ưu đãi nâng hạng khách hàng: Nếu có nguồn vốn tổng quản lý tại VIB lớn, hãy liên hệ chuyên viên quản lý tài sản để được nâng hạng Premier hoặc Priority nhằm nhận thêm từ 0.70% đến 1.00%/năm lãi suất cộng thêm.
7. Quy trình và thủ tục gửi tiết kiệm VIB chi tiết cho người mới
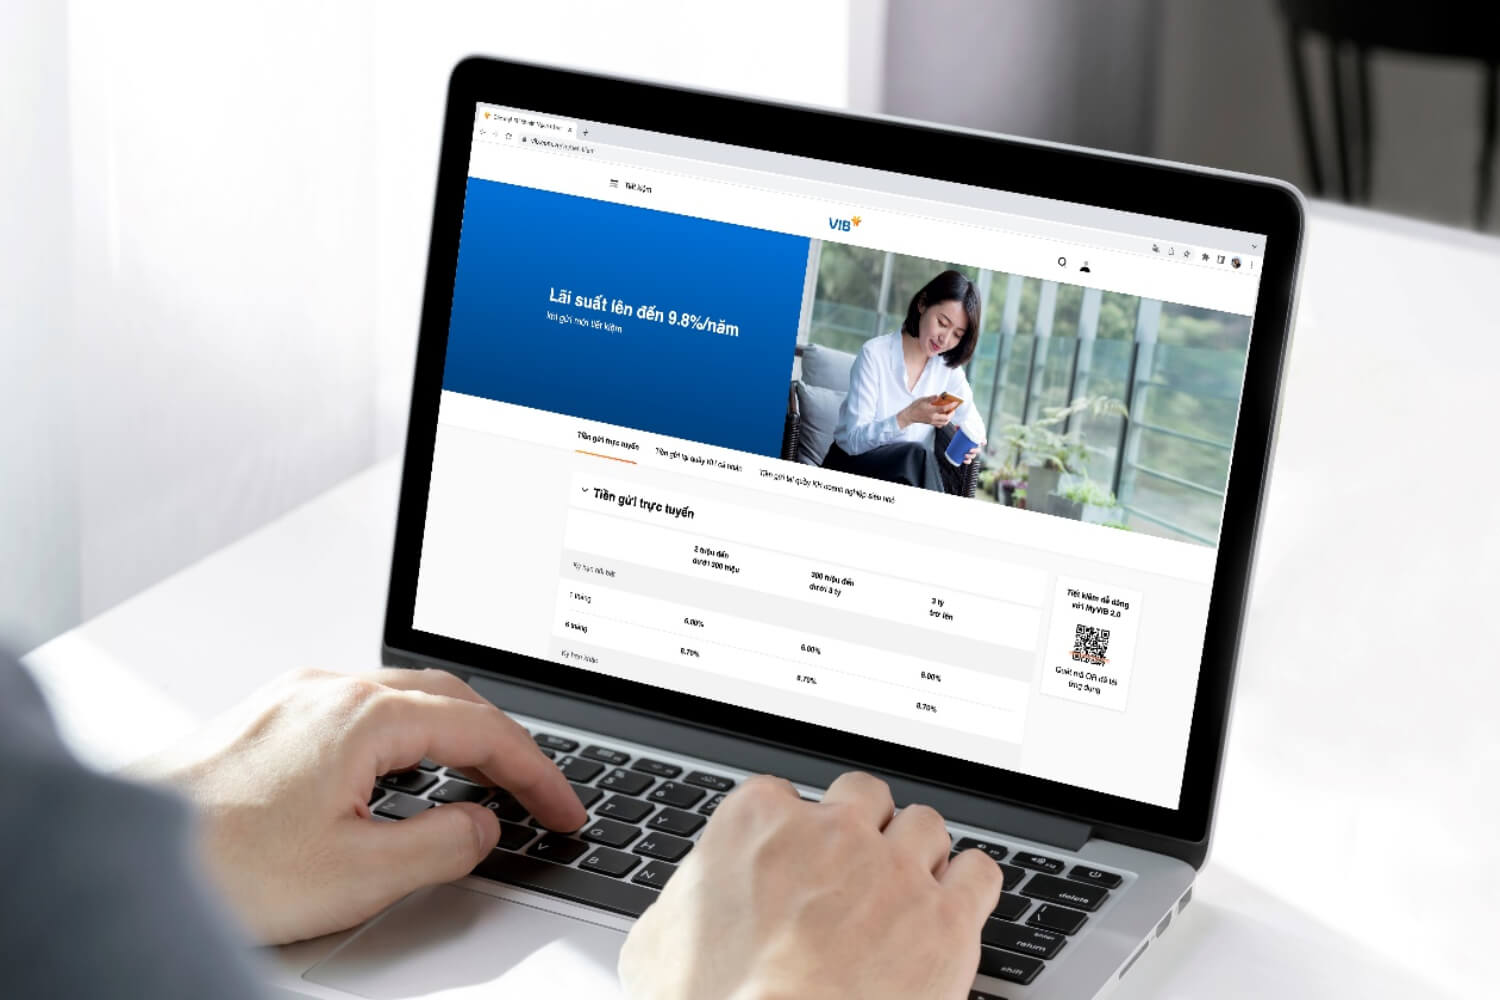
Hướng dẫn mở sổ gửi tiết kiệm VIB online trên MyVIB (3 phút)
-
Bước 1: Tải và đăng nhập vào ứng dụng MyVIB trên điện thoại thông minh.
-
Bước 2: Tại màn hình chính, chọn mục “Tiết kiệm” → Click “Mở tiền gửi”.
-
Bước 3: Lựa chọn gói sản phẩm (Tiền gửi có kỳ hạn, Tiền gửi Mục Tiêu, hoặc iDepo).
-
Bước 4: Nhập số tiền muốn gửi (tối thiểu 2 triệu đồng) và chọn kỳ hạn gửi mong muốn. Hệ thống sẽ lập tức hiển thị mức lãi suất tương ứng và số tiền lãi dự kiến nhận được.
-
Bước 5: Chọn hình thức xử lý khi đến hạn (Tái tục cả gốc và lãi / Tái tục gốc / Tất toán về tài khoản).
-
Bước 6: Kiểm tra lại thông tin, bấm “Xác nhận” và nhập mã xác thực Smart OTP/Sinh trắc học để hoàn hoàn tất mở sổ gửi tiết kiệm VIB.
Thủ tục mở sổ gửi tiết kiệm VIB trực tiếp tại quầy
-
Hồ sơ cần chuẩn bị: Căn cước công dân (CCCD) gắn chip còn hiệu lực.
-
Các bước thực hiện:
-
Đến chi nhánh/phòng giao dịch VIB gần nhất trong giờ hành chính.
-
Điền thông tin vào “Giấy đề nghị mở tài khoản tiền gửi tiết kiệm”.
-
Nộp tiền mặt hoặc yêu cầu trích tiền từ tài khoản thanh toán VIB.
-
Nhận sổ tiết kiệm giấy từ nhân viên ngân hàng, kiểm tra kỹ các thông tin: Tên chủ sổ, số tiền, kỳ hạn, lãi suất và dấu mộc của VIB.
-
8. Tổng kết
Qua những phân tích chuyên sâu trên, có thể thấy gửi tiết kiệm VIB là một giải pháp tài chính vượt trội cho dòng tiền nhàn rỗi. Với vị thế ngân hàng bán lẻ uy tín, hệ thống bảo mật hiện đại, cùng mức lãi suất gửi tiết kiệm VIB cực kỳ cạnh tranh (lên tới 7.00%/năm cho kỳ hạn 12 tháng online và các gói ưu đãi 8.30% – 8.60%/năm), VIB là một lựa chọn để cân nhắc cùng kỳ hạn, điều kiện ưu đãi và nhu cầu rút tiền của bạn.
Hy vọng rằng bài viết này đã cung cấp đầy đủ thông tin hữu ích giúp bạn giải đáp thắc mắc gửi tiết kiệm VIB có an toàn không, nắm rõ các gói gửi tiết kiệm VIB và lựa chọn được chiến lược gửi tiền thông minh nhất để gia tăng tài sản bền vững.
FAQs
Với tiền gửi trả lãi cuối kỳ, mức tối thiểu là 2 triệu đồng khi gửi online và 10 triệu đồng tại quầy. Những sản phẩm khác có mức riêng, chẳng hạn Tiết kiệm Tương Lai từ 100.000 đồng mỗi lần gửi.
Tại mốc dữ liệu ngày 18/09/2026, mức trả lãi cuối kỳ là 7,00%/năm qua MyVIB và 6,50%/năm tại quầy. Đây là số liệu theo thời điểm biên soạn; bạn cần kiểm tra mức áp dụng trước khi giao dịch.
Ưu đãi tháng 09/2026 đưa mức lãi suất lên tổng cộng 8,60%/năm, gồm lãi suất niêm yết 4,75%/năm và mức cộng thêm 3,85 điểm phần trăm. Chương trình đi kèm điều kiện; người gửi không tự cộng dồn nhiều ưu đãi khi chưa có xác nhận của VIB.
Có. Sản phẩm cho phép bổ sung tiền gốc nhiều lần trong thời gian gửi, với mức tối thiểu từ 100.000 đồng mỗi lần. Hình thức này phù hợp với kế hoạch tích lũy đều đặn như chuẩn bị học phí cho con hoặc quỹ hưu trí.
Chia tiền thành nhiều sổ giúp bạn chủ động hơn khi cần sử dụng một phần vốn. Trong ví dụ 500 triệu đồng, khoản tiền được chia thành các sổ có kỳ hạn khác nhau; nếu phải tất toán một sổ, các sổ còn lại vẫn có thể tiếp tục đến hạn.
 Finhay
 24-09-2026