Trong bối cảnh kinh tế năm 2026 với nhiều biến động, việc tìm kiếm một kênh trú ẩn an toàn cho dòng tiền nhàn rỗi là ưu tiên hàng đầu của người dân. Bên cạnh các ngân hàng thương mại, gửi tiết kiệm Bưu Điện vẫn là một lựa chọn truyền thống được hàng triệu người Việt, đặc biệt là người cao tuổi và cư dân vùng nông thôn tin tưởng.
Vậy gửi tiết kiệm Bưu Điện có an toàn không và lãi suất gửi tiết kiệm Bưu Điện hiện nay có cạnh tranh so với ngân hàng? Bài viết này của Finhay sẽ giải mã chi tiết từ A-Z, giúp bạn đưa ra quyết định tài chính sáng suốt nhất.
1. Gửi tiết kiệm Bưu Điện là gì? Hiểu đúng về bản chất
Gửi tiết kiệm Bưu Điện là hình thức gửi tiền tại LPBank thông qua các Phòng Giao dịch Bưu điện hợp tác với Vietnam Post. Theo đó, bạn lựa chọn sản phẩm, kỳ hạn và cách nhận lãi, còn thông tin ngân hàng phát hành được thể hiện trên sổ.
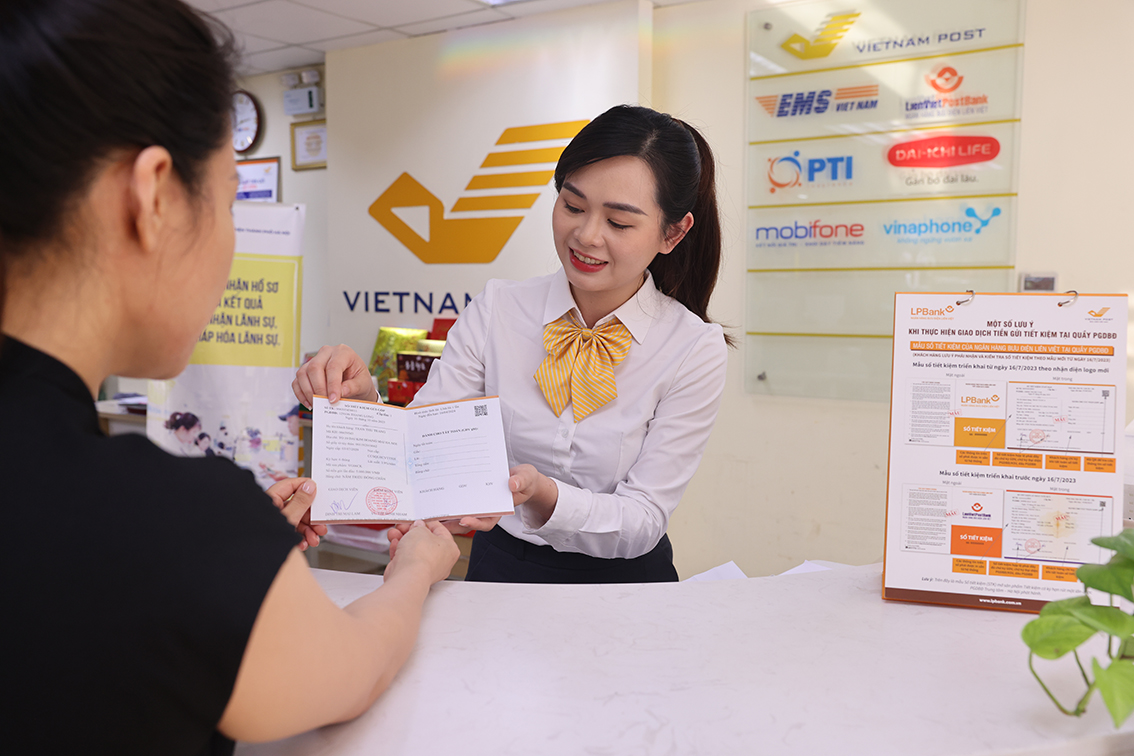
Về bản chất, dịch vụ gửi tiết kiệm Bưu điện hiện nay là sự hợp tác chiến lược giữa VNPost và Ngân hàng TMCP Lộc Phát Việt Nam (LPBank) – tiền thân là LienVietPostBank. Theo đó, các phòng giao dịch bưu điện trên khắp cả nước đóng vai trò như những “cánh tay nối dài” của ngân hàng LPBank.
Khi bạn thực hiện gửi tiết kiệm Bưu Điện, số tiền của bạn thực chất đang được gửi vào ngân hàng LPBank thông qua mạng lưới bưu cục. Sổ tiết kiệm bạn nhận được sẽ do ngân hàng phát hành và chịu trách nhiệm pháp lý. Do đó, xét về mặt pháp lý và quy trình, gửi tiết kiệm Bưu Điện chính là gửi tiết kiệm ngân hàng nhưng được thực hiện tại quầy giao dịch của bưu điện.
2. Gửi tiết kiệm Bưu Điện có an toàn không?
Gửi tiết kiệm Bưu Điện có cơ chế bảo vệ của dịch vụ tiền gửi ngân hàng, song vẫn cần đề phòng rủi ro giao dịch. Để yên tâm với khoản tiền dành dụm, bạn hãy chọn điểm phục vụ chính thức, kiểm tra chứng từ và tìm hiểu phạm vi bảo hiểm tiền gửi.
Để đánh giá đầy đủ mức độ an toàn, bạn nên xem cả đơn vị nhận tiền, phạm vi bảo hiểm tiền gửi và cách kiểm tra giao dịch. Thương hiệu quen thuộc có thể mang lại sự yên tâm ban đầu, nhưng các thông tin trên mới giúp bạn hiểu rõ khoản tiền của mình được quản lý và bảo vệ như thế nào.
Vai trò của LPBank và Vietnam Post
LPBank là ngân hàng cung cấp sản phẩm tiền gửi, còn Vietnam Post phối hợp đưa dịch vụ đến khách hàng qua các Phòng Giao dịch Bưu điện. Khi mở sổ, bạn hãy đối chiếu ngân hàng phát hành và điểm tiếp nhận trên chứng từ để xác nhận khoản gửi.
- LPBank: Ngân hàng cung cấp sản phẩm và quy định điều kiện áp dụng cho khoản tiền gửi của bạn.
- Vietnam Post: Phối hợp triển khai dịch vụ qua hệ thống Phòng Giao dịch Bưu điện. Trước khi đến, bạn nên xác nhận điểm phục vụ có hỗ trợ đúng giao dịch mình cần thực hiện hay không.
Thông tin về mô hình hợp tác được công bố tại trang dịch vụ Tiết kiệm Bưu điện của Vietnam Post.
Bảo hiểm tiền gửi
Từ 13/07/2026, tiền gửi đủ điều kiện được bảo hiểm tối đa 350 triệu đồng, gồm cả gốc và lãi của một người tại một tổ chức tham gia. Điều này có nghĩa là dù mở nhiều sổ cùng ngân hàng, bạn cũng không được nhân hạn mức theo từng sổ.
Theo Luật Bảo hiểm tiền gửi số 111/2025/QH15 có hiệu lực từ 01/05/2026, phạm vi bảo hiểm áp dụng cho tiền gửi bằng đồng Việt Nam của cá nhân thuộc diện được bảo hiểm, có các trường hợp loại trừ. Xem giải thích phạm vi và cách tính tiền được trả của Bảo hiểm tiền gửi Việt Nam và thông tin hạn mức 350 triệu đồng theo Thông tư 05/2026/TT-NHNN. Đây là hạn mức thông thường khi phát sinh nghĩa vụ trả tiền bảo hiểm; không phải bảo đảm mọi khoản tiền đều được hoàn trả toàn bộ trong mọi tình huống.
Quy trình minh bạch, tránh rủi ro gian lận
Để hạn chế gian lận, bạn nên giao dịch tại điểm chính thức, kiểm tra chứng từ và xác nhận khoản gửi qua kênh ngân hàng hỗ trợ. Đồng thời, hãy giữ kín mật khẩu, tránh ký giấy trắng hoặc chuyển tiền vào tài khoản cá nhân để nhờ gửi hộ.
Mỗi sản phẩm có thể hỗ trợ kênh tra cứu và thông báo khác nhau. Vì vậy, ngay khi mở sổ, bạn nên trao đổi với nhân viên về những thông tin sau:
- Khi nhận sổ và chứng từ, bạn hãy kiểm tra thông tin chủ sở hữu cùng số tiền để chắc chắn chúng khớp với khoản đã gửi.
- Nếu muốn theo dõi khoản gửi tại nhà, bạn nên hỏi sản phẩm có hỗ trợ tra cứu trực tuyến hay không và đâu là kênh chính thức để sử dụng.
- Với dịch vụ SMS, bạn hãy tìm hiểu điều kiện đăng ký, những thông báo sẽ nhận được và mức phí nếu có trước khi lựa chọn.
3. Lãi suất tiết kiệm Bưu Điện: Biểu công bố ngày 24/08/2026
Theo biểu Vietnam Post công bố ngày 24/08/2026, lãi suất tiết kiệm thông thường dao động từ 4,40% đến 7,20%/năm tùy kỳ hạn. Để biết mức áp dụng cho khoản gửi của mình, bạn cần xác nhận lại sản phẩm và biểu lãi suất có hiệu lực khi mở sổ.
| Sản phẩm lĩnh lãi cuối kỳ | Kỳ hạn | Lãi suất (%/năm) |
|---|---|---|
| Tiết kiệm thông thường | 1–5 tháng | 4,40–4,60 |
| Tiết kiệm thông thường | 6–11 tháng | 6,50–6,80 |
| Tiết kiệm thông thường | 12–25 tháng | 7,00–7,20 |
Các mức trong bảng là dải lãi suất của từng nhóm kỳ hạn, nên không phải kỳ hạn nào trong cùng nhóm cũng hưởng một mức giống nhau. Nếu quan tâm gói Lộc Phát An Vui, tiết kiệm bậc thang hoặc cách lĩnh lãi khác, bạn cần xem biểu riêng của sản phẩm đó và hỏi rõ điều kiện rút trước hạn trước khi quyết định.
Nguồn: Vietnam Post — biểu áp dụng từ 24/08/2026 theo Quyết định 16065/2026/QĐ-LPBank.PDS; đối chiếu thêm trang lãi suất LPBank. Rà soát nguồn ngày 30/09/2026; đây không phải xác nhận lãi suất giao dịch cho mọi sản phẩm tại ngày đọc.
4. So sánh gửi tiết kiệm Bưu Điện và gửi trực tiếp tại ngân hàng
Gửi tiết kiệm Bưu Điện thuận tiện khi điểm phục vụ gần nhà, còn gửi tại chi nhánh hay trực tuyến có điều kiện riêng cần cân nhắc. Bạn nên đối chiếu cùng kỳ hạn, số tiền và cách lĩnh lãi, đồng thời xem điều kiện tất toán có phù hợp kế hoạch dùng tiền.
|
Tiêu chí |
Gửi tiết kiệm Bưu điện |
Gửi tiết kiệm Ngân hàng (Tại quầy/Online) |
| Mạng lưới giao dịch | Phòng Giao dịch Bưu điện có cung cấp dịch vụ; xác nhận điểm phục vụ trước khi đến. | Chi nhánh, phòng giao dịch hoặc kênh số của ngân hàng được lựa chọn. |
| Lãi suất | Theo sản phẩm tiền gửi qua Bưu điện và biểu áp dụng tại thời điểm mở sổ. | Theo ngân hàng, sản phẩm và kênh gửi; không mặc định luôn cao hoặc thấp hơn Bưu điện. |
| Bảo hiểm tiền gửi | Áp dụng cho tiền gửi đủ điều kiện, theo hạn mức và quy định hiện hành. | Cũng phụ thuộc loại tiền gửi và điều kiện bảo hiểm, không chỉ quy mô ngân hàng. |
| Tra cứu và tất toán | Xác nhận kênh tra cứu và nơi nhận tất toán cho đúng loại sổ. | Phụ thuộc tính năng, thời gian xử lý và điều kiện của từng kênh. |
| Thủ tục và thời gian | Giao dịch tại quầy theo lịch điểm phục vụ. | Tại quầy hoặc trực tuyến nếu sản phẩm và tài khoản đáp ứng điều kiện. |
Để có thêm cơ sở lựa chọn, bạn có thể tham khảo bảng so sánh lãi suất tiết kiệm ngân hàng trên Finhay. Khi đối chiếu, hãy xem ngày cập nhật và phân biệt lãi suất trực tuyến với lãi suất tại quầy để so sánh đúng hình thức mình định gửi.
5. Hướng dẫn thủ tục gửi tiết kiệm Bưu Điện chi tiết
Để mở sổ tiết kiệm Bưu Điện, bạn hãy mang giấy tờ định danh còn hiệu lực và tiền gửi đến điểm giao dịch chính thức. Sau khi chọn sản phẩm và hoàn tất chứng từ, đừng quên đối chiếu thông tin chủ sổ, số tiền, kỳ hạn và lãi suất.
Các giấy tờ cần chuẩn bị
Bạn cần chuẩn bị giấy tờ định danh còn hiệu lực theo yêu cầu của điểm giao dịch, cùng thông tin liên hệ và số tiền dự định gửi. Nếu đại diện cho người chưa thành niên hoặc giao dịch theo ủy quyền, hãy hỏi trước hồ sơ cần bổ sung.
Quy trình 5 bước gửi tiền tại quầy
Để mở sổ tại quầy, bạn lần lượt đến điểm phục vụ, điền hồ sơ, chọn sản phẩm, nộp tiền rồi nhận và kiểm tra sổ. Trong quá trình này, hãy đọc kỹ chứng từ trước khi ký và nhờ nhân viên điều chỉnh ngay nếu thông tin chưa đúng với thỏa thuận.
- Bước 1: Mang tiền và giấy tờ định danh còn hiệu lực theo yêu cầu đến Phòng Giao dịch Bưu điện đã xác nhận có phục vụ tiết kiệm.
- Bước 2: Trao đổi với nhân viên về nhu cầu mở sổ, sau đó điền thông tin vào “Giấy gửi tiền tiết kiệm” theo hướng dẫn.
- Bước 3: Lựa chọn kỳ hạn gửi (6 tháng, 12 tháng, 18 tháng,…) và hình thức nhận lãi phù hợp.
- Bước 4: Nộp tiền cho giao dịch viên, sau đó chờ nhân viên kiểm đếm và in sổ để bạn kiểm tra.
- Bước 5: Khi nhận sổ và chứng từ, bạn hãy đối chiếu họ tên, thông tin định danh, số tiền, kỳ hạn, lãi suất, ngày đáo hạn và cách lĩnh lãi. Nếu chữ ký, con dấu hoặc yếu tố xác thực khác mẫu của đơn vị phát hành, hay có thông tin chưa đúng, hãy nhờ nhân viên kiểm tra và xử lý ngay.
6. Những lưu ý để giảm rủi ro khi gửi tiết kiệm Bưu Điện
Để giảm rủi ro khi gửi tiết kiệm, bạn cần kiểm tra chứng từ trước khi ký, giữ sổ cẩn thận và đối chiếu số dư định kỳ. Nếu nhờ người giao dịch thay, hãy hoàn tất thủ tục ủy quyền, đồng thời giữ kín mật khẩu và mã xác thực.
Tuyệt đối không ký khống chứng từ
Bạn chỉ nên ký sau khi chứng từ đã ghi đủ loại giao dịch, số tiền và thông tin cần thiết. Dù quen biết nhân viên, hãy dành thời gian kiểm tra từng nội dung, bởi giấy trắng hoặc phần còn bỏ trống có thể bị điền thêm trái ý muốn.
Tuyệt đối không bao giờ ký tên vào giấy trắng hoặc chứng từ khi chưa điền đầy đủ nội dung giao dịch (số tiền, loại giao dịch nộp/rút). Một chữ ký trên giấy trắng của bạn có thể bị kẻ gian điền thêm thông tin để biến thành một “lệnh rút tiền” hợp lệ mà bạn không hề hay biết. Hãy kiểm tra kỹ từng con số trước khi đặt bút.
Kiểm tra kỹ Sổ tiết kiệm
Khi nhận sổ, bạn hãy đối chiếu họ tên, thông tin định danh, số tiền, kỳ hạn, lãi suất và ngày đáo hạn với thỏa thuận. Nếu thấy sai lệch, dấu hiệu sửa chữa hoặc yếu tố xác thực khác mẫu của đơn vị phát hành, hãy yêu cầu kiểm tra ngay.
- Họ tên và thông tin định danh phải đúng với hồ sơ của người gửi.
- Số tiền trên sổ và chứng từ phải khớp khoản đã nộp.
- Kỳ hạn, lãi suất, ngày đáo hạn và cách lĩnh lãi phải đúng thỏa thuận.
- Yêu cầu kiểm tra nếu dấu, chữ ký hoặc yếu tố xác thực có dấu hiệu bất thường.
Tự bảo quản Sổ tiết kiệm
Bạn nên tự bảo quản sổ tiết kiệm và giấy tờ định danh ở nơi an toàn, đồng thời giữ kín thông tin trên sổ. Nếu chẳng may thất lạc, bạn hãy báo ngay điểm giao dịch chính thức để được hướng dẫn xác minh và xử lý kịp thời.
- Không gửi gắm: Tuyệt đối không giao sổ cho người khác “giữ hộ” dù thân quen đến đâu. Khi bạn đưa sổ cho họ, bạn đang trao cho họ cơ hội để thực hiện các giao dịch gian lận.
- Bảo mật thông tin: Không chụp ảnh ruột sổ (nơi có chứa số tài khoản, chữ ký mẫu, số dư) để đăng lên mạng xã hội, tránh bị kẻ xấu làm giả giấy tờ để trục lợi.
Kiểm tra số dư định kỳ
Bạn nên đối chiếu số dư trên sổ với dữ liệu ngân hàng định kỳ qua kênh được hỗ trợ, để kịp thời nhận ra chênh lệch. Nếu muốn theo dõi bằng ứng dụng hoặc SMS, hãy hỏi nơi mở sổ cách đăng ký và báo ngay khi phát hiện thông tin bất thường.
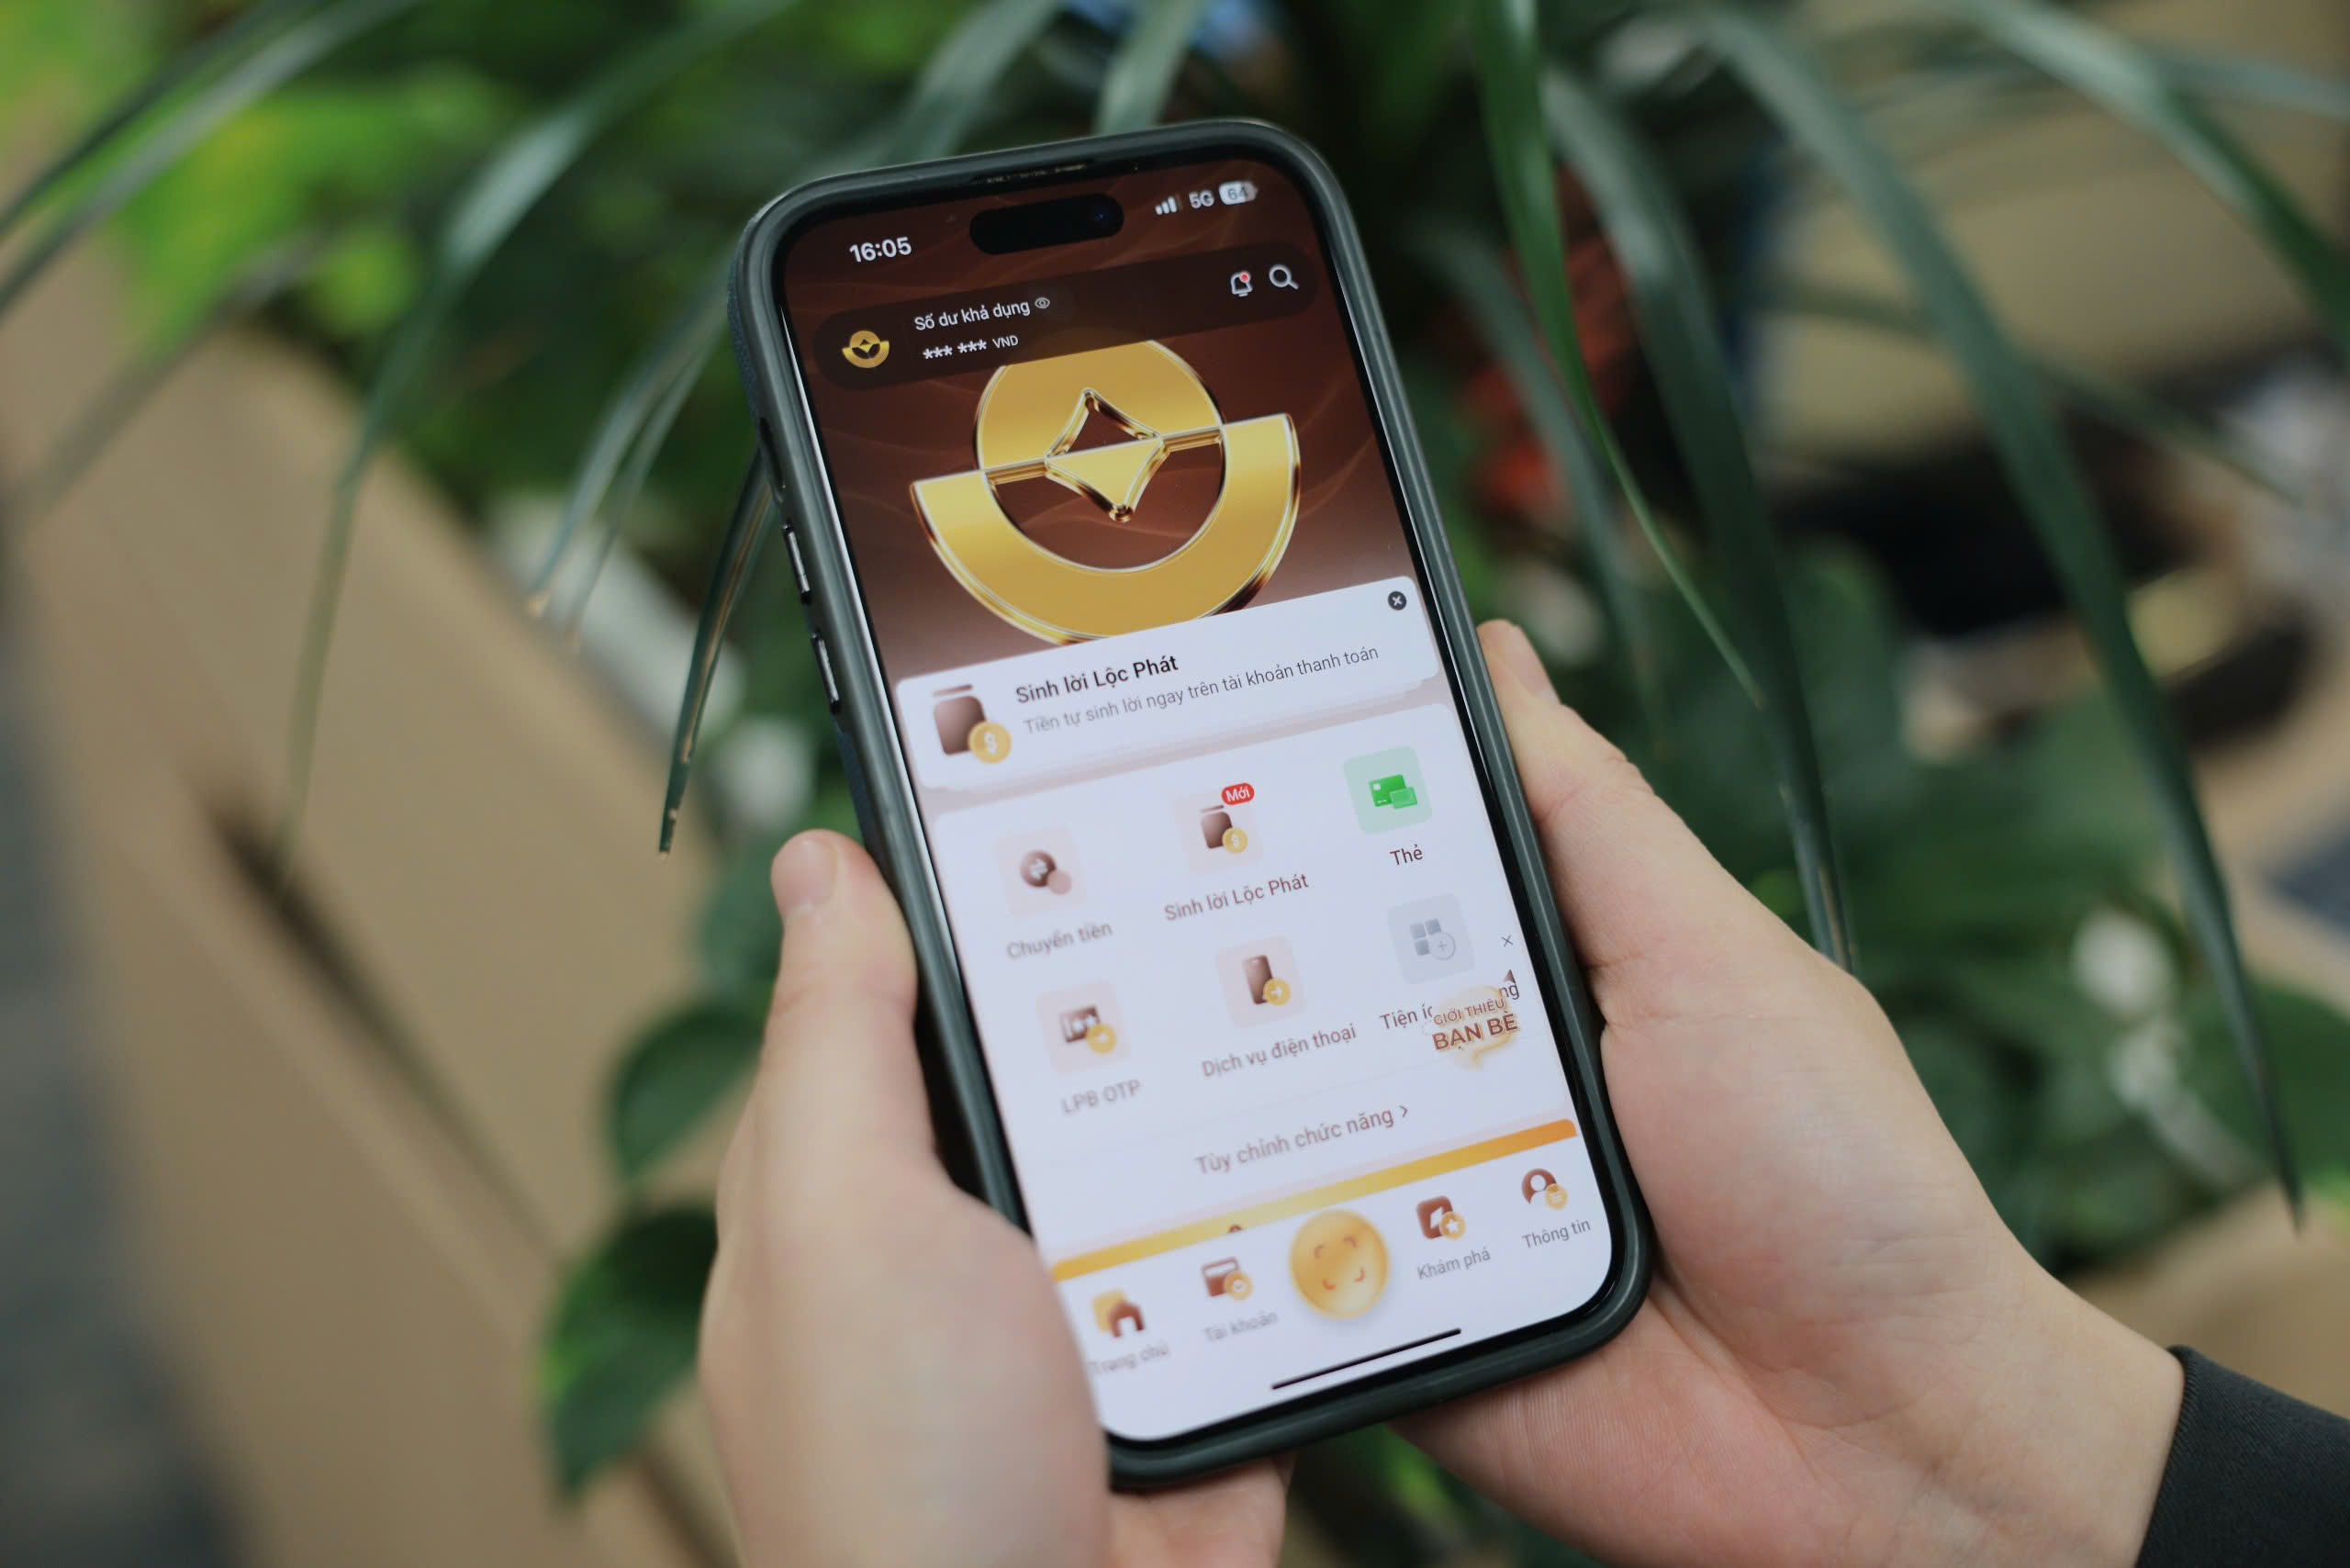
Khả năng tra cứu trên ứng dụng hoặc bằng mã QR tùy thuộc từng loại sổ, nên bạn cần hỏi rõ kênh được hỗ trợ trước khi nhập thông tin. Có hai nhóm dịch vụ đáng lưu ý:
- Thông báo giao dịch: Nếu muốn nhận tin nhắn SMS, bạn nên hỏi dịch vụ có áp dụng cho loại sổ của mình hay không, đồng thời tìm hiểu cách đăng ký và mức phí nếu có.
- Tra cứu: Bạn chỉ nên sử dụng ứng dụng, website hoặc điểm giao dịch được đơn vị cung cấp xác nhận. Khi nhận được đường dẫn lạ, hãy kiểm tra nguồn gửi trước và không nhập thông tin đăng nhập vào đó.
Lưu ý về ủy quyền
Nếu không thể trực tiếp rút tiền và cần người giao dịch thay, bạn hãy liên hệ điểm phục vụ để được hướng dẫn hồ sơ, hình thức ủy quyền phù hợp. Trong quá trình làm thủ tục, hãy giữ kín mật khẩu và mã xác thực, kể cả với người được nhờ giúp.
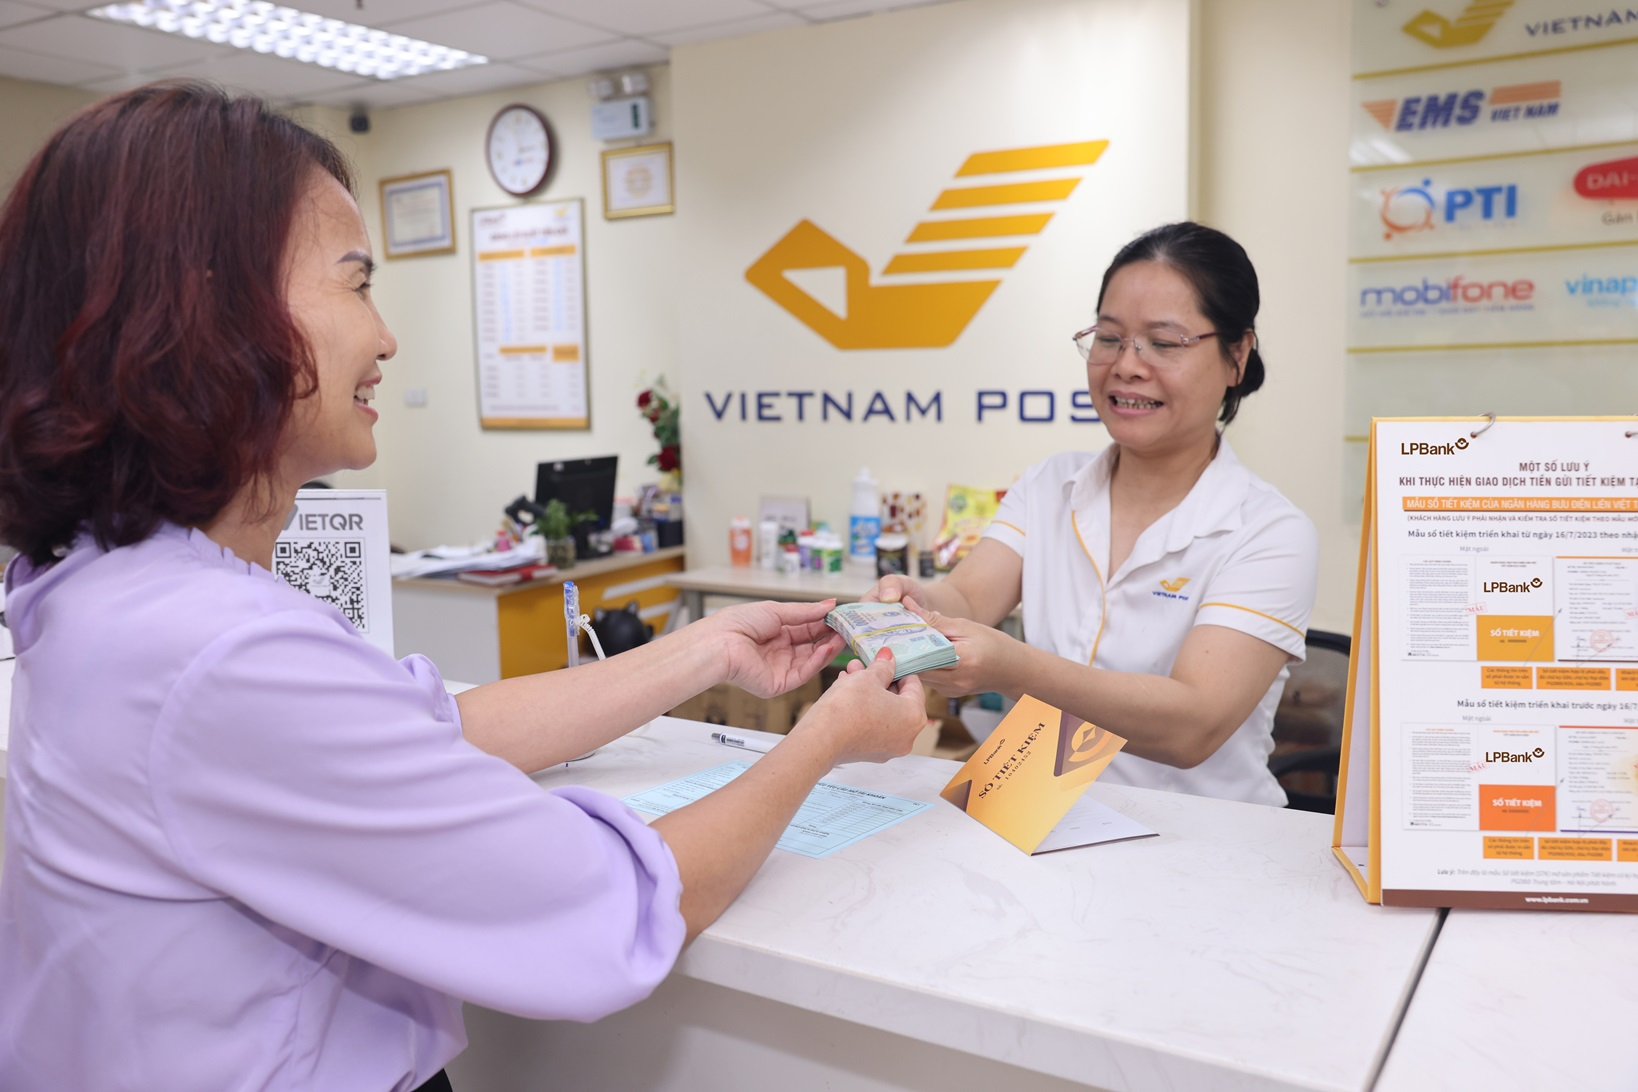
7. Kết luận: Có nên gửi tiết kiệm Bưu Điện không?
Tiết kiệm Bưu Điện có thể phù hợp với bạn khi điểm phục vụ thuận tiện và kỳ hạn đáp ứng kế hoạch sử dụng tiền. Trước khi gửi, hãy dành thời gian đối chiếu lãi suất, điều kiện rút sớm, nơi tất toán và kênh tra cứu để chọn phương án phù hợp.
- Người dân sống tại khu vực nông thôn, ít chi nhánh ngân hàng.
- Người cao tuổi muốn sự an tâm và phục vụ tận tình.
- Người ưu tiên giao dịch trực tiếp và chọn được kỳ hạn phù hợp nhu cầu sử dụng tiền.
Trước khi mang tiền đến gửi, bạn nên liên hệ điểm mở sổ để xác nhận biểu lãi suất và điều kiện đang áp dụng cho sản phẩm đã chọn. Bảng công bố ngày 24/08/2026 trong bài sẽ giúp bạn có mốc tham khảo, còn mức lãi cụ thể cần được kiểm tra tại thời điểm giao dịch.
Tuyên bố miễn trừ trách nhiệm: Thông tin trong bài viết chỉ mang tính chất tham khảo, được tổng hợp dựa trên dữ liệu thị trường tại thời điểm viết bài. Lãi suất gửi tiết kiệm Bưu Điện có thể thay đổi tùy theo chính sách của Bưu điện Việt Nam và ngân hàng liên kết trong từng thời kỳ. Khách hàng vui lòng liên hệ trực tiếp bưu cục gần nhất để được cập nhật số liệu chính xác và tư vấn cụ thể trước khi thực hiện giao dịch.
Hướng dẫn thủ tục gửi tiết kiệm Bưu Điện tại quầy an toàn và nhanh chóng.
Quy trình 5 bước chuẩn hóa giúp bạn dễ dàng mở sổ tiết kiệm tại mạng lưới bưu điện trên toàn quốc, đảm bảo tính pháp lý và an toàn tuyệt đối cho dòng tiền nhàn rỗi.
- 1.
Tìm bưu cục gần nhất và xuất trình giấy tờ
Mang theo tiền mặt và CCCD/Hộ chiếu đến bưu cục gần nhất có treo biển dịch vụ Tiết kiệm Bưu điện hoặc biểu tượng liên kết của ngân hàng LPBank.
- 2.
Điền thông tin vào Giấy gửi tiền tiết kiệm
Yêu cầu giao dịch viên mở sổ tiết kiệm. Bạn sẽ được cấp một tờ mẫu "Giấy gửi tiền tiết kiệm". Hãy điền đầy đủ và chính xác các thông tin cá nhân. Lưu ý tuyệt đối: Không bao giờ ký tên vào giấy trắng hoặc chứng từ khi chưa ghi rõ số tiền và loại giao dịch.
- 3.
Lựa chọn kỳ hạn và hình thức nhận lãi
Dựa trên nhu cầu tài chính cá nhân, hãy thông báo cho nhân viên kỳ hạn bạn muốn gửi (ví dụ: 1 tháng, 6 tháng, 12 tháng...) và hình thức nhận lãi (nhận lãi cuối kỳ, nhận lãi hàng tháng hoặc nhận lãi trước) để hệ thống áp dụng mức lãi suất tương ứng.
- 4.
Nộp tiền mặt để giao dịch viên kiểm đếm
Giao số tiền cần gửi cho nhân viên bưu điện để họ đưa vào máy kiểm đếm xác nhận số lượng tiền thực tế. Quá trình này sẽ diễn ra công khai ngay trước mặt bạn.
- 5.
Nhận sổ tiết kiệm và kiểm tra thông tin (Quan trọng)
Sau khi in sổ hoàn tất, hãy nhận sổ từ nhân viên và kiểm tra đối chiếu ngay tại quầy 4 yếu tố bắt buộc: 1. Họ tên và số CCCD của bạn. 2. Số tiền in trên sổ phải khớp 100% với số tiền vừa nộp. 3. Có chữ ký tươi của Giao dịch viên và Kiểm soát viên (Trưởng bưu cục). 4. Có con dấu đỏ tròn của đơn vị phát hành rõ nét, không tẩy xóa.
FAQs
Gửi tiết kiệm Bưu Điện là dịch vụ của LPBank được triển khai qua các Phòng Giao dịch Bưu điện hợp tác với Vietnam Post. Khi mở sổ, bạn nên đối chiếu ngân hàng phát hành, sản phẩm, kỳ hạn và điều kiện trên chứng từ để xác nhận khoản gửi.
Với sản phẩm lĩnh lãi cuối kỳ rút một lần, khoản rút trước hạn được tính theo lãi suất không kỳ hạn và điều kiện sản phẩm. Vì vậy, bạn nên hỏi rõ mức lãi, số tiền thực nhận và khả năng rút một phần trước khi quyết định tất toán.
Theo Vietnam Post, bạn có thể tất toán tại Phòng Giao dịch Bưu điện khác trong cùng hệ thống. Tuy nhiên, trước khi đến, hãy xác nhận điểm đó có tiếp nhận loại sổ của mình và cần giấy tờ gì, bởi không phải mọi bưu cục đều xử lý được.
Nếu mất sổ, bạn nên báo ngay nơi mở sổ hoặc kênh hỗ trợ chính thức, rồi chuẩn bị giấy tờ định danh để được hướng dẫn xác minh. Việc cấp lại hay tất toán sẽ theo quy trình áp dụng, nên đừng chờ đến khi cần rút tiền mới báo.
Bạn có thể kiểm tra tại nhà nếu sản phẩm hỗ trợ tra cứu từ xa và đã đăng ký theo yêu cầu. Để sử dụng đúng cách, hãy hỏi nơi mở sổ về kênh chính thức, vì không phải sổ nào cũng hiển thị trên ứng dụng LPBank hoặc có mã QR.
Vietnam Post công bố mức khởi điểm 500.000 đồng cho dịch vụ tiết kiệm Bưu Điện. Tuy nhiên, trước khi chuẩn bị tiền, bạn nên xác nhận mức tối thiểu cùng kỳ hạn và cách lĩnh lãi của sản phẩm mình chọn, vì các chương trình có thể khác điều kiện.
Bạn có thể giao dịch cuối tuần tại một số điểm có lịch phục vụ phù hợp. Trước khi đến, hãy gọi xác nhận giờ mở cửa và khả năng xử lý khoản tiết kiệm, bởi bưu cục mở cửa cho dịch vụ bưu chính chưa chắc tiếp nhận giao dịch tài chính.
 Finhay
 18-09-2026