Khi các kênh đầu tư có tính biến động cao đòi hỏi kiến thức và khả năng chịu rủi ro lớn, dòng tiền nhàn rỗi của người dân và các nhà đầu tư cá nhân có xu hướng quay trở về “vịnh trú ẩn an toàn” là kênh tiền gửi ngân hàng. Trong đó, gửi tiết kiệm VPBank (Ngân hàng TMCP Việt Nam Thịnh Vượng) nổi lên như một lựa chọn hàng đầu nhờ nền tảng số hóa vượt trội qua hệ sinh thái VPBank NEO, tiềm lực vốn chủ sở hữu vững mạnh và các gói gửi cực kỳ linh hoạt.
Tuy nhiên, đứng trước sự đa dạng của các sản phẩm tài chính hiện nay, không ít người dùng vẫn băn khoăn: Liệu gửi tiết kiệm ngân hàng VPBank có an toàn không? Lãi suất gửi tiết kiệm ngân hàng VPBank mới nhất ra sao? Sự khác biệt giữa các gói gửi tiết kiệm online của VPBank là gì? Hãy cùng Finhay tìm hiểu qua bài viết dưới đây .
1. Gửi tiết kiệm ngân hàng VPBank có an toàn không?
Câu trả lời khẳng định là An toàn. Độ tin cậy này được bảo chứng bởi các lớp màng lọc pháp lý và công nghệ sau:
Bảo chứng từ pháp luật và Ngân hàng Nhà nước (NHNN)
Bảo hiểm tiền gửi Việt Nam: Từ ngày 13/07/2026, hạn mức chi trả là 350 triệu đồng cho tổng gốc và lãi của một người tại một tổ chức tham gia bảo hiểm, chỉ đối với các khoản tiền gửi được bảo hiểm và khi phát sinh nghĩa vụ chi trả. Nhiều sổ tại cùng một ngân hàng vẫn được cộng chung khi tính hạn mức, theo công bố của Bảo hiểm tiền gửi Việt Nam (đối chiếu ngày 13/10/2026).
-
Sự giám sát chặt chẽ của NHNN: VPBank tuân thủ nghiêm ngặt các chỉ số an toàn vốn (CAR) theo chuẩn mực quốc tế Basel III. Các tỷ lệ về khả năng chi trả, tỷ lệ vốn ngắn hạn cho vay trung và dài hạn đều nằm trong ngưỡng an toàn cao theo tiêu chuẩn giám sát của Ngân hàng Nhà nước Việt Nam.
An toàn bảo mật vượt trội khi gửi tiết kiệm online VPBank
-
Xác thực sinh trắc học chuẩn Bộ Công An: Theo quy định nghiêm ngặt của NHNN ban hành từ năm 2024 và duy trì chuẩn hóa đến 2026, mọi giao dịch chuyển tiền ra khỏi tài khoản hoặc tất toán sổ tiết kiệm online giá trị lớn đều bắt buộc phải đối chiếu khuôn mặt sinh trắc học 3D khớp lệnh 100% với dữ liệu căn cước công dân gắn chip (CCCD).
-
Sổ tiết kiệm số có giá trị pháp lý tuyệt đối: Khi bạn thực hiện lệnh gửi tiết kiệm online, hệ thống sẽ tạo ra một chứng chỉ tiền gửi điện tử mang mã số định danh duy nhất (Mã CIF giao dịch gắn với số căn cước). Dữ liệu này được lưu trữ đồng bộ trên máy chủ lõi của ngân hàng. Dù bạn mất điện thoại hay xóa ứng dụng, khoản tiền gửi vẫn tồn tại nguyên vẹn và được pháp luật bảo hộ tương đương sổ giấy có đóng dấu đỏ.
2. Cập nhật bảng lãi suất gửi tiết kiệm ngân hàng VPBank mới nhất 2026
Biểu lãi suất gửi tiết kiệm ngân hàng VPBank được điều chỉnh theo từng thời kỳ. Theo biểu chính thức có hiệu lực từ ngày 12/10/2026, gửi online lĩnh lãi cuối kỳ đạt 7,00%/năm ở kỳ hạn 6–11 tháng, 7,10%/năm ở 12–13 tháng và 24 tháng, riêng 15–18 tháng là 7,90%/năm.
Bảng so sánh lãi suất gửi tiết kiệm tại Quầy vs kênh Online (Đơn vị: %/năm)
| Kỳ hạn | Tại quầy (%/năm) | Online (%/năm) |
|---|---|---|
| 1–3 tuần | 0,40% | 0,40% |
| 1–2 tháng | 4,45% | 4,75% |
| 3–5 tháng | 4,65% | 4,75% |
| 6–11 tháng | 6,80% | 7,00% |
| 12–13 tháng | 6,90% | 7,10% |
| 15 và 18 tháng | 6,90% | 7,90% |
| 24 tháng | 6,90% | 7,10% |
| 36 tháng | 5,80% | 6,00% |
Nguồn: VPBank (Hiệu lực 12/10/2026; lãi cuối kỳ, chưa cộng ưu đãi phân khúc.). Các mức lĩnh lãi cuối kỳ trên được niêm yết giống nhau ở năm bậc tiền gửi: dưới 1 tỷ; từ 1 đến dưới 3 tỷ; từ 3 đến dưới 10 tỷ; từ 10 đến dưới 50 tỷ; từ 50 tỷ đồng trở lên. Bảng chưa cộng ưu đãi riêng; kiểm tra mức áp dụng trước khi mở sổ.
-
Chênh lệch Quầy và Online: Gửi trên VPBank NEO có mức lãi cao hơn tại quầy 0,20 điểm phần trăm/năm ở các kỳ hạn 6–13 tháng, 24 và 36 tháng. Riêng kỳ hạn 15 và 18 tháng, mức chênh là 1,00 điểm phần trăm/năm, vì vậy bạn nên đối chiếu đúng kỳ hạn với thời gian có thể để tiền nhàn rỗi.
-
Cột mốc kỳ hạn 6–24 tháng: Lãi suất online không còn bằng nhau trên toàn dải kỳ hạn. Mức 7,00%/năm áp dụng cho 6–11 tháng, tăng lên 7,10%/năm ở 12–13 tháng và 24 tháng; riêng 15 và 18 tháng đạt 7,90%/năm theo biểu đang được dẫn.
-
Quy định về mức trần lãi suất: Đối với các kỳ hạn ngắn dưới 6 tháng (1 đến 5 tháng), mức huy động duy trì ở ngưỡng 4,45% – 4,65%/năm tại quầy và 4,75%/năm online, tuân thủ nghiêm ngặt theo trần lãi suất quy định của Ngân hàng Nhà nước.
Đặc quyền cộng thêm lãi suất theo phân khúc khách hàng
-
Phân khúc Khách hàng Private: Cộng thêm (+) 0.10%/năm (số tiền gửi từ 100 triệu đến dưới 500 triệu đồng) hoặc cộng (+) 0.30%/năm (với số tiền gửi từ 500 triệu đồng trở lên).
-
Phân khúc Khách hàng Ưu tiên (Priority): Cộng thêm (+) 0.10%/năm cho số tiền gửi tối thiểu từ 100 triệu đồng (kỳ hạn từ 1 tháng trở lên).
-
Phân khúc Trung lưu (Prime): Cộng thêm (+) 0.03% – 0.08%/năm tùy theo phân hạng Upper Mega Prime, Rising Prime hay Champion Prime.
-
Dịch vụ Ngân hàng gia đình ưu tiên (Family Banking): Khách hàng tái tục hoặc gửi mới được cộng thêm (+) 0.20% đến 0.40%/năm tùy thuộc vào hạng hội viên (Pre-Diamond, Diamond, Premier, Heritage).
3. So sánh lãi suất VPBank và 15 ngân hàng lớn (Cập nhật mới nhất)
Bảng dưới đây đối chiếu lãi suất lĩnh lãi cuối kỳ của các ngân hàng. Hai hàng VPBank giữ riêng kênh online và tại quầy; các ngân hàng còn lại dùng mức tại quầy để tránh lấy ưu đãi riêng làm mức áp dụng đại trà. Đơn vị: %/năm.
| Ngân hàng / kênh gửi | 1 tháng | 3 tháng | 6 tháng | 12 tháng | 18 tháng | 24 tháng | 36 tháng |
|---|---|---|---|---|---|---|---|
| VPBank – Online | 4,75% | 4,75% | 7,00% | 7,10% | 7,90% | 7,10% | 6,00% |
| VPBank – tại quầy | 4,45% | 4,65% | 6,80% | 6,90% | 6,90% | 6,90% | 5,80% |
| Vietcombank – tại quầy | 2,10% | 2,40% | 3,50% | 5,90% | — | 6,00% | 5,30% |
| BIDV – tại quầy | 2,10% | 2,40% | 3,50% | 5,90% | 5,90% | 6,00% | 6,00% |
| VietinBank – tại quầy | 2,10% | 2,40% | 3,50% | 5,90% | 5,90% | 6,00% | 6,00% |
| Agribank – tại quầy | 2,60% | 2,90% | 4,00% | 5,90% | 5,90% | 6,00% | — |
| Techcombank – tại quầy (Phát Lộc) | 4,05% | 4,35% | 6,05% | 6,25% | 5,35% | 5,35% | 5,35% |
| MB – tại quầy | 3,70% | 4,10% | 4,60% | 6,20% | 6,20% | 7,00% | 7,00% |
| ACB – tại quầy | 4,00% | 4,40% | 4,50% | 5,30% | 5,40% | 5,40% | 5,40% |
| TPBank – tại quầy | 4,20% | 4,20% | 5,50% | 5,90% | 5,90% | 6,00% | 6,00% |
| VIB – tại quầy | 4,25% | 4,35% | 5,50% | 6,50% | 5,70% | 5,80% | 5,80% |
| LPBank – tại quầy | 4,10% | 4,30% | 6,40% | 6,60% | 6,70% | 6,80% | 6,10% |
| SHB – tại quầy | 4,40% | 4,50% | 5,80% | 6,20% | 6,30% | 6,40% | 6,50% |
| MSB – tại quầy | 4,50% | 4,50% | 6,10% | 6,50% | 6,30% | 6,30% | 5,80% |
| HDBank – tại quầy | 3,50% | 3,60% | 4,90% | 5,20% | 5,50% | 4,90% | 4,90% |
| SCB – tại quầy | 1,60% | 1,90% | 2,90% | 3,70% | 3,90% | 3,90% | 3,90% |
| OCB – tại quầy | 4,75% | 4,75% | 6,40% | 6,70% | 6,60% | 6,80% | 7,00% |
Đối chiếu ngày 14/10/2026. Đơn vị: %/năm, tiền gửi VND cá nhân, lĩnh lãi cuối kỳ. Bảng dùng mức tại quầy cho khoản gửi 10 triệu đồng, khách hàng thường. Dấu “—” là kỳ hạn không có trong biểu được dẫn; không đồng nghĩa lãi suất 0%. Nguồn và phạm vi từng hàng: VPBank (Hiệu lực 12/10/2026; lãi cuối kỳ, chưa cộng ưu đãi phân khúc.); Vietcombank (Nguồn ngân hàng cập nhật 10:01 ngày 13/10/2026; chưa xác nhận lại được dữ liệu mới ngày 14/10. Không niêm yết kỳ hạn 18 tháng; online tối đa 24 tháng.); BIDV (Đối chiếu dữ liệu chính thức ngày 13/10/2026; quầy hiệu lực 13/04/2026, online 28/08/2026. Chưa xác nhận lại được dữ liệu mới ngày 14/10.); VietinBank (Biểu tại quầy đọc 14/10/2026; chưa xác minh được biểu online mới nhất.); Agribank (Đọc 14/10/2026. Online là mức tối đa ngân hàng công bố; cần xác nhận mức thực tế trên ứng dụng.); Techcombank (Biểu hiệu lực 11/08/2026; Phát Lộc, khách hàng thường, quầy dưới 3 tỷ.); MB (Biểu 11/09/2026; dưới 1 tỷ, online khách hàng Mass. Quầy dùng biểu I; miền Trung/Nam có mức riêng cao hơn 0,10 điểm % tại kỳ hạn 1–11 tháng.); ACB (Đọc 14/10/2026; online dưới 200 triệu. Các kỳ hạn 18/24/36 tháng không có trong biểu online đang công bố.); TPBank (Hiệu lực 12/09/2026. Quầy 12/24 tháng là Trường An Lộc; kỳ hạn khác là tiết kiệm thường. Online là Tiết kiệm Điện tử eBank, không gộp Savy/LiveBank.); VIB (Đọc 14/10/2026; quầy từ 10 triệu đến dưới 300 triệu, online từ 2 triệu đến dưới 300 triệu; chưa cộng chương trình tháng 10.); LPBank (Hiệu lực 11/08/2026; quầy là điểm giao dịch ngân hàng, không phải PGD Bưu điện.); SHB (Hiệu lực 11/04/2026; quầy Tiết kiệm bậc thang/HĐTG dưới 2 tỷ. Không dùng biểu sản phẩm đã dừng triển khai.); MSB (Biểu tại quầy đã đối chiếu 13/10/2026; sản phẩm Lãi suất cao nhất. Không suy ra mức online.); HDBank (Biểu đang liên kết trên trang ngân hàng, đọc 14/10/2026; không dùng mức đặc biệt từ 500 tỷ. Trang danh mục ghi 10/04/2026, PDF không ghi ngày hiệu lực riêng.); SCB (Hiệu lực 16/07/2026; tiết kiệm thường tại quầy.); OCB (Hiệu lực 01/07/2026; online dưới 100 triệu.).

-
So với nhóm Big 4: Ở kỳ hạn 12 tháng, VPBank niêm yết 6,90%/năm tại quầy, cao hơn 1,00 điểm phần trăm so với mức 5,90%/năm tại quầy của bốn ngân hàng trong bảng. Mức 7,10%/năm của VPBank online thuộc kênh gửi khác; nếu chọn giao dịch trên ứng dụng, bạn cần so sánh thêm đúng biểu online của từng ngân hàng.
-
So với nhóm ngân hàng TMCP: Tại kỳ hạn 12 tháng, VPBank tại quầy ở mức 6,90%/năm, trong khi Phát Lộc của Techcombank cho khách hàng thường dưới 3 tỷ là 6,25%/năm và VIB là 6,50%/năm. Với VPBank online, 15 và 18 tháng có mức cao hơn 12 và 24 tháng, nên không thể suy rằng gửi càng lâu thì lãi suất càng cao.
>> Đọc thêm: Gửi tiết kiệm Bưu Điện: Cập nhật lãi suất mới nhất 2026 & có nên gửi tiết kiệm Bưu Điện?
4. Chi tiết các gói gửi tiết kiệm online của VPBank phổ biến nhất hiện nay
Để đáp ứng khẩu vị rủi ro và nhu cầu luân chuyển dòng tiền đa dạng, hệ sinh thái VPBank NEO cung cấp hàng loạt các gói gửi tiết kiệm online của VPBank. Dưới đây là phân tích cấu trúc, ưu điểm và trường hợp sử dụng tối ưu cho từng sản phẩm:
                  CÁC GÓI GỬI TIẾT KIỆM ONLINE VPBANK (2026)
  │
  ├─► 1. Tiết kiệm Phát Lộc Thịnh Vượng (Lợi suất tối đa, lĩnh cuối kỳ)
  ├─► 2. Tiết kiệm Thịnh Vượng Linh Hoạt (Rút gốc linh hoạt từng phần)
  ├─► 3. Tiền gửi có kỳ hạn Thịnh Vượng Plus (Nhân hệ số x lãi suất tháng đầu)
  └─► 4. Tiết kiệm gửi góp Easy Savings (Tích lũy hàng tháng từ số tiền nhỏ)
Gửi tiết kiệm Phát Lộc Thịnh Vượng VPBank
Gửi tiết kiệm Phát Lộc Thịnh Vượng VPBank là dòng sản phẩm gửi tiền có kỳ hạn tiêu chuẩn được ưa chuộng nhất trên nền tảng ngân hàng số. Sản phẩm này được thiết kế dành cho nhà đầu tư có khoản tiền nhàn rỗi xác định rõ thời gian gửi và mong muốn hưởng trọn vẹn mức lãi suất cao nhất.
-
Hình thức trả lãi: Rất linh hoạt bao gồm Lĩnh lãi cuối kỳ, Lĩnh lãi định kỳ (hàng tháng, hàng quý, hàng 6 tháng, hàng năm) hoặc Lĩnh lãi trước ngay tại thời điểm mở sổ.
-
Lãi suất áp dụng: Với hình thức lĩnh lãi cuối kỳ trên kênh Online, mức lãi suất tương đương với biểu tiết kiệm online cao nhất: từ 4.45%/năm (1 tháng) đến 6.10%/năm (cho các kỳ hạn từ 6 đến 24 tháng).
-
Đặc điểm nổi bật: Nếu chọn hình thức trả lãi định kỳ hàng tháng cho kỳ hạn 6 tháng, khách hàng nhận mức lãi suất lên tới 6,71%/năm. Đối với hình thức lĩnh lãi trước (nhận ngay tiền lãi lúc gửi), lãi suất kỳ hạn 6 tháng duy trì ở mức hấp dẫn 6,58%/năm.
Tiết kiệm Thịnh Vượng Linh Hoạt
Tiết kiệm Thịnh Vượng Linh Hoạt cho phép khách hàng rút một phần vốn gốc trước hạn, thay vì phải tất toán toàn bộ sổ khi đột xuất cần tiền. Nhờ cơ chế này, người gửi có thêm sự chủ động trong việc sử dụng khoản tiền nhàn rỗi.
Nỗi sợ lớn nhất của người gửi tiết kiệm là việc đột xuất cần tiền gấp phải rút trước hạn toàn bộ sổ, dẫn đến việc mất trắng khoản lãi kỳ vọng và chỉ nhận về lãi suất không kỳ hạn (thường rất thấp, chỉ khoảng 0.01% – 0.1%/năm).
-
Cơ chế hoạt động: Phần tiền rút trước hạn sẽ áp dụng lãi suất không kỳ hạn tại thời điểm rút. Tuy nhiên, phần số dư gốc còn lại trong sổ vẫn tiếp tục được hưởng mức lãi suất có kỳ hạn ban đầu cho đến ngày đáo hạn.
-
Biểu lãi suất trên kênh Online: Thịnh Vượng Linh Hoạt chia kỳ hạn theo ngày. Theo biểu 12/10/2026, khoản gửi từ 184 đến 209 ngày hưởng 7,00%/năm; riêng 183 ngày vẫn thuộc nhóm 150–183 ngày với mức 4,75%/năm. Vì vậy, cần kiểm tra chính xác số ngày gửi thay vì quy đổi tròn thành “6 tháng”.
Tiền gửi có kỳ hạn Thịnh Vượng Plus
-
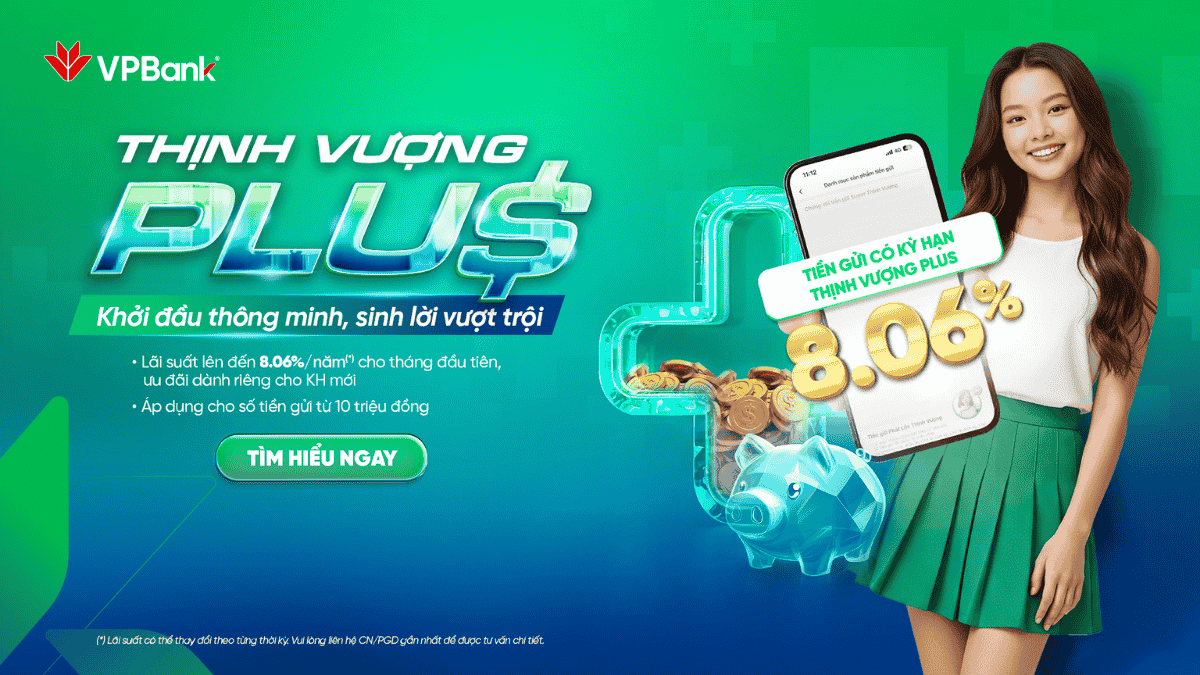
Quy tắc trả lãi đặc biệt: Với các khoản tiền gửi có kỳ hạn từ 6 tháng trở lên, tháng đầu tiên của kỳ hạn gửi tiền sẽ được hưởng mức lãi suất bằng (x) lần lãi suất niêm yết thông thường. Các tháng tiếp theo quay trở về mức lãi suất niêm yết ban đầu.
-
Hệ số nhân (x): Hệ số này dao động từ 1.1 lần đến 1.3 lần tùy thuộc vào phân khúc khách hàng (Private, Ưu tiên, Trung lưu) và số tiền gửi (dưới 1 tỷ hay từ 1 tỷ trở lên).
-
Ví dụ: Khách hàng Private gửi >= 1 tỷ đồng sẽ được nhân hệ số x = 1.3 cho tháng đầu tiên. Công thức tính mức lãi suất bình quân của toàn kỳ hạn được minh bạch hóa ngay trên giao diện VPBank NEO khi truy vấn.
Đây là sản phẩm tài chính mang tính đổi mới của VPBank trong giai đoạn 2026.
Gửi tiết kiệm hàng tháng VPBank (Tiết kiệm gửi góp Easy Savings)
Gửi tiết kiệm hàng tháng VPBank qua Tiết kiệm gửi góp Easy Savings và Easy Savings@Kids giúp người lao động, gia đình trẻ tích lũy từ thu nhập thặng dư hàng tháng. Thay vì cần có sẵn một khoản tiền lớn để gửi một lần, người dùng có thể dành dần phần thu nhập nhàn rỗi cho mục tiêu tài sản của mình.
-
Bản chất: Bạn mở một tài khoản tiết kiệm gửi góp với số tiền ban đầu tối thiểu rất nhỏ (thường chỉ từ 100.000 VND). Sau đó, định kỳ hàng tuần hoặc hàng tháng, bạn nộp thêm tiền vào sổ tiết kiệm này bất cứ lúc nào có thu nhập nhàn rỗi.
-
Biểu lãi suất vượt trội: Theo chính sách huy động áp dụng từ tháng 06/2026, gói Tiết kiệm gửi góp cho các kỳ hạn từ 1 năm, 2 năm đến 3 năm được áp dụng mức lãi suất niêm yết lên tới 6.00%/năm. Với các kỳ hạn dài hạn từ 4 năm đến 15 năm, mức lãi suất duy trì ổn định ở mức 5.50%/năm.
-
Quy tắc tính lãi kép từng phần: Toàn bộ số dư của khoản gửi đầu tiên và các khoản nộp góp thêm sau đó (có thời gian gửi thực tế trên 6 tháng tính đến ngày đáo hạn) đều được áp dụng mức lãi suất niêm yết 6.00%/năm. Với các khoản tiền nộp thêm vào giai đoạn cuối (thời gian gửi thực tế còn lại dưới 6 tháng), ngân hàng áp dụng mức lãi suất cơ bản là 3.90%/năm.
5. Hướng dẫn chi tiết cách gửi tiết kiệm online VPBank qua ứng dụng VPBank NEO
Để giúp bạn tiếp cận các mức lãi suất cao hơn tại quầy và tiết kiệm thời gian di chuyển, dưới đây là quy trình từng bước chuẩn hóa thực hiện gửi tiết kiệm online VPBank trên nền tảng ngân hàng số VPBank NEO:
Bước 1: Chuẩn bị tài khoản và định danh sinh trắc học
-
Tải ứng dụng VPBank NEO từ App Store (iOS) hoặc Google Play (Android).
-
Đăng nhập vào tài khoản. Đảm bảo rằng tài khoản thanh toán VND của bạn đã có đủ số dư cần gửi và đã hoàn tất việc cập nhật xác thực sinh trắc học bằng CCCD gắn chip (bước bắt buộc theo quy định an toàn bảo mật ngân hàng năm 2026).
Bước 2: Lựa chọn sản phẩm tiết kiệm phù hợp
-
Tại màn hình trang chủ của VPBank NEO, chọn biểu tượng “Tiết kiệm”.
-
Nhấp vào mục “Mở sổ tiết kiệm”.
-
Hệ thống sẽ hiển thị danh sách các gói: Tiết kiệm Phát Lộc Thịnh Vượng, Tiết kiệm Thịnh Vượng Linh Hoạt, Tiết kiệm gửi góp Easy Savings,…. Hãy chọn sản phẩm phù hợp với kế hoạch tài chính của bạn (Ví dụ: Chọn Phát Lộc Thịnh Vượng nếu muốn lấy lãi tối đa).
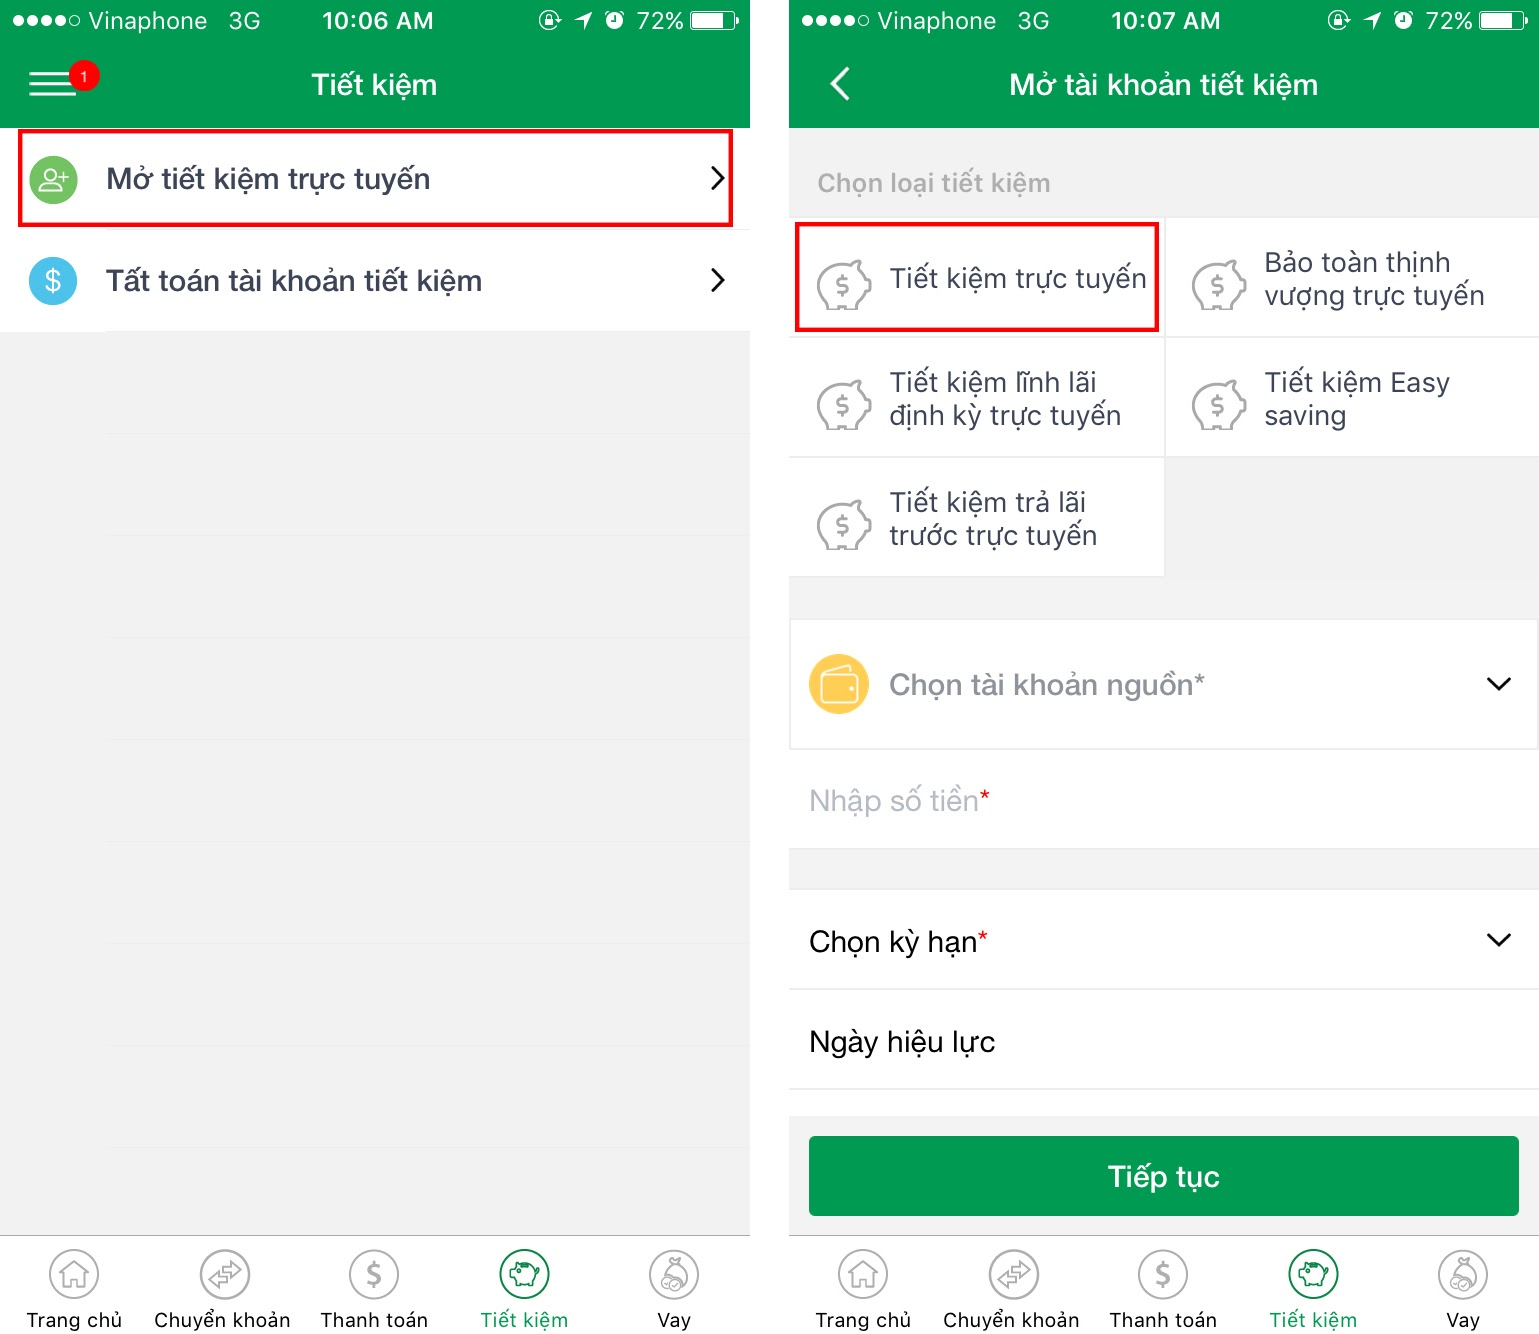
Bước 3: Thiết lập thông số sổ tiết kiệm
-
Chọn tài khoản nguồn: Chọn tài khoản thanh toán để trích tiền.
-
Nhập số tiền gửi: Nhập số vốn nhàn rỗi (Tối thiểu theo quy định thường từ 100.000 VND hoặc 1.000.000 VND tùy gói).
-
Chọn kỳ hạn gửi: Kéo chọn kỳ hạn từ 1 tháng đến 36 tháng. Ứng dụng sẽ tự động hiển thị mức lãi suất tương ứng (Ví dụ: chọn 6 tháng hiển thị từ 7,00%/năm đối với tiết kiệm lĩnh lãi cuối kỳ).
-
Chỉ thị đáo hạn (Phương thức tái tục): Bạn có thể chọn 1 trong 3 hình thức:
-
Tự động quay vòng cả gốc lẫn lãi sang kỳ hạn mới tương đương.
-
Tự động quay vòng tiền gốc, chuyển tiền lãi vào tài khoản thanh toán.
-
Tất toán toàn bộ (chuyển cả gốc và lãi về tài khoản thanh toán) khi đến hạn.
-
Bước 4: Xác nhận giao dịch và hoàn tất
-
Kiểm tra kỹ bảng tóm tắt thông tin: Mã sản phẩm, Lãi suất, Ngày đến hạn, Số tiền lãi dự kiến nhận được.
-
Bấm “Xác nhận”. Hệ thống sẽ yêu cầu nhập mã PIN Smart OTP hoặc xác thực bằng khuôn mặt/vân tay.
-
Giao dịch thành công. Màn hình hiển thị chứng nhận mở sổ. Bạn có thể kiểm tra danh sách sổ tiết kiệm điện tử bất cứ lúc nào tại mục “Tài sản của tôi” trên ứng dụng.
6. Chiến lược tối ưu tiền gửi VPBank kết hợp tích sản hiện đại
Nếu bạn có 500 triệu đồng nhàn rỗi, có nên dồn toàn bộ mở một sổ tiết kiệm kỳ hạn 12 tháng tại VPBank? Câu trả lời là Không nên dồn hết vào một giỏ duy nhất. Để tối ưu hóa cả tính thanh khoản và tỷ suất sinh lời trong năm 2026, hãy áp dụng các chiến lược chia nhỏ vốn sau:
Chiến lược chia nhỏ sổ tiết kiệm
Thay vì gửi 1 sổ 500 triệu kỳ hạn 12 tháng, hãy chia thành 3 sổ trên ứng dụng VPBank NEO:
-
Sổ 1 (100 triệu – Kỳ hạn 1 tháng hoặc 3 tháng): Dành cho nhu cầu dự phòng ngắn hạn. Lãi suất hưởng khoảng 4,75%/năm. Khi đáo hạn nếu chưa dùng đến, bạn có thể tiếp tục quay vòng.
-
Sổ 2 (200 triệu – Gói Tiết kiệm Thịnh Vượng Linh Hoạt từ 184 đến 209 ngày): Mức online niêm yết là 7,00%/năm. Nếu có việc gấp cần 50 triệu, bạn rút trước hạn phần này theo lãi suất rút trước hạn; 150 triệu gốc còn lại tiếp tục hưởng lãi suất đã thỏa thuận đến ngày đáo hạn.
-
Sổ 3 (200 triệu – Gói Phát Lộc Thịnh Vượng kỳ hạn 12 tháng online): Khóa nền tảng sinh lời dài hạn với mức lãi suất tối ưu 7,10%/năm, tạo thu nhập thụ động cố định chắc chắn.
Kết hợp tiền gửi VPBank với Hệ sinh thái Đầu tư Finhay
Bạn có thể kết hợp tiền gửi VPBank dành cho “Quỹ khẩn cấp” và tài sản cần bảo toàn với các giải pháp tài chính trên ứng dụng Finhay để hướng tới tăng trưởng gia sản. Khi lạm phát kỳ vọng trong tương lai có thể làm thu hẹp tỷ suất sinh lời thực tế của tiết kiệm, việc phân bổ vốn theo từng mục tiêu giúp làm rõ vai trò của mỗi kênh.
Lớp tiền gửi dự phòng (30% – 50% vốn): Phân bổ vào gửi tiết kiệm online VPBank để ưu tiên bảo toàn vốn theo điều kiện tiền gửi, phục vụ các mục tiêu tài chính chắc chắn trong vòng 1 năm tới.
-
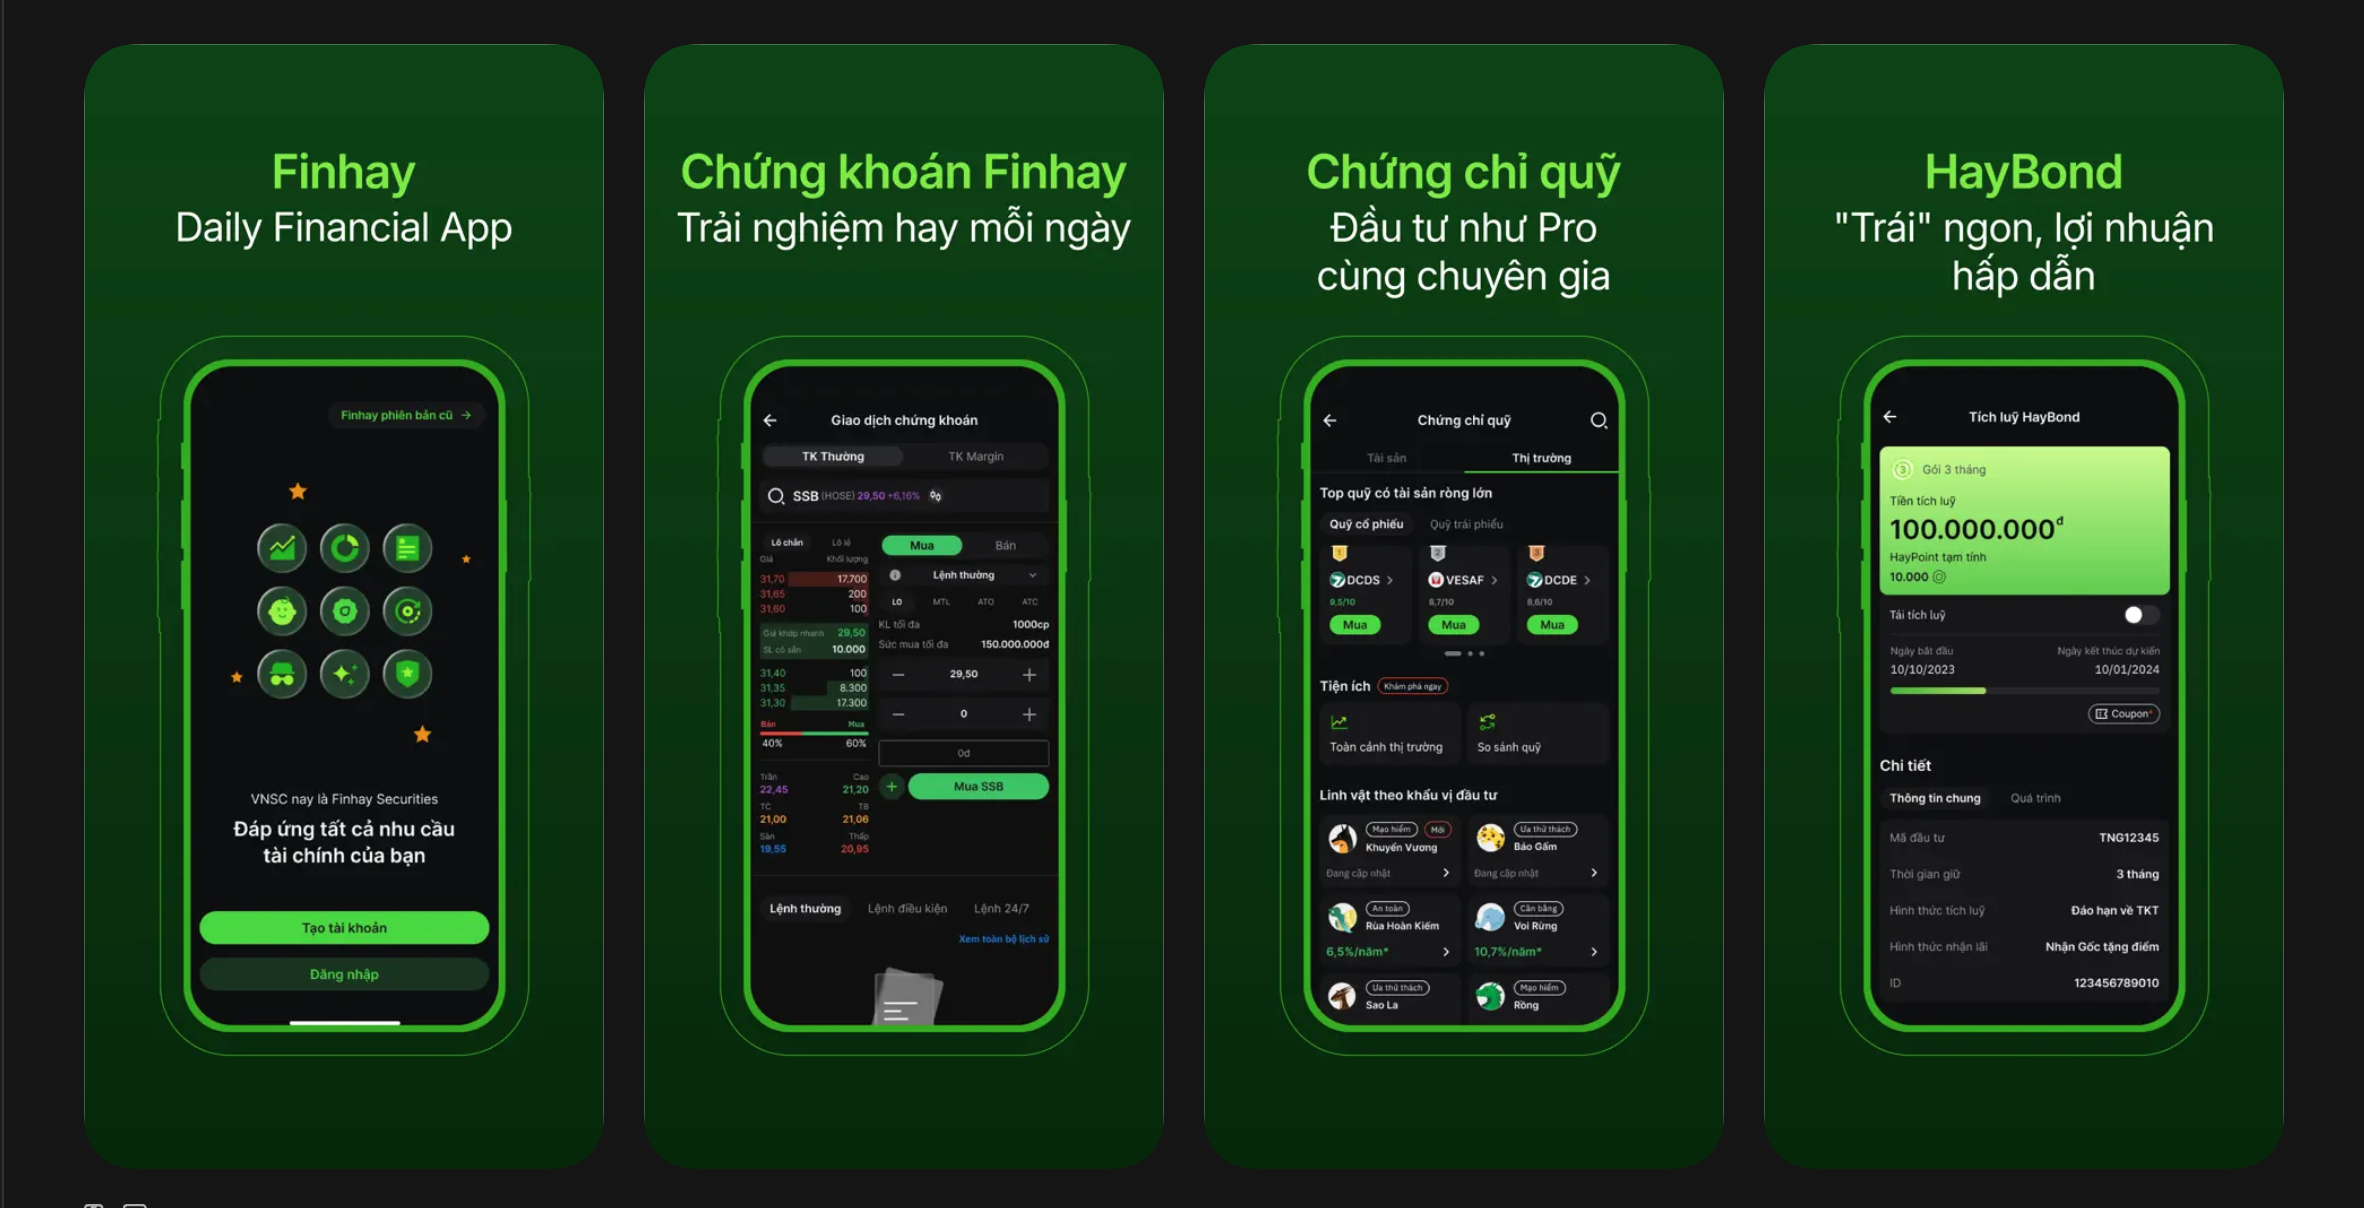
Lớp thu nhập cố định tối ưu (30% vốn): Với số vốn mong muốn có lãi suất cao hơn tiết kiệm truyền thống nhưng vẫn giữ mức độ ổn định tốt, bạn có thể tham khảo các sản phẩm Trái phiếu doanh nghiệp (HayBond) trên ứng dụng Finhay. Các danh mục trái phiếu được thẩm định kỹ lưỡng thường mang lại mức lợi suất vượt trội (lên tới 10.4%/năm) so với lãi suất tiền gửi kỳ hạn dài, giúp dòng tiền sinh lời mạnh mẽ.
-
Lớp tăng trưởng dài hạn (20% – 40% vốn): Bạn có thể sử dụng tính năng đầu tư định kỳ vào Chứng chỉ quỹ mở (Quỹ cổ phiếu, Quỹ trái phiếu) trên hệ thống Finhay. Việc ủy thác vốn cho các chuyên gia quản lý quỹ hàng đầu Việt Nam giúp dòng tiền của bạn tiếp cận thị trường chứng khoán một cách bài bản, tận dụng sức mạnh của lãi kép trong dài hạn 3 – 5 năm mà không cần phải tự mình canh bảng điện chứng khoán mỗi ngày.
7. Kết luận
Gửi tiết kiệm VPBank đóng vai trò nền móng trong hành trình xây dựng sự thịnh vượng cá nhân. Sự minh bạch trong pháp lý, nền tảng bảo mật sinh trắc học, biểu lãi suất cạnh tranh trên kênh Online và các gói linh hoạt như Phát Lộc Thịnh Vượng hay Easy Savings giúp bảo vệ và tối ưu khả năng sinh lời cho dòng vốn nhàn rỗi.
Hãy tận dụng triệt để sức mạnh của công nghệ số bằng cách mở sổ tiết kiệm ngay trên ứng dụng VPBank NEO để hưởng chênh lệch lãi suất vượt trội. Đồng thời, đừng quên duy trì một tư duy quản trị gia sản toàn diện: Kết hợp nền tảng tiền gửi ngân hàng an toàn với các giải pháp tích sản bền vững, chứng chỉ quỹ hiện đại trênFinhay để vững bước trên con đường đạt tới tự do tài chính dài hạn.
⚠️ Tuyên bố miễn trừ trách nhiệm: Bài viết mang tính chất tham khảo, không cấu thành lời khuyên đầu tư hay khuyến nghị giải ngân cố định cho bất kỳ cá nhân nào. Khách hàng vui lòng truy cập website chính thức www.vpbank.com.vn hoặc liên hệ tổng đài 1900 54 54 15 để xác nhận mức lãi suất chính xác tại thời điểm giao dịch thực tế.
FAQs
- Theo quy định chung về lãi suất tiền gửi của VPBank ban hành năm 2026, trong trường hợp khách hàng rút tiền gửi có kỳ hạn hoặc tiết kiệm trước ngày đáo hạn (dù chỉ trước 1 ngày), toàn bộ số tiền rút trước hạn sẽ bị áp dụng mức lãi suất tiền gửi không kỳ hạn thấp nhất của ngân hàng tại thời điểm rút (hiện mức này chỉ dao động từ 0.01%/năm đến 0.10%/năm tùy số dư và phân khúc). Do đó, hãy cân nhắc kỹ hoặc sử dụng gói Thịnh Vượng Linh Hoạt nếu dòng tiền chưa thực sự ổn định.
- Người nước ngoài đang sinh sống và làm việc hợp pháp tại Việt Nam hoàn toàn được gửi tiền có kỳ hạn tại VPBank. Tuy nhiên, theo quy định pháp luật quản lý ngoại hối, thời hạn gửi tiền của khách hàng nước ngoài không được vượt quá thời hạn hiệu lực còn lại trên Thị thực (Visa), Thẻ tạm trú hoặc Giấy phép lao động tại Việt Nam. Ngoài ra, biểu lãi suất huy động bằng ngoại tệ (USD, EUR) đối với cá nhân hiện được Ngân hàng Nhà nước áp đặt mức trần là 0.00%/năm.
- Có. Một trong những ưu điểm vượt trội của chứng chỉ tiền gửi hoặc sổ tiết kiệm online trên VPBank NEO là bạn có thể sử dụng chính tài sản này làm tài sản đảm bảo để vay cầm cố sổ tiết kiệm trực tuyến (Vay thấu chi/Vay nhanh online). Ngân hàng có thể cấp hạn mức tín dụng lên tới 90% - 95% giá trị sổ tiết kiệm chỉ trong 5 phút giải ngân. Kỹ thuật này giúp bạn giải quyết nhu cầu vốn gấp trong ngắn hạn mà không cần phải tất toán sổ tiết kiệm đang hưởng lãi suất cao
 Finhay
 24-09-2026