

Nhà vật lý học vĩ đại Albert Einstein từng có một câu nói nổi tiếng (được nhiều người truyền tụng): “Lãi kép là kỳ quan thứ 8 của thế giới. Những ai hiểu nó, sẽ kiếm được nó. Những ai không hiểu, sẽ phải trả giá cho nó.”
Trong thế giới tài chính và đầu tư, lãi kép không phải là một phép thuật cao siêu hay một bí mật chỉ dành riêng cho giới tỷ phú Phố Wall. Nó đơn giản là một quy luật toán học, nhưng lại sở hữu sức mạnh biến những khoản tiền tiết kiệm nhỏ bé thành những khối tài sản khổng lồ theo thời gian.
Vậy thực chất lãi kép là gì? Công thức tính toán ra sao? Làm thế nào để áp dụng lãi kép vào thực tế đầu tư chứng khoán, chứng chỉ quỹ hay gửi tiết kiệm một cách hiệu quả nhất?.
1. Bản chất thực sự của lãi kép
Để thực sự nắm bắt được sức mạnh của lãi kép, chúng ta cần quay trở lại với những định nghĩa cơ bản nhất trong tài chính học và so sánh nó với người anh em của mình là lãi đơn.
Định nghĩa
Lãi kép (Compound Interest) được hiểu một cách đơn giản là “lãi mẹ đẻ lãi con”. Tức là, sau khi kết thúc một chu kỳ sinh lời (có thể là 1 tháng, 1 quý, hoặc 1 năm), số tiền lãi sinh ra sẽ không được rút ra tiêu xài mà sẽ được gộp chung vào số vốn gốc ban đầu. Ở chu kỳ tiếp theo, tiền lãi sẽ được tính dựa trên tổng số tiền mới (bao gồm cả vốn gốc cũ và lãi cũ).
Quá trình tái đầu tư liên tục này tạo ra một hiệu ứng quả cầu tuyết. Quả cầu tuyết ban đầu có thể rất nhỏ, nhưng khi lăn từ trên đỉnh núi xuống, nó liên tục cuộn thêm tuyết vào mình, khối lượng và diện tích tăng lên theo cấp số nhân. Tương tự như vậy, tài sản của bạn khi được áp dụng lãi kép sẽ tăng trưởng theo đường cong parabol dốc đứng thay vì một đường thẳng tịnh tiến.
Sự khác biệt giữa lãi kép với lãi đơn
- Lãi đơn: Tiền lãi chỉ được tính duy nhất trên số vốn gốc ban đầu trong suốt thời gian đầu tư.
- Ví dụ: Bạn gửi 100 triệu đồng với lãi suất 10% mỗi năm. Mỗi năm bạn nhận được 10 triệu đồng tiền lãi và rút ra tiêu dùng. Sau 10 năm, tổng lãi nhận được là 100 triệu, cộng với vốn gốc vẫn là 100 triệu, tổng tài sản là 200 triệu.
- Lãi kép: Tiền lãi được tính trên cả vốn gốc lẫn phần tiền lãi đã tích lũy trước đó.
- Ví dụ: Cũng với 100 triệu và lãi suất 10% mỗi năm. Hết năm 1, bạn có 110 triệu. Sang năm 2, tiền lãi được tính là 10% của 110 triệu, tức là 11 triệu, nâng tổng số tiền lên 121 triệu. Cứ thế sau 10 năm không rút tiền ra, con số tổng kết không phải là 200 triệu mà sẽ nhảy vọt lên gần 260 triệu đồng.
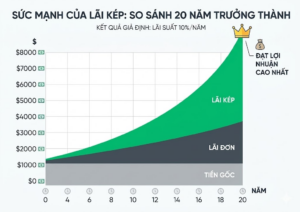
Sự chênh lệch ở những năm đầu tiên có thể không đáng kể, nhưng khi vượt qua mốc 10 năm hay 20 năm, khoảng cách tài sản giữa người áp dụng lãi kép và người dùng lãi đơn sẽ trở thành một vực thẳm lớn không thể san lấp.
2. Công thức tính lãi kép chuẩn xác nhất
Việc ngồi tính thủ công lợi nhuận từng năm một thực sự rất mất thời gian và dễ nhầm lẫn. Để giải quyết vấn đề này, các nhà toán học tài chính đã đúc kết sức mạnh của lãi kép thông qua một công thức tổng quát.
Phương trình toán học
A = P x (1 + r/n)^(n x t)
Trong đó
- A (Amount): Tổng số tiền bạn nhận được trong tương lai (bao gồm cả vốn gốc và tổng lãi kép).
- P (Principal): Số vốn gốc ban đầu bạn bỏ ra đầu tư.
- r (Annual Interest Rate): Lãi suất danh nghĩa hàng năm (được thể hiện dưới dạng thập phân, ví dụ 10% = 0.1).
- n (Number of compounding periods): Số lần tiền lãi được nhập vào vốn gốc trong một năm. Đây là biến số cực kỳ quan trọng. Nếu ghép lãi hàng năm thì n = 1, hàng quý thì n = 4, còn hàng tháng thì n = 12. Tần suất ghép lãi càng dày đặc, sức mạnh của lãi kép càng phát huy tác dụng mạnh mẽ.
- t (Time): Tổng thời gian bạn duy trì khoản đầu tư, tính bằng năm.
Quy tắc 72: Mẹo tính nhẩm nhanh
Quy tắc 72 giúp bạn ước tính nhanh số năm cần để nhân đôi vốn nhờ lãi kép, bằng cách lấy 72 chia cho lãi suất kỳ vọng tính theo phần trăm. Đây là mẹo tính nhẩm tiện dụng khi bạn không có máy tính bên cạnh, với công thức:
Thời gian nhân đôi tài sản (Năm) = 72 : Lãi suất kỳ vọng (%)
Ví dụ thực tế:
Giả sử bạn đầu tư vào một chứng chỉ quỹ trên ứng dụng Finhay với mức lợi nhuận trung bình kỳ vọng là 12%/năm. Áp dụng quy tắc trên, ta lấy 72 chia cho 12 được kết quả là 6.
Điều này có nghĩa là, nếu bạn đầu tư một khoản tiền và giữ nguyên không rút, nhờ sức mạnh của lãi kép, tài sản của bạn sẽ nhân đôi sau mỗi 6 năm. Một quy tắc đơn giản nhưng cực kỳ mạnh mẽ để thiết lập mục tiêu tài chính dài hạn.
Đây chính là minh chứng đanh thép nhất: Trong trò chơi của lãi kép, thời gian chính là người bạn vĩ đại nhất giúp gia tăng tài sản của nhà đầu tư.
3. 3 yếu tố cốt lõi quyết định sự thành bại của cỗ máy lãi kép
Nếu ví lãi kép như một cỗ máy in tiền tự động, thì cỗ máy đó cần được cấu thành và vận hành trơn tru bởi 3 bánh răng quan trọng nhất dưới đây. Chỉ cần thiếu đi một trong ba yếu tố này, hiệu quả đầu tư sẽ giảm đáng kể, thậm chí là trở nên vô tác dụng.
Thời gian: Bánh răng lớn nhất
Thời gian giúp lãi kép tích lũy qua nhiều chu kỳ, để phần lãi đã sinh ra tiếp tục tạo thêm lợi nhuận. Tuy nhiên, quá trình này thường rất chậm trong những năm đầu: nhiều nhà đầu tư F0 cảm thấy chán nản khi sau 1-2 năm, khoản lãi còn nhỏ so với vốn gốc.
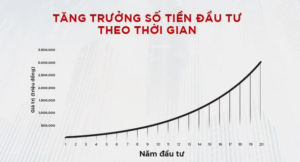
Tuy nhiên, sự bùng nổ của đồ thị hàm mũ chỉ xuất hiện ở nửa sau của chu kỳ. Bí quyết để thành công với lãi kép là sự kiên nhẫn. Warren Buffett, nhà đầu tư huyền thoại, có hơn 90% khối tài sản ròng của mình được tạo ra sau sinh nhật lần thứ 65, tất cả là nhờ ông đã để cỗ máy lãi kép của mình chạy không ngừng nghỉ trong suốt hơn 7 thập kỷ.
Tỷ suất lợi nhuận: Bánh răng gia tốc
Lãi suất đóng vai trò là tốc độ quay của cỗ máy. Trong cùng một khoảng thời gian, tỷ suất lợi nhuận khác nhau sẽ tạo ra sự phân hóa tài sản khổng lồ. Tuy nhiên, trong tài chính luôn tồn tại quy luật rủi ro đi kèm lợi nhuận.
- Nếu bạn chọn an toàn tuyệt đối bằng cách gửi tiết kiệm ngân hàng (lãi suất trung bình năm 2026 khoảng 5% – 6%/năm), cỗ máy lãi kép của bạn sẽ chạy rất chậm và dễ bị lạm phát ăn mòn.
- Nếu bạn chấp nhận rủi ro cao hơn để đầu tư vào cổ phiếu hay quỹ mở cổ phiếu (kỳ vọng 10% – 15%/năm), cỗ máy sẽ tăng tốc mạnh mẽ. Việc cải thiện tỷ suất lợi nhuận dù chỉ 1% – 2% mỗi năm cũng mang lại giá trị tương lai chênh lệch hàng tỷ đồng sau 20 năm.
Sự kỷ luật bổ sung vốn: Nhiên liệu liên tục
Bổ sung vốn định kỳ một cách kỷ luật giúp duy trì “nhiên liệu” cho cỗ máy lãi kép, thay vì chờ đến khi có một khoản tiền khổng lồ mới bắt đầu. Đây cũng là cách triển khai chiến lược Trung bình giá – DCA để từng bước xây dựng tài sản theo thời gian.
Việc trích lập đều đặn 10% – 20% thu nhập hàng tháng để “bơm” vào danh mục đầu tư chính là cách bạn liên tục cung cấp nhiên liệu, giúp quả cầu tuyết tài chính lớn nhanh hơn trước những biến động của thị trường.
4. Hướng dẫn ứng dụng lãi kép trong đầu tư sinh lời thực tế
Hiểu lý thuyết là một chuyện, nhưng tiền sẽ không tự sinh ra nếu thiếu đi hành động cụ thể. Dưới đây là các kênh đầu tư và phương pháp thực chiến để vận hành lãi kép hiệu quả trong bối cảnh thị trường tài chính Việt Nam hiện nay.
Kênh an toàn: Gửi tiết kiệm ngân hàng xoay vòng
Để hưởng lãi kép khi gửi tiết kiệm ngân hàng xoay vòng, bạn cần giữ lại tiền lãi và tiếp tục nhập vào vốn, thay vì rút ra tiêu xài. Với hình thức truyền thống và an toàn này, việc lựa chọn cách tái tục phù hợp là bước quan trọng để chu kỳ sinh lời được tiếp nối.
- Chiến lược: Khi gửi tiết kiệm kỳ hạn 6 tháng hoặc 12 tháng, hãy dặn nhân viên ngân hàng (hoặc chọn thao tác trên App Mobile Banking) là “Tái tục tự động cả gốc lẫn lãi”.
- Thực tế 2026: Mặc dù lãi suất huy động không còn ở mức đỉnh cao như các đợt khủng hoảng thanh khoản quá khứ, mức lãi 5-6%/năm vẫn là một lớp đệm phòng thủ vững chắc cho danh mục tài sản của bạn. Tuy nhiên, kênh này chủ yếu giúp bạn giữ tiền và chống lạm phát nhẹ, khó tạo ra sự bứt phá giàu có.
Kênh tăng trưởng: Đầu tư Chứng khoán và Chứng chỉ quỹ ETF
- Tái đầu tư cổ tức: Khi nắm giữ cổ phiếu của các công ty có nền tảng cơ bản tốt, nhà đầu tư sẽ nhận được cổ tức tiền mặt hàng năm. Sai lầm phổ biến của nhiều người là dùng số tiền này cho việc ăn uống, mua sắm tiêu sản. Để kích hoạt lãi kép, hãy dùng ngay chính số tiền cổ tức đó để mua thêm cổ phiếu của doanh nghiệp. Số lượng cổ phiếu nắm giữ càng nhiều, cổ tức nhận được năm sau càng lớn, tạo thành một vòng lặp tích lũy tài sản liên tục.
- Đầu tư Chứng chỉ quỹ mở hoặc ETF: Nếu không có đủ thời gian và kiến thức để tự phân tích, việc ủy thác dòng tiền cho các chuyên gia là lựa chọn tối ưu. Nhà đầu tư có thể thiết lập lệnh mua tự động hàng tháng vào một quỹ ETF mô phỏng chỉ số VN30 hoặc các quỹ mở cổ phiếu uy tín. Với lịch sử tăng trưởng của kinh tế Việt Nam, mức kỳ vọng 10-12% mỗi năm trong dài hạn là hoàn toàn khả thi. Thị trường có thể biến động giảm trong ngắn hạn, nhưng việc mua đều đặn sẽ giúp trung bình giá vốn thấp hơn, và lãi kép sẽ làm phần việc còn lại trong 10 đến 20 năm tới.
Kênh phòng thủ lai: Trái phiếu doanh nghiệp uy tín
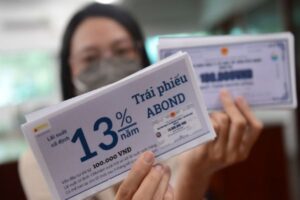
Để ứng dụng lãi kép với trái phiếu, nhà đầu tư tiếp tục dùng trái tức hoặc lãi nhận được định kỳ để mua thêm các lô trái phiếu mới. Bài viết gợi ý cách này cho người có khẩu vị rủi ro trung bình, với trái phiếu doanh nghiệp đầu ngành, có tài sản đảm bảo, minh bạch tài chính và lãi suất khoảng 8% đến 10% mỗi năm.
>> Đọc thêm: Trái phiếu là gì? Phân loại & Cẩm nang đầu tư trái phiếu
5. Những sai lầm khi ứng dụng lãi kép khiến bạn mất tiền
Mặc dù công thức tính toán rất rõ ràng, nhưng số đông vẫn thất bại trong việc ứng dụng lãi kép. Nguyên nhân chủ yếu thường bắt nguồn từ các yếu tố tâm lý hành vi và sự thiếu hiểu biết cơ bản về tài chính.
Bắt đầu quá muộn hay sự trì hoãn
Trì hoãn đầu tư khiến bạn mất đi thời gian để lãi kép phát huy tác dụng, dù lý do là “để khi nào lương cao rồi mới đầu tư” hay “tiền ít đầu tư làm gì cho mất công”. Đây là sai lầm phổ biến của giới trẻ, bởi trong cơ chế tích lũy này, thời gian quan trọng hơn số vốn.
Mọi người hoàn toàn có thể bắt đầu kích hoạt cỗ máy này chỉ với 50.000 VNĐ hoặc 100.000 VNĐ mỗi tháng thông qua các ứng dụng đầu tư tài chính hiện đại như Finhay. Việc trì hoãn dù chỉ 5 năm sẽ khiến bạn phải trả một cái giá cực kỳ đắt đỏ khi bước vào độ tuổi nghỉ hưu.
Phá vỡ chu kỳ (Rút tiền gốc và lãi trước hạn)
Lãi kép đòi hỏi tính liên tục và liền mạch. Giống như việc trồng một cái cây, nếu vừa thấy nó nhú mầm đã vội nhổ lên xem rễ thì cây sẽ chết. Trong đầu tư cũng vậy, hành động liên tục chốt lời ngắn hạn hay rút tiền ra để mua sắm tiêu sản như điện thoại xịn, xe máy mới sẽ cắt đứt chuỗi sinh lời.
Khi đó, lợi nhuận của bạn sẽ mãi mãi chỉ dậm chân tại chỗ ở mức lãi đơn. Hãy phân định rạch ròi giữa tiền dùng cho đầu tư dài hạn và quỹ dành cho chi tiêu ngắn hạn để tránh phá vỡ kế hoạch.
Sập bẫy kỳ vọng phi thực tế (Lừa đảo Ponzi)
Sức mạnh của lãi kép thường bị các mô hình lừa đảo (Scam, Ponzi, đa cấp biến tướng) lợi dụng để vẽ ra những viễn cảnh hão huyền. Họ thường quảng cáo các dự án đầu tư trả lãi 20% – 30%/tháng và dùng bảng tính lãi kép để mê hoặc nạn nhân rằng họ sẽ thành triệu phú đô la chỉ sau 1 năm.
Sự thật: Nhà đầu tư vĩ đại nhất mọi thời đại là Warren Buffett cũng “chỉ” đạt được mức tỷ suất sinh lời trung bình khoảng 20%/năm trong suốt sự nghiệp của mình. Bất cứ lời cam kết nào cao hơn mức 15-20%/năm mà khẳng định “không có rủi ro, bao lời” thì 100% là lừa đảo. Hãy tỉnh táo bảo vệ vốn trước khi nghĩ đến lãi kép.
6. Mặt trái của lãi kép: Khi kỳ quan thứ 8 trở thành cơn ác mộng nợ nần
Xuyên suốt nội dung phía trên, chúng ta đã bàn luận rất nhiều về sự kỳ diệu của lãi kép trong việc tạo ra tài sản. Tuy nhiên, bất kỳ vũ khí lợi hại nào cũng có con dao hai lưỡi. Sức mạnh đó hoàn toàn có thể quay ngược lại tiêu diệt tình hình tài chính của bạn, nếu bạn ở nhầm phía của phương trình: Trở thành người đi vay.
Cạm bẫy dư nợ thẻ tín dụng
Nếu chỉ thanh toán “Mức tối thiểu” hằng tháng của thẻ tín dụng, phần dư nợ còn lại sẽ tiếp tục chịu lãi suất cao, thường từ 25% – 35%/năm. Vì vậy, dù là công cụ thanh toán tiện lợi, thẻ tín dụng cũng có thể khiến người dùng đối mặt với mặt trái của lãi kép khi không kiểm soát được khoản nợ.
Điều kinh khủng là, tiền lãi tháng này chưa trả hết sẽ bị cộng dồn vào dư nợ gốc của tháng sau, và ngân hàng tiếp tục tính lãi trên tổng con số khổng lồ đó. Chỉ trong một thời gian ngắn, số tiền lãi bạn phải trả có thể vượt qua cả số tiền gốc bạn đã mua sắm ban đầu.
Lãi mẹ đẻ lãi con trong vay tiêu dùng
Các khoản vay qua app đen, vay tiêu dùng tín chấp lãi suất cao cũng áp dụng triệt để nguyên lý lãi kép để tối đa hóa lợi nhuận của họ. Khi bạn trễ hạn, lãi phạt chậm trả sẽ tiếp tục sinh ra lãi mới.
7. Kết luận: Bắt đầu xây dựng cỗ máy lãi kép ngay hôm nay
Tóm lại, lãi kép không phải là con đường làm giàu chớp nhoáng “sau một đêm”. Nó là một triết lý tài chính đòi hỏi sự kỷ luật sắt đá, tầm nhìn dài hạn và khả năng trì hoãn sự sung sướng nhất thời.
Công thức A=P×(1+nr)nt đã chứng minh rằng, dù bạn là ai, xuất phát điểm tài chính thấp đến đâu, chỉ cần bạn cho Thời gian (T) cơ hội và giữ vững Kỷ luật nạp tiền (P), bạn chắc chắn sẽ gặt hái được quả ngọt tài chính trong tương lai.
Bạn đã sẵn sàng để “kỳ quan thứ 8” làm việc cho mình chưa?
Tuyên bố miễn trừ trách nhiệm: Bài viết trên đây nhằm mục đích cung cấp thông tin, kiến thức về thị trường tài chính. Mọi thông tin không mang tính chất kêu gọi, xúi giục hay đưa ra lời khuyên đầu tư tài chính. Thị trường tài chính có rủi ro lớn, nhà đầu tư cần phải tự nghiên cứu kỹ lưỡng và hoàn toàn chịu trách nhiệm với quyết định quản trị vốn của cá nhân.
FAQs
Nếu rút hết lãi, khoản tiền đó không được nhập vào vốn để tiếp tục sinh lời trong chu kỳ sau. Vì vậy, cần tái đầu tư, đồng thời tách tiền dành cho chi tiêu ngắn hạn khỏi kế hoạch tích lũy dài hạn.
Đây là mẹo ước tính nhanh thời gian nhân đôi vốn theo lãi suất kỳ vọng, không phải cam kết lợi nhuận. Khi cần tính theo kỳ ghép lãi cụ thể, bạn có thể dùng công thức tổng quát với vốn gốc, lãi suất, tần suất ghép lãi và thời gian.
Không. Bạn có thể bắt đầu với số vốn phù hợp, bổ sung đều đặn và giữ kỷ luật trong thời gian dài. Tuy nhiên, lựa chọn kênh đầu tư vẫn phải đi cùng khả năng chịu rủi ro; lãi kép không biến một khoản đầu tư rủi ro thành khoản lợi nhuận được đảm bảo.
 Finhay
 24-09-2026