

Trong danh mục đầu tư của các quỹ ngoại và nhà đầu tư giá trị tại Việt Nam, mã HPG luôn được ví như “tài sản quốc dân không thể thiếu”. Tuy nhiên, để ra quyết định xuống tiền, nhà đầu tư cần nhìn lại lịch sử giá cổ phiếu HPG để hiểu rõ “DNA chu kỳ” cực kỳ đặc trưng của doanh nghiệp này.
Khác với tính tăng trưởng đều đặn của nhóm Công nghệ hay Bán lẻ, biểu đồ lịch sử giá cổ phiếu HPG qua các năm chứng kiến những cơn sóng hình sin mãnh liệt, gắn liền với chu kỳ giá thép thế giới, thị trường bất động sản và đầu tư công. Bài viết này sẽ cung cấp góc nhìn độc quyền, phân tích sâu chuỗi dữ liệu lịch sử giá cổ phiếu HPG từ khi lên sàn (2007) đến 2026, giúp bạn trả lời câu hỏi: Liệu mức giá cổ phiếu HPG hiện tại có phải là cơ hội “ngàn năm có một” trong giai đoạn khai thác siêu dự án Dung Quất 2?
1. HPG là ai? “Vua Thép” vươn mình ra biển lớn
Tập đoàn Hòa Phát (HPG) là nhà sản xuất công nghiệp nặng hàng đầu Việt Nam. Sau khi Dung Quất 2 hoàn thành trong tháng 9/2025, công suất thép thô của tập đoàn được nâng lên 16 triệu tấn/năm, trong đó năng lực sản xuất HRC đạt 9 triệu tấn/năm, theo công bố của Hòa Phát. Quy mô mới mở rộng đáng kể vị thế của “Vua Thép”, đồng thời đặt hiệu suất vận hành và đầu ra vào trung tâm bài toán tăng trưởng.
Theo báo cáo định lượng chuỗi giá trị công nghiệp nặng của FiinGroup, sức mạnh nội tại giúp Hòa Phát liên tục tái sinh sau mỗi cuộc khủng hoảng ngành đến từ cơ cấu phân bổ dòng tiền chặt chẽ trên 3 mũi nhọn:
- Thép: Đây là “trái tim” và là động lực chính kiến tạo nên những đợt tăng trưởng phi mã trong lịch sử giá cổ phiếu HPG. Khác biệt cốt lõi của Hòa Phát nằm ở công nghệ lò cao BOF khép kín tại Khu liên hợp gang thép Hải Dương và Dung Quất. Nhờ đó, HPG làm chủ hoàn toàn chuỗi giá trị từ quặng sắt thô sơ đến các sản phẩm thép thành phẩm (như thép xây dựng, thép cuộn cán nóng HRC cao cấp). Lợi thế quy mô khổng lồ này giúp biên lợi nhuận gộp của HPG luôn đứng top đầu ngành, vượt xa các đối thủ chỉ sử dụng lò điện (EAF).
-
Nông nghiệp: Được ví như “con gà đẻ trứng vàng” thầm lặng giúp cân bằng rủi ro. Ít ai chú ý rằng bên cạnh khối sắt thép khô khan, HPG hiện đang giữ vị thế số 1 về cung cấp bò Úc tại Việt Nam và đứng đầu miền Bắc về sản lượng trứng gà sạch (cung cấp gần 1 triệu quả/ngày). Mảng kinh doanh thiết yếu này luôn tạo ra dòng tiền mặt đều đặn, là “tấm đệm” vững chắc cho doanh nghiệp trong những giai đoạn ngành vật liệu xây dựng bước vào chu kỳ suy thoái.
-
Bất động sản: Một “con bài tẩy” chiến lược với biên lợi nhuận gộp cực cao (lên tới trên 40%). HPG sở hữu hàng loạt quỹ đất Khu công nghiệp đắc địa (như Phố Nối A, Yên Mỹ II tại Hưng Yên) với tỷ lệ lấp đầy luôn ở mức tối đa. Đồng thời, tập đoàn đang từng bước mở rộng sang bất động sản khu đô thị, tạo bệ phóng an toàn nâng đỡ lợi nhuận, giúp lịch sử giá cổ phiếu HPG tránh được những cú lao dốc quá sâu mỗi khi mảng thép gặp khó.
Khác với các mã đầu cơ “bơm thổi” dựa trên tin đồn, diễn biến lịch sử giá cổ phiếu HPG phản ánh chân thực năng lực sản xuất khổng lồ và tư duy quản trị “nói được, làm được” của Chủ tịch Trần Đình Long cùng Ban lãnh đạo. Do đó, định giá của HPG luôn được giới đầu tư chuyên nghiệp coi là “phong vũ biểu” (thước đo) phản ánh trực tiếp sức khỏe của toàn bộ nền kinh tế và ngành công nghiệp nặng Việt Nam.
2. Bảng tóm tắt biến động lịch sử giá cổ phiếu HPG (2007 – 2026)
Lịch sử HPG trong chuỗi tháng Investing ghi nhận đỉnh 29.893,3 VNĐ vào tháng 10/2021 và đáy 511,5 VNĐ tháng 2/2009. Biên độ lớn phản ánh tính chu kỳ rõ nét: cơ hội tăng trưởng dài hạn đi cùng những đợt giảm sâu, chứ không tự bảo đảm hiệu suất vượt trội cho mọi thời điểm mua.
Bảng dưới đây đối chiếu toàn bộ 228 dòng Hàng tháng Investing từ 12/2007 đến 10:01 ngày 17/11/2026; nguồn chưa có tháng niêm yết 11/2007. Giá giữ cơ sở điều chỉnh của nguồn, làm tròn đến đồng trong bảng. Giá cuối kỳ lấy tháng cuối có dữ liệu; đỉnh/đáy là cực trị các tháng, tăng trưởng năm tính từ giá cuối năm trước. Tháng 11 và năm 2026 chưa kết thúc; không ghép giá Vietstock vào phép tính.
| Năm | Giá Đóng Cửa (₫) | Giá Cao Nhất (₫) | Giá Thấp Nhất (₫) | Tăng Trưởng (%) |
| 2007 (tháng 12) | 1,358 | 1,513 | 1,252 | Chưa đủ kỳ so sánh |
| 2008 | 663 | 1,581 | 566 | -51,19% |
| 2009 | 1,282 | 1,852 | 512 | +93,30% |
| 2010 | 1,339 | 1,604 | 1,062 | +4,47% |
| 2011 | 606 | 1,377 | 554 | -54,78% |
| 2012 | 1,002 | 1,050 | 526 | +65,52% |
| 2013 | 2,026 | 2,056 | 993 | +102,19% |
| 2014 | 3,088 | 3,613 | 2,021 | +52,42% |
| 2015 | 2,612 | 3,211 | 2,200 | -15,43% |
| 2016 | 4,579 | 4,988 | 2,138 | +75,31% |
| 2017 | 7,966 | 7,974 | 4,181 | +73,96% |
| 2018 | 7,367 | 11,527 | 6,891 | -7,51% |
| 2019 | 7,272 | 8,474 | 6,282 | -1,29% |
| 2020 | 15,630 | 15,818 | 4,719 | +114,93% |
| 2021 | 23,751 | 29,893 | 13,952 | +51,96% |
| 2022 | 12,174 | 26,873 | 7,981 | -48,74% |
| 2023 | 18,904 | 19,884 | 12,309 | +55,28% |
| 2024 | 19,827 | 22,282 | 18,295 | +4,88% |
| 2025 | 23,569 | 27,542 | 15,847 | +18,87% |
| 2026 (đến 17/11, trong phiên) | 20,900 | 26,515 | 19,600 | -11,32% |
3. Phân tích chuyên sâu: 4 Kỷ nguyên biến động của giá cổ phiếu HPG
Biểu đồ thị giá HPG qua gần hai thập kỷ được chia tách thành 4 kỷ nguyên vĩ mô: Khủng hoảng chu kỳ kép (2007-2012), Tái cấu trúc chuỗi giá trị BOF (2013-2019), Siêu chu kỳ HRC tỷ đô (2020-2022) và Pha tích lũy và mở rộng công suất Dung Quất 2 (2023-2026).
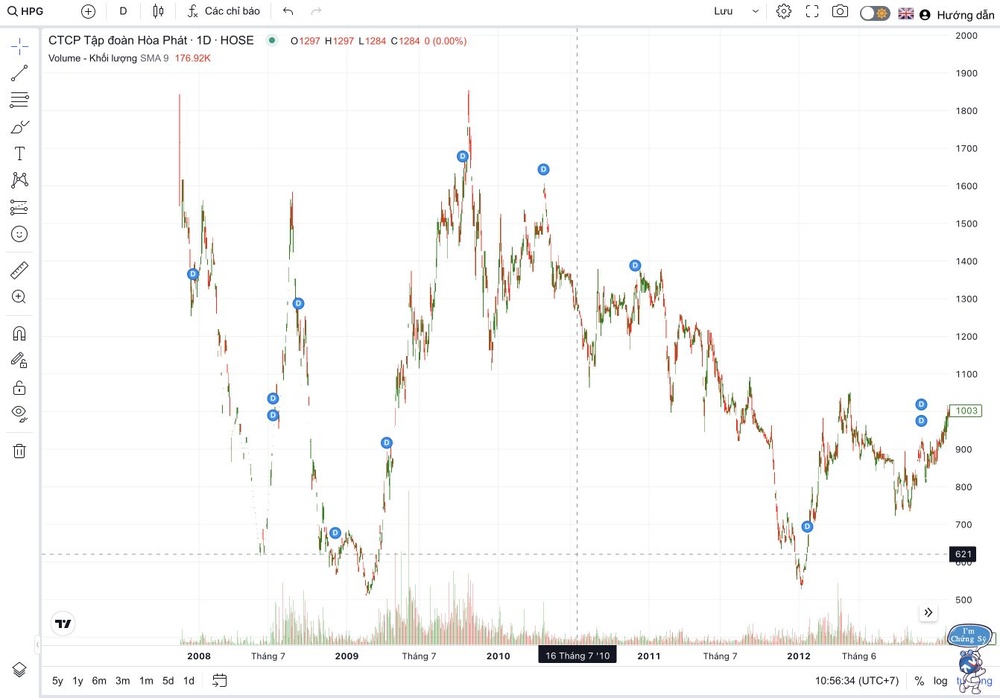
Giai đoạn 2007 – 2012: Chào sàn và Cú sốc khủng hoảng kép
Năm 2007, cổ phiếu HPG lên sàn trong giai đoạn hưng phấn tột độ của thị trường chứng khoán (khi VN-Index lập đỉnh 1.170 điểm). Tuy nhiên, cuộc khủng hoảng tài chính toàn cầu 2008 và sự đóng băng của thị trường bất động sản nội địa (2010-2011) đã giáng đòn nặng nề.
-
Bối cảnh vĩ mô: Giá cuối năm 2008 giảm 51,19% so với cuối 2007, trước khi chuỗi tháng ghi nhận đáy 511,5 đồng tháng 2/2009. Năm 2011 lại giảm 54,78%, cho thấy tác động của khủng hoảng toàn cầu và thắt chặt trong nước kéo dài qua nhiều nhịp. Môi trường lạm phát, lãi suất cao tạo sức ép lớn lên ngành vật liệu xây dựng.
-
Điểm sáng: Dù giá cổ phiếu lao dốc, HPG vẫn chứng minh được sức mạnh khi không bị phá sản như hàng loạt công ty thép nhỏ lẻ khác, nhờ duy trì được dòng tiền từ mảng nội thất và ống thép.
Giai đoạn 2013 – 2019: Trỗi dậy và Xây hào kinh tế
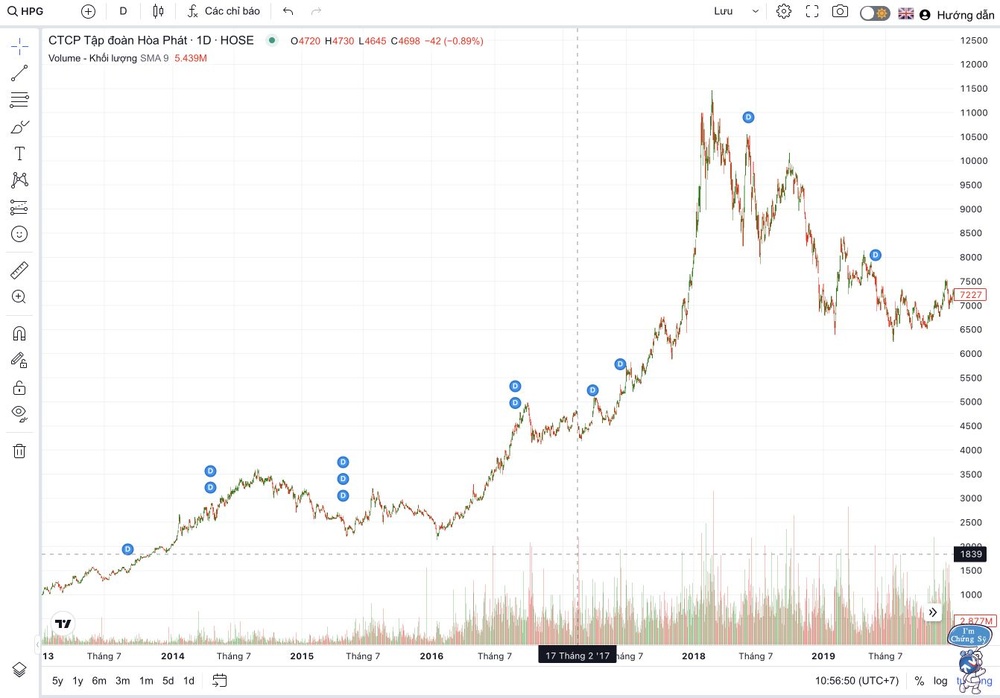
Đây là giai đoạn HPG thực hiện chiến lược “lấy mỡ nó rán nó”. Thay vì co cụm, HPG đầu tư mạnh vào Khu liên hợp gang thép Hải Dương, chuyển đổi hoàn toàn sang công nghệ lò cao BOF khép kín (từ quặng sắt ra thép).
-
Công nghệ BOF giúp giá thành sản xuất của HPG rẻ hơn từ 15-20% so với các đối thủ dùng lò điện (EAF – nấu từ thép phế liệu). Năm 2016, khi Việt Nam áp thuế tự vệ phôi thép, HPG với biên lợi nhuận cao nhất thị trường đã “độc diễn” đánh bật các đối thủ như Pomina, VNSteel. Giá cổ phiếu tăng mạnh +75,31%.
-
Từ 2017-2019, dù giá cổ phiếu HPG đi ngang và giảm nhẹ (-1,29% năm 2019) do áp lực vay nợ lớn và chi phí khấu hao để xây dựng siêu dự án Dung Quất 1, nhưng giới chuyên môn đều nhận định đây là bước đệm “nén lò xo” vĩ đại nhất trong lịch sử giá cổ phiếu HPG.
Giai đoạn 2020 – 2022: Siêu chu kỳ tỷ đô và Cú sập “Thê thảm”
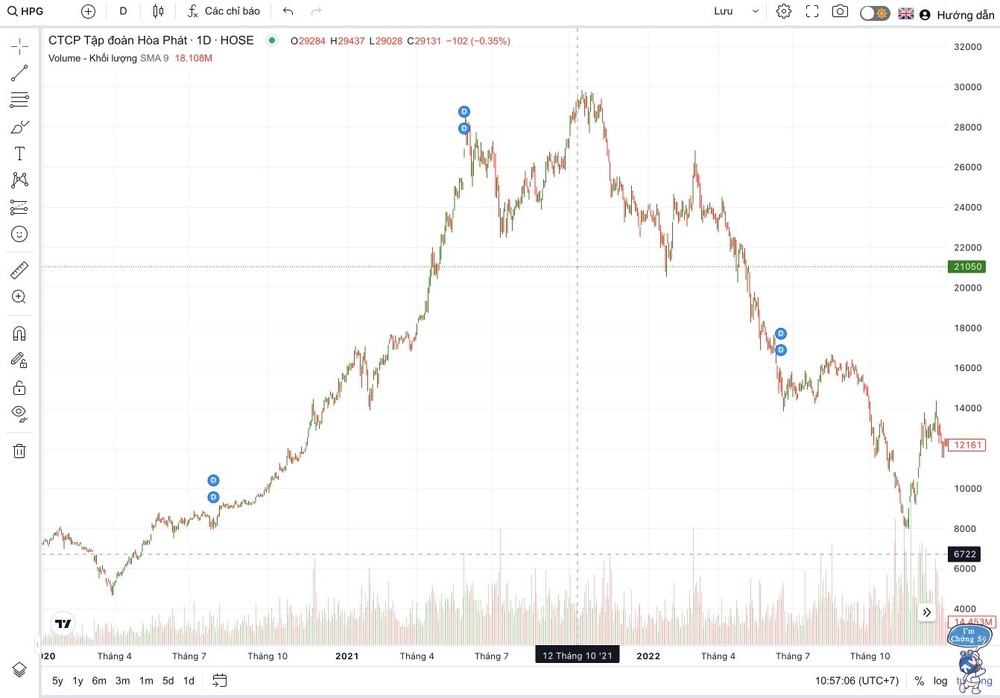
Đây là giai đoạn rực rỡ và cũng tàn khốc nhất trong lịch sử giá cổ phiếu HPG.
-
2020–2021: Dung Quất 1 đi vào hoạt động trong bối cảnh thế giới hỗ trợ kinh tế chống COVID-19, còn đứt gãy cung ứng đẩy giá thép lên cao. Giá cuối năm 2020 tăng 114,93%, năm 2021 tăng thêm 51,96%; đỉnh chuỗi tháng đạt 29.893,3 đồng tháng 10/2021. Câu chuyện HRC và lợi nhuận kỷ lục đưa HPG trở thành tâm điểm của dòng tiền, đi cùng biệt danh “cổ phiếu quốc dân”.
-
2022: Cảnh báo về khó khăn ngành thép trở thành hiện thực khi chênh lệch giá bán và nguyên liệu thu hẹp, doanh nghiệp chịu áp lực hàng tồn kho và chi phí. HPG kết năm ở 12.174,1 đồng, giảm 48,74% so với cuối 2021. Nếu đo từ đỉnh 26.873,2 đồng tháng 3 xuống đáy 7.980,8 đồng tháng 11, nhịp giảm trong năm là 70,30%. Hai tỷ lệ đo hai cơ sở khác nhau, không thể dùng thay thế nhau.
Giai đoạn 2023 – 2026: Đãi cát tìm vàng & Khai thác Dung Quất 2
Sau khi tạo đáy lợi nhuận cuối 2022, HPG phục hồi ấn tượng trong năm 2023. Tuy nhiên, bước sang giai đoạn 2024-2026, cổ phiếu đối mặt với thực tế khốc liệt hơn:
-
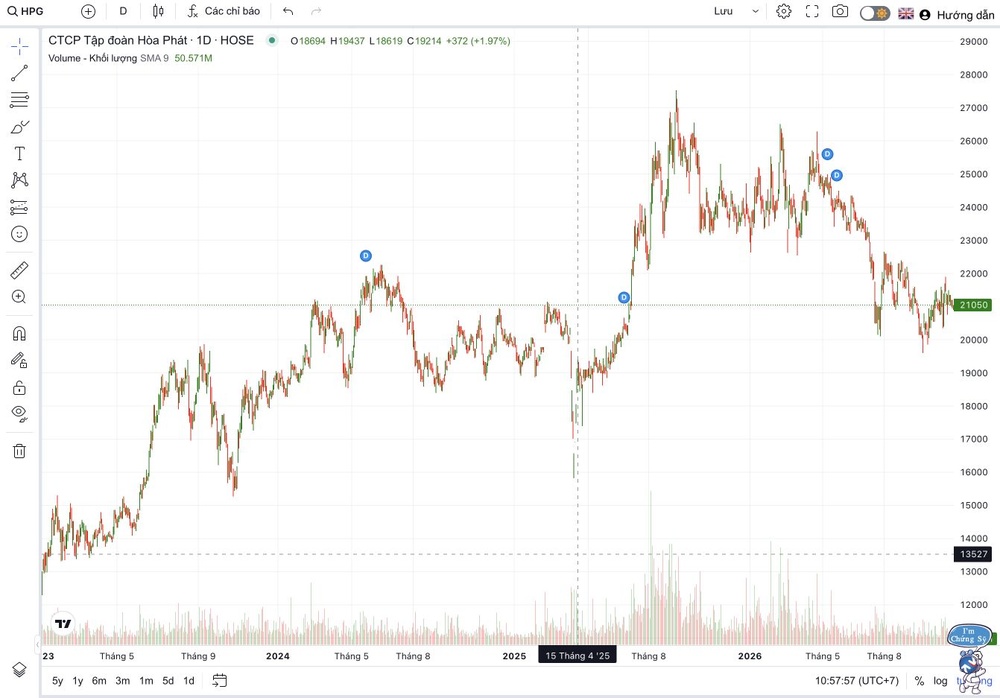
Năm 2024: HPG khép năm tại 19.826,9 VNĐ, tăng 4,88% so với cuối 2023 nhưng thấp hơn đỉnh 22.282,0 VNĐ tháng 6. Sự giằng co cho thấy kỳ vọng phục hồi đầu ra chưa chuyển thành một xu hướng tăng giá liên tục.
-
Năm 2025: HPG trải qua một năm biến động mạnh. Đầu năm giá nhúng sâu về mức 15,846.7 VNĐ (tháng 4) trước khi tạo ra cú bứt phá ngoạn mục lên mức đỉnh 27,542.0 VNĐ vào tháng 9. Chốt năm 2025, cổ phiếu phục hồi và đạt mốc 23,569.1 VNĐ.
-
Năm 2026 đến 17/11: Cổ phiếu tạo đỉnh 26.515,3 VNĐ tháng 2, sau đó điều chỉnh xuống đáy 19.600,0 VNĐ tháng 10. Tại thời điểm lấy nguồn, giá ở 20.900,0 VNĐ, giảm 11,32% so với cuối 2025. Dòng tiền tiếp tục đánh giá khả năng chuyển công suất Dung Quất 2 thành lợi nhuận, trong khi giá bán và chi phí đầu vào chi phối sức bật.
Diễn biến tiếp nối đến giữa tháng 11: Sau đáy 19.600 đồng trong tháng 10, HPG ghi nhận 20.900 đồng lúc 10:01 ngày 17/11/2026 từ Investing – HPG, khung tháng chưa kết thúc. Vietstock lúc 10:51 cho thấy giá quanh SMA50 khoảng 20.904 đồng, dưới SMA10–SMA20 khoảng 21.093–21.200 đồng và SMA100 khoảng 21.460 đồng. RSI 47,68 cùng MACD 49,93 được nguồn xếp Bán cho thấy nhịp hồi chưa có đồng thuận rõ. Lấy lại cụm MA gần rồi giữ được nền sẽ là phép thử sức mua.
4. Sức ép năm 2026: Tại sao giá cổ phiếu HPG chưa thể bứt phá?
Năm 2024 kết thúc với hy vọng ngành BĐS sẽ rã đông mạnh mẽ. Thế nhưng bước sang năm 2025 và 2026, thay vì bứt phá, cổ phiếu HPG lại trải qua một giai đoạn giằng co và chịu áp lực điều chỉnh mạnh.Sự chững lại này không làm thay đổi nội tại doanh nghiệp, nhưng là minh chứng rõ nét cho rủi ro “chu kỳ” luôn rình rập. Có 4 gọng kìm áp lực đã siết chặt giá cổ phiếu HPG:
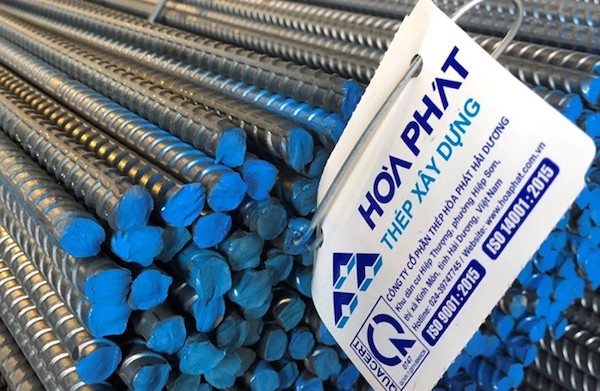
Cơn hồng thủy “Thép Trung Quốc” phá giá
Cạnh tranh với HRC nhập khẩu vẫn là sức ép quan trọng, nhưng bối cảnh phòng vệ thương mại đã thay đổi. Bên cạnh thuế chính thức theo Quyết định 1959/QĐ-BCT năm 2025, Bộ Công Thương khởi xướng rà soát lần đầu ngày 27/07/2026 và áp dụng biện pháp chống lẩn tránh chính thức ngày 28/07/2026. Hàng rào hỗ trợ sản xuất trong nước, song lợi nhuận HPG còn tùy chênh lệch giá bán – nguyên liệu và cơ cấu sản phẩm, chưa thể coi áp lực cạnh tranh đã biến mất.
Bất động sản nội địa “Phục hồi kiểu U, không phải V”
Nhu cầu nội địa vẫn cần được đánh giá bằng khối lượng triển khai thực tế, thay vì kỳ vọng thay đổi pháp luật lập tức chuyển thành dự án. Cục Thống kê ghi nhận đầu tư từ ngân sách nhà nước 10 tháng đạt 783,9 nghìn tỷ đồng, tăng 19,8% và bằng 69,0% kế hoạch. Đây là điểm tựa cho thép xây dựng và hạ tầng, nhưng phần kế hoạch còn lại phải chuyển thành thi công, đơn hàng và thu tiền mới tạo hiệu quả cho doanh nghiệp.
Áp lực tỷ giá và Giá nguyên vật liệu
Quặng sắt, than cốc và nhu cầu thanh toán ngoại tệ khiến HPG nhạy với giá nguyên liệu, cước vận tải và tỷ giá. Dư nợ vay cuối quý III khoảng 105.737 tỷ đồng làm việc cân đối nguồn vốn và kỳ hạn tiếp tục quan trọng. Tuy nhiên, cần đối chiếu cả doanh thu ngoại tệ và chính sách phòng ngừa, không thể mặc định toàn bộ dư nợ là USD hoặc cứ tỷ giá tăng thì lỗ tương ứng trên toàn bộ khoản vay.
Động thái “Chốt lời” và cơ cấu của Khối ngoại
Dòng vốn ngoại là một thành phần cần theo dõi trong cung cầu của cổ phiếu vốn hóa lớn. Tuy nhiên, mức giảm 11,32% từ đầu 2026 đến thời điểm đối chiếu chưa đủ để xác định động cơ tái cơ cấu hoặc khẳng định vốn đã dịch chuyển sang AI. Khi giá còn dưới cụm MA ngắn hạn, diễn biến mua bán ròng và thanh khoản cần được đọc cùng nhau, thay vì quy toàn bộ sự chững lại cho một nhóm nhà đầu tư.
5. Đánh giá Cơ hội và Rủi ro đầu tư HPG năm 2026
Tại giá 20.900 VNĐ, P/B tham chiếu khoảng 1,19 lần giá trị sổ sách, tính từ BVPS 17.623,60 đồng sau khi loại lợi ích cổ đông không kiểm soát và chia 8.442,96 triệu cổ phiếu cuối quý III. Giá lấy lúc 10:01 ngày 17/11/2026 từ Investing – HPG; vốn chủ theo BCTC hợp nhất. Mức định giá đặt trọng tâm vào sức sinh lời của tài sản mới, không tự xác nhận đáy chu kỳ.
Cơ hội: Tại sao HPG sẽ trở lại ngai vàng?
“Vũ khí hạng nặng” Dung Quất 2 đi vào hoạt động thương mại
Dung Quất 2 đã vận hành, đưa tổng công suất thép thô lên 16 triệu tấn/năm. Báo cáo kết quả quý III/2026 của Hòa Phát ghi nhận 9 tháng đạt 171.539 tỷ đồng doanh thu và 23.746 tỷ đồng LNST, tăng lần lượt 54% và 104%. Sản lượng tạo bệ phóng cho quy mô, nhưng cần tách khoản đóng góp bất động sản một lần khi đánh giá lợi nhuận bền vững; biên thép và hiệu suất khai thác mới quyết định sức bật tiếp theo.
Quan trọng hơn, HRC là nguyên liệu đầu vào thiết yếu cho ngành sản xuất ô tô, đóng tàu, vỏ container và đồ gia dụng… Điều này giúp HPG đa dạng hóa tệp khách hàng, chính thức thoát khỏi sự phụ thuộc quá lớn vào chu kỳ của ngành bất động sản dân dụng truyền thống.
Hưởng lợi tuyệt đối từ “Đại công trường” Đầu tư công khổng lồ
Đầu tư hạ tầng và định hướng phát triển đường sắt tạo dư địa vật liệu trong nhiều năm. Trong 10 tháng 2026, giải ngân vốn ngân sách tăng 19,8%, là một điểm tựa nhu cầu; lợi ích cho HPG còn phụ thuộc tiêu chuẩn sản phẩm, tiến độ từng dự án và phần đơn hàng thực tế giành được.
Hòa Phát đang phát triển thêm “mũi nhọn” thép ray để đón nhu cầu hạ tầng. Theo công bố ngày 12/11/2026, nhà máy ray và thép đặc biệt đã hoàn thành gần 80% tiến độ, dự kiến có sản phẩm ray đầu tiên trong quý I/2027. Lợi thế tích hợp tạo vị thế cạnh tranh đáng chú ý, nhưng đóng góp doanh thu vẫn phải đi sau hoàn thành nhà máy, đáp ứng tiêu chuẩn và ký kết đơn hàng.
Tấm khiên bảo vệ từ “Thuế chống bán phá giá”
Thuế chống bán phá giá chính thức theo Quyết định 1959/QĐ-BCT vẫn là một “tấm khiên” cho sản xuất trong nước. Năm 2026, cơ quan quản lý đã khởi xướng rà soát lần đầu và áp dụng biện pháp chống lẩn tránh với một số HRC Trung Quốc. Hiệu quả bảo vệ cần được đọc theo đúng phạm vi sản phẩm, doanh nghiệp và kết quả rà soát, không đồng nghĩa mọi loại thép nhập khẩu đều chịu cùng cơ chế.
Hàng rào thương mại có thể hỗ trợ cạnh tranh, nhưng quyền định giá còn phụ thuộc nhu cầu và các nguồn cung thay thế. Biên lợi nhuận gộp chỉ cải thiện khi chênh lệch giá bán với quặng sắt, than cốc và chi phí vận hành thuận lợi, nên không thể mặc định có thuế là lợi nhuận sẽ tăng.
Định giá P/B đang ở vùng mua Tích sản “Vàng”
Với cổ phiếu chu kỳ, đừng chỉ nhìn P/E mà cần đọc thêm P/B và hiệu quả tài sản. P/B tham chiếu 1,19 lần tại giá 20.900 đồng tương ứng phần trả cao hơn sổ sách khoảng 18,59%. Đây là nền định giá để nghiên cứu cho tầm nhìn dài hạn nếu sản lượng mới đi cùng biên lãi cải thiện; sức hấp dẫn nằm ở lợi nhuận tạo ra trên mỗi đồng vốn, còn mức P/B thấp tự nó chưa xác nhận đáy chu kỳ.
Rủi ro: Những cơn gió ngược cần cẩn trọng
Rủi ro từ nền kinh tế Trung Quốc (Xuất khẩu giảm phát)
Trung Quốc sản xuất hơn một nửa lượng thép của thế giới. Nếu quốc gia này không thể tung ra các gói kích thích đủ mạnh để rã đông thị trường Bất động sản nội địa, họ sẽ tiếp tục dư thừa công suất. Lúc này, “Bóng ma” thép giá rẻ sẽ liên tục tràn ngập và gây áp lực giảm giá lên toàn cầu (xuất khẩu giảm phát). HPG dù có dây chuyền sản xuất tối ưu và hiệu quả đến đâu cũng rất khó để đi ngược lại hoàn toàn xu hướng giá bán thế giới.
Gánh nặng vay nợ và “Thung lũng” Khấu hao lớn
Dư nợ vay cuối quý III/2026 khoảng 105.737 tỷ đồng khiến chi phí tài trợ và kỳ hạn vốn trở thành biến số trọng yếu. Khi công suất Dung Quất 2 đi vào khai thác, khấu hao và chi phí vận hành phải được hấp thụ bằng sản lượng, biên lãi. Lợi nhuận hợp nhất 9 tháng tăng mạnh là điểm sáng, nhưng không thể dùng riêng con số này để kết luận áp lực vốn và chi phí cố định đã được giải quyết.
Điều này tạo ra áp lực “ăn mòn” lợi nhuận ròng nếu tốc độ tăng sản lượng và biên lãi không theo kịp phần chi phí cố định mới. Với nhà đầu tư theo chu kỳ, điểm cần quan sát là hiệu suất khai thác Dung Quất 2 đang cải thiện nhanh đến đâu, thay vì chỉ nhìn mức tăng doanh thu để kỳ vọng lợi nhuận bùng nổ ngay lập tức.
Bản chất Tính chu kỳ cực cao
Khác với các cổ phiếu công nghệ hay bán lẻ như FPT, đầu tư vào HPG đòi hỏi sự nhạy bén với chu kỳ kinh tế vĩ mô. Việc “đu đỉnh” ở giai đoạn hưng phấn của chu kỳ hàng hóa có thể khiến bạn bị giam vốn, mất từ 3-5 năm chỉ để “về bờ”. Tâm lý nhà đầu tư cần cực kỳ vững vàng.
Đồng thời, bạn bắt buộc phải biết cách theo dõi các chỉ báo vĩ mô quan trọng như: Diễn biến giá quặng sắt, than luyện cốc, chênh lệch giá thép, và các động thái điều hành lãi suất của FED để có chiến lược giải ngân/chốt lời hợp lý.
>> Đọc thêm: Phân tích chuyên sâu cổ phiếu HPG: Cơ hội đầu tư và triển vọng tăng trưởng “vua thép” 2026
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu HPG
Để bắt đầu giao dịch cổ phiếu HPG, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Ngoài ra, để tải ứng dụng Finhay một cách nhanh chóng và tiện lợi, bạn có thể quét mã QR dưới đây:
Bước 2: Đăng Ký Tài Khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác Minh Danh Tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp ảnh CCCD gắn chip hoặc thẻ căn cước còn hiệu lực: Hệ thống sẽ yêu cầu bạn chụp mặt trước và mặt sau của CCCD gắn chip hoặc thẻ căn cước còn hiệu lực. Hãy đảm bảo hình ảnh rõ nét, không bị lóa sáng và đầy đủ thông tin.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký Hợp Đồng Mở Tài Khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn Tất và Bắt Đầu Giao Dịch
- Khi ký hợp đồng, tài khoản của bạn sẽ được phê duyệt và kích hoạt trong thời gian ngắn.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu HPG trên nền tảng Finhay.
7. Kết luận
Nhìn lại lịch sử giá cổ phiếu HPG suốt 20 năm qua, có thể khẳng định đây là “Vị vua của ngành sản xuất nặng”, minh chứng cho câu nói: “Kẻ mạnh chưa chắc đã chiến thắng, nhưng kẻ sinh tồn qua khủng hoảng chắc chắn là kẻ mạnh nhất”. Bất chấp những cú sập chia 2, chia 3 do đặc thù ngành có tính chu kỳ cao, HPG luôn biết cách tái sinh và thiết lập những đỉnh cao mới nhờ lợi thế quy mô và tầm nhìn quản trị xuất chúng.
Năm 2026, HPG tiếp tục khai thác năng lực mới từ Dung Quất 2, đồng thời chuẩn bị sản phẩm thép ray cho giai đoạn sau. Mức P/B tham chiếu 1,19 lần tạo cơ sở nghiên cứu theo chu kỳ, nhưng quyết định tích sản cần đi cùng sức tiêu thụ, biên thép và khả năng trả nợ. Lợi thế quy mô hỗ trợ triển vọng dài hạn; thị giá vẫn có thể biến động mạnh khi kỳ vọng thay đổi.
Tuyên bố miễn trừ trách nhiệm (Disclaimer):
Bài viết này cung cấp thông tin và phân tích dựa trên dữ liệu lịch sử giá cổ phiếu HPG và các cập nhật doanh nghiệp, định giá tại thời điểm ghi trong từng phần. Các thông tin, số liệu (được tham chiếu qua các nền tảng như Investing và Vietstock) được tổng hợp từ nguồn uy tín nhưng không đảm bảo tính chính xác tuyệt đối và không phải là lời hứa hẹn lợi nhuận trong tương lai. Đây không phải là lời khuyên đầu tư hay khuyến nghị mua bán.
Nhà đầu tư cần tự nghiên cứu kỹ lưỡng, đánh giá khẩu vị rủi ro và tự chịu trách nhiệm với quyết định tài chính của mình. Finhay không chịu trách nhiệm cho bất kỳ thiệt hại nào phát sinh từ việc sử dụng thông tin trong bài viết.
Nội dung và sản phẩm này thuộc Công ty Cổ phần Chứng khoán Finhay, hoạt động theo Giấy phép số 50/UBCK-GPHĐKD do Ủy ban Chứng khoán Nhà nước cấp ngày 29/12/2006 (được sửa đổi, bổ sung hợp lệ từng thời kỳ).
Cảnh báo rủi ro: Đầu tư tài chính và chứng khoán luôn tiềm ẩn rủi ro biến động thị trường, có thể dẫn đến mất một phần hoặc toàn bộ vốn. Các thông tin được cung cấp chỉ mang tính chất tham khảo, không cấu thành lời khuyên hay khuyến nghị đầu tư. Nhà đầu tư cần tự chịu trách nhiệm với quyết định của mình.
Việc sử dụng dịch vụ đồng nghĩa với việc bạn đã đọc và đồng ý tuân thủ Chính sách bảo mật và sử dụng thông tin của Finhay.
FAQs
Dung Quất 2 đã hoàn thành trong tháng 9/2025, giúp Hòa Phát nâng công suất thép thô lên 16 triệu tấn/năm. Trong 9 tháng 2026, tập đoàn bán hơn 10,3 triệu tấn thép, tăng 39%; vì vậy, trọng tâm theo dõi hiện nay là sản lượng tiêu thụ, biên lợi nhuận và hiệu suất khai thác công suất mới.
Không. P/B tham chiếu khoảng 1,19 lần tại giá 20.900 đồng trong phiên 17/11/2026 được tính với BVPS khoảng 17.623,60 đồng từ BCTC quý III, sau khi loại lợi ích cổ đông không kiểm soát. Tỷ lệ phản ánh tương quan thị giá và sổ sách; điểm đáy còn phụ thuộc chu kỳ thép, biên lợi nhuận và kỳ vọng. Cần đọc P/B cùng hiệu quả tài sản và áp lực vay nợ.
Những biến số chính gồm chênh lệch giá thép với quặng sắt và than cốc, nhu cầu xây dựng, cạnh tranh hàng nhập khẩu, cùng chi phí lãi vay và khấu hao. Khi công suất mới tăng nhanh, doanh thu mở rộng chưa chắc kéo lợi nhuận tăng tương ứng nếu biên lãi bị thu hẹp.
 Finhay
 20-11-2026