

Trong giới đầu tư chứng khoán Việt Nam, có một câu nói kinh điển: “Nếu chưa hiểu về Hòa Phát, bạn chưa thực sự hiểu về thị trường chứng khoán Việt Nam”. Cổ phiếu HPG của Công ty cổ phần Tập đoàn Hòa Phát không chỉ là một mã cổ phiếu vốn hóa lớn thuộc nhóm VN30, mà còn được coi là “hành biểu kế” của nền kinh tế quốc gia, đặc biệt là trong lĩnh vực công nghiệp nặng và bất động sản.
Bước sang năm 2026, thị trường tài chính đang đứng trước những vận hội và thách thức mới. Sau một năm 2025 đầy biến động với việc hoàn thành siêu dự án Dung Quất 2, cổ phiếu HPG tiếp tục trở thành tâm điểm của mọi sự chú ý. Nhà đầu tư đang đặt ra câu hỏi: Liệu mức giá hiện tại quanh 27.3 đã phản ánh đúng giá trị nội tại của doanh nghiệp? Cơ hội đầu tư cổ phiếu HPG trong giai đoạn 2026 – 2027 sẽ đến từ đâu?
Bài viết này sẽ đi sâu phân tích toàn diện về Tập đoàn Hòa Phát, giúp bạn có cái nhìn sắc bén nhất về mã cổ phiếu quốc dân này.
1. Thông tin cơ bản về doanh nghiệp và vị thế dẫn đầu
Tập đoàn Hòa Phát không chỉ là một doanh nghiệp thép đơn thuần mà đã phát triển thành một hệ sinh thái đa ngành bền vững.
-
Tên công ty: Công ty Cổ phần Tập đoàn Hòa Phát.
-
Mã cổ phiếu: HPG.
-
Sàn niêm yết: HOSE (Sở Giao dịch Chứng khoán TP. Hồ Chí Minh).
-
Lịch sử hình thành: Khởi đầu từ một Công ty chuyên buôn bán các loại máy xây dựng từ tháng 8/1992, Hòa Phát đã lần lượt mở rộng sang các lĩnh vực nội thất, ống thép, thép xây dựng, điện lạnh, bất động sản và nông nghiệp.
Sản phẩm và dịch vụ chính
Tập đoàn Hòa Phát hoạt động theo mô hình đa ngành, trong đó thép là lĩnh vực cốt lõi chiếm tỷ trọng áp đảo:
- Gang thép: Sản xuất thép thô, thép xây dựng, thép cuộn cán nóng (HRC), thép chất lượng cao và phôi thép.
- Sản phẩm thép: Ống thép, tôn mạ kẽm, tôn mạ màu, vỏ container và thép dự ứng lực.
- Nông nghiệp: Chăn nuôi bò, lợn, gia cầm, sản xuất thức ăn chăn nuôi và trứng gà sạch.
- Bất động sản: Đầu tư hạ tầng Khu công nghiệp và các dự án đô thị, nhà ở xã hội.
- Điện máy gia dụng: Sản xuất điều hòa, tủ lạnh, máy lọc nước mang thương hiệu Hòa Phát.
Vị thế dẫn đầu thị trường
Tính đến cuối năm 2025, Hòa Phát tiếp tục khẳng định vị thế số 1 tại Việt Nam về thị phần thép xây dựng và ống thép. Đặc biệt, thị phần ống thép của tập đoàn đạt xấp xỉ 30,8%. Với việc dự án Dung Quất 2 đi vào hoạt động ổn định, năng lực sản xuất thép thô của Tập đoàn đã được nâng lên mức 11 triệu tấn trong năm 2025 và hướng tới 16 triệu tấn/năm khi vận hành toàn công suất.
Vị thế này tạo cho cổ phiếu HPG một lợi thế quy mô tuyệt đối, giúp doanh nghiệp tối ưu hóa chi phí sản xuất và chi phối giá bán trên thị trường
Nguồn: https://www.hoaphat.com.vn/
2. Phân tích bối cảnh ngành và kinh tế vĩ mô năm 2026
Cập nhật tin tức ngày 13/08/2026: Theo CafeF / Nhịp sống thị trường, Mirae Asset ước tính dòng vốn thụ động có thể chảy vào thị trường Việt Nam sau nâng hạng FTSE đạt khoảng 39.118 tỷ đồng, phân bổ từ tháng 9/2026 đến tháng 9/2027. Với cổ phiếu HPG, HPG được ước tính có thể đón khoảng 92 triệu USD dòng vốn FTSE. Thông tin này có thể cải thiện kỳ vọng về thanh khoản và sức hút của nhóm vốn hóa lớn trong chu kỳ nâng hạng. Xem nguồn.
Yếu tố kinh tế vĩ mô tác động đến HPG
-
Mục tiêu tăng trưởng GDP: Chính phủ đặt mục tiêu tăng trưởng GDP hai chữ số từ năm 2026. Điều này tạo động lực cực lớn cho nhu cầu tiêu thụ thép trong nước phục vụ hạ tầng và xây dựng dân dụng.
-
Lãi suất và Tín dụng: Tính đến cuối năm 2025, tăng trưởng tín dụng toàn nền kinh tế đạt khoảng 19%, trong khi huy động vốn chỉ tăng 14,1%. Sự lệch pha cung – cầu này buộc các ngân hàng phải tăng lãi suất để hút vốn, từ đó kéo theo lãi suất cho vay tăng. Điều này trực tiếp làm tăng chi phí lãi vay của Hòa Phát khi dự án Dung Quất 2 dừng vốn hóa.
-
Tỷ giá: Tỷ giá USD/VND trong năm 2025 tăng khoảng 3,5%. Do Hòa Phát nhập khẩu quặng sắt và than cốc từ thị trường quốc tế (Úc, Brazil), biến động tỷ giá gây áp lực lên chi phí đầu vào và kết quả kinh doanh tài chính.
-
Đầu tư công: Giải ngân vốn đầu tư công năm 2025 đạt trên 755 nghìn tỷ đồng. Các dự án hạ tầng lớn như cao tốc Bắc – Nam, sân bay Long Thành là nguồn tiêu thụ thép khổng lồ cho Hòa Phát.
Yếu tố ngành Thép
-
Phòng vệ thương mại: Từ tháng 7/2025, Chính phủ áp dụng thuế chống bán phá giá chính thức đối với HRC nhập khẩu từ Trung Quốc với mức thuế từ 23,1% đến 27,83%. Điều này tạo lợi thế cạnh tranh cực lớn cho HRC sản xuất nội địa của HPG, giúp tập đoàn tăng tốc chiếm lĩnh thị phần ngay tại sân nhà.
- Giá nguyên liệu đầu vào bình ổn: Tính chung cả năm 2025, giá quặng sắt bình quân đạt $102USD/tấn (giảm 7% so với 2024), giá than luyện cốc bình quân đạt $188~USD/tấn$ (giảm 22% so với 2024). Giá nguyên liệu ổn định giúp cải thiện biên lợi nhuận của HPG
-
Nhu cầu thép thế giới: Nhu cầu tại thị trường Trung Quốc vẫn còn yếu do sự đóng băng của thị trường bất động sản. Tuy nhiên, giá quặng sắt và than cốc thế giới năm 2025 nhìn chung thấp hơn so với năm 2024 (quặng sắt giảm 7%, than luyện cốc giảm 22%), giúp doanh nghiệp tối ưu hóa biên lợi nhuận từ phía đầu và
-
Xu hướng Năng lượng xanh: HPG đang triển khai các dự án thép kỹ thuật cao (như thép ray cao tốc, thép sản xuất lốp ô tô) để đón đầu làn sóng hạ tầng bền vững và xe điện.
3. Phân tích cơ bản cổ phiếu HPG: Sức mạnh tài chính HPG
Kết quả hoạt động kinh doanh (Doanh thu & Lợi nhuận)
| Chỉ tiêu (Đơn vị: Tỷ đồng) | Quý 4/2025 | Quý 4/2024 | Tăng/Giảm (YoY) | Cả năm 2025 | Cả năm 2024 | Tăng/Giảm (YoY) |
| Doanh thu thuần | 46.176 | 34.491 | +33,9% | 156.116 | 138.855 | +12,4% |
| Giá vốn hàng bán | 39.780 | 30.126 | +32,0% | 131.618 | 120.358 | +9,4% |
| Lợi nhuận gộp | 6.397 | 4.365 | +46,6% | 24.498 | 18.498 | +32,4% |
| Lợi nhuận trước thuế | 4.600 | 3.287 | +39,9% | 18.041 | 13.694 | +31,7% |
| Lợi nhuận sau thuế | 3.888 | 2.810 | +38,4% | 15.515 | 12.020 | +29,1% |
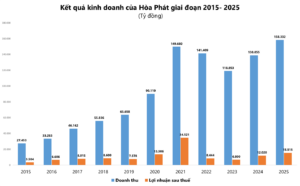
- Doanh thu: Quý 4/2025 ghi nhận mức tăng trưởng doanh thu ấn tượng gần 34% so với cùng kỳ. Theo giải trình từ tập đoàn, kết quả này có được nhờ sản lượng thép thô và sản phẩm thép (HRC, thép xây dựng) tiêu thụ tăng mạnh sau khi Khu liên hợp Dung Quất 2 đi vào hoạt động ổn định.
-
Lợi nhuận: Lợi nhuận sau thuế cả năm đạt 15.515 tỷ đồng, hoàn thành 103% kế hoạch năm và tăng trưởng gần 30% so với 2024. Nguyên nhân chính là do kiểm soát tốt giá vốn nguyên vật liệu đầu vào (giá quặng và than giảm) cùng với sản lượng tiêu thụ ở mức cao kỷ lục trong lịch sử hoạt động của tập đoàn.
- Chi phí lãi vay: Tăng mạnh 120% trong quý 4 do Tập đoàn dừng vốn hóa chi phí lãi vay sau khi dự án Dung Quất 2 đi vào hoạt động, đồng thời mặt bằng lãi suất vay VND cuối năm cũng tăng cao.
Nguồn: Tạp chí Thị trường Tài chính Tiền tệ
Biên lợi nhuận – Sự cải thiện về hiệu quả sản xuất
Hiệu quả hoạt động của HPG được thể hiện rõ nét qua sự thay đổi của các biên lợi nhuận:
-
Biên lợi nhuận gộp: Năm 2025 đạt 15,7%, tăng mạnh so với mức 13,3% của năm 2024. Điều này chứng tỏ Hòa Phát đã phát huy tối đa lợi thế về quy mô để giảm chi phí sản xuất đơn biên. Tuy nhiên, cần lưu ý biên lợi nhuận gộp quý 4/2025 đạt 13,8%, có sự thu hẹp nhẹ so với quý 3/2025 (16,5%) do biến động giá than luyện cốc vào cuối năm.
-
Biên lợi nhuận thuần: Cả năm 2025 duy trì ở mức 10%, cải thiện so với mức 9% của năm 2024. Dù áp lực chi phí tài chính tăng, nhưng doanh thu tăng trưởng mạnh đã giúp biên lợi nhuận ròng được bảo vệ ổn định.
Nhận định: Việc duy trì biên lợi nhuận ròng ở mức hai chữ số trong bối cảnh chi phí lãi vay tăng mạnh là minh chứng cho năng lực quản trị vận hành xuất sắc của Hòa Phát. Điều này tạo nền tảng vững chắc cho giá cổ phiếu HPG trên thị trường.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu
| Chỉ tiêu | 31/12/2025 (Tỷ đồng) | 01/01/2025 (Tỷ đồng) | Biến động (%) |
| Tổng Tài sản | 257.922 | 224.490 | +14,9% |
| Tiền & Đầu tư TC ngắn hạn | 27.785 | 25.862 | +7,4% |
| Các khoản phải thu ngắn hạn | 15.065 | 7.648 | +97,0% |
| Hàng tồn kho | 52.828 | 46.091 | +14,6% |
| Tổng Nợ phải trả | 126.702 | 109.842 | +15,3% |
| Nợ vay (Ngắn + Dài hạn) | 92.174 | 82.963 | +11,1% |
| Vốn chủ sở hữu | 131.220 | 114.647 | +14,5% |
Đánh giá cơ cấu Tài sản:
-
Hàng tồn kho: Đạt 52.828 tỷ đồng, tăng 14,6% so với đầu năm. Đây là mức tồn kho hợp lý để đáp ứng công suất mới của Dung Quất 2. Rủi ro trích lập dự phòng là thấp do giá nguyên liệu đang ổn định (dự phòng giảm giá chỉ chiếm 64 tỷ đồng).
-
Khoản phải thu: Phải thu ngắn hạn khách hàng tăng mạnh lên 10.994 tỷ đồng (so với 4.352 tỷ đầu năm). Sự gia tăng này tỷ lệ thuận với đà bùng nổ doanh thu quý 4, không cho thấy dấu hiệu rủi ro nợ xấu vì Hòa Phát có tệp khách hàng đại lý rất uy tín.
-
Tài sản cố định: Khoản mục này tăng vọt từ 67 nghìn tỷ lên 133 nghìn tỷ đồng do hoàn tất giai đoạn 1 dự án Dung Quất 2 và đưa vào vận hành
Đánh giá cơ cấu Nguồn vốn và Nợ vay:
- Vốn chủ sở hữu: Tăng trưởng 14,5% thông qua tích lũy lợi nhuận sau thuế và phát hành thêm cổ phiếu để trả cổ tức. Đây là nền tảng vững chắc để Hòa Phát triển khai tiếp các dự án “tỷ đô” như Nhà máy thép Ray tại Dung Quất
-
Tổng nợ vay: Đạt 92.174 tỷ đồng. Mặc dù con số tuyệt đối tăng so với đầu năm, nhưng đã bắt đầu giảm nhẹ so với quý 3/2025 (96.838 tỷ) do Tập đoàn bắt đầu trả nợ gốc khoản vay tài trợ cho Dung Quất 2.
-
Tỷ lệ Nợ/Vốn chủ sở hữu (D/E):
-
D/E = 92.174 / 131.220 = 0,70 lần.
-
Đây là một tỷ lệ cực kỳ an toàn đối với một doanh nghiệp sản xuất công nghiệp nặng đang trong giai đoạn đầu tư mở rộng quy mô lớn. So với trung bình ngành thép (thường từ 1,0 – 1,5 lần), đòn bẩy tài chính của HPG là rất thấp.
-
-
Độ phủ tiền mặt: Lượng tiền mặt và tiền gửi (30.033 tỷ) đủ sức chi trả cho gần 1/3 tổng nợ vay, đảm bảo thanh khoản tuyệt đối trong mọi tình huống kinh tế.
Các chỉ số hiệu quả và định giá
-
EPS (Lợi nhuận trên mỗi cổ phiếu): Với lợi nhuận sau thuế của cổ đông công ty mẹ đạt 15.450 tỷ đồng và số lượng cổ phiếu đang lưu hành khoảng 7,67 tỷ cổ phiếu, EPS đạt khoảng 2.013 VND/cổ phiếu.
-
ROE (Lợi nhuận trên vốn chủ sở hữu): Đạt 13% trong năm 2025, cải thiện đáng kể so với mức 11% của năm 2024. Đây là con số ấn tượng cho thấy ban điều hành đang sử dụng vốn của cổ đông rất hiệu quả.
-
Định giá (P/E & P/B): Giá cổ phiếu HPG hiện tại quanh mức 27.300 VND (cập nhật đầu tháng 3/2026).
-
P/E Forward: ~ 13,5 lần, thấp hơn mức trung bình ngành thép khu vực.
-
P/B: ~ 1,6 lần, một mức định giá hợp lý cho một doanh nghiệp có chất lượng tài sản tốt và tiềm năng tăng trưởng công suất gấp đôi trong 2 năm tới.
-
Nhận định chung: Sức khỏe tài chính của HPG cực kỳ lành mạnh. Sự bùng nổ về sản lượng từ dự án Dung Quất 2 chính là đòn bẩy giúp cổ phiếu HPG duy trì đà tăng trưởng lợi nhuận trong năm 2026.
4. Phân tích kỹ thuật và xu hướng giá cổ phiếu HPG
Cập nhật theo dữ liệu TradingView ngày 16/08/2026, cổ phiếu HPG đang giao dịch quanh 21.250 đồng, biến động -2,07% so với phiên trước. Nhìn vào hệ thống chỉ báo và vị trí giá hiện tại, có thể thấy HPG đang ở trạng thái xu hướng giảm rõ rệt. Tổng hợp chỉ báo TradingView đang nghiêng về trạng thái bán mạnh, cho thấy cần thận trọng với biến động ngắn hạn. Vì vậy, phần phân tích kỹ thuật cổ phiếu HPG cần được nhìn theo cả hành vi giá, thanh khoản, nhóm đường trung bình và các chỉ báo dao động thay vì chỉ dựa vào một tín hiệu riêng lẻ.
Nguồn dữ liệu kỹ thuật: TradingView – HOSE:HPG, cập nhật ngày 16/08/2026.
Xu hướng giá và các đường trung bình (MA)
Hành vi giá và dòng tiền: Đóng cửa phiên gần nhất, cổ phiếu HPG ghi nhận mức giá 21.250 đồng, biến động -2,07%. Khối lượng giao dịch phiên gần nhất đạt khoảng 27.722.883 cổ phiếu. Diễn biến này cho thấy lực cung – cầu đang được kiểm định rõ ở vùng giá hiện tại; nếu thanh khoản tăng trong các phiên giảm, áp lực bán cần được theo dõi kỹ hơn, còn nếu giá hồi phục kèm thanh khoản cải thiện thì tín hiệu cân bằng sẽ đáng tin cậy hơn.
Hệ thống đường trung bình động: Bảng phân tích xu hướng cho thấy một bức tranh kỹ thuật tiêu cực: 100% các đường trung bình động tiêu chuẩn từ ngắn hạn đến dài hạn gồm MA(10), EMA(10), MA(20), EMA(20), MA(30), EMA(30), MA(50), EMA(50), MA(100), EMA(100), MA(200), EMA(200) đều đang nằm phía trên thị giá, qua đó đồng loạt nghiêng về tín hiệu “Bán”. Nhóm MA trên TradingView cũng đang ở trạng thái bán mạnh, cho thấy áp lực cung vẫn chiếm ưu thế.
Khoảng cách với đường MA: Thị giá 21.250 đồng hiện nằm dưới cả MA(10) ở mốc 21.975 đồng và cách xa đường ranh giới dài hạn MA(200) ở mốc 24.027,979 đồng. Khoảng cách âm này cho thấy lượng cung treo phía trên còn lớn; các nhịp hồi chạm lại vùng MA ngắn hạn, đặc biệt MA10/MA20, có thể tiếp tục gặp áp lực bán nếu không đi kèm thanh khoản cải thiện.
Vùng hỗ trợ và kháng cự: Giá đang nằm dưới các đường MA chính, vì vậy vùng cần vượt lại trước mắt là MA20 (21.497,5 đồng). Về mặt giao dịch, hỗ trợ gần cần theo dõi là vùng đáy gần nhất trên đồ thị, trong khi kháng cự gần nằm tại MA20 (21.497,5 đồng). Nếu giá không vượt được vùng kháng cự gần, nhịp hồi có thể chỉ mang tính kỹ thuật; ngược lại, việc giữ được hỗ trợ kèm thanh khoản ổn định sẽ giúp giảm bớt áp lực ngắn hạn.
Sức mạnh xu hướng qua các chỉ báo dao động và khối lượng
- RSI: RSI hiện ở mức 39,40, tương ứng vùng trung tính. RSI ở vùng trung tính thấp, động lượng còn yếu và bên mua chưa tạo được ưu thế rõ.
- MACD: MACD nằm trên đường tín hiệu, nghiêng về tín hiệu mua ngắn hạn MACD hiện là -182,30, đường tín hiệu là -241,02. MACD đang cao hơn đường tín hiệu 58,73 điểm, phản ánh xung lực ngắn hạn nghiêng về bên mua.
- ADX: ADX ở mức 31,97, cho thấy xu hướng hiện tại có độ mạnh đáng chú ý. ADX ở vùng cao, xu hướng hiện tại có độ mạnh đáng chú ý; cần kết hợp chiều giá để tránh nhầm giữa xu hướng tăng và xu hướng giảm.
- Tổng hợp chỉ báo: TradingView ghi nhận khuyến nghị tổng hợp ở trạng thái bán mạnh, nhóm MA ở trạng thái bán mạnh và nhóm oscillator ở trạng thái bán. Nếu nhóm MA và oscillator cùng chiều, tín hiệu có độ đồng thuận cao hơn; nếu lệch nhau, cổ phiếu thường cần thêm phiên xác nhận.
Điểm cần chú ý là sự kết hợp giữa ADX và chiều vận động của giá. ADX cao trong bối cảnh giá nằm dưới các MA quan trọng thường xác nhận xu hướng giảm có lực; ADX cao khi giá giữ trên MA lại củng cố xu hướng tăng. Với RSI và MACD, tín hiệu chỉ đáng tin cậy hơn khi đi cùng phản ứng giá tại hỗ trợ/kháng cự và thanh khoản xác nhận.
Nhận định kỹ thuật ngắn hạn
HPG vẫn cần được theo dõi thận trọng vì giá chưa lấy lại các đường MA ngắn hạn, trong khi bộ chỉ báo tổng hợp nghiêng về bán. Tín hiệu cải thiện chỉ rõ hơn khi giá vượt lại vùng MA gần nhất kèm thanh khoản tốt hơn.
Chiến lược quan sát: Trong ngắn hạn, HPG vẫn ở trạng thái rủi ro cao vì giá chưa lấy lại các đường MA ngắn hạn, còn tín hiệu tổng hợp nghiêng về bên bán. Vùng MA20 quanh 21.497,5 đồng là mốc cần vượt lại trước khi có thể nói đến cải thiện xu hướng. Cách tiếp cận thận trọng là quan sát phản ứng tại vùng đáy gần nhất, hạn chế mua đuổi trong các nhịp hồi yếu và chỉ đánh giá lại khi giá vượt kháng cự kèm thanh khoản cải thiện.
5. Cơ hội, triển vọng và rủi ro khi đầu tư cổ phiếu HPG
Cập nhật 14/08/2026: Theo CafeF, Hòa Phát đã khởi công nhà máy luyện cán thép tại Long An với công suất khoảng 700.000 tấn/năm, tổng vốn đầu tư khoảng 2.450 tỷ đồng, dự kiến vận hành thử trong nửa cuối 2027 và hoạt động chính thức từ đầu 2028. Dự án này củng cố luận điểm mở rộng hiện diện tại miền Nam, nhưng tác động tài chính cần được nhìn theo trung – dài hạn thay vì kỳ vọng đóng góp ngay trong năm 2026.
Cơ hội và triển vọng
-
Cú hích từ Dung Quất 2: Nhà máy đã đi vào hoạt động ổn định, nâng tổng công suất thép thô lên 16 triệu tấn/năm. Đây là động lực tăng trưởng doanh thu chính cho năm 2026.
-
Dự án Thép Ray và Thép đặc biệt: Lễ khởi công tháng 12/2025 cho nhà máy công suất 700.000 tấn/năm đánh dấu bước tiến mới của HPG vào phân khúc sản phẩm kỹ thuật cao phục vụ đường sắt cao tốc Bắc – Nam. Sản phẩm thép ray dự kiến ra mắt năm 2027 sẽ mở ra dư địa tăng trưởng biên lợi nhuận vượt trội so với thép xây dựng thông thường.
- IPO Nông nghiệp (HPA): Hòa Phát đã phát hành thành công 30 triệu cổ phiếu HPA với mức giá 41.900 đồng/cp. Việc niêm yết chính thức trong Quý I/2026 không chỉ giúp hiện thực hóa giá trị mảng nông nghiệp (doanh thu 8.326 tỷ, lãi 1.600 tỷ năm 2025) mà còn mang lại nguồn thặng dư vốn lớn cho Tập đoàn mẹ.
-
Bất động sản Khu công nghiệp – Dòng tiền bền vững: Dù chỉ đóng góp 1% doanh thu nhưng mảng BĐS lại đóng góp tới 7% LNST. Với việc mở rộng các KCN tại Hưng Yên, Hải Phòng và Bắc Ninh, đây sẽ là nguồn thu nhập ổn định, giúp bù đắp rủi ro cho mảng thép trong những giai đoạn thị trường hàng hóa biến động mạnh.
-
Sự tham gia của đối tác chiến lược: Tin đồn về việc Nippon Steel (Nhật Bản) dự kiến mua 10% vốn cổ phần Hòa Phát nếu trở thành hiện thực sẽ là “catalyst” cực mạnh đẩy định giá HPG lên tầm cao mới.
Rủi ro cần lưu ý
Cập nhật tin tức ngày 16/08/2026: Theo CafeF, khối ngoại bán ròng hơn 2.000 tỷ đồng trên thị trường chứng khoán Việt Nam trong tuần 10-14/8. HPG thuộc nhóm bị bán ròng trong tuần, với giá trị khoảng 149 tỷ đồng. Diễn biến này không thay đổi nền tảng cơ bản của doanh nghiệp, nhưng có thể tạo áp lực tâm lý ngắn hạn cho cổ đông khi dòng vốn ngoại đang rút ròng khỏi nhóm cổ phiếu vốn hóa lớn.
- Rủi ro tỷ giá: Hòa Phát nhập khẩu lượng lớn nguyên liệu bằng USD. Năm 2025, tỷ giá USD/VND tăng khoảng 3,5% đã khiến HPG chịu lỗ chênh lệch tỷ giá thuần 108 tỷ đồng trong Quý 4. Nếu đồng USD tiếp tục mạnh lên do chính sách của FED, chi phí đầu vào của Tập đoàn sẽ bị đẩy lên cao.
- Sự cạnh tranh từ thép giá rẻ Trung Quốc: Dù đã có thuế chống bán phá giá, nhưng với việc thị trường nội địa Trung Quốc dư thừa công suất, áp lực cạnh tranh tại các thị trường xuất khẩu khác của HPG vẫn rất lớn.
- Tiến độ siêu dự án: Bất kỳ sự chậm trễ nào trong việc triển khai nhà máy thép đặc biệt hoặc các hạng mục phụ trợ của Dung Quất 2 cũng sẽ khiến dòng tiền dự kiến bị đẩy lùi, ảnh hưởng đến kỳ vọng của cổ đông.
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu HPG
Để bắt đầu giao dịch cổ phiếu HPG, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Ngoài ra, để tải ứng dụng Finhay một cách nhanh chóng và tiện lợi, bạn có thể quét mã QR dưới đây:
Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp ảnh CMND/CCCD: Hệ thống sẽ yêu cầu bạn chụp mặt trước và mặt sau của CMND/CCCD. Hãy đảm bảo hình ảnh rõ nét, không bị lóa sáng và đầy đủ thông tin.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Khi ký hợp đồng, tài khoản của bạn sẽ được phê duyệt và kích hoạt trong thời gian ngắn.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu HPG trên nền tảng Finhay.
7. Lời kết: Có nên đầu tư cổ phiếu HPG năm 2026?
Tập đoàn Hòa Phát đã khép lại năm 2025 với những con số kỷ lục về doanh thu và sản lượng tiêu thụ, củng cố vững chắc vị thế số 1 trong ngành thép Việt Nam. Đầu tư vào cổ phiếu HPG lúc này là đầu tư vào một doanh nghiệp có nền tảng tài chính lành mạnh, đòn bẩy tài chính ở mức an toàn và đang nắm giữ những quân bài chiến lược như Dung Quất 2 hay dự án thép ray đường sắt cao tốc.
Tuy nhiên, nhà đầu tư cũng cần một cái đầu lạnh để quan sát diễn biến biên lợi nhuận gộp và chi phí lãi vay trong bối cảnh vĩ mô còn nhiều thách thức. HPG không phải là mã cổ phiếu cho những ai muốn “lướt sóng” ngắn hạn, mà là lựa chọn phù hợp cho tầm nhìn dài hạn 2 – 3 năm, đi cùng với chu kỳ phục hồi của nền kinh tế và các đại dự án hạ tầng quốc gia.
Tiềm năng của HPG là không thể phủ nhận, nhưng điểm mua an toàn và khả năng quản trị rủi ro theo sát biến động giá nguyên vật liệu sẽ là chìa khóa quyết định lợi nhuận cho các cổ đông năm 2026.
Tuyên bố miễn trừ trách nhiệm: Bài viết mang tính chất tham khảo dựa trên các số liệu công khai. Thị trường chứng khoán luôn tiềm ẩn rủi ro, nhà đầu tư cần tự chịu trách nhiệm cho mọi quyết định giao dịch của mình.
 Finhay
 17-09-2026