

Cổ phiếu ngành thép luôn thu hút sự quan tâm đặc biệt từ giới đầu tư nhờ tính chu kỳ rõ rệt và độ nhạy cảm cao với các chính sách vĩ mô. Trong đó, Công ty Cổ phần Tập đoàn Hoa Sen (Mã cổ phiếu: HSG) – “ông trùm” ngành tôn mạ Việt Nam – luôn là tâm điểm chú ý.
Kết thúc niên độ tài chính (NĐTC) 2025–2026, Hoa Sen ghi nhận doanh thu thuần 37.736 tỷ đồng và lợi nhuận sau thuế 623,7 tỷ đồng, vượt cả hai phương án kế hoạch 500–600 tỷ đồng. Tuy vậy, quý cuối niên độ cho thấy một mặt khác của chu kỳ: doanh thu tăng nhưng lợi nhuận giảm khi biên bán hàng thu hẹp so với quý trước và lãi vay tăng. Đây là điểm cần bóc tách trước khi đánh giá sức hấp dẫn của cổ phiếu HSG.
Vậy đằng sau những con số này là gì? Liệu mức định giá hiện tại có thực sự hấp dẫn? Bài viết dưới đây sẽ phân tích chuyên sâu báo cáo tài chính mới nhất của Tập đoàn Hoa Sen, đánh giá triển vọng ngành và giúp bạn trả lời câu hỏi: Có nên đầu tư cổ phiếu HSG ở thời điểm hiện tại hay không?
1. Thông tin cơ bản về doanh nghiệp: Công ty Cổ phần Tập đoàn Hoa Sen
-
Tên công ty: Công ty Cổ phần Tập đoàn Hoa Sen.
-
Mã cổ phiếu: HSG.
-
Sàn niêm yết: Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE).
-
Lịch sử hình thành: Được thành lập từ năm 2001, khởi đầu là một doanh nghiệp nhỏ, Tập đoàn Hoa Sen đã vươn mình trở thành doanh nghiệp số 1 trong lĩnh vực sản xuất và kinh doanh tôn thép tại Việt Nam và là nhà xuất khẩu tôn thép hàng đầu Đông Nam Á.
Sản phẩm/dịch vụ chính
Hệ sinh thái sản phẩm của Hoa Sen rất đa dạng, tập trung vào các mặt hàng vật liệu xây dựng thiết yếu:
-
Tôn Hoa Sen (Tôn mạ kẽm, tôn hợp kim nhôm kẽm, tôn mạ màu).
-
Ống thép Hoa Sen (Ống thép đen, ống thép mạ kẽm).
-
Ống nhựa Hoa Sen (PVC-U, HDPE, PP-R) và các phụ kiện.
-
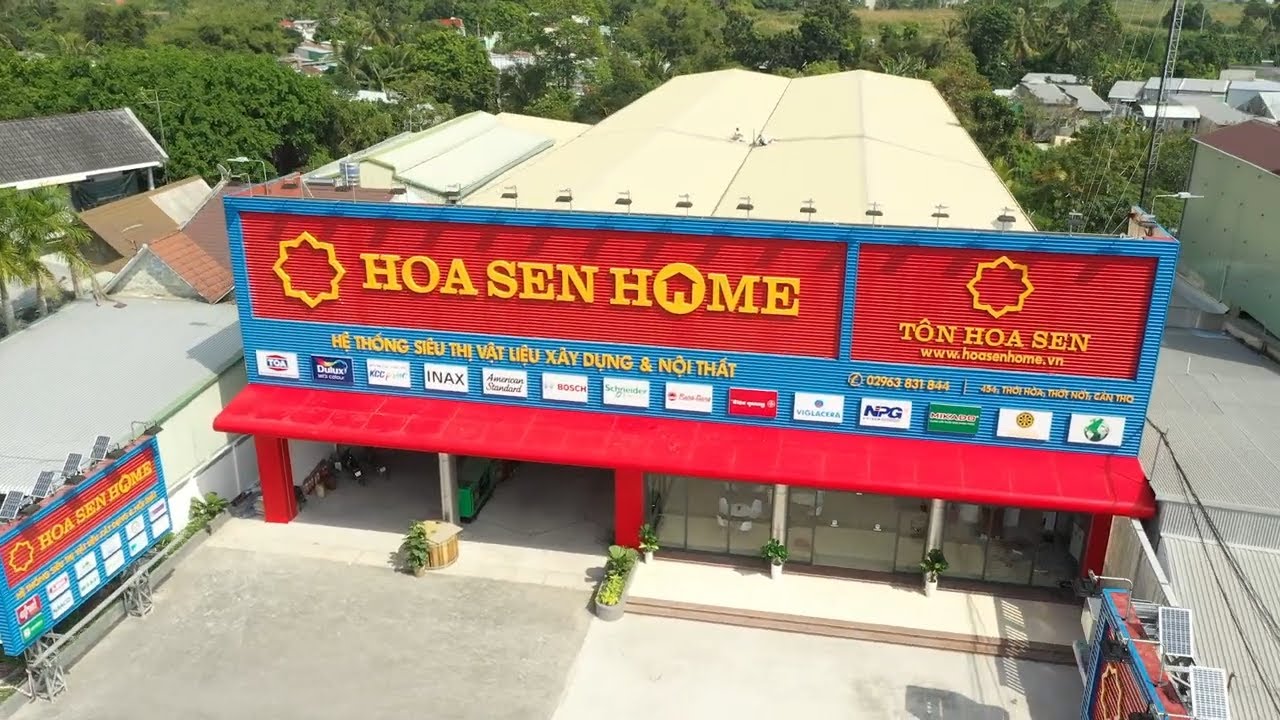
Gần đây, Tập đoàn đang mạnh mẽ mở rộng sang lĩnh vực phân phối với Hệ thống Siêu thị Vật liệu xây dựng và Nội thất Hoa Sen Home.
Vị thế của doanh nghiệp trong ngành
Hoa Sen đang nắm giữ thị phần số 1 về tôn mạ và top đầu về ống thép tại Việt Nam. Lợi thế cạnh tranh lớn nhất của HSG nằm ở chuỗi giá trị khép kín, hệ thống sản xuất gồm 9 nhà máy và đặc biệt là mạng lưới phân phối bán lẻ rộng khắp với hơn 400 chi nhánh, cửa hàng trên toàn quốc, giúp công ty kiểm soát tốt đầu ra và biên lợi nhuận.
2. Phân tích bối cảnh vĩ mô và ngành tác động đến cổ phiếu HSG
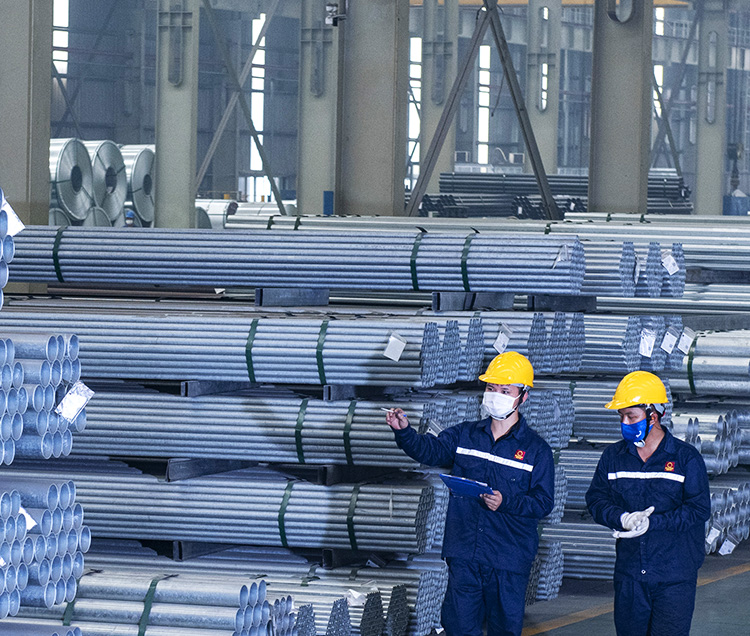
Sức khỏe tài chính và diễn biến giá cổ phiếu HSG chịu sự chi phối mạnh mẽ bởi các yếu tố kinh tế vĩ mô và chu kỳ ngành thép toàn cầu.
Các yếu tố vĩ mô
-
Chính sách đầu tư công: Theo Cục Thống kê, vốn đầu tư thực hiện từ ngân sách Nhà nước 10 tháng 2026 đạt 783,9 nghìn tỷ đồng, tăng 19,8% và bằng 69,0% kế hoạch năm. Nhịp triển khai tạo điểm tựa cho nhu cầu vật liệu xây dựng trong nước. Với Hoa Sen, hệ thống phân phối rộng giúp tiếp cận nhu cầu sửa chữa và xây dựng, nhưng mức hưởng lợi vẫn phụ thuộc cơ cấu công trình và sản lượng bán được.
-
Thị trường bất động sản dân dụng: Sự phục hồi xây dựng là điều kiện thuận lợi cho đầu ra tôn, ống thép và ống nhựa. Tuy nhiên, tiến độ pháp lý, triển khai và bàn giao từng dự án vẫn quyết định thời điểm nhu cầu chuyển thành đơn hàng. Vì vậy, cần theo dõi sức tiêu thụ và hiệu quả của mạng lưới bán lẻ Hoa Sen thay vì mặc định toàn bộ thị trường đã phục hồi đồng đều.
-
Tỷ giá và lãi suất: Hoa Sen vừa nhập khẩu HRC vừa xuất khẩu sản phẩm nên tỷ giá tác động tới cả hai phía của dòng tiền. BCTC niên độ 2025–2026 cho thấy chi phí lãi vay lên 420,4 tỷ đồng, tăng 127,1% so với niên độ trước. Với dư nợ ngắn hạn 7.333 tỷ đồng, khả năng xoay vòng vốn lưu động và kiểm soát chi phí tài trợ đang là biến số trực tiếp của biên lợi nhuận.
Yếu tố ngành
Giá nguyên liệu HRC và độ trễ tồn kho: Sau mức biên gộp 15,27% trong quý III niên độ, biên gộp quý IV giảm về 12,04%. Diễn biến này cho thấy lợi thế từ chênh lệch giá bán – nguyên liệu có thể thay đổi nhanh giữa các quý. Khi hàng tồn kho cuối niên độ lên 8.722 tỷ đồng, tốc độ tiêu thụ và giá vốn của từng lô HRC cần được theo dõi sát; giá nguyên liệu tăng không tự động chuyển thành lợi nhuận cao hơn.
-
Rào cản phòng vệ thương mại: Xu hướng bảo hộ tiếp tục làm thị trường xuất khẩu của ngành tôn mạ khó dự báo. Đa dạng hóa thị trường và gia tăng tiêu thụ nội địa là hướng ứng phó của Hoa Sen, nhưng không loại bỏ tác động của thuế, yêu cầu xuất xứ và cạnh tranh giá. Kết quả quý cuối niên độ cho thấy bảo vệ biên lợi nhuận có ý nghĩa lớn không kém việc mở rộng doanh thu.
3. Phân tích cơ bản cổ phiếu HSG: Đánh giá sức khoẻ tài chính NĐTC 2025–2026
Theo BCTC hợp nhất quý IV NĐTC 2025–2026 công bố ngày 30/10/2026, Hoa Sen đã hoàn tất niên độ từ 01/10/2025 đến 30/09/2026. Quý IV tương ứng tháng 7–9/2026, còn cột lũy kế dưới đây là toàn niên độ. Đây là báo cáo quý, chưa phải BCTC năm đã kiểm toán; các chỉ tiêu được đối chiếu ngày 10/11/2026.
Doanh thu, lợi nhuận và kết quả kinh doanh
| Chỉ tiêu (tỷ đồng) | Q4 NĐTC 2025–2026 | Q4 NĐTC 2024–2025 | YoY | NĐTC 2025–2026 | NĐTC 2024–2025 | YoY |
|---|---|---|---|---|---|---|
| Doanh thu thuần | 10.384,38 | 8.356,62 | +24,3% | 37.735,84 | 36.537,82 | +3,3% |
| Giá vốn hàng bán | (9.134,52) | (7.335,65) | +24,5% | (32.969,82) | (32.017,77) | +3,0% |
| Lợi nhuận gộp | 1.249,85 | 1.020,97 | +22,4% | 4.766,03 | 4.520,04 | +5,4% |
| Doanh thu tài chính | 12,36 | 55,95 | -77,9% | 81,70 | 280,82 | -70,9% |
| Chi phí tài chính | (154,06) | (68,40) | +125,2% | (464,72) | (272,28) | +70,7% |
| Trong đó: chi phí lãi vay | (139,22) | (47,06) | +195,8% | (420,41) | (185,09) | +127,1% |
| Chi phí bán hàng | (797,68) | (733,97) | +8,7% | (2.912,98) | (3.108,88) | -6,3% |
| Chi phí quản lý doanh nghiệp | (214,51) | (183,31) | +17,0% | (736,08) | (665,71) | +10,6% |
| Lợi nhuận từ HĐKD | 95,96 | 91,25 | +5,2% | 733,94 | 753,98 | -2,7% |
| Lợi nhuận trước thuế | 92,26 | 111,19 | -17,0% | 784,94 | 825,30 | -4,9% |
| LNST hợp nhất | 55,60 | 84,66 | -34,3% | 623,69 | 735,01 | -15,1% |
| LNST cổ đông công ty mẹ | 55,19 | 84,70 | -34,8% | 623,25 | 735,02 | -15,2% |
-
Quý IV: Doanh thu tăng, lợi nhuận chậm lại: Doanh thu thuần đạt 10.384 tỷ đồng, tăng 24,3% cùng kỳ; lợi nhuận gộp tăng 22,4% lên 1.250 tỷ đồng. Tuy nhiên, lợi nhuận sau thuế chỉ đạt 55,6 tỷ đồng, giảm 34,3% cùng kỳ và giảm mạnh so với 382,3 tỷ đồng của quý III niên độ. Chi phí lãi vay riêng quý IV lên 139,2 tỷ đồng, gần gấp ba cùng kỳ, cho thấy tăng trưởng doanh thu chưa đủ bù áp lực chi phí phía dưới lợi nhuận gộp.
- Cả niên độ – Vượt kế hoạch nhưng lợi nhuận giảm: Doanh thu đạt 37.736 tỷ đồng, tăng 3,3%, trong khi lợi nhuận sau thuế đạt 623,7 tỷ đồng, giảm 15,1%. Kết quả tương ứng 124,7% phương án 500 tỷ đồng và 104,0% phương án 600 tỷ đồng. Hoa Sen đã vượt kế hoạch, song mức hoàn thành này cần đặt cạnh nền lợi nhuận thực tế giảm so với niên độ trước; sức bền của chu kỳ mới phụ thuộc khả năng giữ biên bán hàng và giảm sức ép vốn lưu động.
-
Gánh nặng chi phí lãi vay: Lãi vay cả niên độ tăng từ 185,1 lên 420,4 tỷ đồng, trong khi doanh thu tài chính giảm từ 280,8 xuống 81,7 tỷ đồng. Lợi nhuận gộp tăng thêm khoảng 246 tỷ đồng chưa đủ tạo ra tăng trưởng lợi nhuận ròng khi chi phí vốn và nguồn thu tài chính biến động bất lợi. Việc thu hồi tiền từ hàng hóa và công nợ vì thế có ý nghĩa trực tiếp đối với hiệu quả kinh doanh niên độ tới.
Biên lợi nhuận gộp, ròng
-
Biên lợi nhuận gộp: Quý IV đạt 12,04%, thấp hơn mức 12,22% cùng kỳ và 15,27% của quý III niên độ. Cả niên độ đạt 12,63%, nhỉnh hơn 12,37% niên độ trước. Biên gộp toàn năm vẫn được giữ, nhưng sự co hẹp trong quý cuối cho thấy phần lợi nhuận tăng mạnh giữa niên độ chưa tạo thành một mặt bằng bền vững.
-
Biên lợi nhuận ròng: Quý IV còn 0,54%, so với 1,01% cùng kỳ; cả niên độ đạt 1,65%, giảm từ 2,01%. Khoảng cách giữa biên gộp và biên ròng phản ánh mức độ nhạy cảm của Hoa Sen với chi phí phân phối, quản lý và đặc biệt là chi phí tài trợ hàng hóa.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu
| Chỉ tiêu (tỷ đồng) | 30/09/2026 | 30/06/2026 | Thay đổi so với 30/06/2026 |
|---|---|---|---|
| Tổng tài sản | 22.796,83 | 22.214,61 | +2,6% |
| Tiền và tương đương tiền | 854,07 | 557,86 | +53,1% |
| Đầu tư tài chính ngắn hạn | 73,42 | 65,38 | +12,3% |
| Phải thu ngắn hạn | 3.077,57 | 3.016,73 | +2,0% |
| Hàng tồn kho (thuần) | 8.721,76 | 8.268,33 | +5,5% |
| Tài sản cố định | 4.365,43 | 4.434,07 | -1,5% |
| Chi phí xây dựng cơ bản dở dang | 1.655,78 | 1.399,71 | +18,3% |
| Tổng nợ phải trả | 10.784,76 | 10.342,94 | +4,3% |
| Vay và thuê tài chính ngắn hạn | 7.332,70 | 7.251,60 | +1,1% |
| Vay và thuê tài chính dài hạn | 0,00 | 0,00 | Không so sánh |
| Vốn chủ sở hữu hợp nhất | 12.012,07 | 11.871,67 | +1,2% |
| Lợi ích cổ đông không kiểm soát | 116,45 | 26,03 | +347,3% |
-
Hàng tồn kho và dòng tiền: Tồn kho thuần cuối niên độ đạt 8.722 tỷ đồng, tăng so với 8.268 tỷ đồng cuối tháng 6; dự phòng giảm giá khoảng 238 tỷ đồng. Dòng tiền kinh doanh cả niên độ chỉ đạt 225,1 tỷ đồng, thấp hơn nhiều mức 3.685,2 tỷ đồng niên độ trước. Vì vậy, mức tồn kho cần được đánh giá cùng tốc độ bán hàng và thu tiền, thay vì xem quy mô tài sản tự thân là bằng chứng vòng quay vốn tốt.
-
Khoản phải thu: Phải thu ngắn hạn cuối tháng 9 đạt 3.078 tỷ đồng, so với 3.017 tỷ đồng cuối tháng 6; dự phòng khó đòi khoảng 4,5 tỷ đồng. Quy mô dự phòng còn nhỏ, nhưng khả năng chuyển doanh thu thành tiền cần được theo dõi khi dòng tiền kinh doanh đã yếu đi rõ rệt.
-
Vay ngắn hạn vẫn chiếm ưu thế: Dư nợ vay ngắn hạn đạt 7.333 tỷ đồng, trong khi không ghi nhận vay dài hạn. Cơ cấu này phù hợp nhu cầu tài trợ hàng hóa, nhưng khiến doanh nghiệp phải chủ động lịch đáo hạn và tái cấp vốn. Không có nợ dài hạn không đồng nghĩa với việc loại bỏ rủi ro thanh khoản.
-
Tỷ lệ đòn bẩy tài chính: Nợ vay/vốn chủ sở hữu hợp nhất khoảng 0,61 lần (7.333/12.012). Đòn bẩy chưa tăng nhiều so với cuối tháng 6, nhưng tiền và tương đương tiền khoảng 854 tỷ đồng nhỏ hơn đáng kể dư nợ ngắn hạn. Sức khỏe tài chính vì vậy phụ thuộc cả khả năng luân chuyển tồn kho, công nợ và duy trì hạn mức tín dụng.
Các chỉ số định giá quan trọng
Định giá tham chiếu dùng giá trong phiên 10/11/2026: 10.850 đồng/cổ phiếu từ Vietstock – HSG lúc 13:54. EPS và BVPS được tính trực tiếp từ BCTC kết thúc 30/09/2026, đồng bộ 807.262.704 cổ phiếu lưu hành sau trả cổ tức bằng cổ phiếu; lợi ích không kiểm soát được loại khỏi vốn chủ khi tính BVPS.
- EPS 12 tháng: Khoảng 772,06 đồng/cổ phiếu, tính từ LNST thuộc cổ đông công ty mẹ 623,25 tỷ đồng của toàn NĐTC 2025–2026 chia 807.262.704 cổ phiếu hiện lưu hành. Đây là EPS phục vụ định giá, chưa điều chỉnh quỹ khen thưởng, phúc lợi; không dùng lợi nhuận hợp nhất gồm phần cổ đông thiểu số.
- P/E: Với giá trong phiên 10/11 là 10.850 đồng và EPS 772,06 đồng, P/E khoảng 14,05 lần. Với doanh nghiệp chu kỳ, mức định giá này cần đặt cạnh lợi nhuận quý cuối giảm và lãi vay tăng; khả năng khôi phục biên bán hàng sẽ quyết định mức độ hấp dẫn thực tế.
- Định giá theo lợi nhuận kỳ tới: Niên độ 2026–2027 bắt đầu từ tháng 10/2026. Sau một năm chi phí lãi vay lên 420,4 tỷ đồng và doanh thu tăng nhanh hơn lợi nhuận, sức bật EPS sẽ phụ thuộc chênh lệch giá bán tôn với giá HRC đầu vào cùng tốc độ thu tiền. Khả năng giải phóng vốn khỏi tồn kho vừa giảm gánh lãi, vừa tạo dư địa cho hệ thống phân phối khai thác nhu cầu xây dựng.
- BVPS tham chiếu: Khoảng 14.736 đồng/cổ phiếu. Vốn chủ thuộc cổ đông HSG là 11.895,62 tỷ đồng sau khi loại 116,45 tỷ đồng lợi ích không kiểm soát khỏi vốn chủ hợp nhất. Chia cho 807.262.704 cổ phiếu giúp đồng bộ giá trị sổ sách với cơ sở cổ phiếu sau trả cổ tức.
- P/B: Khoảng 0,74 lần tại giá 10.850 đồng, tương ứng chiết khấu gần 26,4% so với sổ sách. Đây vẫn là điểm đáng chú ý với nhà đầu tư giá trị, nhưng hàng tồn kho và khoản phải thu phải chuyển được thành tiền với chi phí vốn hợp lý thì phần chiết khấu mới có cơ sở vững chắc.
Bình luận sự “lệch pha”: P/B dưới 1 lần phản ánh mức chiết khấu trên tài sản, còn P/E khoảng 14,05 lần đặt yêu cầu rõ hơn về sức tạo lợi nhuận của chính khối tài sản đó. Hoa Sen đã vượt kế hoạch niên độ nhưng lợi nhuận giảm và dòng tiền kinh doanh thấp. Cơ hội sẽ thuyết phục hơn khi hệ thống phân phối tạo doanh thu có biên tốt, tồn kho HRC luân chuyển nhanh và chi phí tài trợ hạ nhiệt.
>> Đọc thêm: Phân tích cổ phiếu HPG (Hoà Phát): Cơ hội đầu tư 2026 và triển vọng tăng trưởng “vua thép”
4. Phân tích kỹ thuật giá cổ phiếu HSG
Bức tranh kỹ thuật HSG đang cho thấy nhịp hồi có cải thiện nhưng chưa đồng thuận hoàn toàn. Giá trong phiên đứng trên SMA20–SMA50 và SMA100, còn dưới SMA10 và SMA200. Trọng tâm lúc này là giữ vùng 10.750–10.830 đồng và vượt cụm cản 10.900–11.100 đồng; tín hiệu tổng hợp Mua trên Vietstock vẫn cần được kiểm chứng bằng giá và thanh khoản.
Dữ liệu kỹ thuật khung 1 ngày từ Vietstock – HSG, đọc lúc 13:54 ngày 10/11/2026; giá 10.850 đồng giảm 50 đồng (-0,46%) so với tham chiếu, chưa phải đóng cửa. Các MA bên dưới là SMA; biểu đồ dùng các phiên đã hoàn tất đến 09/11.
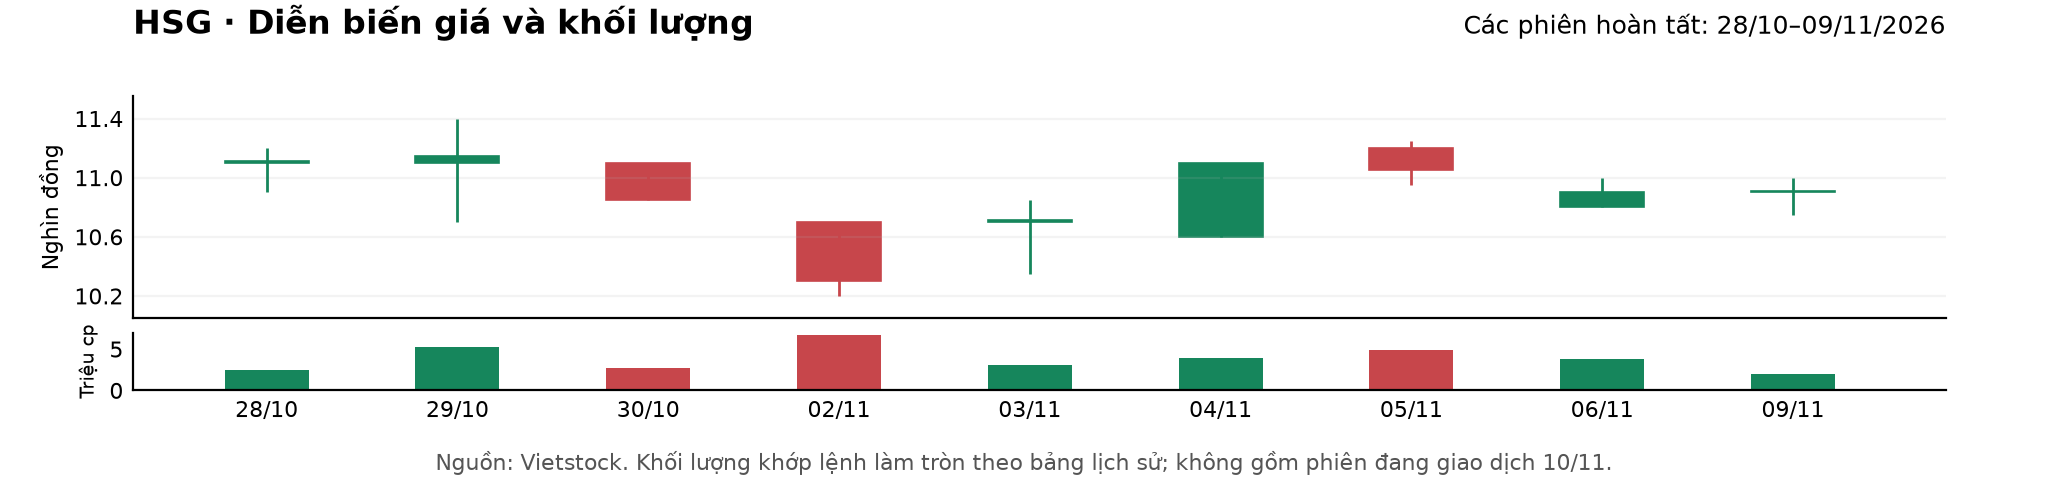
- Xu hướng giá: HSG ở 10.850 đồng trong phiên 10/11/2026. Giá đã vượt SMA100 tại 10.764 đồng nhưng vẫn dưới SMA10 tại 10.900 đồng và Hull MA9 tại 11.002 đồng. Khả năng giữ nền sau nhịp hồi vẫn có ý nghĩa hơn một lần chạm cản trong phiên, nhất là khi giá chưa lấy lại vùng 11.100 đồng.
- Thanh khoản: Phiên hoàn tất ngày 09/11/2026 khớp khoảng 1,95 triệu cổ phiếu theo Vietstock, thấp hơn bình quân một tháng 3,93 triệu cổ phiếu/phiên. Khi giá kiểm định các vùng MA, cần quan sát sự cải thiện khối lượng qua nhiều phiên hoàn tất. Mức giao dịch thấp ở phiên gần nhất chưa cho thấy dòng tiền đồng thuận đủ mạnh để xác nhận bứt phá.
- Hệ thống trung bình động: SMA10/20/30 lần lượt 10.900/10.830/10.555 đồng; SMA50/100/200 là 10.443/10.764/11.369 đồng. VWMA20 ở 10.794 đồng và Hull MA9 ở 11.002 đồng. Bảng ngày tổng hợp nhóm MA báo Mua, nhưng giá trong phiên vẫn dưới SMA10; vùng 10.764–10.830 đồng là điểm tựa gần, còn 11.002–11.100 đồng là lớp cản trước khi thử SMA200.
-
Chỉ báo động lượng – Nhịp hồi chưa trở lại trạng thái tăng mạnh:
- RSI(14) khoảng 56,18: Chỉ báo được Vietstock xếp Trung lập, nhưng vị trí trên 50 cho thấy động lượng hồi có điểm tích cực. RSI cần đi cùng giá vượt lại SMA10 và thanh khoản cải thiện để củng cố sức bền của nhịp hồi.
- Stochastic %K khoảng 59,72: Chỉ báo vẫn ở trạng thái Trung lập, cho thấy nhịp hồi chưa tiến vào vùng quá mua. Cần kết hợp với khả năng giữ hỗ trợ và sức mua khi vượt cản; riêng mức dao động này chưa xác nhận cổ phiếu đã nối lại một xu hướng tăng bền vững.
- MACD khoảng 150,38: Giá trị trên 0 nhưng Vietstock vẫn báo Bán, nên không thể xem động lượng đã đồng thuận với nhóm MA. ADX 53,39 phản ánh độ mạnh xu hướng nhưng không xác định hướng; việc vượt SMA10 rồi vùng 11.002–11.100 đồng sẽ là bước kiểm chứng cụ thể hơn cho nhịp hồi.
Chiến lược hành động: Theo dõi hỗ trợ gần 10.750–10.830 đồng theo đáy 09/11, SMA100 và SMA20; sâu hơn là 10.443–10.555 đồng quanh SMA50–SMA30. Cản trước mắt nằm ở 10.900–11.100 đồng, tiếp đến 11.369–11.400 đồng theo SMA200 và đỉnh gần. Với giao dịch ngắn hạn, giữ hỗ trợ hoặc vượt cản kèm sức mua duy trì giúp xác định rủi ro rõ hơn. Với tích sản dài hạn, P/B khoảng 0,74 lần vẫn cần đi cùng cải thiện dòng tiền và biên lợi nhuận.
5. Cơ hội, triển vọng và rủi ro khi đầu tư cổ phiếu HSG
Để quyết định có nên đầu tư cổ phiếu HSG, nhà đầu tư cần đặt lên bàn cân những cơ hội đột phá và các rủi ro hiện hữu.
Cơ hội và triển vọng
-
Động lực từ Hoa Sen Home: Ngày 06/11/2026, HĐQT thông qua chủ trương mua 198 triệu cổ phần Hoa Sen Home với giá 10.000 đồng/cp, tổng giá trị dự kiến 1.980 tỷ đồng. Đây là bước cụ thể trong chiến lược mở rộng bán lẻ vật liệu xây dựng và nội thất. Tuy nhiên, nghị quyết mới là phương án đầu tư; hiệu quả còn phụ thuộc tiến độ thực hiện, nguồn vốn và khả năng sinh lời của chuỗi.
-
Hưởng lợi từ xây dựng và đầu tư công: Vốn đầu tư từ ngân sách Nhà nước 10 tháng tăng 19,8% tạo cơ hội cho mạng lưới phân phối Hoa Sen. Tuy vậy, khả năng chuyển nhu cầu chung thành doanh thu có lợi nhuận phụ thuộc cơ cấu sản phẩm, thị trường nội địa và tiến độ từng công trình. Quy mô phân phối là lợi thế, còn hiệu quả khai thác cần thể hiện qua biên bán hàng và dòng tiền.
- Biên an toàn định giá: P/B tham chiếu khoảng 0,74 lần mở ra góc nhìn tích lũy tài sản với mức giá thấp hơn sổ sách đối với một doanh nghiệp có nền tảng bán lẻ và thị phần lớn. Giá trị của phần chiết khấu này sẽ rõ hơn khi hàng tồn kho được tiêu thụ với biên lợi nhuận tốt, công nợ được thu hồi đúng tiến độ và hệ thống phân phối tạo dòng tiền ổn định. Vì vậy, chất lượng tài sản và hiệu quả vận hành là hai điều kiện quan trọng để chuyển mức định giá trên sổ sách thành biên an toàn trong thực tế.
Rủi ro cần lưu ý
-
Rủi ro biến động giá nguyên liệu (HRC): Ngành tôn mạ phụ thuộc cực lớn vào giá HRC thế giới. Nếu giá HRC quay đầu giảm sâu đột ngột, HSG sẽ đối mặt với rủi ro trích lập dự phòng giảm giá hàng tồn kho, ăn mòn trực tiếp vào lợi nhuận.
-
Áp lực nợ vay ngắn hạn: Dư nợ khoảng 7.333 tỷ đồng và lãi vay niên độ 420,4 tỷ đồng làm HSG nhạy cảm với chi phí vốn. Dòng tiền kinh doanh 225,1 tỷ đồng thấp hơn lợi nhuận, trong khi kế hoạch góp thêm 1.980 tỷ đồng vào Hoa Sen Home đặt thêm yêu cầu thu xếp vốn. Cần theo dõi tiến độ nộp tiền và nguồn tài trợ; kế hoạch này chưa đồng nghĩa đã tăng ngay dư nợ hợp nhất.
-
Rủi ro bảo hộ thương mại toàn cầu: Dù đã chủ động đa dạng hóa thị trường, nhưng các rào cản thuế quan (chống bán phá giá, chống trợ cấp) tại các thị trường xuất khẩu trọng điểm luôn là rủi ro rình rập đối với mảng xuất khẩu của HSG.
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu HSG
Để bắt đầu giao dịch cổ phiếu HSG, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Ngoài ra, để tải ứng dụng Finhay một cách nhanh chóng và tiện lợi, bạn có thể quét mã QR dưới đây:  Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp ảnh giấy tờ tùy thân: Bạn chuẩn bị bản gốc CCCD gắn chip còn hiệu lực, chụp rõ mặt trước và mặt sau theo hướng dẫn mở tài khoản của Chứng khoán Finhay (FHSC). Hãy đảm bảo hình ảnh không bị lóa sáng và hiển thị đầy đủ thông tin.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Khi ký hợp đồng, tài khoản của bạn sẽ được phê duyệt và kích hoạt trong thời gian ngắn.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu HSG trên nền tảng Finhay.
Lời kết
BCTC quý IV NĐTC 2025–2026 cho thấy Hoa Sen đã hoàn thành cả niên độ với 623,7 tỷ đồng LNST, vượt cả hai phương án kế hoạch 500 và 600 tỷ đồng. Tuy nhiên, lợi nhuận giảm 15,1% so với niên độ trước, còn dòng tiền kinh doanh chỉ đạt khoảng 225 tỷ đồng. Vì vậy, sức hấp dẫn của HSG ở chu kỳ mới nằm ở khả năng luân chuyển tồn kho, giữ biên bán hàng và giảm chi phí tài trợ, bên cạnh lợi thế hệ thống phân phối.
Nếu bạn là nhà đầu tư lướt sóng, khả năng giữ vùng hỗ trợ gần SMA20–SMA100 và phản ứng của dòng tiền khi giá tiến tới các vùng cản cao hơn sẽ quyết định sức bền nhịp hồi của HSG. Nếu bạn là nhà đầu tư giá trị có sự kiên nhẫn, P/B tham chiếu khoảng 0,74 lần cùng nền tảng phân phối của Hoa Sen tạo một điểm xuất phát đáng xem xét. Để cơ hội này trở nên thuyết phục hơn, doanh nghiệp cần duy trì lợi nhuận và chuyển tài sản thành dòng tiền hiệu quả; việc chia nhỏ vốn theo mức rủi ro phù hợp sẽ giúp nhà đầu tư có thêm dư địa trong quá trình chờ đợi.
Nội dung và sản phẩm này thuộc Công ty Cổ phần Chứng khoán Finhay, hoạt động theo Giấy phép số 50/UBCK-GPHĐKD do Ủy ban Chứng khoán Nhà nước cấp ngày 29/12/2006 (được sửa đổi, bổ sung hợp lệ từng thời kỳ).
Cảnh báo rủi ro: Đầu tư tài chính và chứng khoán luôn tiềm ẩn rủi ro biến động thị trường, có thể dẫn đến mất một phần hoặc toàn bộ vốn. Các thông tin được cung cấp chỉ mang tính chất tham khảo, không cấu thành lời khuyên hay khuyến nghị đầu tư. Nhà đầu tư cần tự chịu trách nhiệm với quyết định của mình.
Việc sử dụng dịch vụ đồng nghĩa với việc bạn đã đọc và đồng ý tuân thủ Chính sách bảo mật và sử dụng thông tin của Finhay.
FAQs
Quý 3 NĐTC 2025–2026 của HSG là giai đoạn từ 01/04 đến 30/06/2026, bởi niên độ của Hoa Sen bắt đầu ngày 01/10 và kết thúc ngày 30/09 năm sau. Khi đối chiếu với doanh nghiệp dùng năm dương lịch, bạn cần kiểm tra kỳ báo cáo để tránh so sánh nhầm với quý III từ tháng 7 đến tháng 9.
Cả NĐTC 2025–2026, Hoa Sen đạt khoảng 623,7 tỷ đồng LNST hợp nhất, tương ứng 124,7% phương án 500 tỷ đồng và 104,0% phương án 600 tỷ đồng. Doanh nghiệp đã vượt cả hai phương án, nhưng lợi nhuận vẫn giảm 15,1% so với niên độ trước, nên mức hoàn thành kế hoạch cần được đọc cùng chất lượng tăng trưởng và dòng tiền.
P/B dưới 1 cho biết thị giá thấp hơn giá trị sổ sách trên mỗi cổ phiếu, nhưng chưa đủ để kết luận một khoản đầu tư hấp dẫn. Với HSG, bạn cần xem thêm chất lượng tồn kho, khoản phải thu, nợ vay ngắn hạn và khả năng duy trì biên lợi nhuận, bởi các yếu tố này quyết định tài sản có tạo ra lợi nhuận và dòng tiền bền vững hay không.
 Finhay
 20-11-2026