

Bức tranh ngành bất động sản Việt Nam giai đoạn cuối năm 2026 đang chứng kiến sự phân hóa khốc liệt, nơi chỉ những doanh nghiệp sở hữu quỹ đất sạch và cấu trúc tài chính minh bạch mới có thể trụ vững. Trong số đó, cổ phiếu HDC của Công ty CP Phát triển Nhà Bà Rịa - Vũng Tàu (Hodeco) nổi lên như một trường hợp vô cùng thú vị. BCTC quý 3/2026 vừa công bố cho thấy lợi nhuận sau thuế của HDC sụt giảm tới 88,4% so với cùng kỳ. Thế nhưng, thị trường chứng khoán lại phản ứng ngược lại hoàn toàn: giá cổ phiếu bật tăng hơn 30% từ vùng đáy, tiến thẳng về mức 13.000 đồng/cổ phiếu.
Điều gì đang thực sự diễn ra đằng sau những con số báo cáo tưởng chừng như "bết bát" này? Sự sụt giảm lợi nhuận là do nội tại doanh nghiệp suy yếu, hay chỉ đơn thuần là thiếu vắng một khoản lợi nhuận tài chính đột biến? Bài viết dưới đây sẽ bóc tách chi tiết BCTC Quý 3/2026, kết hợp với các chỉ báo vĩ mô và kỹ thuật để giúp bạn tìm ra câu trả lời cho việc có nên đầu tư cổ phiếu HDC ở thời điểm hiện tại.
1. Thông tin cơ bản về doanh nghiệp: Phát triển Nhà Bà Rịa - Vũng Tàu (Hodeco)
- Tên công ty: Công ty Cổ phần Phát triển Nhà Bà Rịa - Vũng Tàu (HODECO GROUP).
- Mã cổ phiếu: HDC.
- Sàn niêm yết: Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE).
- Lịch sử hình thành: Tiền thân là một doanh nghiệp Nhà nước, Hodeco chính thức được chuyển đổi thành công ty cổ phần theo quyết định của Thủ tướng Chính phủ vào tháng 9/2001. Trải qua hơn 2 thập kỷ phát triển, HDC đã khẳng định vị thế là "cánh chim đầu đàn" trong lĩnh vực bất động sản tại thị trường Bà Rịa - Vũng Tàu.
Sản phẩm/dịch vụ chính
Hệ sinh thái kinh doanh của HDC xoay quanh 3 mảng cốt lõi:
- Kinh doanh Bất động sản (Đóng góp chủ lực): Đầu tư phát triển các khu đô thị mới, khu dân cư, nhà ở xã hội và căn hộ thương mại (như The Light City, Ecotown Phú Mỹ, Fusion Suites Vũng Tàu).
- Xây dựng (Xây lắp): Thi công các công trình dân dụng, hạ tầng kỹ thuật phục vụ chủ yếu cho các dự án nội bộ của công ty.
- Thương mại và Dịch vụ: Tư vấn đầu tư xây dựng, kinh doanh vật liệu xây dựng, dịch vụ lưu trú ngắn ngày (Khách sạn Hodeco) và cho thuê văn phòng.
Vị thế của doanh nghiệp trong ngành
HDC là nhà phát triển bất động sản số 1 tại khu vực Bà Rịa - Vũng Tàu. Trong phân khúc bất động sản Mid-cap trên sàn chứng khoán, HDC được định giá cao nhờ quỹ đất sạch khổng lồ chưa khai thác hết giá trị. Tuy nhiên, việc phụ thuộc chủ yếu vào một thị trường duy nhất và áp lực vay nợ gia tăng trong giai đoạn gần đây cũng đặt ra thách thức về năng lực quản trị dòng tiền cho doanh nghiệp.
2. Phân tích bối cảnh vĩ mô và ngành tác động đến doanh nghiệp
Sự phục hồi của giá cổ phiếu HDC thời gian qua không thể tách rời khỏi các diễn biến vĩ mô và xu hướng của ngành bất động sản.
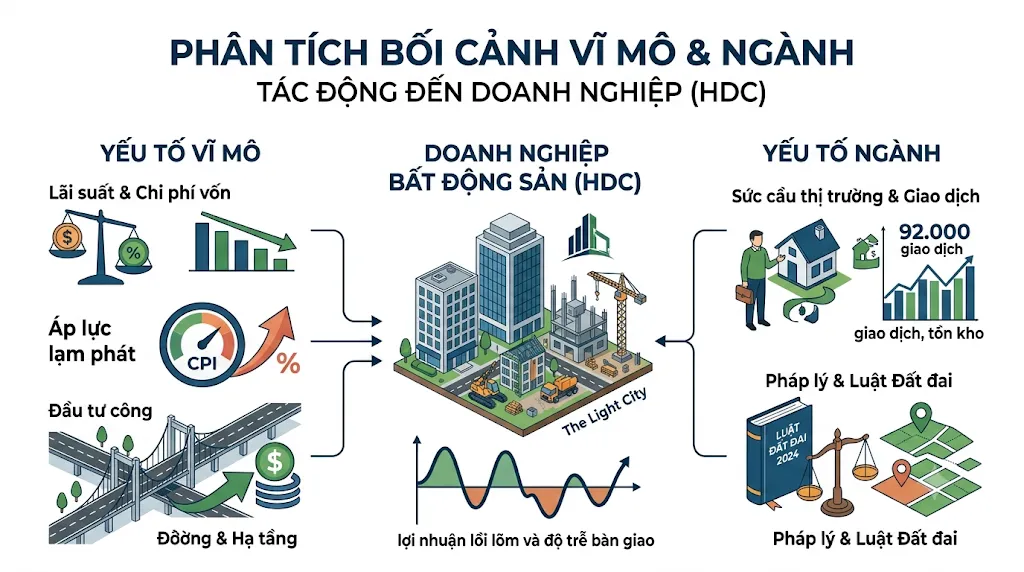
Các yếu tố vĩ mô: Tín hiệu hỗ trợ đan xen áp lực
- Lãi suất điều hành và chi phí vốn: Tại họp báo Chính phủ ngày 4/11/2026, Ngân hàng Nhà nước (NHNN) cho biết lãi suất các khoản vay mới cuối tháng 10 đã giảm khoảng 0,2–0,5 điểm phần trăm so với đầu tháng. Việc tiếp tục tiết giảm chi phí vốn có thể hỗ trợ cả doanh nghiệp lẫn người mua nhà. Với HDC, tác động kép này vẫn phụ thuộc vào điều kiện từng hợp đồng tín dụng và khả năng tiếp cận vốn của khách hàng; không thể mặc định các khoản vay dự án đều được hưởng ưu đãi dành cho lĩnh vực ưu tiên. Áp lực lạm phát cũng khiến dư địa hạ lãi suất cần được theo dõi.
- Áp lực lạm phát cần theo dõi: Theo Cục Thống kê, CPI bình quân 10 tháng năm 2026 tăng 4,57%, lạm phát cơ bản tăng 4,24%. Mức CPI này cao hơn mục tiêu bình quân cả năm khoảng 4,5% được nhắc tại họp báo Chính phủ. Với doanh nghiệp xây lắp và bất động sản như HDC, biến động chi phí đầu vào và lãi suất vì thế vẫn có thể gây sức ép lên biên lợi nhuận của các dự án đang triển khai.
- Đầu tư công và phát triển hạ tầng: Theo Tổng cục Thống kê, vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước 10 tháng đạt 783,9 nghìn tỷ đồng, bằng 69,0% kế hoạch năm và tăng 19,8% so với cùng kỳ. Dòng vốn hạ tầng tiếp tục tạo điều kiện cải thiện kết nối, hỗ trợ nhu cầu an cư tại các địa bàn dự án của HDC (như Bà Rịa - Vũng Tàu). Tuy nhiên, tác động tới giá bán và tốc độ hấp thụ của từng dự án cần được kiểm chứng qua tiến độ công trình và giao dịch thực tế.
Yếu tố ngành
- Độ trễ của điểm rơi lợi nhuận và sức cầu thị trường: Theo báo cáo của Bộ Xây dựng, quý 3/2026 ghi nhận khoảng 92.000 giao dịch bất động sản thành công, bằng 92% quý trước; lượng tồn kho ở mức khoảng 51.950 căn/nền. Sức hấp thụ của thị trường vẫn chưa thực sự bùng nổ. Đặc thù hạch toán doanh thu theo điều kiện bàn giao khiến HDC tiếp tục gặp tình trạng "lợi nhuận lồi lõm" theo quý. Doanh nghiệp chỉ có thể ghi nhận dòng tiền và lợi nhuận khi dự án The Light City thực sự được mở bán và bàn giao trong thời gian tới.
- Kỷ nguyên mới từ Luật Đất đai 2024 (Sửa đổi): Việc áp dụng khung giá đất sát với giá thị trường và các quy định thắt chặt về phân lô bán nền, đền bù giải phóng mặt bằng khiến chi phí triển khai dự án mới tăng vọt. Với các dự án như The Light City, pháp lý và nghĩa vụ tài chính đất đai vẫn là những điều kiện quan trọng trong bài toán phát triển tài sản. Bảng giá đất mới không đồng nghĩa hàng tồn kho tự động được đánh giá tăng; lợi thế định giá chỉ rõ hơn khi xác minh được nghĩa vụ của từng dự án, giá bán khả thi và chi phí còn phải đầu tư.
3. Phân tích cơ bản cổ phiếu HDC: Đánh giá sức khoẻ tài chính qua BCTC Quý 3/2026
Báo cáo tài chính hợp nhất quý 3/2026 của HDC là một ví dụ điển hình về "hiệu ứng nền so sánh" (Base effect) và sự kẹt cứng của dòng tiền trong hàng tồn kho.
Doanh thu, lợi nhuận và kết quả kinh doanh
|
Chỉ tiêu (ĐVT: Tỷ VNĐ) |
Quý 3/2026 |
Quý 3/2025 |
Biến động (Q3) |
Lũy kế 9T/2026 |
Lũy kế 9T/2025 |
Biến động (9T) |
|---|---|---|---|---|---|---|
|
Doanh thu thuần |
116,00 |
102,00 |
+13,72% |
459,14 |
281,20 |
+63,28% |
|
- Bất động sản |
16,28 |
8,39 |
+94,0% |
(N/A) |
(N/A) |
(N/A) |
|
Giá vốn hàng bán |
(95,89) |
(84,78) |
+13,10% |
(287,79) |
(216,83) |
+32,72% |
|
Lợi nhuận gộp |
20,11 |
17,22 |
+16,78% |
171,35 |
64,36 |
+166,21% |
|
Doanh thu tài chính |
92,82 |
700,25 |
-86,74% |
95,76 |
774,88 |
-87,64% |
|
Chi phí tài chính (Lãi vay) |
(43,46) |
(20,33) |
+113,77% |
(127,09) |
(53,20) |
+138,89% |
|
Chi phí Bán hàng & QLDN |
(30,78) |
(27,61) |
+11,48% |
(82,60) |
(58,95) |
+40,11% |
|
Lợi nhuận khác |
40,41 |
(2,28) |
(Đảo chiều) |
148,98 |
(1,55) |
(Đảo chiều) |
|
Lợi nhuận trước thuế |
69,78 |
673,05 |
-89,63% |
206,50 |
757,32 |
-72,73% |
|
Lợi nhuận sau thuế |
63,25 |
538,66 |
-88,26% |
165,05 |
610,43 |
-72,96% |
- Doanh thu kinh doanh khởi sắc nhưng còn manh mún: Lũy kế 9 tháng, doanh thu thuần đạt 459,1 tỷ đồng (+63%), cho thấy hoạt động kinh doanh cốt lõi (Bất động sản và Dịch vụ) vẫn đang vận hành. Tuy nhiên, doanh thu từ BĐS trong quý 3 chỉ đạt vỏn vẹn 16,2 tỷ đồng, cho thấy HDC chưa có đợt bàn giao dự án nào đáng kể trong kỳ.
- Cú sốc từ việc mất đi "bầu sữa" doanh thu tài chính: Đây là nguyên nhân cốt lõi khiến lợi nhuận Quý 3/2026 sụt giảm tới 88,26%. Trong quý 3/2025, HDC đã ghi nhận khoản doanh thu tài chính khổng lồ (hơn 696 tỷ đồng) từ việc thoái vốn khỏi dự án Đại Dương Vũng Tàu. Trong quý 3 năm nay, khi không còn khoản thu đột biến này (doanh thu tài chính quý 3/2026 chỉ đạt 92,8 tỷ đồng), lợi nhuận rớt thảm là điều hoàn toàn hiển nhiên và có thể dự báo trước.
- Gánh nặng lãi vay ăn mòn lợi nhuận: Điểm đáng báo động nhất trong BCTC là chi phí tài chính (chủ yếu là lãi vay). Lũy kế 9 tháng, chi phí lãi vay đạt gần 127 tỷ đồng, cao gấp 2,5 lần so với cùng kỳ (50,8 tỷ). Mức chi phí lãi vay này đã "ăn" mất 74% tổng lợi nhuận gộp (171,3 tỷ)của doanh nghiệp, cho thấy hiệu quả hoạt động kinh doanh cốt lõi đang bị bào mòn nghiêm trọng bởi đòn bẩy tài chính.
- Khoản cứu cánh từ Lợi nhuận khác: Nếu không có khoản lợi nhuận khác lên tới 148,9 tỷ đồng (lũy kế 9 tháng), trong đó có 40,6 tỷ đồng từ việc nhận đền bù đất dự án trong quý 3, bức tranh lợi nhuận của HDC có thể còn ảm đạm hơn rất nhiều.
Biên lợi nhuận
- Biên lợi nhuận gộp: Đạt mức 17,3% trong Quý 3/2026 (20,11 tỷ / 116 tỷ)và 37,3% lũy kế 9 tháng (171,35 tỷ / 459,14 tỷ). Sự trồi sụt của biên gộp phản ánh sự mất cân đối khi doanh thu BĐS (vốn có biên lãi cao) đóng góp quá ít trong các quý gần đây, nhường chỗ cho mảng dịch vụ và xây lắp có biên lãi mỏng hơn.
- Biên lợi nhuận ròng: Đạt 35,9% lũy kế 9 tháng (165 tỷ / 459,14 tỷ). Tuy nhiên, con số này mang tính "ảo ảnh" vì nó được cấu thành chủ yếu từ lợi nhuận tài chính và thu nhập khác (bán tài sản, đền bù) chứ không xuất phát từ biên lợi nhuận hoạt động kinh doanh cốt lõi.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu: "Tảng băng chìm" hàng tồn kho
|
Chỉ tiêu Bảng CĐKT (ĐVT: Tỷ VNĐ) |
Tại 30/09/2026 |
Tại 01/01/2026 |
Biến động (YTD) |
|---|---|---|---|
|
Tổng Tài sản |
5.765,96 |
6.082,16 |
-5,19% |
|
Tiền & Tương đương tiền |
20,55 |
498,80 |
-95,88% |
|
Phải thu ngắn hạn |
861,24 |
1.142,93 |
-24,64% |
|
Hàng tồn kho |
1.503,19 |
1.481,36 |
+1,47% |
|
Chi phí SXKD dở dang dài hạn |
2.378,06 |
2.229,94 |
+6,64% |
|
Tổng Nợ Phải Trả |
2.746,19 |
3.145,41 |
-12,69% |
|
- Vay & nợ ngắn hạn |
962,64 |
976,77 |
-1,44% |
|
- Vay & nợ dài hạn |
625,18 |
724,78 |
-13,74% |
|
- Trái phiếu chuyển đổi |
499,38 |
498,99 |
+0,07% |
|
Vốn Chủ Sở Hữu |
3.019,76 |
2.936,75 |
+2,82% |
- Dòng tiền cạn kiệt (Báo động đỏ): Tiền và tương đương tiền cuối quý 3 chỉ còn vỏn vẹn 20,5 tỷ đồng, bốc hơi 96% so với đầu năm. Tỷ trọng tiền mặt trên tổng tài sản chỉ ở mức 0,35% – một con số quá mong manh đối với doanh nghiệp quy mô gần 6.000 tỷ. Dòng tiền thuần từ hoạt động kinh doanh âm nặng 534 tỷ đồng trong 9 tháng đầu năm. Việc kẹt thanh khoản buộc HDC phải dựa vào dòng tiền từ việc thu hồi các khoản đầu tư và đi vay mới để duy trì hoạt động.
- Khối tài sản bị "Giam lỏng": Tổng giá trị Hàng tồn kho và Chi phí dở dang dài hạn lên tới 3.881 tỷ đồng (chiếm 67,3% tổng tài sản). Trong đó, dự án "con cưng" The Light City chiếm tỷ trọng lớn nhất với khoảng 960 tỷ đồng chi phí dở dang ngắn hạn. Các dự án dài hạn như Khu nhà ở Long Điền (804 tỷ), Đô thị Cỏ Mây (719 tỷ), Đô thị Phước Thắng (578 tỷ) vẫn đang "đắp chiếu" chờ thời. Lượng vốn khổng lồ bị chôn vùi trong đất đá chưa thể chuyển hóa thành dòng tiền doanh thu đang tạo ra áp lực sống còn lên hiệu quả sử dụng vốn của Hodeco.
- Tỷ lệ đòn bẩy D/E: Tổng nợ vay có tính lãi (ngắn + dài hạn + trái phiếu) của HDC ở mức 2.087 tỷ đồng. Tỷ lệ Đòn bẩy Nợ vay / Vốn chủ sở hữu đạt 0,69 lần. Về mặt sổ sách, đây là mức đòn bẩy tương đối an toàn trong ngành BĐS. Tuy nhiên, nếu xét trong bối cảnh dòng tiền kinh doanh âm liên tục 3 năm và lượng tiền mặt chỉ còn 20 tỷ đồng, áp lực trả nợ gốc và lãi vay hàng quý (ước tính hơn 40 tỷ) là một thách thức không hề nhỏ, buộc HDC có thể phải tính đến phương án chuyển nhượng một phần dự án để sinh tồn.
Các chỉ số định giá quan trọng
- EPS (Lợi nhuận trên mỗi cổ phiếu): Ở mức rất khiêm tốn 954 đồng/cp. EPS sụt giảm mạnh phản ánh độ trễ của chu kỳ hạch toán bất động sản.
- P/E (Hệ số giá trên thu nhập): Giao dịch ở mức 13.10 lần (nếu tính theo số liệu ước tính có thể lên trên 15 lần). Mức P/E này không còn rẻ, cho thấy thị trường đã phản ánh xong một phần kỳ vọng phục hồi.
- BVPS (Giá trị sổ sách): Đạt 13.146 đồng/cp (nếu tính chính xác theo báo cáo: VCSH 3.019,7 tỷ trừ cổ đông thiểu số 48,1 tỷ, chia cho 229,7 triệu cổ phiếu lưu hành thì BVPS khoảng 12.940 đồng/cp).
- P/B (Hệ số giá trên giá trị sổ sách): 0.95 - 1.0 lần. Ở mức giá quanh 13.000 VNĐ, cổ phiếu HDC đang giao dịch ngang bằng với giá trị sổ sách. Đây là mức định giá hợp lý, không còn trạng thái "bị bán tháo định giá rẻ" (P/B ~ 0.7x) như giai đoạn chạm đáy 9.800 VNĐ hồi tháng 10.
4. Phân tích kỹ thuật giá cổ phiếu HDC
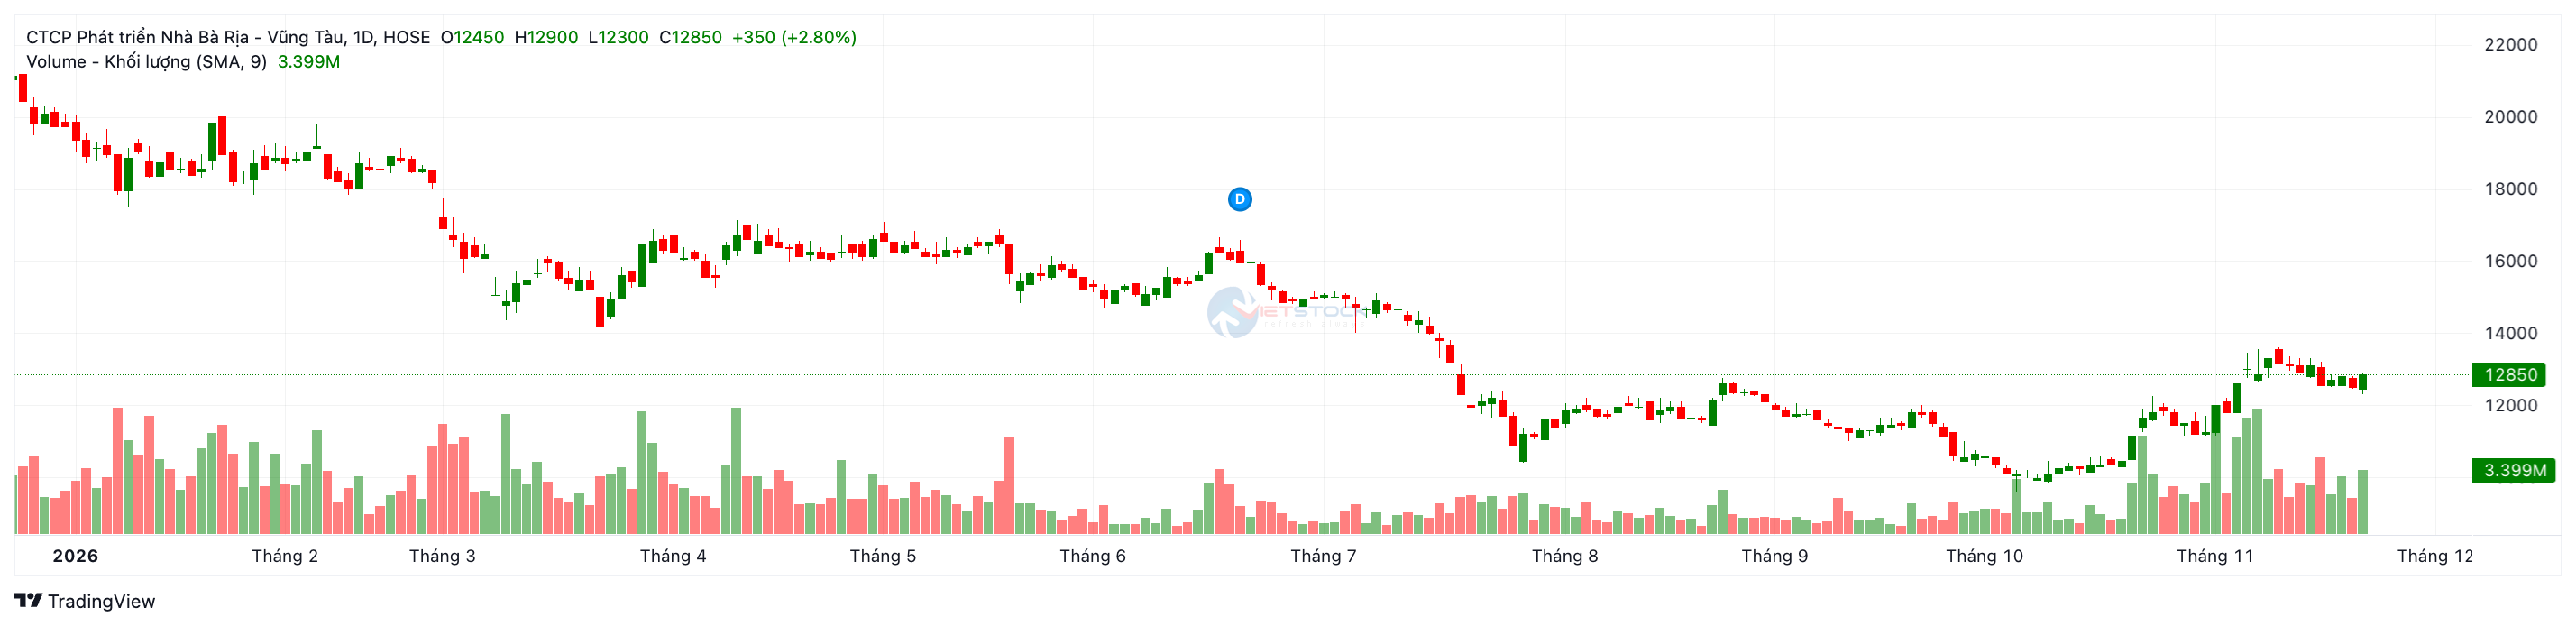
Quan sát đồ thị kỹ thuật tại thời điểm ngày 20/11/2026, cổ phiếu HDC đang cho thấy một bức tranh vận động rất điển hình của giai đoạn "tiêu hóa" áp lực chốt lời sau một nhịp tăng nóng. Từ vùng đáy hoảng loạn quanh mốc 9.800 VNĐ vào đầu tháng 10, cổ phiếu đã có một cú nảy ngoạn mục lên sát mốc 13.500 VNĐ, và hiện tại đang thiết lập một vùng cân bằng mới.
Xu hướng giá và hành vi dòng tiền
- Vận động giá: Mức giá đóng cửa 12.850 VNĐ trong phiên 20/11/2026 cho thấy phe Mua đang nỗ lực giành lại quyền kiểm soát sau vài phiên rung lắc. Việc giá từ chối giảm sâu (không thủng mốc 12.000 VNĐ) và tạo các thân nến xanh đan xen chứng tỏ lực cầu đỡ giá tại vùng này là khá tốt. HDC đang chuyển từ trạng thái phục hồi sốc sang trạng thái tích lũy xây nền.
- Thanh khoản: Khối lượng giao dịch đạt 3,399 triệu cổ phiếu, nằm quanh mức trung bình 9 phiên. Sự cạn kiệt thanh khoản trong các phiên điều chỉnh đỏ trước đó và sự gia tăng thanh khoản trở lại trong phiên tăng xanh 20/11 là tín hiệu tích cực, cho thấy áp lực bán chốt lời ngắn hạn đã suy yếu và dòng tiền đang rục rịch quay trở lại.
Hệ thống đường trung bình động (MA)
Bảng chỉ báo xu hướng đang phát đi những tín hiệu giằng co, phản ánh đúng bản chất của vùng tích lũy:
- Tích cực ngắn/trung hạn: Thị giá 12.850 VNĐ đang nằm trên hàng loạt các đường MA quan trọng. Cụ thể, các đường MA(20) = 12.423 VNĐ, MA(30) = 11.845 VNĐ, MA(50) = 11.458 VNĐ và MA(100) = 11.982 VNĐ đều đang đóng vai trò là các ngưỡng hỗ trợ động rất cứng bên dưới đường giá và đồng loạt phát tín hiệu MUA.
- Lực cản dài hạn: Thử thách lớn nhất của HDC hiện tại là đường MA(200) ở mức 14.134 VNĐ (đang báo BÁN). Cổ phiếu vẫn chưa thể thoát khỏi xu hướng giảm dài hạn cho đến khi bứt phá thuyết phục qua đường MA200 này. Đồng thời, đường MA(10) ngắn hạn (12.895 VNĐ) đang báo BÁN nhẹ, cho thấy áp lực rung lắc trong T+ vẫn còn.
Tín hiệu từ các chỉ báo động lượng: Hạ nhiệt để đi xa hơn
Hệ thống chỉ báo dao động cho thấy cổ phiếu đã thoát khỏi trạng thái hưng phấn quá đà và đang ở vùng cân bằng:
- RSI (14) = 59.59 (Trung lập): Chỉ số sức mạnh tương đối đã hạ nhiệt từ vùng Quá mua xuống mức gần 60. Đây là một mức rất lý tưởng, cho thấy dư địa tăng giá còn nhiều mà không bị áp lực "Căng cứng" về mặt kỹ thuật.
- MACD Level (12, 26) = 420.04 (Báo BÁN): Đường MACD đang cắt nhẹ xuống dưới đường Signal (tạo phân kỳ âm ngắn hạn), phản ánh nhịp chững lại của đà tăng. Tuy nhiên, MACD vẫn nằm cao trên mức Zero, cho thấy xung lực tăng trung hạn chưa bị bẻ gãy.
- Các chỉ báo khác như Stochastic %K (60.45), Williams %R (-41.67) và CCI (1,326.86) đều ở trạng thái Trung lập, xác nhận HDC đang trong một pha nghỉ ngơi cần thiết.
Vùng Hỗ trợ - Kháng cự & Chiến lược hành động
- Vùng Hỗ trợ: Vùng đệm cứng nhất hiện tại là mốc 12.000 - 12.400 VNĐ (hội tụ MA20 và nền giá tích lũy gần nhất). Rủi ro thủng vùng này là khá thấp trừ khi có biến động vĩ mô tiêu cực.
- Vùng Kháng cự: Rào cản kỹ thuật trước mắt là đỉnh nhịp hồi vừa qua quanh mốc 13.500 - 13.800 VNĐ. Nếu vượt qua, HDC sẽ phải đối mặt với "bức tường lửa" MA200 tại vùng 14.100 - 14.500 VNĐ.
- Chiến lược giao dịch:
- Với nhà đầu tư ngắn hạn: Có thể mở vị thế mua thăm dò quanh vùng giá hiện tại (12.500 - 12.800 VNĐ), đặt mục tiêu chốt lời ngắn quanh 13.500 - 13.800 VNĐ. Tuân thủ kỷ luật cắt lỗ nếu giá đóng cửa thủng mốc 12.000 VNĐ.
- Với nhà đầu tư trung/dài hạn: Việc cổ phiếu đang xây nền quanh vùng giá trị sổ sách (P/B ~ 1.0x) là cơ hội tốt để tiếp tục gia tăng tỷ trọng (DCA). Tuy nhiên, cần kiên nhẫn nắm giữ chờ đợi sự bứt phá khỏi đường MA200 để xác nhận một Uptrend lớn, có thể được kích hoạt bởi các tin tức về việc mở bán dự án The Light City.
5. Cơ hội, triển vọng và rủi ro khi đầu tư cổ phiếu HDC
Quyết định có nên đầu tư cổ phiếu HDC lúc này là một ván cược vào khả năng quản trị dòng tiền của ban lãnh đạo Hodeco.
Cơ hội và triển vọng
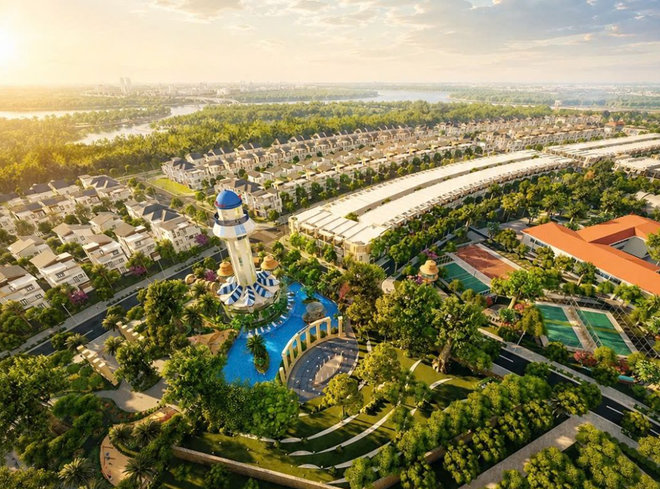
- "Kho báu" The Light City chờ ngày hái quả: Với tồn kho gần 960 tỷ đồng, dự án The Light City là "cú đấm thép" của Hodeco. Pháp lý cơ bản hoàn thiện, hạ tầng đã lên hình. Nếu chu kỳ bất động sản 2027 phục hồi, sức cầu quay trở lại, việc mở bán The Light City sẽ tạo ra dòng doanh thu hàng ngàn tỷ, giải cứu toàn bộ bức tranh tài chính và đẩy F P/E về mức hấp dẫn (5.82 lần).
- Chiến lược linh hoạt - Bán tài sản để sinh tồn: Trong bối cảnh kẹt tiền, ban lãnh đạo Hodeco không bảo thủ. Công ty đang tích cực tìm kiếm đối tác để chuyển nhượng một phần các dự án chưa đủ nguồn lực triển khai. Việc bán sỉ dự án hoặc kêu gọi hợp tác đầu tư có thể mang về dòng tiền đột biến (tương tự vụ thoái vốn Đại Dương năm 2025), giúp trả nợ và tái cấp vốn cho các dự án cốt lõi.
- Hưởng lợi từ hạ tầng Đông Nam Bộ: Quỹ đất của HDC nằm tại "tọa độ vàng" Bà Rịa - Vũng Tàu. Các siêu dự án hạ tầng như Sân bay Long Thành, Cao tốc Biên Hòa - Vũng Tàu đang thành hình sẽ tạo ra động lực tăng giá đất tự nhiên (Capital Gain) khổng lồ cho các dự án như Cỏ Mây, Phước Thắng.
Rủi ro cần lưu ý
- Khủng hoảng dòng tiền hiện hữu: Rủi ro lớn nhất của Hodeco là "chết khát trên đống tài sản". Với vỏn vẹn 20 tỷ tiền mặtvà dòng tiền kinh doanh âm liên tục 3 năm, công ty đang đối mặt với sức ép trả nợ gốc và hơn 40 tỷ tiền lãi vay mỗi quý. Nếu không sớm bán được tài sản hoặc phát hành thêm vốn, rủi ro mất thanh khoản, chậm trả nợ ngân hàng là một bóng ma lơ lửng.
- Rủi ro từ Luật Đất đai mới: Các dự án lớn như Wonderland, Long Điền chưa đền bù xong sẽ đối mặt với chi phí đền bù tăng vọt theo Bảng giá đất mới sát giá thị trường. Điều này sẽ làm đội vốn đầu tư, giảm mạnh biên lợi nhuận kỳ vọng của HDC trong tương lai.
- Định giá không còn quá rẻ: Cổ phiếu đã phục hồi 34% từ đáy và tiến sát Giá trị sổ sách (P/B ~ 1.0). Lợi thế định giá rẻ không còn, do đó dư địa tăng giá ngắn hạn phụ thuộc hoàn toàn vào tin tức mở bán dự án thay vì động lực định giá.
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu HDC
Để bắt đầu giao dịch cổ phiếu HDC, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp giấy tờ định danh: Chuẩn bị CCCD gắn chip bản gốc còn hiệu lực và chụp rõ hai mặt theo hướng dẫn mở tài khoản của FHSC. Hãy bảo đảm ảnh không bị lóa và các thông tin trên giấy tờ đọc được đầy đủ.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Sau khi hoàn tất đăng ký, hồ sơ sẽ được xét duyệt; kết quả mở tài khoản giao dịch chứng khoán thông thường có trong vòng một ngày làm việc. Bạn nên kiểm tra thông báo trên ứng dụng trước khi nạp tiền và đặt lệnh.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu HDC trên nền tảng Finhay.
Lời Kết
Thị trường chứng khoán luôn giao dịch vì tương lai. Sự phục hồi 30% của giá cổ phiếu HDC thời gian qua là phản ứng trước việc định giá P/B rơi xuống vùng quá rẻ (0.76x) và kỳ vọng vào khối tài sản ngầm tại The Light City. Việc có nên đầu tư cổ phiếu HDC hay không phụ thuộc hoàn toàn vào niềm tin của bạn đối với khả năng "giải phóng tồn kho" của ban lãnh đạo Hodeco.
Ở mức giá tương đương giá trị sổ sách hiện tại (P/B ~ 1.0x), cuộc chơi đã trở nên cân bằng. Nhà đầu tư nên kiên nhẫn chờ đợi những tín hiệu dòng tiền thực (từ mở bán dự án hoặc chuyển nhượng tài sản) xuất hiện trên báo cáo tài chính các quý tiếp theo trước khi đặt cược vị thế lớn vào cổ phiếu này.
Tuyên bố miễn trừ trách nhiệm: Các nhận định, phân tích và dự phóng mang tính chất tham khảo học thuật, khách quan và trung lập, không cấu thành lời khuyên hay khuyến nghị mua bán chứng khoán. Việc tham gia thị trường chứng khoán luôn tiềm ẩn rủi ro về vốn, nhà đầu tư cần tự đánh giá mức độ chịu đựng rủi ro của bản thân, tham khảo thêm nhiều nguồn thông tin và chịu trách nhiệm 100% đối với các quyết định giao dịch của cá nhân mình.
 Finhay
 18-11-2026