

Trong bối cảnh nền kinh tế năm 2026 đang chứng kiến nhiều sự dịch chuyển về dòng vốn, việc tìm kiếm một kênh trú ẩn an toàn mang lại khả năng sinh lời ổn định là ưu tiên hàng đầu của mọi nhà đầu tư. Sau quá trình tái cơ cấu toàn diện, Ngân hàng Thương mại TNHH MTV Đại Dương (OceanBank) chính thức khoác lên mình diện mạo mới với tên gọi MBV, tạo ra một cơn địa chấn nhẹ trên thị trường huy động vốn.
Vậy gửi tiết kiệm ngân hàng MBV có an toàn không? Bảng lãi suất gửi tiết kiệm MBV thực tế cạnh tranh ra sao so với nhóm Big4? Có những các gói gửi tiết kiệm MBV nào phù hợp với bạn? Hãy cùng Finhay tìm hiểu qua bài viết dưới đây.
1. Ngân hàng MBV (OceanBank cũ) là gì? Gửi tiết kiệm ngân hàng MBV có an toàn không?
MBV thực chất là tên gọi/thương hiệu mới sau quá trình tái cơ cấu và chuyển giao bắt buộc của Ngân hàng Thương mại TNHH MTV Đại Dương (OceanBank cũ). Việc chuyển giao cho một ngân hàng mẹ có tiềm lực tài chính hàng đầu (như định hướng của Ngân hàng Nhà nước trong các đề án tái cơ cấu tổ chức tín dụng yếu kém) đã thổi một luồng sinh khí mới vào toàn bộ hệ thống vận hành, quản trị rủi ro và nền tảng công nghệ của ngân hàng này.
Sự lột xác từ OceanBank sang MBV không chỉ là việc thay đổi biển hiệu. Nó đi kèm với sự nâng cấp toàn diện về hệ thống Core Banking, đa dạng hóa sản phẩm số, và đặc biệt là tung ra các chính sách huy động vốn cực kỳ quyết liệt để giành lại thị phần bán lẻ trong năm 2026.
Gửi tiết kiệm ngân hàng MBV có an toàn không?
Đây là câu hỏi tâm lý chung của 100% người dân khi nghe đến một thương hiệu ngân hàng tái cơ cấu. Để trả lời thẳng thắn: Gửi tiết kiệm ngân hàng MBV hiện tại là RẤT AN TOÀN. Sự an toàn này được bảo chứng bởi 3 lớp "khiên bảo vệ" kiên cố:
- Sự chống lưng từ "Ông lớn" MB Bank: MB là một trong những ngân hàng thương mại cổ phần lớn nhất và hoạt động hiệu quả nhất Việt Nam. Với sự quản trị trực tiếp từ MB, hệ thống thanh khoản và nguồn vốn của MBV được đảm bảo vững chắc, triệt tiêu các rủi ro mất thanh khoản.
- Sự bảo hộ của Ngân hàng Nhà nước (NHNN): Quá trình chuyển giao OceanBank thành MBV nằm trong đề án tái cơ cấu hệ thống tổ chức tín dụng do Chính phủ và NHNN phê duyệt, giám sát chặt chẽ. Mọi quyền lợi hợp pháp của người gửi tiền đều được pháp luật Việt Nam bảo vệ nguyên vẹn.
- Bảo hiểm tiền gửi: Cũng như bất kỳ ngân hàng thương mại hợp pháp nào khác, các khoản gửi tiết kiệm MBV đều được tham gia Bảo hiểm tiền gửi Việt Nam. Theo quy định hiện hành (cập nhật 2026), hạn mức chi trả bảo hiểm tiền gửi tối đa cho một cá nhân tại một tổ chức tín dụng khi phát sinh rủi ro là 350.000.000 VNĐ
Với định vị mới, để thu hút lại dòng vốn và khẳng định vị thế, MBV đang sẵn sàng trả mức "premium" (phần bù rủi ro/lãi suất cao hơn) cho người gửi tiền. Đây chính là cơ hội vàng để người dân chốt được mức lãi suất hời mà vẫn kê cao gối ngủ ngon.
2. Bảng lãi suất gửi tiết kiệm MBV (Cập nhật mới nhất 2026)
Lý do lớn nhất khiến dòng tiền ồ ạt đổ về gửi tiết kiệm MBV trong quý 4/2026 chính là biểu lãi suất "phá băng" thị trường.
Bảng lãi suất gửi tiết kiệm MBV (Tại quầy vs. Online)
Hiện tại, MBV đang áp dụng chính sách khuyến khích khách hàng sử dụng dịch vụ ngân hàng số bằng cách cộng thêm lãi suất (từ 0.1% - 0.5%/năm) cho hình thức gửi online so với gửi tại quầy.
|
Kỳ hạn gửi |
Lãi suất Gửi tại quầy (%/năm) |
Lãi suất Gửi Online (%/năm) |
Độ chênh lệch (Online vs Quầy) |
|
Không kỳ hạn |
0,20 |
0,20 |
0,00 |
|
1, 2, 3 tuần |
0,50 |
0,50 |
0,00 |
|
1 tháng |
4,50 |
4,60 |
+0,10 |
|
2 tháng |
4,60 |
4,70 |
+0,10 |
|
3, 4, 5 tháng |
4,75 |
4,75 |
0,00 |
|
6 tháng |
6,00 |
6,50 |
+0,50 |
|
7, 8, 9, 10, 11 tháng |
6,50 |
7,00 |
+0,50 (tại KH 7-11T) |
|
12 tháng |
7,00 |
7,00 |
0,00 |
|
13, 15 tháng |
7,00 |
7,00 |
0,00 |
|
18, 24, 36 tháng |
7,00 |
7,00 |
0,00 |
Nguồn: Biểu lãi suất huy động tiền gửi khách hàng MBV - Cập nhật 20/10/2026
- Điểm bùng nổ 7.00%: Mức lãi suất gửi tiết kiệm MBV cao nhất hiện nay là 7,00%/năm. Điều đáng kinh ngạc là bạn không cần phải gửi dài hạn tới 1 năm hay 3 năm. Chỉ cần gửi Online kỳ hạn 7 tháng, bạn đã chạm mức đỉnh 7.00%/năm. Đây là một "món hời" tài chính cực hiếm trên thị trường năm 2026.
PNG+ 1 - Bước nhảy vọt ở kỳ hạn 6 tháng: Từ kỳ hạn 5 tháng (4.75%) bước sang 6 tháng Online, lãi suất nhảy vọt lên 6.50%. Điều này cho thấy MBV đang khát nguồn vốn trung hạn và sẵn sàng trả giá cao để giữ chân dòng tiền của bạn qua mốc nửa năm.
PNG
So sánh vị thế: Lãi suất MBV đè bẹp các đối thủ như thế nào?
Để thấy rõ sự vượt trội, hãy đặt lãi suất gửi tiết kiệm MBV lên bàn cân cùng các "ông lớn" trong ngành ngân hàng (số liệu đối chiếu trực tuyến kỳ hạn 1 đến 24 tháng):
- So với nhóm Big4 (Vietcombank, BIDV, Agribank):
- Kỳ hạn 1 tháng: MBV đạt 4.60%, cao gấp đôi Vietcombank (chỉ 2.10%).
- Kỳ hạn 12 tháng: MBV đạt đỉnh 7.00%, bỏ xa Vietcombank (5.40%), và nhỉnh hơn mức trần của BIDV (6.80%) và Agribank (≤6.80%). Việc gửi tiết kiệm MBV rõ ràng mang lại biên độ sinh lời áp đảo so với việc gửi vốn vào nhóm ngân hàng nhà nước.
- So với nhóm TMCP tư nhân năng động (Techcombank, ACB, VPBank, MB):
- Kỳ hạn 6 tháng: MBV Online đạt 6.50%, vượt mặt Techcombank (6.05%), MB (5.20%), và ACB (4.40%).
- Kỳ hạn 9 tháng: MBV duy trì sức mạnh tuyệt đối ở mức 7.00%, trong khi VPBank đạt 6.60%, Sacombank 6.60% và LPBank đạt 6.40%.
Kết luận thị: Lãi suất gửi tiết kiệm MBV đang nằm trong Top dẫn đầu thị trường (Tier 1) năm 2026. Chiến lược định giá vốn này biến MBV trở thành "thanh nam châm" hút tiền nhàn rỗi mạnh nhất, đặc biệt đánh trúng tâm lý của giới đầu tư muốn sinh lời nhanh trong kỳ hạn 6 đến 9 tháng.
>> Đọc thêm: Gửi tiết kiệm VIB: Biểu lãi suất mới nhất 2026, các gói tiền gửi và kinh nghiệm tối ưu lợi nhuận
4. Tổng hợp các gói gửi tiết kiệm MBV tối ưu nhất năm 2026
Hiểu rõ các gói gửi tiết kiệm MBV sẽ giúp bạn cấu trúc dòng vốn phù hợp với kế hoạch chi tiêu cá nhân. MBV hiện đang triển khai đa dạng các rổ sản phẩm:
Tiết kiệm nhận lãi cuối kỳ (Sản phẩm chủ lực)
Đây là hình thức phổ biến nhất, nơi bạn gửi một cục tiền và nhận toàn bộ gốc + lãi vào ngày đáo hạn.
Ưu điểm: Thường được áp dụng mức lãi suất trần cao nhất (ví dụ 7.00% cho 7 tháng online). Phù hợp với dòng tiền nhàn rỗi thực sự, không có nhu cầu sử dụng trong ngắn hạn.
Tiết kiệm trả lãi định kỳ (Hàng tháng/Quý)
Thay vì chờ đến cuối kỳ, các gói gửi tiết kiệm MBV này cho phép bạn rút tiền lãi hàng tháng hoặc hàng quý để phục vụ sinh hoạt.
Lưu ý: Mức lãi suất của hình thức này sẽ thấp hơn một chút so với nhận lãi cuối kỳ (bù trừ cho việc ngân hàng phải chi trả dòng tiền sớm cho bạn). Đây là gói hoàn hảo cho những người nghỉ hưu cần dòng tiền thụ động đều đặn để trang trải cuộc sống.
Tiết kiệm trả lãi trước
Bạn sẽ nhận được toàn bộ tiền lãi ngay tại thời điểm mở sổ. Số tiền gốc sẽ bị phong tỏa cho đến ngày đáo hạn.
Ưu điểm: Bạn có ngay một khoản tiền lãi để tái đầu tư hoặc mua sắm ngay lập tức. Tuy nhiên, lãi suất quy đổi thực tế của gói này thường là thấp nhất trong 3 hình thức.
Tiết kiệm tích lũy (Gửi góp)
Được thiết kế riêng cho người trẻ hoặc phụ huynh tích lũy cho con cái. Bạn có thể nộp thêm tiền vào tài khoản tiết kiệm bất cứ lúc nào trong suốt kỳ hạn (từ 500k, 1 triệu đồng...) mà không cần mở sổ mới.
5. Hướng dẫn gửi tiết kiệm ngân hàng MBV chi tiết từ A-Z
Cho dù bạn là người lớn tuổi thích sự giao tiếp trực tiếp hay giới trẻ yêu công nghệ, hướng dẫn gửi tiết kiệm ngân hàng MBV dưới đây sẽ giúp bạn thao tác chuẩn xác, nhanh gọn và an toàn.
Cách gửi tiết kiệm MBV trực tiếp tại quầy giao dịch (OTC)
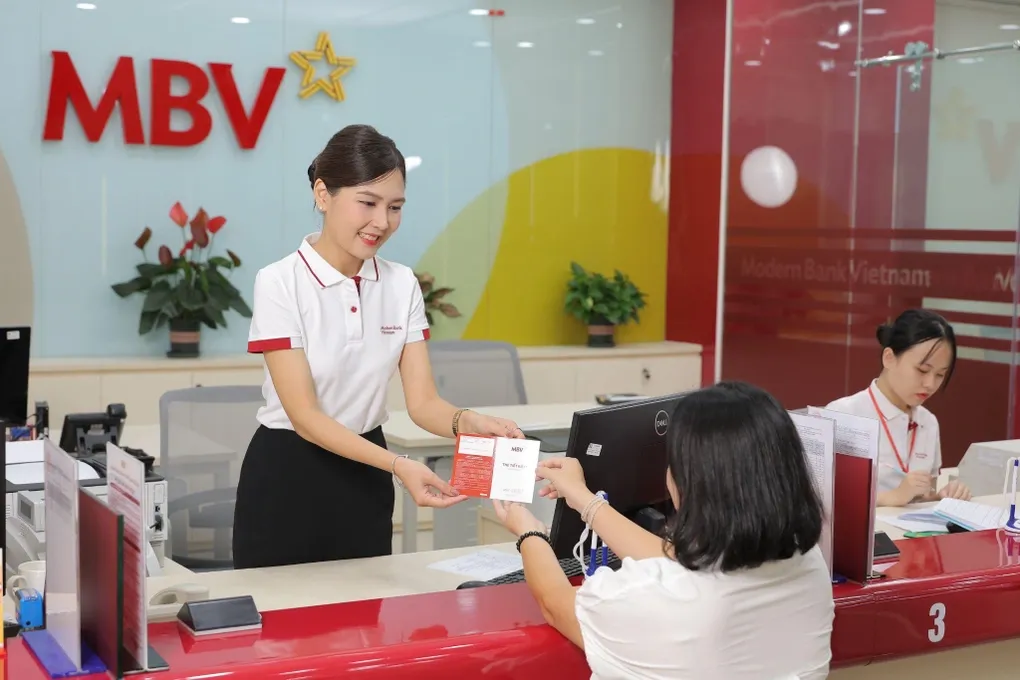
Việc cầm trên tay cuốn sổ tiết kiệm vật lý (sổ đỏ/sổ hồng) vẫn mang lại cảm giác an tâm tuyệt đối cho nhiều người.
- Bước 1: Chuẩn bị hồ sơ: Bạn chỉ cần mang theo Căn cước (CC) gắn chip bản gốc còn hiệu lực. Nếu gửi số tiền mặt lớn, hãy báo trước cho chi nhánh để họ chuẩn bị máy đếm và phòng VIP giao dịch an toàn.
- Bước 2: Lựa chọn gói gửi: Trình bày nhu cầu với Giao dịch viên (GDV). Hãy hỏi rõ: "Lãi suất hiện tại cho kỳ hạn 12 tháng nhận lãi cuối kỳ là bao nhiêu?" (GDV sẽ xác nhận mức 7.00%/năm).
- Bước 3: Điền biểu mẫu: Điền đầy đủ thông tin vào "Giấy đề nghị mở tài khoản tiết kiệm". Đặc biệt lưu ý phần chữ ký: Bạn phải nhớ chính xác chữ ký này để dùng cho việc rút tiền sau này.
- Bước 4: Nhận sổ tiết kiệm: Sau khi nộp tiền, hãy kiểm tra kỹ các thông tin in trên sổ: Họ tên, số CCCD, số tiền gốc (bằng số và chữ), kỳ hạn, mức lãi suất, ngày đến hạn và quan trọng nhất là con dấu đỏ của ngân hàng cùng chữ ký của Kiểm soát viên.
Hướng dẫn gửi tiết kiệm ngân hàng MBV trực tuyến (Online) - Khuyên dùng
Gửi Online không chỉ tiện lợi 24/7 mà còn giúp bạn hưởng lãi suất cao hơn (ví dụ kỳ hạn 6 tháng Online cao hơn tại quầy tới 0.50%).
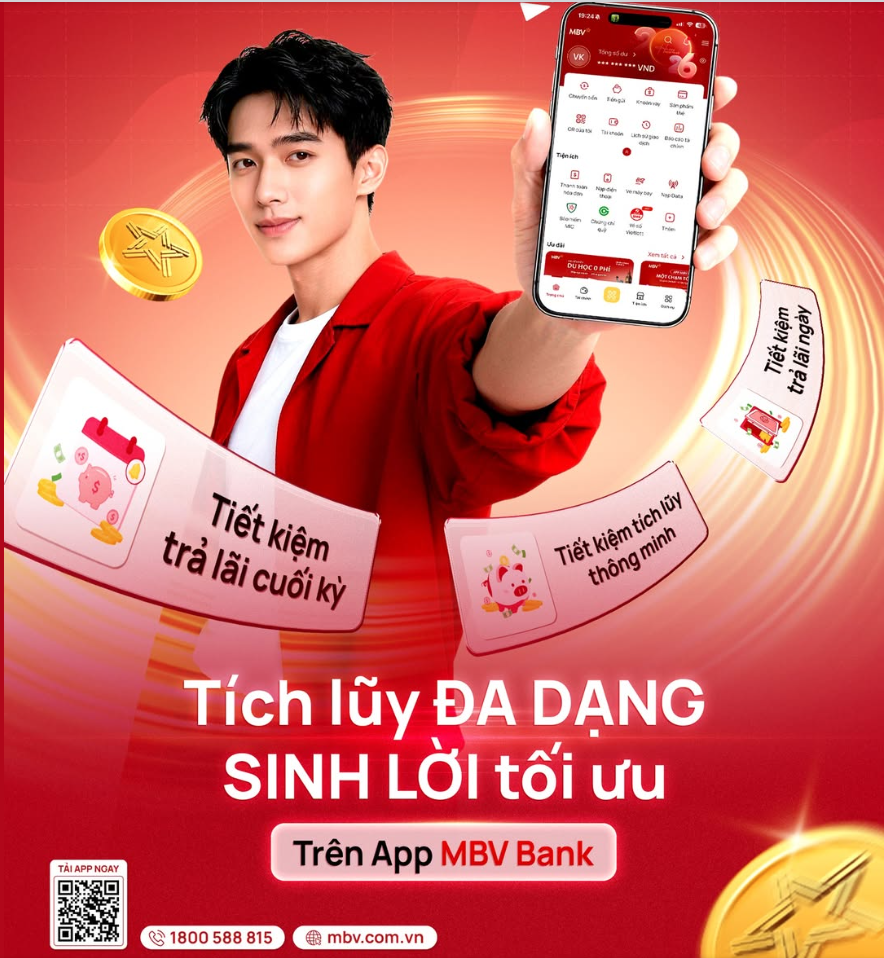
- Bước 1: Đăng ký Mobile Banking: Nếu chưa có tài khoản, hãy tải ứng dụng MBV về điện thoại, thực hiện định danh điện tử (eKYC) bằng cách quét khuôn mặt và CCCD.
- Bước 2: Chuyển tiền vào tài khoản thanh toán: Chuyển số tiền bạn muốn gửi từ ngân hàng khác vào tài khoản thanh toán (CASA) của MBV.
- Bước 3: Thao tác mở sổ Online:
- Đăng nhập App MBV →\rightarrow→ Chọn mục "Tiết kiệm" (hoặc Mở sổ tiết kiệm).
- Nhập số tiền muốn gửi.
- Chọn kỳ hạn gửi (Gợi ý: Chọn mốc 7 tháng để bắt ngay mức lãi đỉnh 7.00%).
- Chọn phương thức đáo hạn: "Quay vòng cả gốc và lãi" (nếu muốn tiếp tục gửi) hoặc "Tất toán về tài khoản thanh toán" (nếu muốn rút ra khi hết hạn).
- Bước 4: Xác thực: Nhập mã Smart OTP/SMS OTP để hoàn tất. Hệ thống sẽ ngay lập tức trả về một chứng nhận tiền gửi điện tử.
6. Bài toán thực tế: Đầu tư sinh lời tối ưu khi gửi tiết kiệm MBV
Để minh họa cho sức mạnh của mức lãi suất gửi tiết kiệm MBV, chúng ta hãy cùng đặt bút tính toán lợi nhuận thu về với các kịch bản vốn khác nhau.
Công thức tính lãi chung:
Tiền lãi = (Số tiền gốc x Lãi suất % / 365 ngày) x Số ngày gửi thực tế (Hoặc tính nhẩm nhanh: Tiền lãi = Số tiền gốc x Lãi suất % x Số tháng gửi / 12)
Bài toán 1: Có 100 triệu đồng, chọn kỳ hạn nào?
Khách hàng A có 100 triệu đồng nhàn rỗi. Nếu khách hàng chọn gửi 6 tháng tại quầy (Lãi 6.00%), tiền lãi thu về là:
100.000.000 x 6.00% x 6 / 12 = 3.000.000 VNĐ.
Tuy nhiên, nếu khách hàng A đọc được bài viết này và chuyển sang gửi tiết kiệm MBV Online kỳ hạn 7 tháng (Lãi chạm trần 7.00%):
100.000.000 x 7.00% x 7 / 12 = 4.083.333 VNĐ. Chỉ cần thay đổi thao tác (từ quầy sang App) và chờ thêm 1 tháng, khách hàng A đã gia tăng lợi nhuận thêm hơn 1 triệu đồng.
Bài toán 2: Quản trị rủi ro thanh khoản với 1 Tỷ đồng
Khách hàng B bán đất và có 1 Tỷ đồng. Thay vì gửi toàn bộ 1 tỷ vào một sổ kỳ hạn 12 tháng (lãi 7.00%), B áp dụng Chiến lược gửi tiết kiệm bậc thang để không bao giờ bị mất lãi khi cần rút tiền gấp.
B chia 1 tỷ thành 3 sổ Online:
- Sổ 1 (200 triệu): Gửi kỳ hạn 1 tháng (Lãi 4.60%) → Đóng vai trò làm quỹ dự phòng khẩn cấp, xoay vòng hàng tháng.
- Sổ 2 (300 triệu): Gửi kỳ hạn 6 tháng (Lãi 6.50%) → Phục vụ kế hoạch mua sắm hoặc đóng học phí cho con vào nửa cuối năm.
- Sổ 3 (500 triệu): Gửi kỳ hạn 7 tháng trở lên (Lãi 7.00%) →\rightarrow→ Tối đa hóa lợi nhuận dài hạn. Sinh lời 35.000.000 VNĐ/năm.
Nhờ chiến lược này, nếu có sự cố ốm đau cần 150 triệu, B chỉ cần tất toán trước hạn Sổ 1. Sổ 2 và Sổ 3 vẫn được giữ nguyên để hưởng mức lãi suất cao chót vót. Việc am hiểu các gói gửi tiết kiệm MBV kết hợp tư duy chia nhỏ dòng vốn là bí quyết của những nhà quản lý tài chính cá nhân xuất sắc.
8. Những lưu ý "vàng" cần nằm lòng khi gửi tiết kiệm ngân hàng MBV
90% các vụ tranh chấp tiền gửi đều xuất phát từ sự bất cẩn của chính khách hàng. Hãy ghi nhớ 4 nguyên tắc sống còn sau:
- Tuyệt đối không ký khống: Khi giao dịch tại quầy, tuyệt đối không bao giờ ký vào các chứng từ giấy trắng chưa được in thông tin số tiền, dù nhân viên ngân hàng có đưa ra lý do "tiết kiệm thời gian".
- Kiểm tra chứng nhận tiền gửi Online: Sau khi thao tác trên App, hãy chụp màn hình và kiểm tra email xác nhận mở sổ điện tử thành công từ hệ thống MBV. Giao dịch số có tính pháp lý tương đương giao dịch giấy.
- Lưu ý quy định tất toán trước hạn: Theo quy định của NHNN, nếu bạn rút sổ tiết kiệm dù chỉ trước ngày đáo hạn 1 ngày, toàn bộ số tiền gốc của bạn sẽ chỉ được hưởng lãi suất không kỳ hạn cực thấp (tại MBV hiện là 0.20%/năm). Vì vậy, hãy chia nhỏ sổ như chiến lược ở phần 6.
PNG - Cài đặt tự động tái tục (Quay vòng): Nếu đến ngày đáo hạn bạn quên không rút tiền, MBV sẽ tự động gộp phần lãi vào gốc và mở cho bạn một sổ mới với kỳ hạn tương đương, áp dụng mức lãi suất tại ngày tái tục. Lựa chọn này giúp kích hoạt sức mạnh kỳ quan thứ 8 - lãi kép.
9. Lời kết
Khép lại chặng đường tái cơ cấu từ OceanBank cũ, MBV đang trỗi dậy mạnh mẽ và chứng minh vị thế của một "đại gia mới nổi" trên đường đua huy động vốn bán lẻ năm 2026. Với việc thiết lập mức đỉnh lãi suất gửi tiết kiệm MBV lên tới 7.00%/năm cho kỳ hạn chỉ từ 7 tháng, đè bẹp nhiều ông lớn trong ngành, đây nghiễm nhiên là miền đất hứa cho những dòng tiền nhàn rỗi đang tìm bến đỗ sinh lời.
Dù bạn chọn các gói gửi tiết kiệm MBV truyền thống tại quầy hay linh hoạt lướt phím trên App, chỉ cần bám sát hướng dẫn gửi tiết kiệm ngân hàng MBV và các chiến lược chia nhỏ dòng vốn mà chúng tôi đã phân tích, bạn hoàn toàn có thể kê cao gối ngủ ngon mỗi đêm, nhìn khối tài sản của mình tự động sinh sôi nảy nở. Đừng để tiền nằm im, hãy nắm bắt ngay cơ hội vàng với MBV trước khi ngân hàng này điều chỉnh giảm lãi suất khi đã huy động đủ chỉ tiêu!
Tuyên bố miễn trừ trách nhiệm: Mức lãi suất thực tế có thể thay đổi tùy theo từng thời điểm, từng chi nhánh và chính sách điều hành của MBV hoặc Ngân hàng Nhà nước. Bài viết mang tính chất cung cấp thông tin tham khảo, không cấu thành lời khuyên đầu tư hay cam kết tài chính từ phía MBV. Khách hàng vui lòng kiểm tra trực tiếp trên ứng dụng hoặc tại chi nhánh MBV trước khi thực hiện giao dịch.
FAQs
Theo quy định chung của Ngân hàng Nhà nước và chính sách của MBV, nếu bạn rút toàn bộ số tiền tiết kiệm trước ngày đáo hạn (dù chỉ trước 1 ngày), toàn bộ số tiền đó sẽ bị áp dụng mức lãi suất không kỳ hạn cực kỳ thấp, hiện tại là 0,20%/năm, thay vì mức lãi suất cao ban đầu (như 6,50% hay 7,00%).
Tuy nhiên, hiện nay các ngân hàng đều cho phép rút gốc một phần. Nghĩa là số tiền bạn rút ra sẽ chịu lãi 0,20%/năm, nhưng số tiền gốc còn lại trong sổ vẫn được giữ nguyên mức lãi suất cao như cam kết ban đầu. Dù vậy, tốt nhất bạn vẫn nên áp dụng chiến thuật "chia nhỏ sổ" trong hướng dẫn gửi tiết kiệm ngân hàng MBV ở trên để linh hoạt dòng tiền nhất.
Bạn hoàn toàn có thể yên tâm, câu trả lời là Tuyệt đối an toàn và không cần phải làm lại sổ. Việc thay đổi nhận diện thương hiệu từ OceanBank sang MBV (dưới sự quản lý của MB Bank) chỉ là bước tái cơ cấu về mặt pháp nhân và hình ảnh, không làm thay đổi hay ảnh hưởng đến bất kỳ quyền lợi hợp pháp nào của khách hàng cũ. Sổ tiết kiệm vật lý (bản cứng) mang logo OceanBank mà bạn đang giữ vẫn nguyên giá trị pháp lý, và mức lãi suất cam kết trên sổ vẫn được duy trì cho đến đúng ngày đáo hạn.
Không. Dựa trên biểu lãi suất cập nhật tháng 10/2026, mức lãi suất 7,00%/năm là mức niêm yết công khai và minh bạch áp dụng cho khách hàng cá nhân gửi VND nhận lãi cuối kỳ ở các kỳ hạn quy định (từ 7 tháng đối với Online và từ 12 tháng đối với gửi tại quầy).
Để đạt được mức này, bạn chỉ cần chọn đúng các gói gửi tiết kiệm MBV trên ứng dụng số với số vốn tối thiểu quy định (thường chỉ từ 1.000.000 VNĐ đối với kênh online) mà không bị ép buộc phải mua kèm bất kỳ sản phẩm bảo hiểm nhân thọ hay thẻ tín dụng nào. Điều này thể hiện sự minh bạch và lợi thế cạnh tranh rất lớn của MBV trong việc thu hút nguồn vốn nhàn rỗi từ dân cư.
 Finhay
 24-09-2026