Hành trình gần một thập kỷ trên sàn chứng khoán của cổ phiếu VIB (từ 2017 đến tháng 9/2026) là một thước phim sống động về sự chuyển mình của ngành tài chính bán lẻ. Từ mức giá “trà đá” dưới 2.000 VNĐ những năm đầu lên sàn UPCoM, cổ phiếu VIB đã tạo ra một con sóng thần bứt phá hơn 10 lần, thiết lập đỉnh lịch sử tại 21.474 VNĐ vào giữa năm 2025.
Bài viết dưới đây sẽ bóc tách dữ liệu lịch sử của giá cổ phiếu VIB qua 6 kỷ nguyên biến động. Chúng ta sẽ cùng giải mã triết lý kinh doanh của VIB, những rủi ro đi kèm với tốc độ tăng trưởng nóng, và đánh giá toàn diện cơ hội/rủi ro tại vùng giá 13.800 đồng (ghi nhận lúc 15:04 ngày 15/10/2026) trong những tháng cuối năm 2026.
1. Tổng quan về VIB – “Kẻ dẫn đầu” phân khúc bán lẻ và Chiến lược số hóa
Sự thành công về mặt định giá của cổ phiếu VIB không đến từ sự may mắn, mà bắt nguồn từ chiến lược tái cơ cấu và định vị thương hiệu cực kỳ rõ ràng trong mắt dòng tiền đầu tư. VIB xây dựng “hào cản kinh tế” dựa trên 3 trụ cột chính:
- Tập trung vào Bán lẻ: VIB từng có tỷ trọng cho vay cá nhân gần 90% vào năm 2022; đến cuối quý II/2026, tỷ trọng này còn khoảng 65,8% theo báo cáo ACBS ngày 31/07/2026. Cho vay mua nhà và ô tô vẫn là những mũi nhọn quan trọng, nhưng cơ cấu tín dụng đã dịch chuyển so với thời kỳ tập trung cao nhất. Việc phân tán khoản vay tới nhiều khách hàng giúp mở rộng nguồn thu, đồng thời đòi hỏi kiểm soát chặt chất lượng tín dụng khi sức mua và thị trường bất động sản biến động.
- Bùng nổ Thẻ tín dụng và Hệ sinh thái số (MyVIB): VIB là ngân hàng tiên phong trong việc “cá nhân hóa” thẻ tín dụng và phát triển ứng dụng ngân hàng số MyVIB. Thông qua thẻ và thanh toán số, ngân hàng hướng tới mở rộng nguồn thu phí dịch vụ, đồng thời củng cố nguồn tiền gửi không kỳ hạn (CASA). Tuy nhiên, hiệu quả giữ chân dòng tiền giá rẻ vẫn cần được theo dõi qua số liệu thực tế từng kỳ.
- Chính sách cổ tức tiền mặt: VIB có truyền thống kết hợp phân phối lợi nhuận bằng tiền mặt với tăng vốn bằng cổ phiếu, phù hợp với sự quan tâm của nhóm nhà đầu tư tìm kiếm dòng tiền. Đợt chi trả năm 2026 được VSDC thông báo có tỷ lệ 9%, tương đương 900 đồng/cổ phiếu, thanh toán ngày 03/06/2026. Tỷ lệ tính trên mệnh giá này khác với suất sinh lợi cổ tức tính theo giá mua, và chính sách các năm sau vẫn cần căn cứ vào quyết định được thông qua từng kỳ.
Tuy nhiên, “điểm yếu chí mạng” của VIB là sự nhạy cảm với rủi ro thị trường bất động sản và sức mua của người tiêu dùng. Khi lãi suất tăng và kinh tế khó khăn, nợ xấu từ cho vay mua nhà và ô tô của VIB thường nhảy vọt nhanh hơn các ngân hàng khác, tạo ra biến động giá cổ phiếu rất mạnh.
2. Bảng tóm tắt biến động lịch sử giá cổ phiếu VIB (2017 – 2026)
Để nhìn nhận khách quan, chúng ta cần phân tích các con số. Dữ liệu lịch sử cho thấy VIB đã đi một chặng đường dài từ mức đáy 1.761 VNĐ (sau điều chỉnh) lên mức đỉnh 21.474 VNĐ.
Dưới đây là bảng thống kê đến ngày 25/09/2026 về Giá đóng cửa cuối năm, Mức đỉnh cao nhất, Mức đáy thấp nhất và Tăng trưởng của cổ phiếu VIB qua từng năm (dữ liệu đã được điều chỉnh kỹ thuật để phản ánh chính xác các đợt chia cổ tức bằng tiền mặt và cổ phiếu tỷ lệ lớn):
| Năm | Giá đóng cửa (₫) | Giá Cao nhất năm (₫) | Giá Thấp nhất năm (₫) | Đặc điểm pha chu kỳ cốt lõi |
|---|---|---|---|---|
| 2017 | 2.575 | 2.911 (Tháng 11) | 1.761 (Tháng 1) | Giao dịch UPCoM, bắt đầu chu kỳ phục hồi lợi nhuận. |
| 2018 | 2.835 | 4.915 (Tháng 3) | 2.519 (Tháng 7) | Lập đỉnh tháng 3, sập theo xu hướng vĩ mô chung. |
| 2019 | 3.503 | 3.888 (Tháng 2) | 2.511 (Tháng 3) | Tích lũy nền giá, tái cơ cấu chuyển hướng bán lẻ. |
| 2020 | 7.874 | 8.931 (Tháng 1) | 2.592 (Tháng 3) | Đáy Covid-19, chuyển sàn HOSE, bật nảy tăng trưởng mạnh mẽ. |
| 2021 | 16.092 | 18.445 (Tháng 6) | 7.096 (Tháng 1) | Siêu sóng F0, ngân hàng bán lẻ bùng nổ, chia cổ tức khủng. |
| 2022 | 8.727 | 16.637 (Tháng 1) | 7.441 (Tháng 11) | Bear Market, siết tín dụng, lãi suất tăng, thị trường địa ốc đóng băng. |
| 2023 | 11.552 | 12.967 (Tháng 9) | 9.600 (Tháng 2) | Rã đông nền kinh tế, hạ lãi suất, bắt đầu phục hồi lợi nhuận. |
| 2024 | 14.392 | 15.634 (Tháng 3) | 11.582 (Tháng 1) | Tăng trưởng vững chắc, nợ xấu đạt đỉnh và bắt đầu giảm. |
| 2025 | 15.369 | 21.474 (Tháng 8) | 13.140 (Tháng 5) | Bứt tốc lập đỉnh thời đại, thoái vốn khối ngoại, chia cổ tức. |
| 2026(T9) | 13.450 | 15.629 (Tháng 4) | 12.831 (Tháng 7) | Phân phối chốt lời, rũ bỏ margin và kiến tạo vùng cân bằng mới. |
Giá giao dịch VIB được ghi nhận ở mức 13.800 đồng lúc 15:04 ngày 15/10/2026 (giờ Việt Nam), theo TradingView – VIB. Chuỗi giá lịch sử phía trên đã điều chỉnh cổ tức và các quyền phát sinh; việc tính tỷ suất đầu tư qua nhiều năm cần sử dụng dữ liệu trên cùng cơ sở điều chỉnh để bảo đảm tính nhất quán.
3. Giải mã 6 kỷ nguyên biến động giá của VIB (2017 – 2026)
Hành trình tăng giá gấp 10 lần của VIB là sự kết hợp hoàn hảo giữa tái định vị doanh nghiệp và chu kỳ bơm tiền của nền kinh tế. Hãy cùng bóc tách 6 kỷ nguyên tạo nên biểu đồ VIB hôm nay.
Kỷ nguyên 1 (2017 – 2019): Chào sàn UPCoM, Rũ bỏ và Thay máu chiến lược
Trong những năm đầu giao dịch, VIB không phải là cái tên quá “hot”. Đây là giai đoạn ngân hàng đang âm thầm giải quyết nợ xấu cũ và định hình lại chiến lược.
-
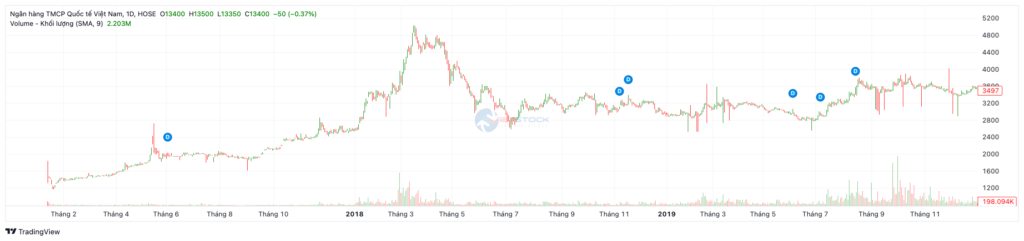
Tăng trưởng rụt rè (2017 – 2018): Năm 2017, VIB bắt đầu ghi nhận mức tăng trưởng đều đặn: Tháng 1 (+1.18%), tháng 3 (+5.26%). Đỉnh điểm hưng phấn rơi vào tháng 3/2018 khi cổ phiếu tăng bùng nổ +24.62% (đạt mức cao 4.915 VNĐ). Tuy nhiên, chiến tranh thương mại Mỹ – Trung đã dập tắt đà tăng, kéo VIB rớt mạnh trong tháng 4 (-13.83%) và tháng 5 (-19.48%).
-
“Cưa chân bàn” và Tích lũy (2019): Cả năm 2019, giá VIB chủ yếu đi ngang trong biên độ hẹp 2.500 – 3.800 VNĐ. Điểm nhấn lớn nhất là nhịp giảm -29.28% vào tháng 3/2019. Trong giai đoạn ảm đạm này, VIB đã hoàn tất việc tất toán trái phiếu VAMC và sẵn sàng cho một chu kỳ tín dụng sạch.
Kỷ nguyên 2 (2020 – 2021): Chuyển sàn HOSE, “Bệ phóng” Covid-19 và Lịch sử sang trang
Một kỷ nguyên mở ra sự vĩ đại, chứng minh chiến lược tập trung bán lẻ là một nước cờ thiên tài.
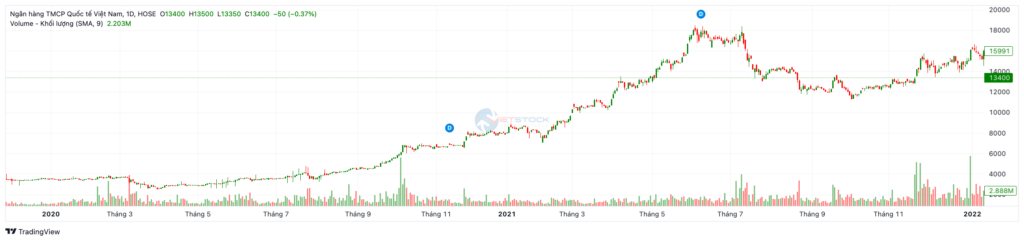
Vực thẳm và Sự kiện chuyển sàn (2020): Tháng 3/2020, đại dịch bùng phát khiến thị trường sụp đổ. VIB chạm mức đáy trong năm 2020 tại 2.592 VNĐ. Nhưng ngay sau đó, sự kiện VIB chính thức chuyển niêm yết sang sàn HOSE (tháng 11/2020) kết hợp môi trường lãi suất thấp đã kích hoạt dòng tiền khổng lồ. VIB tăng dốc đứng: Tháng 10 (+18.41%), tháng 12 (+17.39%), chốt năm ở 7.874 VNĐ (tăng gấp 3 lần từ đáy).
-
Siêu kỷ nguyên F0 (2021): Tiền rẻ đẩy nhu cầu vay mua ô tô và nhà vọt lên mức kỷ lục. VIB báo lãi tăng trưởng 50-60%. Cổ phiếu “bay” không thấy đỉnh: Tháng 1/2021 (-2.47%) rũ bỏ nhẹ, sau đó tăng sốc tháng 2 (+25.63%), tháng 3 (+21.91%), tháng 4 (+14.88%). Đỉnh điểm tháng 5/2021 tăng +23.20%, chạm mốc 18.445 VNĐ. Cổ phiếu khép năm 2021 rực rỡ ở 16.092 VNĐ.
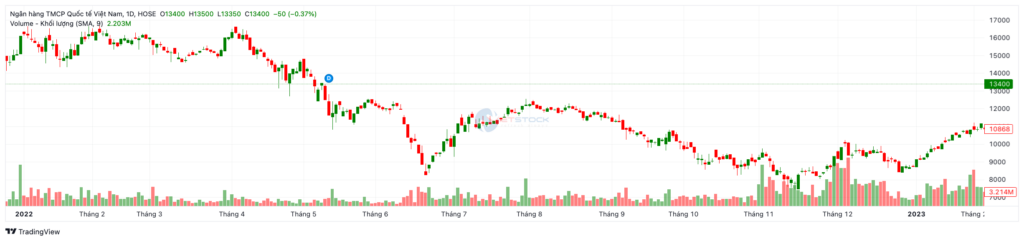
Kỷ nguyên 3 (2022): Cơn bão lãi suất, Bất động sản đóng băng và Cú sập hầm
Bữa tiệc tiền rẻ kết thúc, VIB là một trong những ngân hàng chịu ảnh hưởng tâm lý nặng nề nhất do tỷ trọng cho vay mua nhà cao.
-
Lực hấp dẫn của nợ xấu: NHNN siết room tín dụng, tăng lãi suất điều hành. Lãi suất cho vay mua nhà vọt lên 13-14%/năm khiến thanh khoản thị trường địa ốc “đứng hình”. Nhà đầu tư lo ngại nợ xấu của VIB nhảy vọt.
-
Thảm họa bán tháo: Cổ phiếu VIB rơi tự do: Tháng 4 (-15.86%), tháng 6 (-19.78%), tháng 9 (-12.00%) và tháng 10 (-10.91%). Đáy hoảng loạn rơi vào tháng 11/2022 khi giá chạm mốc 7.441 VNĐ – bốc hơi hơn 55% giá trị từ đỉnh.
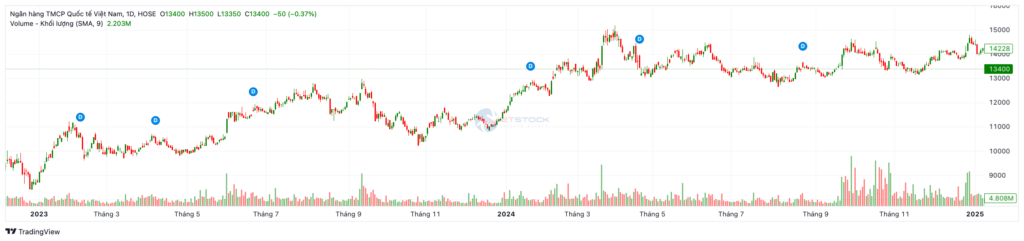
Kỷ nguyên 4 (2023 – 2024): Hạ lãi suất, Phục hồi sức mua và Trở lại đường đua
Sau cú sập, VIB bắt đầu tái cơ cấu danh mục và hưởng lợi từ chính sách tiền tệ đảo chiều.
-
Rã đông (2023): NHNN hạ lãi suất điều hành 4 lần. Chi phí vốn (COF) của VIB giảm mạnh giúp Biên lãi thuần (NIM) phục hồi. Cổ phiếu đi lên bằng mô hình zig-zag: Tháng 7 (+5.85%), tháng 11 (+4.47%). Chốt năm 2023 tại 11.552 VNĐ, vững vàng lấy lại vị thế.
-
Tăng trưởng vững chắc (2024): Khi nợ xấu đạt đỉnh và bắt đầu giảm, cộng thêm sự bùng nổ của thu nhập từ thẻ tín dụng, VIB tiếp đà đi lên. Nổi bật là tháng 1/2024 (+8.92%) và tháng 3 (+12.33%, đạt 15.160 VNĐ). Năm 2024 khép lại ở 14.392 VNĐ, tạo một nền tảng nén chặt cho chu kỳ mới.
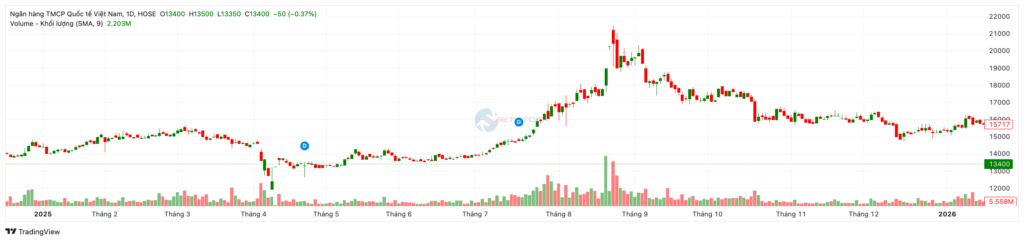
Kỷ nguyên 5 (2025): Siêu sóng bứt phá, Thiết lập Đỉnh lịch sử 21.474 VNĐ
Năm 2025 ghi danh VIB vào lịch sử với một câu chuyện vĩ mô và dòng tiền đột biến.
-
Đỉnh cao thời đại: Khi thị trường bất động sản nội địa thực sự ấm lên, tăng trưởng tín dụng của VIB bùng nổ. Điểm nhấn lớn nhất là tháng 7/2025, VIB tăng sốc +20.85% (đạt 17.058 VNĐ). Sang tháng 8/2025, cổ phiếu tiếp đà hưng phấn +16.49%, chính thức phá vỡ mọi kháng cự để thiết lập mức ĐỈNH LỊCH SỬ tại 21.474 VNĐ (khối lượng bùng nổ 577 triệu cổ phiếu).
-
Xả hàng và Cân bằng: Nhịp kéo thốc khiến cổ phiếu vấp phải lực chốt lời mạnh của các quỹ đầu tư: Tháng 9/2025 giảm -11.95%, tháng 10 (-6.78%). VIB khép năm 2025 ở mức 15.369 VNĐ.
Kỷ nguyên 6 (2026): Hậu hưng phấn, Phân phối và Đi tìm vùng giá trị
Bước sang 2026, khi vốn hóa đã phản ánh hết kỳ vọng, VIB bước vào giai đoạn tái định giá.
-
Nỗ lực vượt đỉnh bất thành (Nửa đầu 2026): Dòng tiền cố gắng đẩy một nhịp phục hồi trong tháng 4/2026 (+1.43%, lên 15.629 VNĐ) và tháng 6 (+2.48%). Tuy nhiên, áp lực cung từ vùng đỉnh cũ quá dày khiến đà tăng thất bại.
-
Rũ bỏ và Cân bằng (Tháng 7 – 9/2026): Việc lợi nhuận cốt lõi không theo kịp định giá khiến VIB bị bán ròng. Tháng 7/2026 chứng kiến nhịp sập sâu -12.12%, ép giá lùi về 12.831 VNĐ. Sau khi rũ bỏ margin, cổ phiếu phục hồi kỹ thuật +3.10% trong tháng 8. Tính đến tháng 9/2026, VIB tiếp tục giằng co nhẹ (-1.49%) và giao dịch quanh mốc 13.450 VNĐ. Đây là vùng nền giá mà thị trường đang “cân não” để đánh giá lại chất lượng tài sản của ngân hàng cho chu kỳ cuối năm.
4. Đánh giá Cơ hội và Rủi ro đầu tư VIB nửa cuối năm 2026
Tại mức giá 13.800 đồng ghi nhận ngày 15/10/2026, VIB đặt ra bài toán quen thuộc giữa cơ hội tích sản và rủi ro “bắt dao rơi”. Sức hấp dẫn của vùng giá này phụ thuộc vào khả năng khôi phục tăng trưởng lợi nhuận sau giai đoạn chịu áp lực từ chi phí vốn và chất lượng tài sản. Để đưa ra quyết định, nhà đầu tư cần cân nhắc kỹ lưỡng các động lực nội tại, đồng thời đánh giá mức độ bền vững của từng nguồn thu trong những quý tiếp theo.
Động lực tăng trưởng
- Bệ phóng Vốn và Dư địa Tín dụng: Việc VIB được chấp thuận tăng vốn điều lệ lên hơn 37.300 tỷ đồng trong năm 2026 đánh dấu bước mở rộng quy mô vốn điều lệ phục vụ định hướng phát triển. Với hình thức phát hành cổ phiếu từ nguồn vốn chủ sở hữu, nguồn tăng vốn được chuyển từ các khoản mục vốn hiện có sang vốn điều lệ, không tạo dòng tiền mới từ bên ngoài. Bởi vậy, hiệu quả của bước đi này cần được nhìn cùng năng lực sử dụng vốn: tăng trưởng tín dụng trong nửa cuối năm sẽ phụ thuộc vào hạn mức được giao, nhu cầu vay và khả năng lựa chọn khách hàng có chất lượng.
- Khả năng thu hồi nợ và Hoàn nhập dự phòng: Trong quý II/2026, VIB đã dành hơn 1.200 tỷ đồng để trích lập dự phòng rủi ro, cho thấy chất lượng tài sản vẫn là trọng tâm cần xử lý. Việc khách hàng cải thiện khả năng trả nợ và ngân hàng thu hồi được các khoản đã xử lý có thể tạo thêm nguồn hỗ trợ lợi nhuận. Triển vọng này cần được đánh giá qua kết quả thu hồi và các điều kiện ghi nhận thực tế; khi chất lượng tín dụng cải thiện bền vững, áp lực trích lập mới cũng có cơ hội giảm bớt, giúp lợi nhuận phục hồi trên nền tảng chắc chắn hơn.
- Hệ sinh thái Thẻ và Thu nhập ngoài lãi: Thu nhập phí thuần 6 tháng đầu năm 2026 tăng khoảng 294% so với cùng kỳ, tạo điểm sáng trong cơ cấu thu nhập của VIB. Theo ghi nhận của Vietcap tại buổi gặp nhà đầu tư tháng 8/2026, kết quả này có phần đóng góp từ khoản phí một lần, nên sức bền tăng trưởng cần được đánh giá qua phần phí có khả năng lặp lại. Về dài hạn, các sản phẩm như Max Card, VIB Up và hệ sinh thái thẻ, thanh toán có vai trò mở rộng quan hệ khách hàng và đa dạng hóa nguồn thu. Hiệu quả khai thác tệp khách hàng cùng tần suất sử dụng dịch vụ sẽ là cơ sở để kỳ vọng nguồn phí thường xuyên tiếp tục phát triển.
- Định giá và Năng lực sinh lời: P/B của VIB tại ngày 15/10/2026 khoảng 1,08 lần, tương ứng thị giá cao hơn giá trị sổ sách khoảng 8%. Trong khi đó, công bố kết quả 6 tháng 2026 của ngân hàng ghi nhận ROE khoảng 16%, cung cấp điểm đối chiếu về khả năng sinh lời trên vốn chủ sở hữu. Với mức giá gần sổ sách, cơ hội của nhà đầu tư nằm ở khả năng VIB cải thiện lợi nhuận và duy trì hiệu quả sử dụng vốn trong các kỳ tới. Nếu chi phí tín dụng hạ nhiệt và nguồn thu cốt lõi phục hồi, định giá sẽ có thêm cơ sở hỗ trợ; ngược lại, nợ xấu kéo dài hoặc áp lực huy động tăng sẽ làm giảm sức hấp dẫn của mức P/B hiện tại.
Những rủi ro cần lưu ý
“Gót chân Achilles” Nợ xấu Bán lẻ: Sự tập trung với khoảng 65,8% dư nợ là khách hàng cá nhân tại cuối quý II/2026 (chủ yếu vay mua nhà, ô tô) là “con dao hai lưỡi”. Nếu kinh tế vĩ mô có biến số xấu làm suy giảm thu nhập của tầng lớp trung lưu, khả năng trả nợ sẽ lập tức suy yếu. Việc nợ xấu tuyệt đối vượt mốc 11.600 tỷ đồng vẫn là một gánh nặng “cơ bắp” mà VIB cần nhiều thời gian và nguồn lực để tiêu hóa hoàn toàn.
-
Hồi chuông cảnh báo từ Rủi ro Tỷ giá: Khoản lỗ 423 tỷ đồng từ các giao dịch ngoại hối trong Quý 2 là một biến số không thể xem thường. VIB đang cho thấy sự nhạy cảm nhất định với các hợp đồng phái sinh tiền tệ. Nếu Ngân hàng Nhà nước không kiểm soát tốt áp lực tỷ giá USD/VND trong nửa cuối năm 2026, các khoản lỗ từ đánh giá lại tài sản và giao dịch ngoại hối sẽ tiếp tục ăn mòn lợi nhuận trước thuế.
- Áp lực CASA và Biên lãi thuần (NIM): Theo đồ thị trong báo cáo ACBS ngày 31/07/2026, tỷ lệ CASA của VIB ở mức khoảng 11,9% tại quý II/2026. Tỷ trọng tiền gửi không kỳ hạn này cho thấy dư địa mở rộng nguồn vốn chi phí thấp vẫn là một bài toán quan trọng đối với ngân hàng. Khi cạnh tranh lãi suất tiền gửi có kỳ hạn tăng lên, chi phí huy động có thể chịu sức ép và thu hẹp khoảng chênh lệch với lợi suất cho vay. Khả năng giữ khách hàng giao dịch thường xuyên, phát triển nguồn tiền thanh toán và điều chỉnh cơ cấu tín dụng vì vậy sẽ ảnh hưởng trực tiếp đến triển vọng NIM.
>> Đọc thêm: Phân tích cổ phiếu VIB 2026: Đánh giá cơ hội đầu tư khi định giá “siêu rẻ” bất chấp lợi nhuận sụt giảm!
5. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu VIB
Để bắt đầu giao dịch cổ phiếu VIB, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Ngoài ra, để tải ứng dụng Finhay một cách nhanh chóng và tiện lợi, bạn có thể quét mã QR dưới đây:  Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp ảnh giấy tờ tùy thân: Bạn chuẩn bị bản gốc CCCD gắn chip còn hiệu lực, chụp rõ mặt trước và mặt sau theo hướng dẫn mở tài khoản của Chứng khoán Finhay (FHSC). Hãy đảm bảo hình ảnh không bị lóa sáng và hiển thị đầy đủ thông tin.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Khi ký hợp đồng, tài khoản của bạn sẽ được phê duyệt và kích hoạt trong thời gian ngắn.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu VIB trên nền tảng Finhay.
6. Kết luận
Nhìn lại lịch sử giá từ 2017 đến tháng 9/2026, cổ phiếu VIB đã cống hiến một màn trình diễn xuất sắc của triết lý kinh doanh tập trung (Focus). Từ một ngân hàng nhỏ bé, VIB đã “lột xác” thành một gã khổng lồ bán lẻ, thiết lập đỉnh cao 21.474 VNĐ bằng chính những dịch vụ thân thuộc nhất: thẻ tín dụng và vay mua nhà.
Tại mức giá 13.800 đồng ghi nhận ngày 15/10/2026, VIB đang trải qua quá trình tái định giá sau nhịp hưng phấn năm 2025. P/B khoảng 1,08 lần đặt thị giá gần giá trị sổ sách, trong khi ROE 6 tháng khoảng 16% cho thấy khả năng sinh lời cần được tiếp tục đánh giá cùng triển vọng phục hồi lợi nhuận. Với nhà đầu tư quan tâm cổ tức tiền mặt và thế mạnh bán lẻ, cơ hội sẽ rõ hơn khi chất lượng tài sản cải thiện, chi phí tín dụng hạ nhiệt và nguồn thu thường xuyên tăng trưởng. Ngược lại, áp lực nợ xấu cùng cạnh tranh huy động vẫn là những yếu tố cần được cân nhắc khi lựa chọn tỷ trọng và thời điểm giải ngân.
Tuyên bố miễn trừ trách nhiệm: Chuỗi lịch sử giá và các biểu đồ có mốc dữ liệu đến ngày 25/09/2026; giá giao dịch, định giá và phần đánh giá hiện tại sử dụng dữ liệu ngày 15/10/2026 theo các nguồn ghi trong nội dung. Bài viết mang tính chất cung cấp góc nhìn tài chính chuyên sâu, học thuật và không cấu thành lời khuyên đầu tư hay khuyến nghị mua/bán (Phím hàng). Cổ phiếu ngân hàng luôn tiềm ẩn rủi ro liên quan đến nợ xấu và biến động lãi suất vĩ mô. Nhà đầu tư cần tự đánh giá khả năng chịu đựng rủi ro và hoàn toàn tự chịu trách nhiệm với mọi quyết định giải ngân của mình.
FAQs
Dữ liệu lịch sử có thể đã được điều chỉnh để phản ánh cổ tức tiền mặt, cổ tức cổ phiếu và các quyền phát sinh. Vì vậy, một mức giá trong quá khứ trên đồ thị điều chỉnh có thể khác giá giao dịch lúc đó. Khi so sánh lợi nhuận qua nhiều năm, bạn nên dùng cùng nhà cung cấp và cùng chế độ điều chỉnh dữ liệu.
Đợt cổ tức tiền mặt thanh toán ngày 03/06/2026 có tỷ lệ 9%, tương đương 900 đồng cho mỗi cổ phiếu, theo thông báo của VSDC. Đây là tỷ lệ trên mệnh giá 10.000 đồng, không phải tỷ suất sinh lợi trên giá mua; mức sinh lợi của từng nhà đầu tư còn phụ thuộc giá vốn và nghĩa vụ thuế áp dụng.
P/B quanh 1 lần chỉ cho biết thị giá xấp xỉ giá trị sổ sách trên mỗi cổ phiếu, chứ không đảm bảo vốn đầu tư sẽ được bảo toàn. Với VIB, cần đánh giá thêm chất lượng nợ, mức trích lập dự phòng, biên lãi và năng lực sinh lời, đồng thời lựa chọn tỷ trọng phù hợp với khả năng chịu biến động của mình.
 Finhay
 13-10-2026