

Trong bối cảnh địa chính trị toàn cầu liên tục biến động và chuỗi cung ứng năng lượng phải định hình lại đường đi, ngành vận tải dầu khí đang bước vào một chu kỳ tăng trưởng mới đầy mạnh mẽ. Tận dụng hoàn hảo “thiên thời” này, Tổng công ty Cổ phần Vận tải Dầu khí (Mã cổ phiếu: PVT) đã ghi nhận kết quả kinh doanh bán niên 2026 rực rỡ nhất trong lịch sử hoạt động.
Cụ thể, lợi nhuận sau thuế 6 tháng đầu năm đạt 1.066 tỷ đồng, tăng tới 67% so với cùng kỳ năm trước.. Với định giá P/B hiện tại chỉ ở mức 0.89 lần, liệu những con số bứt phá này đã được phản ánh hết vào giá cổ phiếu? Bài viết dưới đây sẽ đi sâu vào phân tích BCTC bán niên 2026, đánh giá chi tiết tình hình tài chính, hoạt động kinh doanh và bối cảnh ngành để trả lời cho câu hỏi: Có nên đầu tư vào cổ phiếu PVT ở thời điểm hiện tại hay không?
1, Thông tin cơ bản về doanh nghiệp: Tổng công ty Cổ phần Vận tải Dầu khí (PVT)
-
Tên công ty: Tổng công ty Cổ phần Vận tải Dầu khí (PVTrans).
-
Mã cổ phiếu: PVT.
-
Sàn niêm yết: Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE).
-
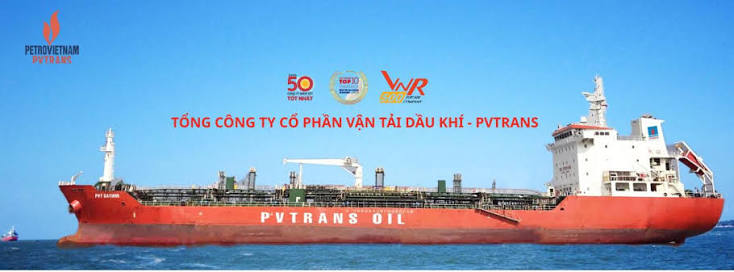
Lịch sử hình thành: Tiền thân là Xí nghiệp Vận tải Dầu khí được thành lập năm 2002. Công ty chính thức chuyển đổi sang mô hình công ty cổ phần và niêm yết trên sàn HOSE vào ngày 10/12/2007. Trải qua hơn 20 năm phát triển, PVTrans đã vươn lên thành đơn vị vận tải biển hàng lỏng lớn nhất Việt Nam.
Sản phẩm/dịch vụ chính
Hệ sinh thái dịch vụ cốt lõi của PVT bao gồm:
-
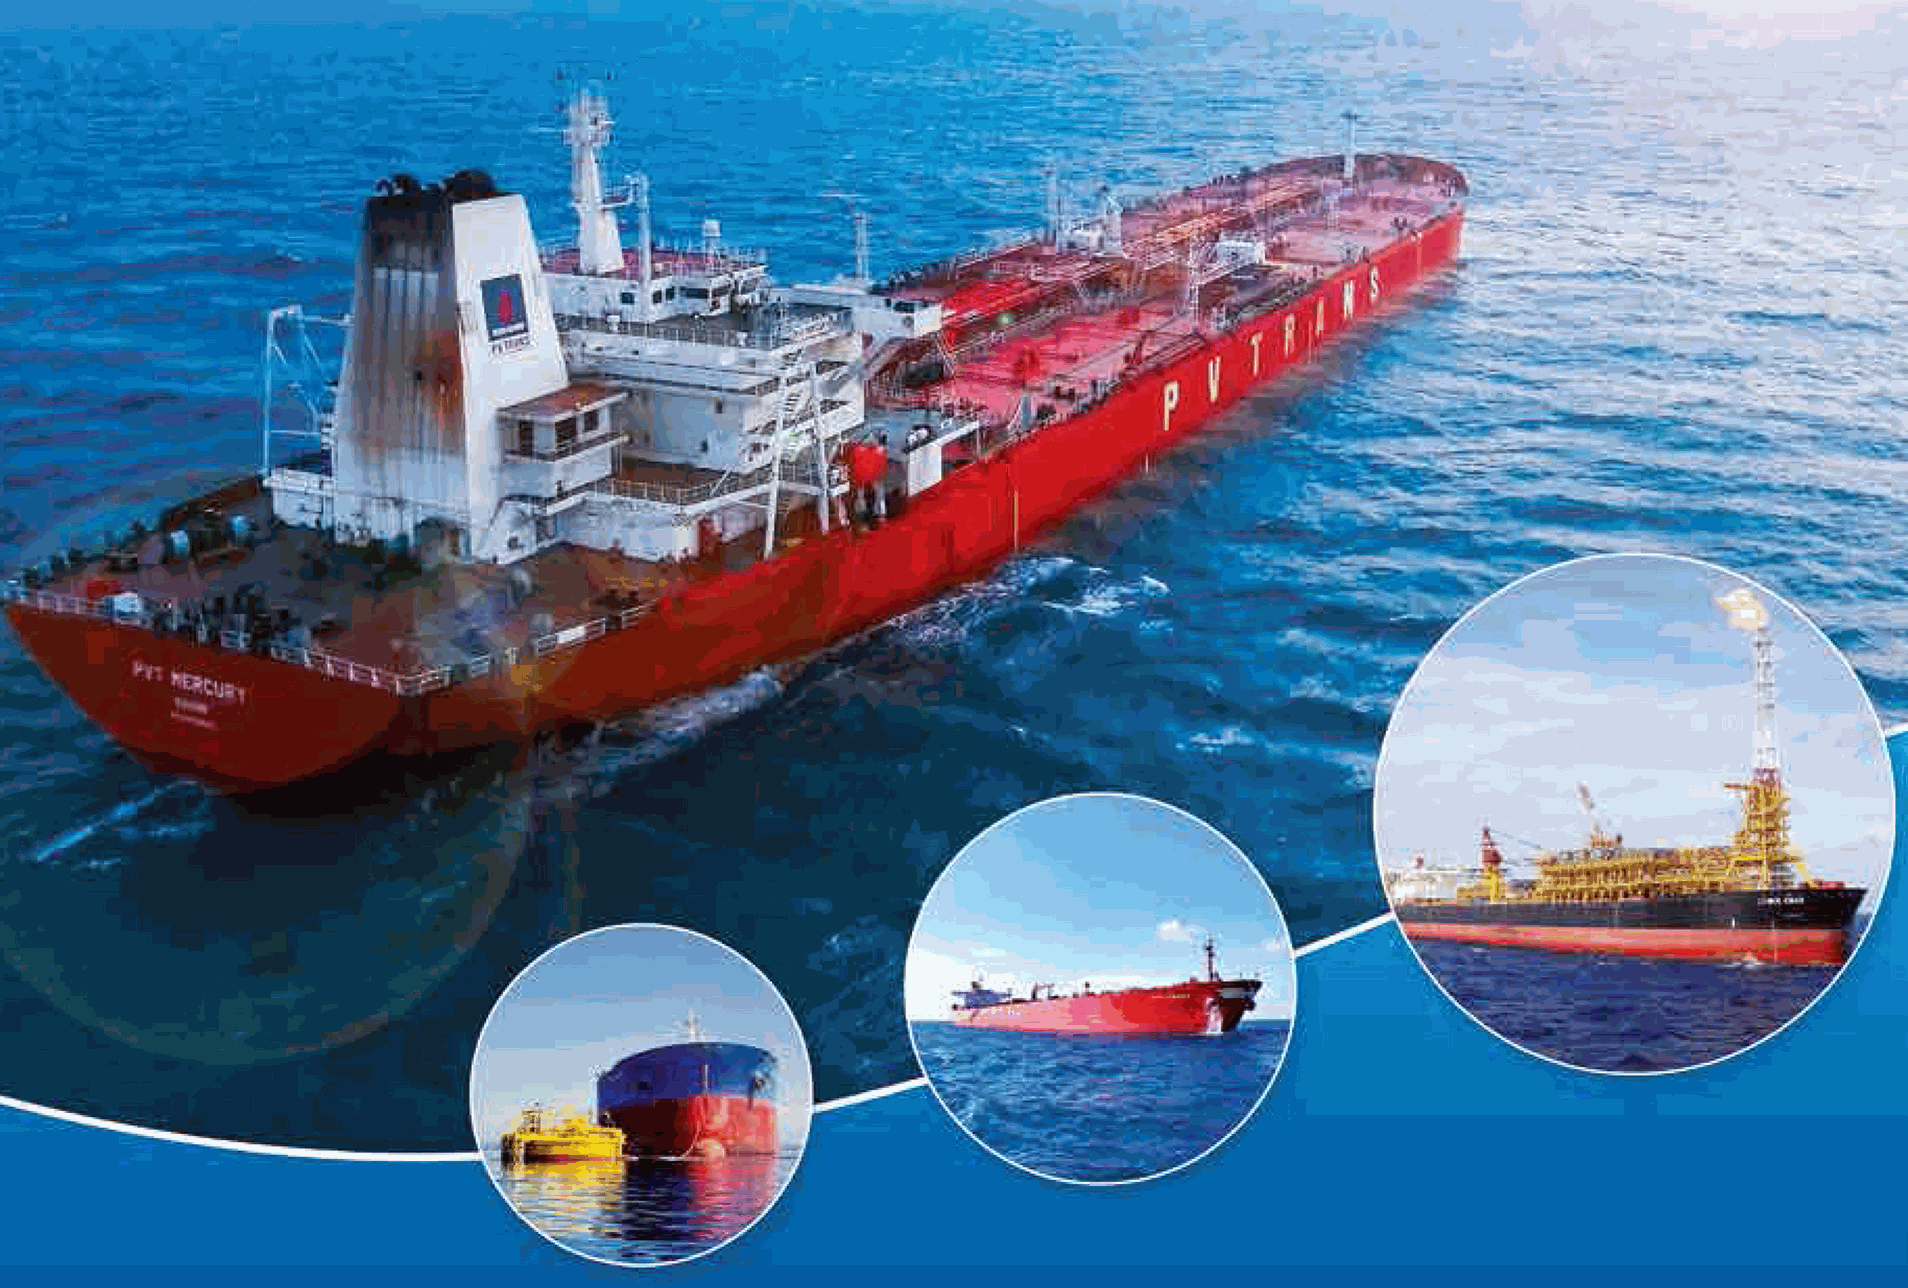
Dịch vụ Vận tải: Đây là mảng kinh doanh chủ lực, bao gồm vận tải dầu thô, dầu sản phẩm, hóa chất, khí hóa lỏng (LPG) và hàng khô rời trên các tuyến nội địa và quốc tế.
-
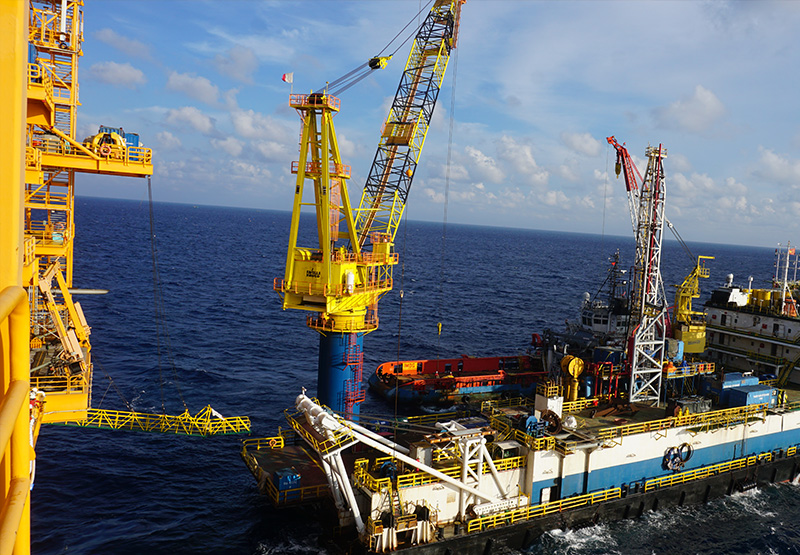
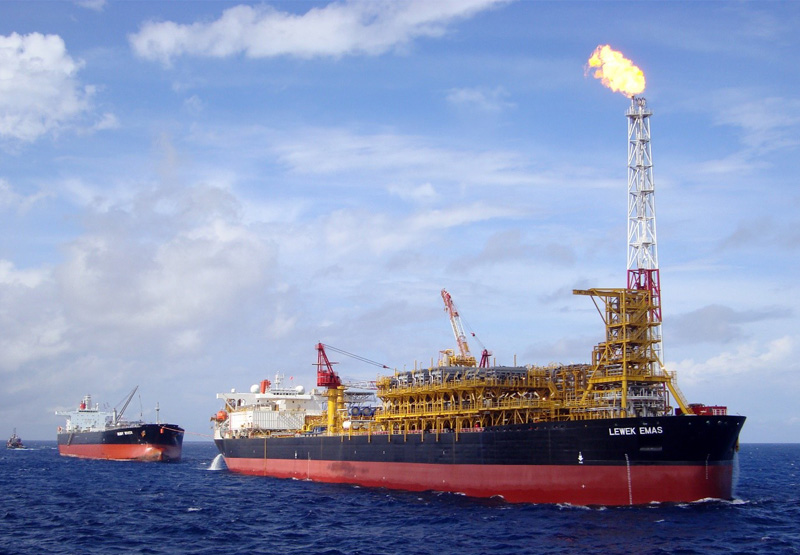
Dịch vụ Kho nổi (FSO/FPSO): Cung cấp, quản lý, vận hành và bảo dưỡng các kho nổi chứa và xuất dầu thô cho các mỏ dầu khí ngoài khơi.
-
Kinh doanh thương mại & Dịch vụ khác: Kinh doanh vật tư, thiết bị dầu khí; cung ứng dịch vụ quản lý tàu, cung ứng thuyền viên và các dịch vụ logistics liên quan.
Vị thế của doanh nghiệp trong ngành
PVTrans hiện là đơn vị sở hữu đội tàu vận tải hàng lỏng lớn nhất Việt Nam, độc quyền vận chuyển dầu thô đầu vào cho Nhà máy Lọc dầu Dung Quất và bao tiêu phần lớn nhu cầu vận tải sản phẩm của các nhà máy lọc hóa dầu trong nước. Đáng chú ý, hơn 80% đội tàu của PVT đang hoạt động trên tuyến quốc tế, khẳng định năng lực cạnh tranh toàn cầu mạnh mẽ trong bối cảnh cước vận tải neo cao.
2. Phân tích bối cảnh vĩ mô và ngành tác động đến PVT
Các yếu tố vĩ mô
-
Địa chính trị & Chuỗi cung ứng: Căng thẳng kéo dài tại khu vực Trung Đông (đặc biệt là Biển Đỏ) đã làm thay đổi hoàn toàn bản đồ vận tải năng lượng toàn cầu. Việc các tàu phải chuyển hướng di chuyển qua Mũi Hảo Vọng hoặc tìm kiếm nguồn cung xa hơn từ châu Mỹ/Tây Phi đã làm tăng mạnh “ton-mile” (tấn-hải lý), kéo dài thời gian hải trình và hấp thụ một lượng lớn cung tàu trên thị trường.
-
Biến động tỷ giá: Việc tỷ giá USD/VND có những biến động nhất định trong nửa đầu năm 2026 mang lại lợi ích cho PVT, do phần lớn doanh thu cước vận tải quốc tế và hợp đồng cho thuê tàu định hạn (Time Charter) đều được neo bằng USD.
Yếu tố ngành
-
Chu kỳ mới của ngành vận tải: Theo nhận định của ban lãnh đạo PVTrans, ngành vận tải dầu khí đang bước vào một chu kỳ mới, nơi năng lực logistics (khả năng cung ứng đội tàu hiệu quả) trở thành lợi thế cạnh tranh quan trọng hơn cả nguồn cung dầu.
-
Giá cước duy trì ở mức cao: Sự gia tăng nhu cầu do thay đổi chuỗi cung ứng khiến giá cước vận tải và cho thuê định hạn (time-charter) duy trì ở mức tích cực, đặc biệt là đối với các tuyến đường dài. Đây là động lực chính thúc đẩy doanh thu và lợi nhuận của PVTrans.
3. Phân tích cơ bản cổ phiếu PVT: Đánh giá sức khoẻ tài chính Bán niên 2026
Báo cáo tài chính hợp nhất bán niên 2026 (đã soát xét) vẽ nên một bức tranh tăng trưởng rực rỡ của PVT, phản ánh sự nhạy bén trong chiến lược đầu tư mở rộng đội tàu đúng chu kỳ.
Doanh thu, lợi nhuận và kết quả kinh doanh
| Chỉ tiêu Báo cáo KQKD (ĐVT: Tỷ VND) | Quý 2/2026 | Quý 2/2025 | Biến động YoY (Q2) | Lũy kế 6T/2026 | Lũy kế 6T/2025 | Biến động YoY (6T) |
|---|---|---|---|---|---|---|
| Doanh thu thuần | 5.713,83 | 4.312,63 |
+32,5% |
9.892,35 | 7.102,17 |
+39,3% |
| – Mảng Vận tải | 3.092,53 | 2.379,78 |
+30,2% |
5.890,88 | 4.599,80 |
+28,0% |
| – Mảng Thương mại | 2.059,25 | 1.516,58 |
+35,8% |
3.219,32 | 2.050,71 |
+79,4% |
| Giá vốn hàng bán | (4.756,42) | (3.716,56) |
+28,0% |
(8.320,47) | (6.013,00) |
+38,4% |
| Lợi nhuận gộp | 957,41 | 596,06 |
+60,6% |
1.571,88 | 1.089,18 |
+44,3% |
| Doanh thu tài chính | 92,29 | 84,33 |
+9,4% |
181,29 | 151,54 |
+19,6% |
| Chi phí tài chính | (137,99) | (140,35) |
-1,7% |
(280,50) | (274,58) |
+2,1% |
| Trong đó: Chi phí lãi vay | (113,76) | (104,75) |
+8,6% |
(228,98) | (213,34) |
+7,3% |
| Chi phí Bán hàng & QLDN | (113,57) | (121,78) |
-6,7% |
(236,15) | (217,75) |
+8,4% |
| Phần lãi/(lỗ) từ Cty liên kết | 7,19 | 5,39 |
+33,4% |
13,03 | 10,48 |
+24,3% |
| Lợi nhuận khác | 29,00 | 12,75 |
+127,4% |
84,76 | 21,49 |
+294,4% |
| Lợi nhuận trước thuế | 834,34 | 436,40 |
+91,2% |
1.334,31 | 780,36 |
+71,0% |
| LỢI NHUẬN SAU THUẾ | 678,38 | 360,10 |
+88,4% |
1.065,81 | 637,05 |
+67,3% |
| LNST Cổ đông Cty mẹ | 552,88 | 294,78 |
+87,6% |
871,92 | 509,84 |
+71,0% |
-
Tăng trưởng doanh thu và lợi nhuận kỷ lục: Lũy kế 6 tháng đầu năm, doanh thu và LNST của PVT đạt 9.892,4 tỷ đồng và 1.065,8 tỷ đồng, tăng lần lượt 39,3% và 67,3% so với cùng kỳ, hoàn thành vượt xa kỳ vọng và đánh dấu nửa năm kinh doanh tốt nhất từ trước đến nay. Sự bứt phá này chủ yếu nhờ vào mảng vận tải biển, khi các tàu mới đầu tư bắt đầu phát huy hiệu quả và giá cước vận tải, cho thuê định hạn neo ở mức cao.
-
Mảng vận tải đóng vai trò “gánh team”: Dù chỉ chiếm hơn 50% doanh thu (5.890,9 tỷ đồng), mảng vận tải lại tạo ra phần lớn lợi nhuận gộp, khẳng định vị thế mảng kinh doanh cốt lõi mang lại tỷ suất lợi nhuận cao.
-
Mảng thương mại bứt phá: Doanh thu thương mại 6 tháng đầu năm đạt 3.219,3 tỷ đồng, tăng mạnh 57% YoY, góp phần không nhỏ vào sự tăng trưởng chung của PVTrans.
Biên lợi nhuận gộp, ròng
-
Biên lợi nhuận gộp: Đạt mức 15,9% trong 6 tháng 2026, cải thiện so với mức 15,3% cùng kỳ năm ngoái. Xét riêng quý 2/2026, biên gộp đạt tới 16,8% (tăng mạnh so với 13,8% của quý 2/2025). Sự cải thiện này trực tiếp đến từ việc giá cho thuê tàu định hạn trên thị trường quốc tế tăng vọt từ giữa quý 1 và duy trì ở mức cao.
-
Biên lợi nhuận ròng: Đạt 10,8% trong 6 tháng đầu năm, cao hơn hẳn mức 9% của cùng kỳ 2025, phản ánh sự cộng hưởng từ biên gộp cải thiện và quản lý chi phí chặt chẽ.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu
| Chỉ tiêu Bảng CĐKT
(ĐVT: Tỷ VND) |
Tại 30/06/2026 | Tại 31/12/2025 | Biến động (%) |
|---|---|---|---|
| Tổng Tài sản | 23.021,17 | 22.308,66 |
+3,19% |
| Tiền, TĐ Tiền & Tiền gửi NH | 5.811,77 | 4.898,65 |
+18,64% |
| Phải thu ngắn hạn | 2.126,32 | 1.833,08 |
+16,00% |
| Hàng tồn kho | 506,97 | 345,44 |
+46,76% |
| Tài sản cố định (Đội tàu) | 12.667,36 | 13.497,58 |
-6,15% |
| Tổng Nợ Phải Trả | 10.840,22 | 10.818,47 |
+0,20% |
| Vay & Nợ thuê TC ngắn hạn | 1.386,81 | 1.394,16 |
-0,53% |
| Vay & Nợ thuê TC dài hạn | 5.621,63 | 6.245,36 |
-9,99% |
| Tổng nợ vay tài chính | 7.008,44 | 7.639,53 |
-8,26% |
| Vốn Chủ Sở Hữu | 12.180,96 | 11.490,19 |
+6,01% |
- Chất lượng tài sản tuyệt vời: Đội tàu (Tài sản cố định) là cốt lõi của PVT, chiếm 55% tổng tài sản. Đáng chú ý, PVT đang sở hữu “núi tiền” khổng lồ với tổng lượng tiền, tương đương tiền và tiền gửi ngắn hạn lên tới 5.812 tỷ đồng, tăng mạnh so với đầu năm.
-
Đòn bẩy tài chính (D/E) thấp: Tổng nợ vay tài chính đã giảm hơn 630 tỷ đồng so với đầu năm, đưa tỷ lệ Nợ vay/Vốn chủ sở hữu (D/E) về mức cực kỳ an toàn là 0,58 lần (7.008/12.181). Nếu xét tỷ lệ Nợ vay ròng/VCSH (Net Debt/Equity), con số này chỉ ở mức 57,5%. Dòng tiền kinh doanh (CFO) dương mạnh mẽ (1.751 tỷ đồng) dư sức bù đắp các nghĩa vụ trả nợ gốc và lãi vay.
-
Lưu ý khoản phải thu: Có khoản nợ xấu từ vụ Huyền Như (73 tỷ) đã được trích lập dự phòng 100% từ lâu, không ảnh hưởng đến lợi nhuận hiện tại.
Các chỉ số định giá quan trọng
-
EPS (Lợi nhuận trên mỗi cổ phiếu): 3.027 VNĐ (Mức sinh lời cực kỳ ấn tượng).
-
P/E Trailing:7.63 lần (hoặc 7.82 lần theo báo cáo CTCK). Đây là mức P/E quá rẻ cho một doanh nghiệp đầu ngành đang bước vào chu kỳ tăng trưởng.
-
F P/E (Forward P/E): 9.95 lần.
-
BVPS (Giá trị sổ sách): 25.921 VNĐ/cổ phiếu.
-
P/B:0.89 lần (hoặc 0.70 lần theo tính toán của CTCK). Việc một doanh nghiệp vận tải biển đang báo lãi kỷ lục lại giao dịch dưới giá trị sổ sách là một sự “phi lý” của thị trường.
-
ROE (Tỷ suất sinh lời trên vốn chủ sở hữu): Đạt mức 15,3% (quy năm), cho thấy hiệu suất sử dụng vốn của PVT đang rất hiệu quả.
=> Nhận định chung: Cổ phiếu PVT đang hội tụ cả 2 yếu tố: “Value” (Giá trị) với P/B < 1, P/E < 8 và “Growth” (Tăng trưởng) với lợi nhuận bứt phá +67%. Sự kết hợp này mang lại một biên an toàn cực lớn cho nhà đầu tư tham gia ở vùng giá hiện tại.
>> Đọc thêm: Phân tích cổ phiếu PVD (PV Drilling): Lợi nhuận bứt phá, tiềm năng nào cho năm 2026?
4. Phân tích kỹ thuật giá cổ phiếu PVT
Biểu đồ kỹ thuật của cổ phiếu PVT đang phản ánh sự đồng pha tích cực với đà tăng trưởng kỷ lục từ kết quả kinh doanh. Sự kiên nhẫn của dòng tiền bắt đáy trong tháng 7 đã được đền đáp bằng một cấu trúc Uptrend vững chắc.
Xu hướng giá & Thanh khoản
-
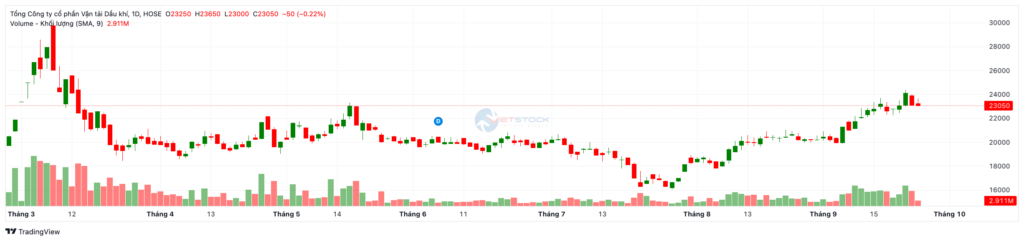
Vận động giá: Kết thúc phiên giao dịch ngày 24/09/2026, giá cổ phiếu PVT đóng cửa tại 23.050 VNĐ, giảm nhẹ -0,22% (-50 đồng). Nhìn rộng ra, PVT đã trải qua một cú “rũ bỏ” cực mạnh về sát mốc 16.000 VNĐ trong tháng 7/2026 trước khi bước vào nhịp tăng giá (Uptrend) dốc đứng. Cấu trúc hiện tại thể hiện rõ lực cầu áp đảo, với chuỗi nến xanh kéo dài, đưa thị giá bứt phá qua các vùng kháng cự lịch sử.
-
Thanh khoản (Volume): Khối lượng giao dịch trung bình 9 phiên (SMA 9) duy trì ở mức 2,911 triệu cổ phiếu. Điểm sáng là sự đồng thuận giữa giá và khối lượng: các phiên tăng điểm thường đi kèm volume nở rộng (dòng tiền lớn gom hàng), trong khi các phiên điều chỉnh (như phiên 24/09) lại có thanh khoản sụt giảm. Đây là dấu hiệu của một xu hướng tăng bền vững, áp lực phân phối chưa xuất hiện.
Hệ thống đường trung bình động (MA)
Bảng chỉ báo xu hướng phát đi tín hiệu MUA gần như tuyệt đối, khẳng định vị thế sức mạnh của PVT:
-
Xu hướng ngắn hạn: Thị giá 23.050 VNĐ đang neo vững chắc trên các đường MA ngắn hạn: MA(10) ở 22.955 VNĐ và MA(20) ở 21.753 VNĐ. Đây sẽ là bệ phóng đầu tiên nếu có rung lắc.
-
Xu hướng trung và dài hạn: Một sự xác nhận quan trọng là đường giá đã bỏ xa các đường MA dài hạn như MA(50) (19.868 VNĐ), MA(100) (20.041 VNĐ) và MA(200) (19.758 VNĐ). Sự phân kỳ dương giữa các đường MA (MA ngắn nằm trên MA dài) là chỉ báo kinh điển xác nhận PVT đã bước vào pha tăng giá mở rộng.
Tín hiệu chỉ báo động lượng
Hệ thống chỉ báo dao động cho thấy PVT đang ở vùng sung mãn nhưng cần cẩn trọng nhịp chốt lời ngắn hạn:
-
RSI (14) = 64.22: Chỉ số RSI đang ở mức tích cực, duy trì trên trục 50 và chưa chạm ngưỡng quá mua (Overbought > 70). Dư địa tăng giá vẫn còn, nhưng đà tăng có thể sẽ đan xen các nhịp chỉnh để hạ nhiệt chỉ báo.
-
MACD Level (12, 26) = 970.84: Báo hiệu MUA rõ nét khi đường MACD vẫn cắt lên trên đường tín hiệu (Signal Line) và Histogram mở rộng phân kỳ dương.
-
Awesome Oscillator (2.290.00): Tín hiệu MUA mạnh mẽ, củng cố xu hướng hiện tại.
-
Lưu ý: Chỉ số Stochastic %K (79.78) đang mấp mé tiến vào vùng quá mua (>80), và chỉ báo Hull Moving Average (9) đã bắt đầu báo “Bán” ở vùng giá 23.445 VNĐ, cho thấy áp lực chốt lời T+ đang gia tăng quanh vùng 23.500 – 24.000 VNĐ.
Vùng hỗ trợ – kháng cự & Chiến lược hành động
-
Kháng cự mục tiêu: Rào cản gần nhất nằm tại vùng đỉnh cũ quanh 24.000 – 24.500 VNĐ. Đây là vùng kháng cự tâm lý mà PVT từng kiểm định hồi tháng 3/2026. Nếu bứt phá kèm thanh khoản lớn (> 5-6 triệu cổ phiếu/phiên), PVT sẽ mở ra bầu trời mới hướng tới mốc 28.000 VNĐ.
-
Hỗ trợ an toàn: Vùng 21.500 – 22.000 VNĐ (hội tụ MA20 và đỉnh nền tích lũy tháng 8). Xa hơn là bệ đỡ vững chắc tại 20.000 VNĐ (giao cắt các đường MA50, 100, 200).
-
Chiến lược giao dịch:
-
Với nhà đầu tư đã có hàng: Tiếp tục nắm giữ (Hold) để tối đa hóa lợi nhuận. Có thể cân nhắc chốt lời một phần nhỏ (Trading T+) nếu giá chạm vùng 24.000 VNĐ và suy yếu. Đặt mốc cắt lãi (Trailing Stop) tại 21.500 VNĐ.
-
Với nhà đầu tư mua mới: Hạn chế mua đuổi (FOMO) tại vùng giá 23.x hiện tại do rủi ro chỉnh T+ khá cao (tín hiệu từ Stochastic và Hull MA). Kiên nhẫn chờ đợi các nhịp điều chỉnh (Pullback) về vùng hỗ trợ 21.500 – 22.000 VNĐ để giải ngân với tỷ lệ Risk/Reward an toàn hơn, đón đầu sóng báo cáo tài chính Quý 3.
-
5. Có nên đầu tư cổ phiếu PVT: Cơ hội, triển vọng và rủi ro
Việc có nên đầu tư cổ phiếu PVT cần được soi chiếu qua cả lăng kính cơ hội lẫn rủi ro đặc thù của ngành vận tải biển.
Cơ hội và triển vọng
-
Hưởng lợi từ chu kỳ “Thiên thời” của ngành vận tải lỏng: Sự thay đổi chuỗi cung ứng do địa chính trị (căng thẳng Trung Đông, Nga-Ukraine) khiến hành trình vận tải kéo dài, làm giảm nguồn cung tàu thực tế và neo giá cước ở mức cao. Điều này tạo ra dư địa lợi nhuận lớn cho PVT, nhất là khi hơn 80% đội tàu của hãng đang chạy tuyến quốc tế.
-
Chiến lược mở rộng đội tàu đúng thời điểm: Việc đầu tư các tàu mới/mua tàu cũ với giá vốn hợp lý trong giai đoạn trước đang phát huy tác dụng. Khi các tàu cũ (như tàu Apollo) hết khấu hao, lợi nhuận ròng sẽ càng phình to nhờ tiết giảm được một khoản chi phí cố định lớn. Hợp đồng dài hạn tiềm năng với Lọc dầu Nghi Sơn để đầu tư siêu tàu VLGC cũng là một “catalyst” đáng chờ đợi trong năm 2027.
-
Định giá siêu rẻ: P/B 0.89x và P/E 7.63x là mức chiết khấu quá sâu so với một doanh nghiệp có 5.800 tỷ tiền mặt và lãi nghìn tỷ.
Rủi ro cần lưu ý
-
Sự “Hạ nhiệt” của rủi ro địa chính trị: Nếu các thỏa thuận ngừng bắn tại Trung Đông được ký kết và Biển Đỏ lưu thông trở lại, chuỗi cung ứng sẽ ngắn lại, gây áp lực giảm lên giá cước vận tải biển (điều này đã nhen nhóm vào cuối quý 2/2026).
-
Biến động giá dầu mỏ: Giá dầu thô tăng mạnh do xung đột không chỉ đẩy giá cước lên mà còn đẩy chi phí nhiên liệu (chiếm tỷ trọng lớn nhất trong chi phí hoạt động) tăng cao, có thể ăn mòn biên lợi nhuận nếu PVT không thể chuyển giao hoàn toàn chi phí này cho khách hàng.
-
Rủi ro từ các khoản đầu tư lớn: Việc đầu tư siêu tàu VLGC đòi hỏi vốn cực lớn, nếu không đàm phán được hợp đồng bao tiêu dài hạn chắc chắn, PVT có thể đối mặt với rủi ro ứ đọng vốn và chi phí lãi vay tăng cao.
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu PVT
Để bắt đầu giao dịch cổ phiếu PVT, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Ngoài ra, để tải ứng dụng Finhay một cách nhanh chóng và tiện lợi, bạn có thể quét mã QR dưới đây:  Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp ảnh CMND/CCCD: Hệ thống sẽ yêu cầu bạn chụp mặt trước và mặt sau của CMND/CCCD. Hãy đảm bảo hình ảnh rõ nét, không bị lóa sáng và đầy đủ thông tin.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Khi ký hợp đồng, tài khoản của bạn sẽ được phê duyệt và kích hoạt trong thời gian ngắn.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu PVT trên nền tảng Finhay.
 Finhay
 24-09-2026