

Ngành nông nghiệp và chăn nuôi luôn mang đậm tính chu kỳ, và những nhịp đập của thị trường này thường phản ánh trực tiếp lên diễn biến giá cổ phiếu DBC của Công ty Cổ phần Tập đoàn Dabaco Việt Nam. Là một trong những "ông lớn" tiên phong sở hữu chuỗi giá trị khép kín 3F+ (Feed - Farm - Food) với quy mô hàng đầu nội địa, Dabaco luôn là tâm điểm chú ý của giới đầu tư.
Bước qua nửa đầu năm 2026, doanh nghiệp đang đối diện với một bức tranh đa chiều: một mặt dốc lực đầu tư mở rộng hệ sinh thái để đón chờ chu kỳ tăng trưởng dài hạn, mặt khác phải chống chịu với những cơn gió ngược từ biến động chi phí và giá cả hàng hóa ngắn hạn. Vậy, đằng sau báo cáo tài chính mới nhất là một nền tảng sức mạnh cốt lõi đang được tích lũy hay những rủi ro đang chực chờ?
Bài viết dưới đây sẽ đi sâu phân tích toàn diện các yếu tố cơ bản, vĩ mô và kỹ thuật của cổ phiếu DBC, mang đến cho bạn góc nhìn đầu tư khách quan và sắc bén nhất.
1. Thông tin cơ bản về doanh nghiệp: Công ty Cổ phần Tập đoàn Dabaco Việt Nam
- Tên công ty: Công ty Cổ phần Tập đoàn Dabaco Việt Nam.
- Mã cổ phiếu: DBC.
- Sàn niêm yết: Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE).
- Lịch sử hình thành: Tiền thân là một công ty nhà nước được thành lập từ năm 1996, Dabaco đã được cổ phần hóa vào năm 2004 và chính thức niêm yết trên HOSE vào năm 2019. Từ một đơn vị kinh doanh vật tư nông nghiệp, Dabaco đã vươn mình trở thành tập đoàn đa ngành, đi đầu trong việc ứng dụng công nghệ cao vào nông nghiệp.
Sản phẩm/dịch vụ chính
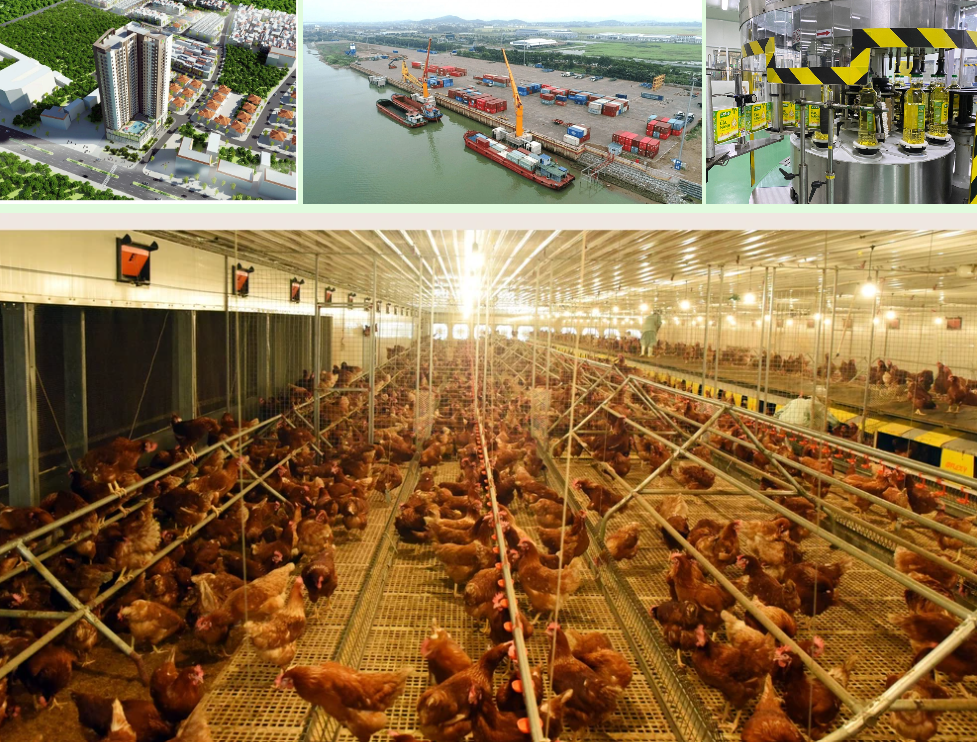
Dabaco hoạt động theo mô hình chuỗi giá trị khép kín 3F+ (Feed – Farm – Food – Future), bao gồm:
- Sản xuất thức ăn chăn nuôi (Feed): Đây là mảng kinh doanh cốt lõi lịch sử, cung cấp thức ăn cho gia súc, gia cầm và thủy sản.
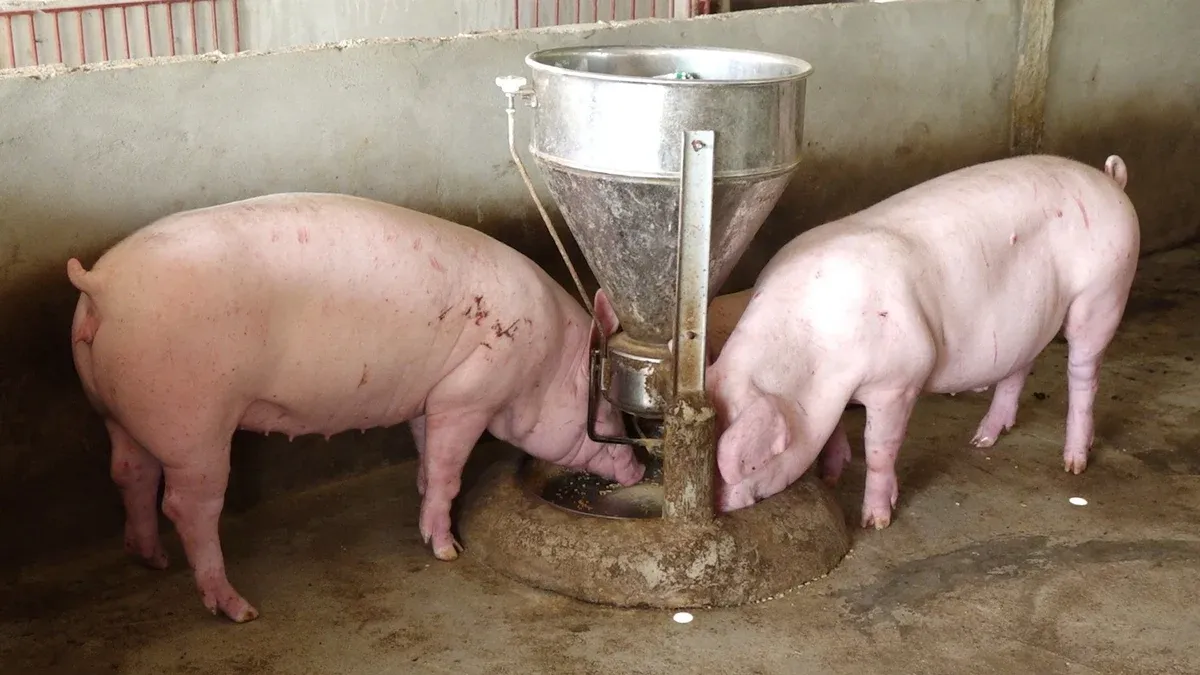
- Chăn nuôi (Farm): Sản xuất và kinh doanh lợn giống, lợn thịt, gà giống, gà thịt với hệ thống trang trại quy mô lớn.
- Chế biến thực phẩm (Food): Giết mổ, chế biến thịt và các sản phẩm từ dầu thực vật.
- Kinh doanh bất động sản và các lĩnh vực khác (Future): Đầu tư hạ tầng khu công nghiệp, khu đô thị, và đặc biệt là nghiên cứu sản xuất vắc-xin thú y.
Vị thế của doanh nghiệp trong ngành
Dabaco là một trong số ít các doanh nghiệp nông nghiệp tại Việt Nam sở hữu chuỗi khép kín 3F hoàn chỉnh, giúp tối ưu hóa chi phí và kiểm soát chất lượng từ đầu vào đến bàn ăn. Quy mô tổng tài sản đạt hơn 17.700 tỷ đồng (tại 30/06/2026) khẳng định vị thế "ông lớn" của DBC trong ngành chăn nuôi và chế biến thực phẩm.
2. Phân tích bối cảnh vĩ mô và ngành tác động đến doanh nghiệp
Sự biến động của lợi nhuận Dabaco luôn chịu tác động mạnh mẽ bởi tính chu kỳ của ngành nông nghiệp và các yếu tố vĩ mô.
Các yếu tố vĩ mô
- Tỷ giá ngoại tệ: Sự gia tăng của tỷ giá USD/VND trực tiếp làm tăng chi phí nhập khẩu nguyên liệu sản xuất thức ăn chăn nuôi (như ngô, khô đậu tương), bào mòn biên lợi nhuận của mảng Feed.
- Lãi suất và Tín dụng: Mặc dù trước đó lãi suất ở mức hỗ trợ, nhưng xu hướng gần đây cho thấy áp lực chi phí vốn đang gia tăng. Theo số liệu từ NHNN (đến 20/09/2026), lãi suất tiền gửi bình quân giao dịch mới đạt khoảng 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025. Trong bối cảnh DBC duy trì đòn bẩy tài chính cao, biến động lãi suất chung trên thị trường là một yếu tố rủi ro cần theo dõi sát.
Yếu tố ngành đang tác động đến doanh nghiệp
- Giá lợn hơi trong nước suy giảm: Quý 2/2026 chứng kiến giá thịt lợn hơi trên thị trường suy giảm so với cùng kỳ năm 2025. Lãnh đạo DBC xác nhận đây là nguyên nhân trực tiếp kéo lùi lợi nhuận của khối chăn nuôi heo. Thêm vào đó, khảo sát thị trường đầu tháng 10/2026 (theo Thời báo Tài chính) ghi nhận giá heo hơi dao động quanh mức 53.000–55.000 đồng/kg, tiếp tục có xu hướng giảm tại nhiều địa phương, làm gia tăng sự thận trọng về biên lợi nhuận trong quý 4.
- Áp lực nhập khẩu: Cạnh tranh nội địa đang chịu sức ép từ nguồn cung bên ngoài. Số liệu Tổng cục Hải quan (dẫn qua VTV) cho thấy 8 tháng đầu năm, Việt Nam nhập khoảng 124.000 tấn thịt lợn, tăng hơn 18% về lượng (dù trị giá giảm gần 24%). Khả năng phục hồi của giá lợn hơi trong nước sẽ phụ thuộc lớn vào tương quan giữa tốc độ tái đàn, dịch bệnh, khối lượng nhập khẩu và đà phục hồi sức mua.
- Biến động giá nguyên liệu đầu vào: Theo báo cáo WASDE tháng 9/2026 (USDA), dự báo giá bình quân niên vụ 2026/27 tại Mỹ có xu hướng điều chỉnh tăng: giá ngô dự báo tăng từ 4,50 lên 4,80 USD/bushel và khô đậu tương từ 310 lên 340 USD/short ton. Dù đây là dự báo niên vụ và không phản ánh chính xác chi phí thực tế của DBC trong ngắn hạn, nhưng nó báo hiệu áp lực về chi phí đầu vào có thể gia tăng.
3. Phân tích cơ bản cổ phiếu DBC: Đánh giá sức khoẻ tài chính Bán niên 2026
Báo cáo tài chính bán niên 2026 của Dabaco phản ánh rõ nét tác động tiêu cực của chu kỳ giá heo giảm, nhưng đồng thời cũng cho thấy sự quyết liệt trong chiến lược mở rộng đầu tư.
Doanh thu, lợi nhuận và kết quả kinh doanh
|
Chỉ tiêu (ĐVT: Tỷ VNĐ) |
Quý 2/2026 |
Quý 2/2025 |
Biến động (Q2) |
Lũy kế 6T/2026 |
Lũy kế 6T/2025 |
Biến động (6T) |
|---|---|---|---|---|---|---|
|
Doanh thu thuần |
4.252,83 |
3.820,09 |
+11,32% |
8.377,01 |
7.429,44 |
+12,75% |
|
Giá vốn hàng bán |
(3.599,45) |
(2.995,03) |
+20,18% |
(7.032,65) |
(5.787,19) |
+21,52% |
|
Lợi nhuận gộp |
653,37 |
825,06 |
-20,80% |
1.344,36 |
1.642,25 |
-18,13% |
|
Doanh thu tài chính |
30,17 |
21,07 |
+43,18% |
46,15 |
39,92 |
+15,60% |
|
Chi phí tài chính |
(85,37) |
(65,78) |
+29,78% |
(147,15) |
(135,12) |
+8,90% |
|
- Chi phí lãi vay |
(85,27) |
(65,17) |
+30,84% |
(146,93) |
(134,43) |
+9,29% |
|
Chi phí BH & QLDN |
(282,14) |
(245,27) |
+15,03% |
(532,17) |
(480,70) |
+10,70% |
|
Lợi nhuận trước thuế |
324,56 |
536,86 |
-39,54% |
726,43 |
1.073,14 |
-32,30% |
|
Lợi nhuận sau thuế |
289,11 |
506,97 |
-42,97% |
663,15 |
1.015,23 |
-34,67% |
- Doanh thu tăng trưởng ổn định: Lũy kế 6 tháng, doanh thu thuần đạt hơn 8.377 tỷ đồng (+12,75% YoY). Sự tăng trưởng này có sự đóng góp tích cực từ mảng bất động sản và hoạt động xây dựng (tăng từ 17,89 tỷ lên 93,84 tỷ đồng). Tuy nhiên, trụ cột chính vẫn là doanh thu từ bán thành phẩm (cám, thịt) đạt 7.935 tỷ đồng.
- Lợi nhuận gộp suy giảm mạnh do "Hiệu ứng cái kéo": Trong khi doanh thu tăng gần 13%, giá vốn hàng bán lại vọt lên 21,52% (đạt 7.032 tỷ đồng). Hậu quả là Lợi nhuận gộp sụt giảm 18,13% xuống còn 1.344 tỷ đồng. Nguyên nhân, như Ban lãnh đạo giải trình, là do "Hiệu ứng cái kéo": (1) Giá heo hơi đầu ra giảm, (2) Cơ cấu tiêu thụ thức ăn chăn nuôi thay đổi và giá nguyên liệu đầu vào cùng tỷ giá ngoại tệ tăng.
- Lợi nhuận ròng bốc hơi 35%: Các khoản chi phí cố định (lãi vay, bán hàng, quản lý) đều tăng, khiến Lợi nhuận sau thuế 6 tháng giảm mạnh 34,67% xuống 663 tỷ đồng. Việc lợi nhuận cốt lõi từ chăn nuôi suy giảm (do chu kỳ giá) là điểm trừ lớn nhất trong báo cáo kỳ này.
Biên lợi nhuận gộp và ròng
- Biên lợi nhuận gộp: Đạt 16,04% (1.344/8.377) trong 6T/2026, sụt giảm mạnh so với mức 22,10% cùng kỳ năm trước. Mảng chăn nuôi, vốn là động lực sinh lời chính, đã bị thu hẹp biên gộp đáng kể do giá bán đầu ra không bù đắp được chi phí đầu vào.
- Biên lợi nhuận ròng: Chỉ đạt 7,91% trong nửa đầu năm, phản ánh tác động cộng hưởng của chi phí tài chính và chi phí bán hàng gia tăng.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu
|
Chỉ tiêu Bảng CĐKT(ĐVT: Tỷ VNĐ) |
Tại 30/06/2026 |
Tại 01/01/2026 (Trình bày lại) |
Biến động (YTD) |
|---|---|---|---|
|
Tổng Tài sản |
17.734,34 |
15.976,73 |
+11,00% |
|
Tiền & Tương đương tiền |
742,65 |
426,18 |
+74,25% |
|
Hàng tồn kho |
4.332,73 |
3.682,61 |
+17,65% |
|
Tài sản sinh học (ngắn + dài) |
2.673,00 |
2.697,87 |
-0,92% |
|
Tài sản cố định |
5.553,77 |
4.362,08 |
+27,31% |
|
Chi phí XDCB dở dang |
934,63 |
1.750,02 |
-46,59% |
|
Tổng Nợ Phải Trả |
9.213,10 |
7.907,67 |
+16,50% |
|
- Vay & nợ thuê TC ngắn hạn |
5.609,85 |
4.770,21 |
+17,60% |
|
- Vay & nợ thuê TC dài hạn |
1.631,30 |
1.106,44 |
+47,43% |
|
Vốn Chủ Sở Hữu |
8.521,24 |
8.069,06 |
+5,60% |
- Chuyển dịch tài sản - Điểm sáng từ XDCB: Khoản mục Chi phí XDCB dở dang giảm mạnh 46,59% xuống còn 934 tỷ đồng. Sự sụt giảm này không phải do ngừng đầu tư, mà do Nhà máy ép dầu giai đoạn 2 (hơn 1.095 tỷ đồng) đã hoàn thành và kết chuyển sang Tài sản cố định. Cùng lúc, DBC đang đẩy mạnh dòng vốn vào các dự án chiến lược mới: Nhà máy sản xuất Vắc-xin (1.069 tỷ đồng), Dự án chăn nuôi lợn công nghệ cao tại Quảng Ninh (257 tỷ), Ngọc Lặc - Thanh Hóa (175 tỷ) và Nhà máy chế biến thức ăn chăn nuôi Nutreco Hà Tĩnh (268 tỷ).
- Hàng tồn kho phình to: Hàng tồn kho tăng 17,65% lên 4.332 tỷ đồng, chủ yếu do sự gia tăng của nguyên liệu vật liệu (tăng lên 1.716 tỷ) và hàng hóa thành phẩm chờ tiêu thụ. Đây là rủi ro hiện hữu nếu giá nguyên liệu tiếp tục biến động tiêu cực hoặc sản phẩm đầu ra (thịt, cám) tiêu thụ chậm.
- Đòn bẩy tài chính: Tổng nợ vay tài chính (ngắn + dài hạn) tăng lên mức 7.241 tỷ đồng. Tỷ lệ D/E (Tổng nợ vay / Vốn CSH) hiện ở mức 0,85 lần. Đây là mức đòn bẩy tương đối cao, nhưng có thể chấp nhận được do DBC đang trong chu kỳ đầu tư mở rộng (CAPEX lớn). Tuy nhiên, rủi ro thanh khoản ngắn hạn cần được lưu ý khi nợ vay ngắn hạn chiếm tới 77% tổng nợ vay.
Các chỉ số định giá quan trọng
- P/B cực kỳ hấp dẫn: Ở mức 0.77 lần, giá cổ phiếu DBC đang giao dịch thấp hơn 23% so với giá trị sổ sách (BVPS 19.769 đồng). Đối với một doanh nghiệp sở hữu chuỗi 3F+ hoàn chỉnh và đang đưa vào vận hành các nhà máy nghìn tỷ, đây là một mức định giá "rẻ" hiếm thấy.
- P/E và F P/E: P/E trượt (Trailing) ở mức 4.98 lần phản ánh lợi nhuận lịch sử cao. Tuy nhiên, P/E dự phóng (F P/E) nhích lên 5.87 lần cho thấy thị trường kỳ vọng lợi nhuận sẽ tăng trưởng chậm lại (hoặc giảm nhẹ) trong các quý tới do áp lực từ giá heo giảm. Mặc dù vậy, mức F P/E < 6x vẫn là vùng định giá rất rẻ đối với một cổ phiếu sản xuất.
=> Nhận định chung: Kết quả kinh doanh 6 tháng đầu năm phản ánh đúng tính chu kỳ khắc nghiệt của ngành chăn nuôi. Lợi nhuận suy giảm nhưng cơ cấu tài sản đang mạnh lên nhờ các dự án CAPEX lớn đi vào hoạt động. Định giá P/B < 1 đang tạo ra một biên an toàn rất lớn cho nhà đầu tư.
4. Phân tích kỹ thuật giá cổ phiếu DBC
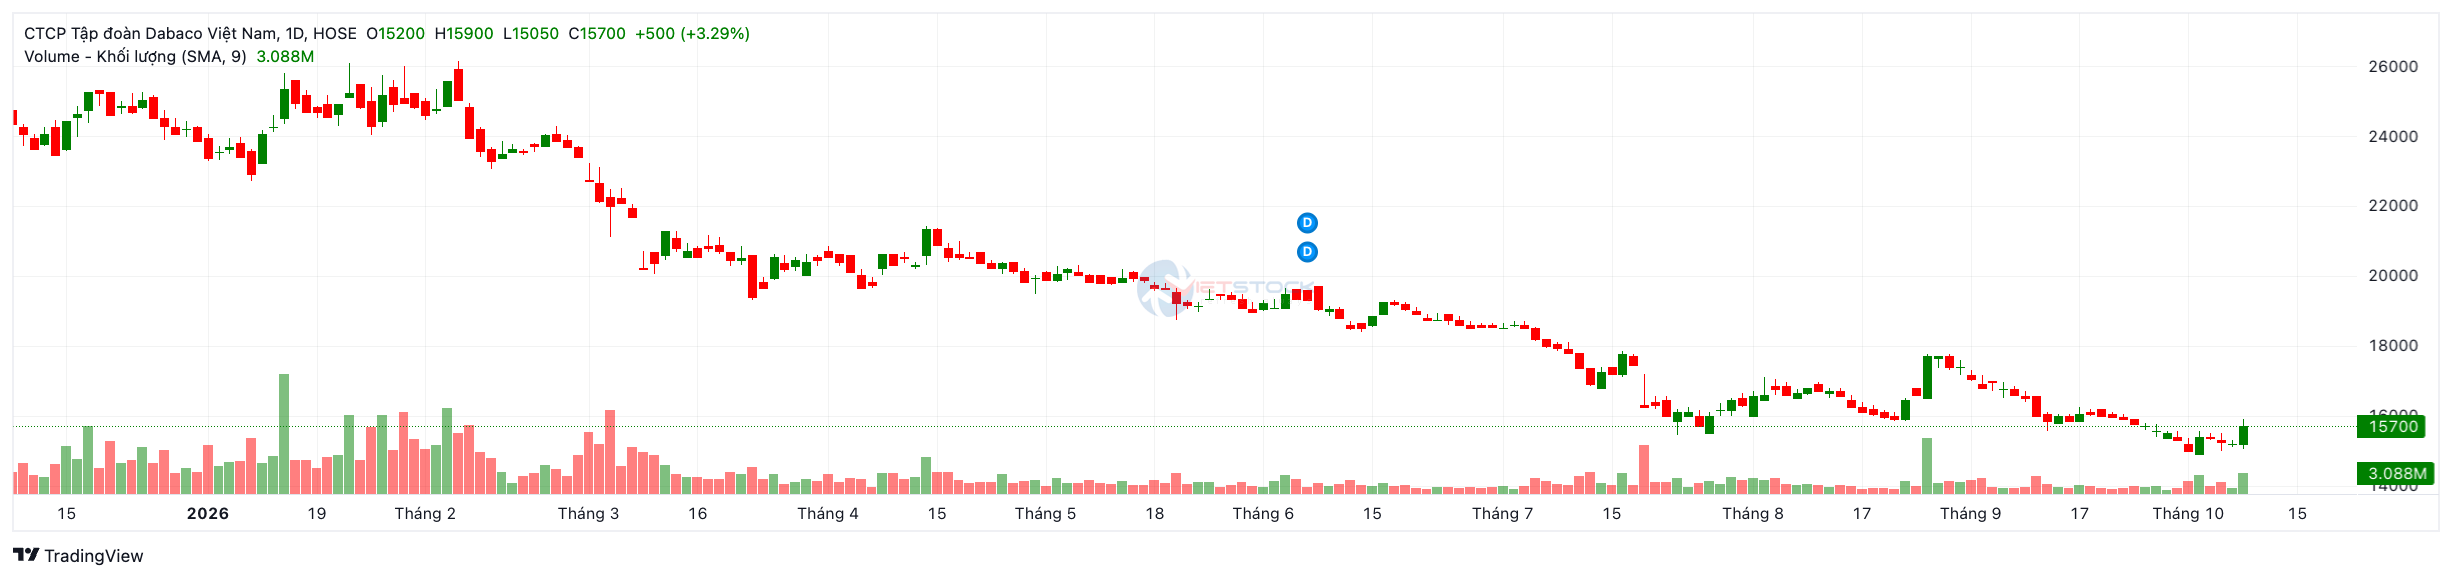
Bức tranh kỹ thuật của cổ phiếu DBC đang cho thấy sự giằng co mạnh mẽ sau một chu kỳ giảm điểm kéo dài. Lực cầu bắt đáy đã xuất hiện, tạo ra những nến xanh phục hồi, nhưng xu hướng lớn vẫn đang chịu áp lực.
Xu hướng giá và Hành vi dòng tiền
- Vận động giá: Đóng cửa phiên 08/10/2026, giá cổ phiếu DBC tăng mạnh +3,29% (+500 đồng) lên mức 15.700 VNĐ. Hành động giá này tạo ra một nến xanh áp đảo, bứt phá khỏi nền giá tích lũy ngắn hạn quanh vùng 15.000 VNĐ. Việc giá từ chối giảm sâu hơn vùng 14.500 VNĐ (đáy của tháng 8 và tháng 9) cho thấy đây là một vùng hỗ trợ kỹ thuật và tâm lý khá vững chắc.
- Thanh khoản: Khối lượng giao dịch trung bình 9 phiên (SMA 9) đạt 3,088 triệu cổ phiếu. Dòng tiền có dấu hiệu "mồi" vào các phiên tăng điểm gần đây, cho thấy sự tham gia của lực cầu ngắn hạn. Tuy nhiên, mức thanh khoản này vẫn chưa đủ để xác nhận một sự đảo chiều xu hướng lớn.
Hệ thống Đường trung bình động (MA)
Bảng chỉ báo xu hướng đang phản ánh một trạng thái phân hóa giữa ngắn và trung/dài hạn:
- Tín hiệu Tích cực Ngắn hạn: Giá hiện tại (15.700) đã vượt lên trên đường MA(10) (15.385 VNĐ), và đường MA(10) đã phát tín hiệu MUA. Chỉ báo nhanh Hull Moving Average (9) ở 15.316 VNĐ cũng đồng thuận báo MUA. Đây là những minh chứng rõ ràng cho một nhịp nảy (rebound) kỹ thuật đang diễn ra.
- Áp lực Kháng cự Trung/Dài hạn: Dù ngắn hạn tích cực, DBC vẫn đang kẹt dưới các đường MA lớn. Các đường MA(20) (15.663 VNĐ), MA(50) (16.244 VNĐ), MA(100) (17.295 VNĐ) và MA(200) (19.785 VNĐ) đều báo BÁN. Hiện tại, giá đang cọ xát trực tiếp với đường MA(20). Nếu không có dòng tiền đủ mạnh để xuyên thủng các lớp kháng cự này, nhịp phục hồi có thể nhanh chóng kết thúc.
Tín hiệu từ các Chỉ báo động lượng
Hệ thống chỉ báo dao động cho thấy động lượng giảm đã chững lại và phe Mua đang giành lại chút lợi thế:
- MACD Level (12, 26) = -318.19 (Báo MUA): Mặc dù vẫn nằm dưới đường Zero, nhưng sự thu hẹp khoảng cách và tín hiệu báo mua từ MACD là một điểm cộng cho đà phục hồi hiện tại.
- RSI (14) = 46.03 (Trung lập): Chỉ số RSI đang hướng lên tiến gần mốc 50, cho thấy sức mạnh giá đang được cải thiện từ vùng yếu kém.
- Các chỉ báo khác: Hầu hết các chỉ báo như Stochastic %K (35.44), Williams %R (-42.31), CCI (3,429.39) đều cho tín hiệu Trung lập, phản ánh việc cổ phiếu đã thoát khỏi trạng thái quá bán (Oversold) cực đoan nhưng chưa bước vào pha tăng giá (Uptrend) thực sự.
Vùng Hỗ trợ - Kháng cự & Chiến lược hành động
- Vùng Hỗ trợ xung yếu: Mốc 14.500 - 15.000 VNĐ. Đây là vùng đáy cứng được kiểm chứng nhiều lần trong các tháng qua. Việc xuyên thủng vùng này sẽ kích hoạt kịch bản giảm giá mới.
- Vùng Kháng cự: Rào cản ngay trước mắt là 16.000 - 16.200 VNĐ (hội tụ MA30 và MA50). Xa hơn là vùng cản 17.000 - 17.500 VNĐ (đáy cũ bị phá vỡ hồi tháng 9).
- Chiến lược giao dịch:
- Với nhà đầu tư ngắn hạn: Nhịp nảy kỹ thuật đang diễn ra là cơ hội để cơ cấu lại danh mục (bán hạ tỷ trọng) nếu đang kẹp hàng ở giá cao. Đối với vị thế mua mới, chỉ nên tham gia với tỷ trọng thấp (đánh T+) khi giá rung lắc quanh 15.000 VNĐ và đặt mục tiêu chốt lời quanh 16.000 VNĐ. Stop-loss nếu thủng 14.500 VNĐ.
- Với nhà đầu tư trung/dài hạn (Tích sản): Dựa trên phân tích cơ bản (P/B 0.77), vùng giá hiện tại (quanh 15.000 VNĐ) là một mức định giá có phần "rẻ" so với tài sản của doanh nghiệp. Nhà đầu tư có thể áp dụng chiến lược mua gom dần (DCA) tại các nhịp điều chỉnh đỏ, nhắm tới sự phục hồi của mảng kinh doanh cốt lõi và câu chuyện vắc-xin trong tương lai xa, nhưng cần xác định tâm lý nắm giữ qua những biến động chu kỳ ngắn hạn.
5. Cơ hội, triển vọng và rủi ro khi đầu tư cổ phiếu DBC
Việc có nên đầu tư cổ phiếu DBC phụ thuộc vào khả năng đánh giá điểm rơi của "đường cong" chu kỳ ngành.
Cơ hội và triển vọng
- Tiềm năng tiêu thụ vắc-xin DACOVAC-ASF2: Sản phẩm đã được thương mại hóa từ năm 2025. Sự thành công trong mảng này không chỉ giúp bảo vệ đàn lợn nội bộ của Dabaco mà còn mở ra cơ hội tiêu thụ rộng rãi trên thị trường nội địa (thay thế hàng ngoại) và tiềm năng tiếp cận thị trường xuất khẩu. Nếu mở rộng được kênh phân phối, vắc-xin có thể đóng góp biên lợi nhuận cao cho tập đoàn.
- Mở rộng năng lực cốt lõi (Chuỗi 3F+): Việc đưa vào vận hành Nhà máy Dầu thực vật giai đoạn 2 cùng các dự án chăn nuôi, thức ăn (Nutreco Hà Tĩnh, Quảng Ninh, Ngọc Lặc)sẽ giúp DBC gia tăng sản lượng và tối ưu hóa chuỗi khép kín.
- Chiết khấu từ Bất động sản dở dang: Khoản mục chi phí dở dang bất động sản hơn 1.186 tỷ đồnglà "của để dành". Khi thị trường bất động sản ấm lên và các dự án đủ điều kiện bàn giao, nó có thể tạo ra dòng tiền bất ngờ.
Rủi ro cần lưu ý
- Tính chu kỳ của giá heo: Giá heo hơi đang có dấu hiệu chững lại và giảm tại một số địa phương vào đầu quý 4/2026 (quanh 53.000–55.000 đồng/kg). Sự phục hồi lợi nhuận sẽ gặp thách thức lớn nếu giá bán đầu ra tiếp tục đi ngang trong bối cảnh giá nguyên liệu nhập khẩu (như dự báo ngô, khô đậu của USDA) có xu hướng tăng. Cạnh tranh từ 124.000 tấn thịt lợn nhập khẩu giá rẻ cũng là một rào cản đáng kể.
- Dòng tiền kinh doanh âm và Áp lực nợ: Sự kết hợp giữa đòn bẩy tài chính cao và lưu chuyển tiền thuần từ hoạt động kinh doanh âm (-97,36 tỷ đồng)khiến khả năng thanh khoản và chi phí vốn của DBC trở nên nhạy cảm hơn trước các đợt điều chỉnh lãi suất tiềm tàng trên thị trường.
>> Đọc thêm: Phân tích cổ phiếu EIB 2026: Nợ xấu vượt ngưỡng, động lực nào cho Eximbank?
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu DBC
Để bắt đầu giao dịch cổ phiếu DBC, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Ngoài ra, để tải ứng dụng Finhay một cách nhanh chóng và tiện lợi, bạn có thể quét mã QR dưới đây:
 Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp ảnh CMND/CCCD: Hệ thống sẽ yêu cầu bạn chụp mặt trước và mặt sau của CMND/CCCD. Hãy đảm bảo hình ảnh rõ nét, không bị lóa sáng và đầy đủ thông tin.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Khi ký hợp đồng, tài khoản của bạn sẽ được phê duyệt và kích hoạt trong thời gian ngắn.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu DBC trên nền tảng Finhay.
Lời kết
Bức tranh tài chính bán niên 2026 của Tập đoàn Dabaco cho thấy rõ những thách thức ngắn hạn từ chu kỳ ngành chăn nuôi khi lợi nhuận sụt giảm do giá heo hơi đi xuống và áp lực chi phí đầu vào. Tuy nhiên, giá trị cốt lõi của doanh nghiệp vẫn đang được bồi đắp vững chắc thông qua việc đưa vào vận hành các đại dự án thuộc chuỗi 3F+ và tiềm năng mở rộng thị trường cho vắc-xin DACOVAC-ASF2.
Việc có nên đầu tư cổ phiếu DBC lúc này phụ thuộc rất lớn vào khẩu vị rủi ro và tầm nhìn của bạn. Nếu giao dịch ngắn hạn, giá cổ phiếu DBC vẫn sẽ chịu áp lực giằng co theo biến động của giá hàng hóa. Ngược lại, đối với nhà đầu tư giá trị có tầm nhìn dài hạn, mức định giá P/B 0.77 lần hiện tại cung cấp một biên an toàn đủ lớn để tích lũy và chờ đợi điểm rơi lợi nhuận trong chu kỳ tăng trưởng tiếp theo.
Tuyên bố miễn trừ trách nhiệm: Bài viết được phân tích dựa trên Báo cáo tài chính hợp nhất soát xét bán niên 2026 và Văn bản giải trình lợi nhuận của Công ty Cổ phần Tập đoàn Dabaco Việt Nam. Các nhận định và phân tích mang tính chất tham khảo, không cấu thành lời khuyên hay khuyến nghị mua bán chứng khoán. Nhà đầu tư cần tự nghiên cứu, đánh giá mức độ chịu đựng rủi ro và chịu trách nhiệm 100% đối với quyết định giao dịch của mình.
 Finhay
 08-10-2026