

Ngành vận tải biển và logistics luôn được ví như "huyết mạch" của nền kinh tế toàn cầu, và tại Việt Nam, sự chú ý của dòng tiền đang đổ dồn vào cổ phiếu HAH của Công ty Cổ phần Vận tải và Xếp dỡ Hải An. Bức tranh kinh doanh 9 tháng đầu năm 2026 của HAH mang đến những con số choáng ngợp: Lợi nhuận ròng vượt mốc ngàn tỷ đồng, biên lợi nhuận duy trì ở mức cao bất chấp những biến động của thương mại quốc tế.
Tuy nhiên, điều khiến thị trường xôn xao nhất không chỉ là kết quả kinh doanh, mà là "cuộc thay máu" ngoạn mục ở tầng lớp cổ đông lớn. Giữa bối cảnh doanh nghiệp đang dốc hầu bao hàng ngàn tỷ đồng để đóng mới 10 siêu tàu container và vươn vòi bạch tuộc sang tận Ấn Độ, câu hỏi lớn đặt ra là: Có nên đầu tư cổ phiếu HAH ở thời điểm hiện tại? Mức giá cổ phiếu HAH hiện nay đã phản ánh hết tiềm năng khổng lồ từ chuỗi hệ sinh thái khép kín này chưa? Hãy cùng Finhay tìm hiểu qua bài viết dưới đây.
1. Thông tin cơ bản về doanh nghiệp: Công ty Cổ phần Vận tải và Xếp dỡ Hải An
- Tên công ty: Công ty Cổ phần Vận tải và Xếp dỡ Hải An (Tên tiếng Anh: Hai An Transport and Stevedoring Joint Stock Company).
- Mã cổ phiếu: HAH.
- Sàn niêm yết: Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE).
- Lịch sử hình thành: Được thành lập từ năm 2009, Hải An (HAH) bắt đầu với việc khai thác Cảng Hải An tại Hải Phòng. Trải qua hơn một thập kỷ phát triển thần tốc, doanh nghiệp đã chuyển mình từ một đơn vị khai thác cảng đơn thuần thành một đế chế vận tải container và logistics tích hợp số 1 trên tuyến nội địa Việt Nam.
Sản phẩm/dịch vụ chính
Hệ sinh thái kinh doanh của Hải An được vận hành theo mô hình chuỗi logistics tích hợp khép kín, bao gồm 3 trụ cột chính:
- Khai thác tàu container (Core Business): Đây là "con gà đẻ trứng vàng" đóng góp 65% - 80% tổng doanh thu. HAH áp dụng chiến lược "đi bằng hai chân": Vừa tự khai thác các tuyến nội địa (Bắc - Nam) và nội Á (Trung Quốc, Đông Nam Á, Ấn Độ), vừa cho thuê định hạn (Charter out) tàu cho các hãng tàu khổng lồ quốc tế (như COSCO, Yang Ming, X-Press) để khóa chặt biên lợi nhuận an toàn.
- Khai thác cảng biển: Sở hữu và khai thác Cảng Hải An (Hải Phòng), đóng vai trò cửa ngõ tiếp nhận tàu của chính công ty và đối tác.
- Dịch vụ kho bãi, Depot và Logistics: Cung cấp chuỗi dịch vụ hậu cần, bốc xếp, lưu giữ vỏ container tại các khu vực trọng điểm.
Biến động cổ đông lớn
Cơ cấu cổ đông của HAH vừa trải qua một đợt tái định hình lịch sử. Chỉ trong vòng 2 tháng (đến cuối tháng 9/2026), Công ty TNHH MTV Quản lý Quỹ Ngân hàng TMCP Công thương Việt Nam (VietinBank Capital) đã mua gom liên tục hơn 27 triệu cổ phiếu, nâng tỷ lệ sở hữu từ 4,05% lên mức 18,24%.
Ở chiều ngược lại, CTCP Tập đoàn Gelex (GEX) đã thoái toàn bộ 5,16% vốn (9,7 triệu cổ phiếu) vào ngày 23/9 với mức giá bình quân khoảng 49.120 đồng/cp (thu về khoảng 480 tỷ đồng). Các cổ đông lớn nền tảng khác vẫn tiếp tục gắn bó, bao gồm CTCP Container Việt Nam - Viconship (15,85%) và CTCP Đầu tư và Vận tải Hải Hà (gần 14%). Sự xuất hiện của VietinBank Capital - một định chế tài chính khổng lồ - hứa hẹn mang lại bệ phóng nguồn vốn vững chắc cho tham vọng mở rộng đội tàu tỷ đô của HAH.
Vị thế của doanh nghiệp trong ngành
Hải An hiện đang độc chiếm ngôi vương vận tải biển nội địa với gần 30% thị phần vận tải container nội địa. Sở hữu đội tàu lên tới 20 chiếc (sức chở từ 800 - 3.500 TEU), tổng tải trọng đạt 33.100 TEU, HAH vinh dự lọt vào Top 100 đội tàu container lớn nhất thế giới theo xếp hạng của Alphaliner. Hãng hiện đang duy trì quan hệ hợp tác chiến lược với 9/10 hãng tàu lớn nhất hành tinh (Maersk, CMA CGM, COSCO...).
Nguồn: https://haiants.vn/
2. Phân tích bối cảnh vĩ mô và ngành tác động đến doanh nghiệp
Để định giá chính xác cổ phiếu HAH, việc phân tích sự giao thoa giữa kinh tế vĩ mô và chu kỳ ngành vận tải biển toàn cầu là bắt buộc.
Các yếu tố vĩ mô
- Mặt bằng lãi suất và chi phí vốn: Tính đến cuối tháng 10/2026, Ngân hàng Nhà nước (NHNN) tiếp tục định hướng giảm mặt bằng lãi suất huy động và cho vay (giảm tối thiểu 0,5 điểm phần trăm/năm đối với lãi suất tiền gửi bình quân kỳ hạn từ 6 tháng). Chính sách này tạo điều kiện thuận lợi để HAH tối ưu hóa chi phí tài chính trong bối cảnh doanh nghiệp đang có nhu cầu tài trợ vốn lớn cho kế hoạch đóng tàu. Mức độ hưởng lợi thực tế sẽ phụ thuộc trực tiếp vào quy mô dư nợ, điều kiện hợp đồng vay và tiến độ giải ngân của công ty.
- Biến động tỷ giá USD/VND: Áp lực tỷ giá đã hạ nhiệt rõ rệt vào cuối tháng 10/2026 (giảm gần 2% so với vùng đỉnh 3 tháng trước, về quanh 26.030 VND/USD). Doanh thu cho thuê tàu (Charter out) bằng USD giúp HAH cải thiện giá trị quy đổi khi tỷ giá ở mức cao. Tuy nhiên, ở chiều ngược lại, công ty cũng phải đối mặt với các nghĩa vụ thanh toán ngoại tệ lớn từ hợp đồng đóng tàu và nợ vay USD. Do đó, việc tỷ giá hạ nhiệt giúp HAH cân bằng lại cấu trúc nợ và giảm áp lực đánh giá lại các khoản phải trả ngoại tệ.
- Tuyến đường sắt Lào Cai – Hà Nội – Hải Phòng: Dự án được thông qua với mục tiêu phấn đấu hoàn thành chậm nhất vào năm 2030. Tuyến đường được kỳ vọng cải thiện kết nối hậu phương cảng, tạo thêm cơ hội thu hút hàng hóa trên hành lang giao thương giữa Tây Nam Trung Quốc và các địa phương phía Bắc Việt Nam. Trong dài hạn, hệ sinh thái cảng, depot và đội tàu của HAH có cơ hội hưởng lợi. Mức độ tác động thực tế phụ thuộc vào tiến độ dự án, kết nối đến các cơ sở khai thác và khả năng thu hút nguồn hàng của doanh nghiệp.
Yếu tố ngành
- Nguồn cung tàu và Giá cước cho thuê: Hiện tại, nguồn cung tàu sẵn sàng cho thuê ở phân khúc kích cỡ nhỏ và trung bình (Feeder/Bangkokmax) đang tương đối hạn hẹp, qua đó hỗ trợ trực tiếp mặt bằng giá cước định hạn. HAH hưởng lợi trực tiếp khi các hợp đồng cho thuê được tái ký ở vùng giá thuận lợi. Dù vậy, thị trường vẫn ghi nhận các đơn hàng đóng mới từ các hãng quốc tế (như Euroseas). Hiệu quả khai thác của HAH sẽ phụ thuộc vào thời điểm ký kết hợp đồng, lịch bàn giao tàu và năng lực kiểm soát chi phí vận hành
- Nguồn cung tàu và giá thuê định hạn: Theo đánh giá của Euroseas công bố tháng 6/2026, thị trường tàu feeder và tàu container dưới 6.000 TEU vẫn tương đối hạn hẹp về nguồn cung. HAH hưởng lợi trực tiếp khi các hợp đồng cho thuê được tái ký ở vùng giá thuận lợi. Dù vậy, thị trường vẫn ghi nhận các đơn hàng đóng mới từ các hãng quốc tế (như Euroseas). Hiệu quả khai thác của HAH sẽ phụ thuộc vào thời điểm ký kết hợp đồng, lịch bàn giao tàu và năng lực kiểm soát chi phí vận hành.
- Bức tranh vận tải toàn cầu — dữ liệu OOCL quý III/2026: Theo báo cáo hoạt động quý III/2026, OOCL (hãng tàu thuộc COSCO) ghi nhận sản lượng đạt 2,12 triệu TEU, tăng 9%; doanh thu vận tải tuyến đạt khoảng 3,28 tỷ USD, tăng 45,1%; doanh thu bình quân trên mỗi TEU tăng 33,1% so với cùng kỳ. Nhóm tuyến nội Á/Australasia ghi nhận sản lượng tăng 4,6% và doanh thu tăng 23,7%. Dữ liệu này nhìn chung khá tích cực về nhu cầu vận tải khu vực. Mức độ lan tỏa lợi ích đến HAH sẽ được quyết định bởi đặc thù mạng lưới tuyến và cơ cấu hàng hóa riêng của hãng.
- Động lực từ tuyến mới và rủi ro chuỗi cung ứng: Đầu tháng 10/2026, tàu HAIAN BETA thực hiện chuyến cập cảng Chennai đầu tiên thuộc tuyến CVI, mở thêm kết nối trực tiếp giữa Việt Nam và Ấn Độ. Đây là cơ hội mở rộng địa bàn khai thác của HAH trong quý IV, với hiệu quả cần được đánh giá qua sản lượng hàng trả cước và chi phí vận hành. Ở chiều ngược lại, BIMCO ghi nhận công suất tàu container qua Suez trong hai tuần đầu tháng 10/2026 đã vượt 50% mức cùng kỳ năm 2023, trước gián đoạn. Nếu hành trình qua Biển Đỏ tiếp tục bình thường hóa, thời gian luân chuyển tàu ngắn hơn có thể giải phóng công suất vận tải, qua đó gây áp lực lên mặt bằng cước quốc tế.
3. Phân tích cơ bản cổ phiếu HAH: Khám phá "Cỗ máy in tiền" Quý 3/2026
Báo cáo tài chính hợp nhất Quý 3/2026 của HAH phô diễn một sức mạnh tài chính đáng nể. Công ty không chỉ vượt qua giai đoạn biến động của chu kỳ cước mà còn tận dụng tối đa công suất đội tàu để tối đa hóa biên lợi nhuận.
>> Đọc thêm: MCP tài chính nào cung cấp dữ liệu báo cáo tài chính doanh nghiệp chuẩn xác cho nhà đầu tư Việt?
Doanh thu, lợi nhuận và kết quả kinh doanh
|
Chỉ tiêu (ĐVT: Tỷ VNĐ) |
Quý 3/2026 |
Quý 3/2025 |
Biến động (Q3) |
Lũy kế 9T/2026 |
Lũy kế 9T/2025 |
Biến động (9T) |
|
Doanh thu thuần |
1.419,30 |
1.347,69 |
+5,31% |
4.217,82 |
3.791,49 |
+11,24% |
|
Giá vốn hàng bán |
(915,01) |
(851,75) |
+7,42% |
(2.583,28) |
(2.344,19) |
+10,19% |
|
Lợi nhuận gộp |
504,29 |
495,93 |
+1,68% |
1.634,54 |
1.447,29 |
+12,93% |
|
Doanh thu tài chính |
11,15 |
14,32 |
-22,13% |
26,35 |
40,00 |
-34,12% |
|
Chi phí tài chính |
(32,24) |
(33,47) |
-3,67% |
(105,04) |
(108,90) |
-3,54% |
|
- Chi phí lãi vay |
(30,86) |
(30,31) |
+1,81% |
(97,04) |
(96,76) |
+0,28% |
|
Chi phí BH & QLDN |
(77,25) |
(76,24) |
+1,32% |
(215,58) |
(208,51) |
+3,39% |
|
Phần lãi Cty Liên kết |
14,21 |
7,01 |
+102,71% |
20,82 |
18,09 |
+15,09% |
|
Lợi nhuận trước thuế |
451,50 |
435,10 |
+3,76% |
1.466,12 |
1.280,88 |
+14,46% |
|
Lợi nhuận sau thuế |
365,97 |
352,94 |
+3,69% |
1.183,58 |
1.040,91 |
+13,70% |
|
LNST Cổ đông Cty mẹ |
328,51 |
304,04 |
+8,04% |
1.000,61 |
898,89 |
+11,31% |
- Doanh thu vượt đỉnh vững chắc: Lũy kế 9 tháng, HAH ghi nhận doanh thu thuần 4.217,82 tỷ đồng (+11,24%). Sự tăng trưởng này được thúc đẩy mạnh mẽ bởi mảng khai thác tàu với doanh thu đạt 1.066,14 tỷ đồng chỉ riêng trong Quý 3 (chiếm 75% tổng doanh thu). Việc triển khai hiệu quả 4 tàu 'Bangkokmax' mới (1.781 TEU) cho cả tuyến tự khai thác và cho thuê định hạn (Chartering) đã phát huy tác dụng tối đa. Đặc biệt, tuyến CVI (Nam Trung Quốc – Việt Nam – Đông Ấn) vừa khai trương tháng 9/2026 với tàu HAIAN BETA báo hiệu sự mở rộng địa bàn thu tiền của HAH.
- Lợi nhuận ròng vượt mốc ngàn tỷ: Lợi nhuận sau thuế 9 tháng đạt mức 1.183,58 tỷ đồng (+13,70%), trong đó lợi nhuận thuộc về cổ đông công ty mẹ chính thức vượt 1.000,61 tỷ đồng (+11,31%). Điểm đáng nể là tốc độ tăng trưởng Lợi nhuận gộp (+12,93%) cao hơn tốc độ tăng Doanh thu (+11,24%), cho thấy HAH đang tận hưởng hiệu ứng giá cước cho thuê tàu neo cao và tối ưu hóa được chi phí nhiên liệu
- Lợi nhuận từ Công ty Liên kết tăng bằng lần: Một điểm sáng khác trong Quý 3/2026 là phần lãi từ các công ty liên kết (Vận tải Hải An, An Biên...) đạt 14,21 tỷ đồng, tăng hơn 102% so với cùng kỳ. Sự cộng hưởng từ hệ sinh thái chung đang mang lại dòng tiền thụ động ổn định cho tập đoàn mẹ.
- Kiểm soát chi phí xuất sắc: Dù lạm phát và quy mô phình to, tổng chi phí Bán hàng & Quản lý doanh nghiệp 9 tháng chỉ tăng nhẹ 3,39% (lên 215,58 tỷ đồng). Chi phí lãi vay cũng đi ngang ở mức 97,04 tỷ đồng, chứng tỏ dòng tiền hoạt động của HAH dư sức tự tài trợ cho vốn lưu động mà không cần lạm dụng nợ vay ngắn hạn.
Biên lợi nhuận
- Biên lợi nhuận gộp: Duy trì ở mức cực kỳ ấn tượng 38,75% (lũy kế 9T/2026) (1.634,54 / 4.217,82). Đối với ngành vận tải biển đòi hỏi CAPEX (chi phí vốn) lớn, biên gộp tiệm cận 40% là con số "trong mơ", phản ánh lợi thế cạnh tranh tuyệt đối của HAH trong phân khúc tàu dưới 3.000 TEU.
- Biên lợi nhuận ròng: Đạt 28,06% (9T/2026). Có nghĩa là cứ thu về 100 đồng doanh thu, HAH "đút túi" hơn 28 đồng lợi nhuận sạch.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu: Bệ phóng cho thập kỷ mới
|
Chỉ tiêu Bảng CĐKT |
Tại 30/09/2026 |
Tại 01/01/2026 |
Biến động (YTD) |
|
Tổng Tài sản |
10.344,34 |
8.713,61 |
+18,71% |
|
Tiền & Tương đương tiền |
1.162,71 |
533,73 |
+117,84% |
|
Đầu tư TC ngắn hạn (Tiền gửi) |
333,38 |
121,06 |
+175,38% |
|
Phải thu ngắn hạn khách hàng |
661,13 |
651,22 |
+1,52% |
|
Hàng tồn kho |
197,05 |
155,24 |
+26,93% |
|
Tài sản cố định (Tàu, Cảng) |
4.661,85 |
4.210,60 (thực tế 5.084)* |
-8,31% (khấu hao) |
|
Trả trước người bán dài hạn (Đóng tàu) |
1.602,85 |
695,67 |
+130,40% |
|
Tổng Nợ Phải Trả |
3.846,37 |
3.318,81 |
+15,89% |
|
- Vay & nợ thuê TC ngắn hạn |
927,33 |
711,04 |
+30,41% |
|
- Vay & nợ thuê TC dài hạn |
1.671,54 |
1.489,15 |
+12,24% |
|
Vốn Chủ Sở Hữu |
6.497,97 |
5.394,80 |
+20,44% |
(Ghi chú *: Tài sản cố định giảm chủ yếu do tốc độ trích khấu hao (hơn 473 tỷ 9 tháng) lớn hơn phần mua sắm mới trong kỳ, các tàu đang đóng nằm ở mục Trả trước cho người bán).
- Dòng tiền "Hoàng kim" và Tích lũy tiền mặt: Lưu chuyển tiền thuần từ hoạt động kinh doanh 9 tháng dương kỷ lục 1.620,06 tỷ đồng (tăng mạnh so với 1.456,47 tỷ cùng kỳ). Dòng tiền cuồn cuộn đổ về giúp HAH tích lũy lượng tiền mặt và tiền gửi ngân hàng lên tới xấp xỉ 1.496 tỷ đồng (1.162,71 tỷ Tiền & TĐT + 333,38 tỷ ĐTTC ngắn hạn), chiếm 15% tổng quy mô tài sản. Đây là "đạn dược" vô giá để HAH sẵn sàng mua sắm tàu mới mà không sợ rủi ro thanh khoản.
- Khoản ứng trước khổng lồ cho "Hạm đội" tương lai: Điểm nhấn nổi bật nhất trên Bảng cân đối là khoản Trả trước cho người bán dài hạn vọt lên 1.602,85 tỷ đồng (+130% YTD). Theo thuyết minh, đây là số tiền HAH đã chuyển cho các nhà xưởng khổng lồ của Trung Quốc: Jiangsu NewYangzi Shipbuilding (695,6 tỷ) và Dalian Shipbuilding Industry (907,1 tỷ). HAH hiện đã đặt đóng tổng cộng 10 tàu (bao gồm cả phân khúc 7.165 TEU). Cấu trúc tài sản này cho thấy HAH đang hy sinh dòng tiền ngắn hạn để chuyển hóa thành công suất khai thác khổng lồ trong 2-3 năm tới.
- Tồn kho và Phải thu an toàn: Hàng tồn kho chỉ ở mức 197 tỷ đồng (chủ yếu là nhiên liệu, dầu mỡ trên tàu), chiếm tỷ trọng chưa tới 2% tổng tài sản. Phải thu khách hàng đi ngang ở mức 661 tỷ đồng, không có dấu hiệu đọng vốn. Rủi ro nợ xấu gần như bằng không do đối tác của HAH là các hãng tàu toàn cầu.
- Kiểm soát Đòn bẩy nợ: Mặc dù đang giải ngân CAPEX khổng lồ, tỷ lệ Nợ vay / Vốn chủ sở hữu (D/E) của HAH chỉ ở mức 0,39 lần (2.598 tỷ nợ vay / 6.497 tỷ vốn CSH). Với dòng tiền OCF dương 1.620 tỷ/9 tháng, HAH hoàn toàn có thể trả sạch nợ vay trong vỏn vẹn chưa tới 1,5 năm. Cấu trúc vốn này là cực kỳ an toàn, tạo dư địa cho phép HAH tiếp tục vay thêm USD (lãi suất thấp) để nhận bàn giao các tàu mới vào năm 2027-2029.
Các chỉ số định giá quan trọng
- EPS (Lợi nhuận trên mỗi cổ phiếu): Đạt 7.360 đồng. Một mức EPS cao chót vót, minh chứng cho cổ phiếu thuộc hàng "Blue-chip" về hiệu quả sinh lời.
- ROE (Tỷ suất sinh lời trên Vốn chủ sở hữu): Đạt khoảng 20-22% (Annualized). Đối với ngành thâm dụng vốn như vận tải biển, mức ROE > 20% là một thành tựu xuất sắc, cho thấy mỗi đồng vốn cổ đông bỏ ra đang được HAH vắt kiệt để sinh lãi.
- P/E (Hệ số giá trên thu nhập): 6.97 lần. Mức định giá này là quá rẻ so với trung bình thị trường (khoảng 14x) và tiềm năng tăng trưởng của doanh nghiệp. P/E dự phóng (F P/E) ở mức 7.87 lần cho thấy thị trường đang có phần thận trọng về chu kỳ giá cước năm sau, nhưng mức P/E dưới 8x vẫn mang lại biên an toàn lớn.
- P/B (Hệ số giá trên giá trị sổ sách): 1.51 lần (với BVPS = 33.872 đồng). Giá trị sổ sách của HAH thực chất còn lớn hơn do đội tàu cũ đã trích khấu hao gần hết nhưng giá trị khai thác hoặc bán lại trên thị trường thứ cấp vẫn rất cao. Mức P/B 1.5x là hoàn toàn xứng đáng cho vị thế thống lĩnh thị phần.
Nhận định chung: HAH đang ở thời kỳ "hoàng kim" về sức mạnh tài chính. Dòng tiền mạnh, nợ vay thấp, biên lợi nhuận cao. Việc lợi nhuận 9 tháng vượt mốc 1.000 tỷ đồng không phải là ăn may mà là kết quả của chiến lược khóa giá cho thuê tàu dài hạn xuất sắc. Định giá P/E 6.97 là một "món hời" hiếm hoi cho đầu tư giá trị.
>> Đọc thêm: Phân tích cổ phiếu GMD (Gemadept) 2026: Lợi nhuận tăng vọt 32%, có nên đầu tư?
4. Phân tích kỹ thuật giá cổ phiếu HAH
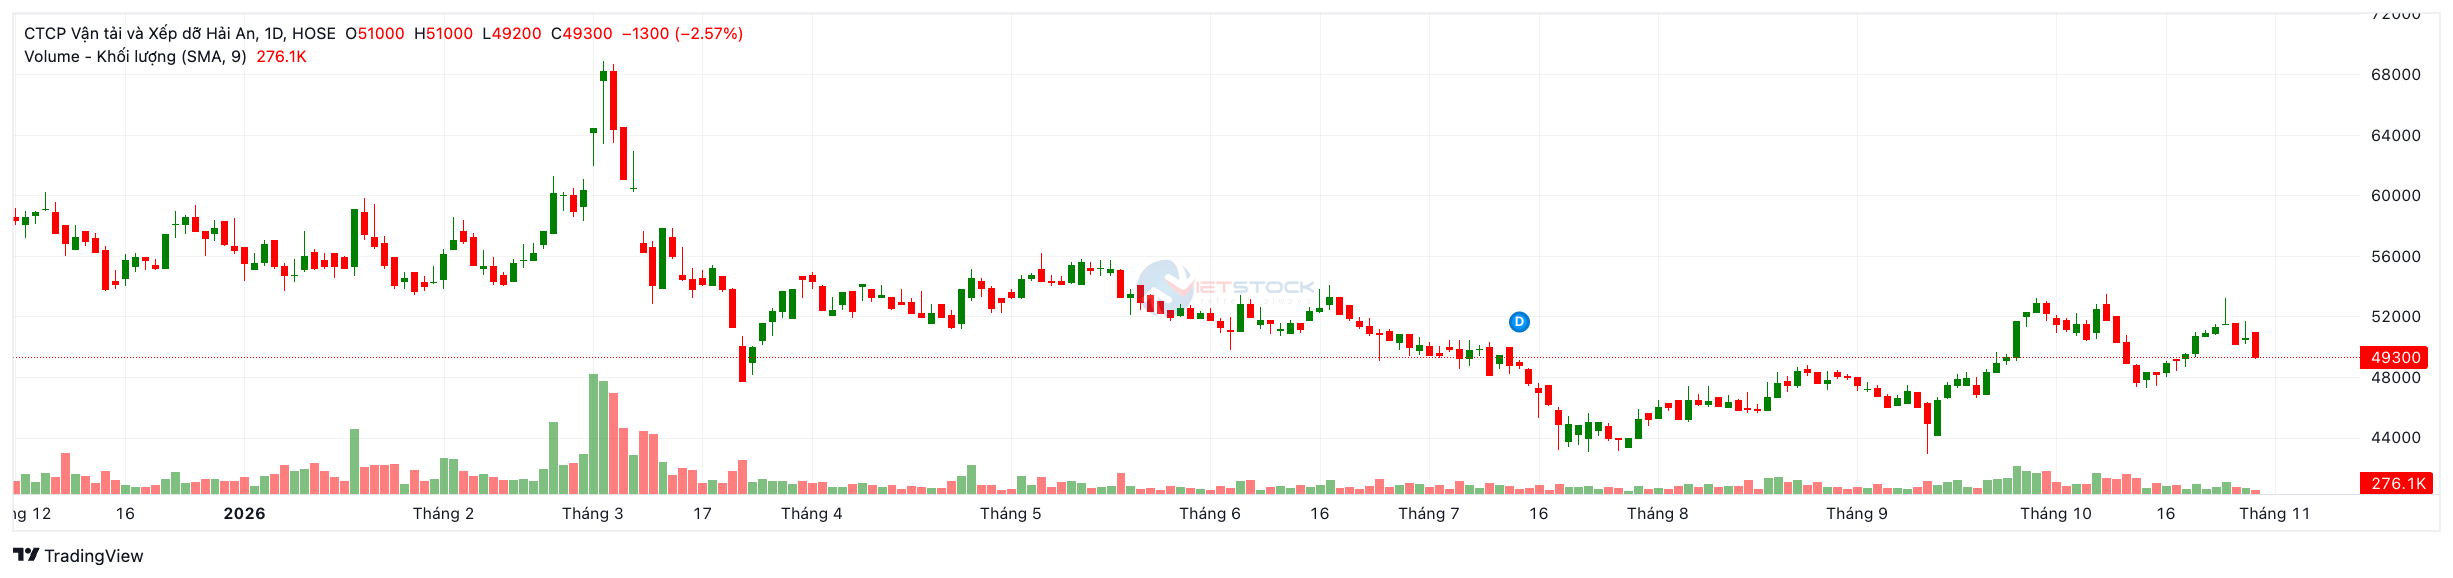
Quan sát đồ thị kỹ thuật tại thời điểm cuối tháng 10/2026, giá cổ phiếu HAH đang trải qua một nhịp rung lắc đáng kể sau chuỗi ngày phục hồi từ đáy tháng 8. Cổ phiếu đang đối mặt với áp lực chốt lời khi tiệm cận các vùng kháng cự mạnh, tạo ra một trạng thái giằng co và thử thách sự kiên nhẫn của dòng tiền.
Xu hướng giá và Hành vi dòng tiền
- Vận động giá: Phiên giao dịch ngày 29/10/2026 ghi nhận một nến giảm khá mạnh, đẩy giá lùi về mốc 49.300 VNĐ. Nhịp giảm này đã phủ nhận nỗ lực tăng giá của tuần trước đó và khiến HAH rơi trở lại vào nền giá tích lũy (quanh 48.000 - 50.000 VNĐ). Cấu trúc đỉnh sau thấp hơn đỉnh trước ngắn hạn đang bắt đầu hình thành, cho thấy phe Bán đang tạm thời giành lại quyền kiểm soát.
- Thanh khoản (Volume): Khối lượng giao dịch (SMA 9) đạt 276,1 nghìn cổ phiếu, một mức thanh khoản khá thấp so với các nhịp tăng trước đó. Thanh khoản cạn kiệt trong nhịp giảm cho thấy sự điều chỉnh hiện tại mang tính chất rũ bỏ (shake-out) tự nhiên nhiều hơn là sự tháo chạy hoảng loạn của dòng tiền lớn. Tuy nhiên, nó cũng phản ánh sự hụt hơi của lực cầu chủ động tại vùng giá cao.
Hệ thống Đường trung bình động (MA)
Bảng chỉ báo xu hướng đang phản ánh rõ sự suy yếu trong ngắn hạn:
- Thủng các MA ngắn hạn: Thị giá 49.300 VNĐ hiện đã trượt xuống dưới các đường MA quan trọng như MA(10) (50.245 VNĐ), MA(20) (50.168 VNĐ) và MA(30) (50.180 VNĐ). Các đường MA ngắn hạn này đang đồng loạt báo tín hiệu BÁN và trở thành ngưỡng kháng cự động đè nặng lên giá.
- Giằng co tại MA trung/dài hạn: Điểm tích cực là HAH vẫn đang giữ được mốc hỗ trợ của đường MA(50) (48.989 VNĐ - Báo MUA). Tuy nhiên, đường MA(200) dài hạn (51.639 VNĐ) vẫn đang báo BÁN và án ngữ ngay phía trên, cho thấy xu hướng lớn của HAH vẫn đang nằm trong một biên độ đi ngang (Sideway) diện rộng, chưa thể bứt phá thành một Uptrend mạnh mẽ.
Tín hiệu từ các Chỉ báo động lượng
Hệ thống chỉ báo dao động cho thấy động lượng tăng giá đã bị triệt tiêu đáng kể:
- RSI (14) = 49.50 (Trung lập): Chỉ số sức mạnh tương đối đã rơi từ vùng tích cực xuống ngay sát đường trung tâm (mốc 50). Cổ phiếu đang ở trạng thái cân bằng mong manh, có thể bẻ gãy xu hướng theo bất kỳ hướng nào tùy thuộc vào lực cung cầu trong các phiên tới.
- MACD Level (12, 26) = 343.79 (Báo BÁN): Đường MACD đang có dấu hiệu cắt xuống dưới đường Signal, củng cố thêm tín hiệu suy yếu của nhịp điều chỉnh hiện tại.
- Các chỉ báo khác như Stochastic %K (48.76), Williams %R (-57.14), CCI (2,792.55) đều đang ở trạng thái Trung lập, cho thấy sự do dự và thiếu định hướng rõ ràng của thị trường đối với cổ phiếu HAH trong ngắn hạn.
Vùng Hỗ trợ - Kháng cự & Chiến lược hành động
- Vùng Hỗ trợ xung yếu: Mốc 48.000 - 49.000 VNĐ (Khu vực MA50 và vùng tích lũy cũ). Đây là chốt chặn cực kỳ quan trọng. Nếu lực cầu không xuất hiện để bảo vệ vùng này, HAH có rủi ro test (kiểm tra) lại đáy cũ quanh 44.000 VNĐ.
- Vùng Kháng cự: Rào cản gần nhất là 50.500 - 51.500 VNĐ (hội tụ các MA ngắn hạn và MA200). HAH cần vượt qua vùng này với thanh khoản lớn để xác nhận đà tăng trở lại.
- Chiến lược giao dịch:
- Với nhà đầu tư ngắn hạn (Trading): Xu hướng ngắn hạn đang diễn biến bất lợi. Ưu tiên quản trị rủi ro, cân nhắc hạ tỷ trọng nếu giá đóng cửa thủng dứt khoát mốc 48.000 VNĐ. Chưa nên vội vã bắt đáy khi chưa có tín hiệu đảo chiều rõ nét kèm thanh khoản gia tăng.
- Với nhà đầu tư trung/dài hạn (Tích sản): Dựa trên nền tảng cơ bản tốt và định giá P/E vẫn ở mức thấp (6.97x), nhịp điều chỉnh này có thể mở ra cơ hội tích lũy thêm cổ phiếu ở vùng giá chiết khấu. Tuy nhiên, nhà đầu tư nên chia nhỏ vốn giải ngân quanh vùng 48.000 VNĐ, kiên nhẫn chờ đợi các tín hiệu phục hồi tích cực từ mảng khai thác đội tàu mới để hiện thực hóa kỳ vọng dài hạn.
5. Cơ hội, triển vọng và rủi ro khi đầu tư cổ phiếu HAH
Câu hỏi có nên đầu tư cổ phiếu HAH lúc này phụ thuộc vào việc bạn đánh giá thế nào về chu kỳ ngành và "canh bạc" mở rộng đội tàu của ban lãnh đạo.
Cơ hội và triển vọng (Triển vọng Bùng nổ 2027-2029)
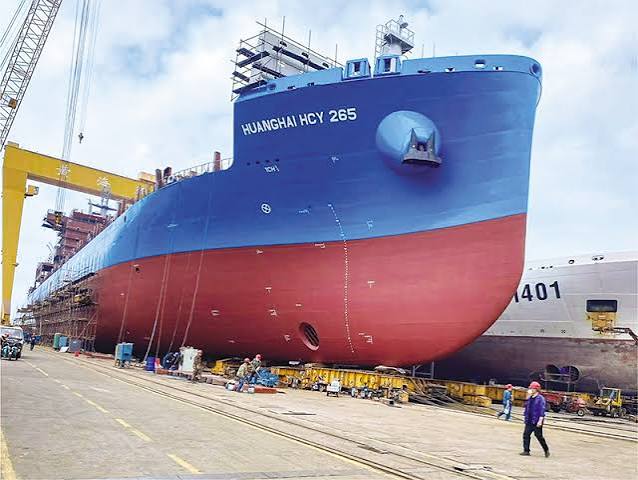
- Chiến lược mở rộng "Hạm đội" Vô tiền khoáng hậu: HAH đang triển khai đóng mới tổng cộng 10 tàu container (từ 1.900 TEU đến 7.165 TEU). Việc HĐQT vừa duyệt mua thêm 2 tàu mới (70 triệu USD, giao năm 2029) và ký hợp tác với Viconship đóng 5 tàu (trong đó có 2 tàu cỡ lớn 7.100 TEU) cho thấy tham vọng vươn tầm ra khỏi "vùng an toàn" nội Á để bước ra sân chơi vận tải trung chuyển toàn cầu. Khi 10 tàu này đi vào hoạt động, công suất của HAH sẽ tăng gấp đôi, gấp ba, mở ra một chu kỳ tăng trưởng doanh thu kỷ lục mới.
- Lợi thế từ sự khan hiếm tàu trung bình: Các hãng tàu lớn trên thế giới đang đua nhau đóng siêu tàu (>15.000 TEU) nhưng lại bỏ ngỏ phân khúc tàu Feeder (trung chuyển cỡ nhỏ). Do đó, giá cho thuê định hạn các tàu Bangkokmax của HAH sẽ tiếp tục neo ở mức cao trong nhiều năm tới, đảm bảo nguồn thu USD dồi dào.
- Tuyến vận tải chiến lược và Cổ đông lớn: Tuyến CVI nối Trung Quốc - Đông Ấn Độ đang đánh trúng điểm rơi chuyển dịch chuỗi cung ứng toàn cầu. Cùng với đó, sự hậu thuẫn tài chính từ VietinBank Capital sẽ đảm bảo nguồn vốn tín dụng rẻ để HAH giải ngân đóng tàu mà không sợ rủi ro lãi suất.
Rủi ro cần lưu ý
- Tính chu kỳ của Cước vận tải: Ngành vận tải biển phụ thuộc lớn vào tăng trưởng GDP toàn cầu. Nếu kinh tế thế giới suy thoái, khối lượng thương mại giảm sút, giá cước giao ngay (Spot rate) có thể lao dốc, ảnh hưởng đến mảng tự khai thác nội địa của HAH.
- Rủi ro từ các Siêu tàu (Cascading Effect): Khi các hãng tàu nhận bàn giao các siêu tàu mới, họ có thể đẩy các tàu cũ (cỡ trung) xuống khai thác ở các tuyến nội Á, tạo ra áp lực cạnh tranh nguồn cung trực tiếp với HAH tại thị trường khu vực.
- Chi phí nhiên liệu (Bunker fuel): Biến động giá dầu thô do căng thẳng địa chính trị có thể làm tăng vọt chi phí vận hành (chiếm tỷ trọng lớn nhất trong giá vốn) của các tuyến tự khai thác.
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu HAH
Để bắt đầu giao dịch cổ phiếu HAH, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp giấy tờ định danh: Chuẩn bị CCCD gắn chip bản gốc còn hiệu lực và chụp rõ hai mặt theo hướng dẫn mở tài khoản của FHSC. Hãy bảo đảm ảnh không bị lóa và các thông tin trên giấy tờ đọc được đầy đủ.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Sau khi hoàn tất đăng ký, hồ sơ sẽ được xét duyệt; kết quả mở tài khoản giao dịch chứng khoán thông thường có trong vòng một ngày làm việc. Bạn nên kiểm tra thông báo trên ứng dụng trước khi nạp tiền và đặt lệnh.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu HAH trên nền tảng Finhay.
Lời kết
BCTC Quý 3/2026 của Công ty Cổ phần Vận tải và Xếp dỡ Hải An (HAH) phác họa hình ảnh một doanh nghiệp đang tận dụng tối đa năng lực hiện có để tối ưu hóa dòng tiền. Lợi nhuận 9 tháng vượt mốc 1.000 tỷ đồng, biên lợi nhuận gộp duy trì ở mức cao 38,75% và dòng tiền kinh doanh thặng dư 1.620 tỷ đồng là nền tảng tài chính vững chắc để HAH tài trợ cho kế hoạch đóng mới đội tàu.
Quyết định có nên đầu tư cổ phiếu HAH lúc này đòi hỏi sự cân bằng giữa triển vọng mở rộng quy mô và các biến số chu kỳ của ngành hàng hải. Ở mức định giá P/E 6.97 lần, thị trường dường như đang chiết khấu một phần những rủi ro liên quan đến sự bình thường hóa của chuỗi cung ứng toàn cầu và biến động giá cước trong tương lai. Tuy nhiên, với cấu trúc nợ vay an toàn (D/E 0,39x) và sự đồng hành của dòng tiền tổ chức mới, HAH đang xây dựng một bộ đệm đủ dày để chống chịu các cú sốc ngắn hạn.
Đối với các nhà đầu tư có tầm nhìn dài hạn, việc theo dõi sát sao hiệu quả khai thác các tàu đóng mới và biến động giá thuê định hạn sẽ là chìa khóa để đánh giá khả năng HAH bước vào một chu kỳ tăng trưởng bền vững mới trên thị trường vận tải nội Á.
Tuyên bố miễn trừ trách nhiệm: Bài viết được phân tích chuyên sâu dựa trên Báo cáo tài chính hợp nhất Quý 3/2026 của Công ty Cổ phần Vận tải và Xếp dỡ Hải An (HAH). Các nhận định và phân tích mang tính chất tham khảo,, không cấu thành lời khuyên hay khuyến nghị mua bán chứng khoán. Việc đầu tư cổ phiếu tiềm ẩn rủi ro thị trường, nhà đầu tư cần tự đánh giá mức độ chịu đựng rủi ro và chịu trách nhiệm 100% đối với quyết định giao dịch của mình.

 Finhay
 30-10-2026