

Trong nhóm cổ phiếu chứng khoán, cổ phiếu VCI của CTCP Chứng khoán Vietcap luôn được thị trường định vị là một thế lực đáng gờm, nổi bật với hệ sinh thái khách hàng tổ chức và danh mục tự doanh “sừng sỏ”. Tuy nhiên, BCTC quý III/2026 mang đến một bức tranh nhiều giằng co: LNST đạt 367,4 tỷ đồng, giảm 12,6% so với cùng kỳ, trong khi lãi cho vay vẫn tăng mạnh 50,5%. Bên cạnh đó, doanh nghiệp ghi nhận thu nhập toàn diện khác âm 607,8 tỷ đồng từ đánh giá lại danh mục tài sản sẵn sàng để bán (AFS) – nơi có sự góp mặt của các “đại gia” như FPT, KDH, MWG.
Sự trái ngược giữa nguồn thu cho vay và sức ép từ chi phí vốn, danh mục đầu tư khiến cổ phiếu VCI cần được nhìn từ nhiều góc độ. Tại giá 20.200 đồng ngày 11/11, cổ phiếu thấp hơn khoảng 32,8% so với đỉnh 52 tuần đã điều chỉnh 30.054 đồng hồi tháng 3. Vậy, thực chất sức khỏe tài chính của Vietcap hiện tại ra sao? Các khoản lỗ chưa thực hiện có đáng lo ngại? Và với vùng giá hiện tại, nhà đầu tư có nên đầu tư cổ phiếu VCI? Hãy cùng Finhay tìm hiểu qua bài viết dưới đây.
1. Thông tin cơ bản về doanh nghiệp: CTCP Chứng khoán Vietcap
-
Tên công ty: Công ty Cổ phần Chứng khoán Vietcap (Trước đây là Chứng khoán Bản Việt – VCSC).
-
Mã cổ phiếu: VCI.
-
Sàn niêm yết: HOSE (Sở Giao dịch Chứng khoán TP.HCM).
-
Lịch sử hình thành: Được thành lập năm 2007, Vietcap nhanh chóng vươn lên trở thành một trong những công ty chứng khoán hàng đầu Việt Nam. Điểm nhấn lịch sử của VCI là sự tập trung mạnh mẽ vào mảng ngân hàng đầu tư (IB) và khách hàng tổ chức, giúp công ty liên tục dẫn đầu trong các thương vụ M&A và IPO lớn tại Việt Nam.

Sản phẩm/dịch vụ chính
Hệ sinh thái kinh doanh của Vietcap xoay quanh 4 trụ cột chính:
-
Môi giới chứng khoán: Phục vụ cả khách hàng cá nhân và tổ chức, trong đó mảng môi giới khách hàng tổ chức là thế mạnh tuyệt đối.
-
Ngân hàng đầu tư (IB) & Tư vấn tài chính: Tư vấn phát hành, bảo lãnh phát hành, M&A, tái cấu trúc doanh nghiệp.
-
Tự doanh chứng khoán: Đầu tư vào các tài sản tài chính (FVTPL, AFS, HTM), đặc biệt nổi tiếng với khả năng chọn lọc và đầu tư dài hạn vào các doanh nghiệp tiềm năng.
-
Cho vay ký quỹ (Margin): Cung cấp nguồn vốn đòn bẩy cho nhà đầu tư.
Vị thế của doanh nghiệp trong ngành
Trong quý III/2026, VCI xếp thứ 4 về thị phần môi giới trên HOSE với 7,80%, tăng từ 7,00% của quý trước. Đây là điểm tựa cho vị thế cạnh tranh, đặc biệt với định hướng phục vụ khách hàng tổ chức. Tuy nhiên, thị phần tăng chưa đồng nghĩa doanh thu tăng: doanh thu môi giới theo BCTC quý III giảm 49,9% so với cùng kỳ, cho thấy chất lượng nguồn thu vẫn cần được theo dõi.
2. Phân tích bối cảnh vĩ mô và ngành tác động đến cổ phiếu VCI
Bức tranh vĩ mô đến tháng 10/2026 tiếp tục có những tác động trái chiều đến thị trường chứng khoán nói chung và hoạt động của Vietcap nói riêng.

Các yếu tố vĩ mô
-
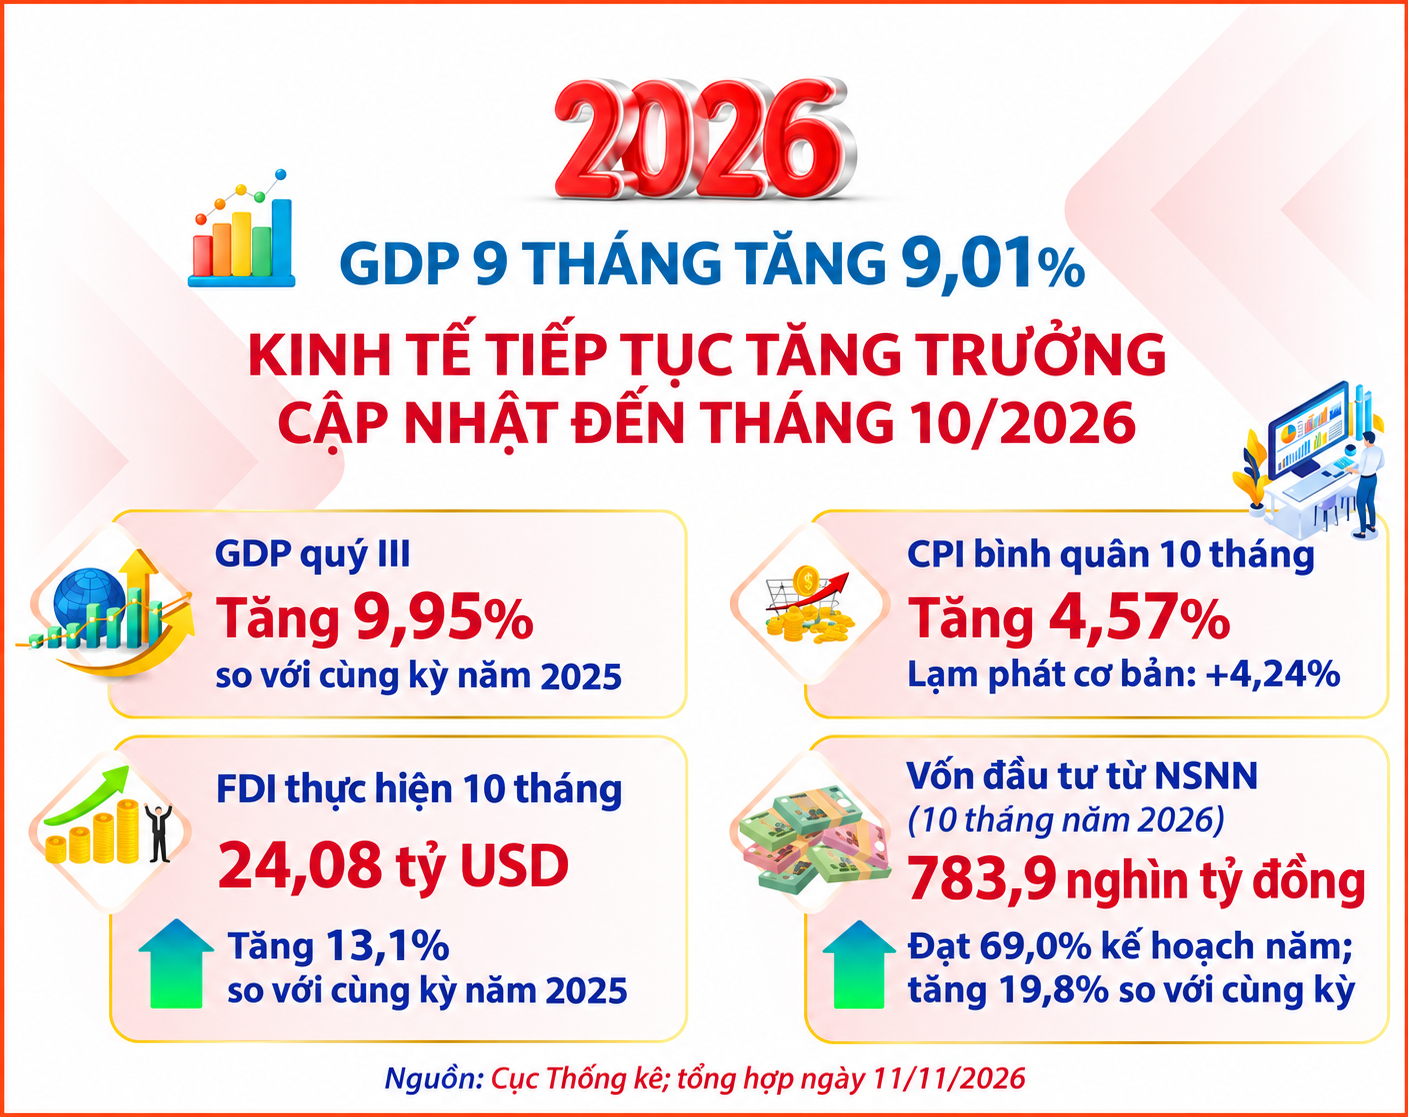
Lãi suất hạ nhiệt nhưng chi phí vốn còn áp lực: Theo họp báo Chính phủ ngày 04/11, lãi suất cho vay mới cuối tháng 10 giảm 0,2–0,5 điểm phần trăm so với giữa tháng. Đây là tín hiệu hỗ trợ nhu cầu vốn, nhưng CPI bình quân 10 tháng tăng 4,57% vẫn đặt ra yêu cầu ổn định giá cả. Với VCI, tác động không đến ngay: chi phí lãi vay quý III vẫn tăng hơn gấp đôi cùng kỳ.
-
Thị trường chứng khoán phân hóa và điều chỉnh: VN-Index kết tháng 10 ở 1.741,62 điểm, giảm 1,53%; giá trị giao dịch bình quân HOSE đạt 15.602 tỷ đồng/phiên, giảm 4,93% so với tháng trước. GDP 9 tháng tăng 9,01% hỗ trợ kỳ vọng dài hạn, nhưng nhịp chững lại của dòng tiền vẫn gây sức ép lên môi giới và danh mục đầu tư của CTCK.
Yếu tố ngành
-
Áp lực cạnh tranh “Zero Fee” (Miễn phí giao dịch): Cuộc đua phí khiến chất lượng dịch vụ và khả năng giữ khách hàng trở nên quan trọng hơn. Định hướng tổ chức là lợi thế của VCI, song doanh thu môi giới quý III vẫn suy giảm. Việc Việt Nam chuyển sang nhóm mới nổi thứ cấp FTSE Russell từ 21/09/2026 mở thêm cơ hội phục vụ quỹ quốc tế; mức hưởng lợi còn tùy dòng vốn, danh mục đủ điều kiện và năng lực cạnh tranh.
-
Nhu cầu Margin vẫn là động lực: Dư nợ margin VCI đạt 17.155,1 tỷ đồng tại 30/09, tăng 7,1% so với đầu năm. Quy mô này tạo nguồn thu lớn, nhưng hiệu quả còn phụ thuộc chi phí huy động và chất lượng tài sản bảo đảm, không chỉ tốc độ mở rộng dư nợ.
3. Phân tích cơ bản cổ phiếu VCI: Đánh giá sức khoẻ tài chính Quý III/2026
Báo cáo tài chính Quý III/2026 của Vietcap mang đến một nghịch lý đáng chú ý: nguồn thu cho vay và tư vấn tài chính tăng mạnh, nhưng môi giới suy giảm, chi phí vốn tăng cao và các khoản lỗ đánh giá lại vẫn phủ bóng lên bức tranh tài chính.
Doanh thu, lợi nhuận và kết quả kinh doanh
-
Lõi kinh doanh phân hóa rõ hơn: Lãi từ cho vay và phải thu đạt 472,4 tỷ đồng, tăng 50,5% so với cùng kỳ, tiếp tục là trụ cột nguồn thu. Doanh thu tư vấn tài chính tăng lên 128,1 tỷ đồng từ nền 6,0 tỷ đồng. Tuy nhiên, môi giới chỉ đạt 186,9 tỷ đồng (-49,9%), trong khi chi phí mảng này giảm chậm hơn (-27,1%). Chênh lệch doanh thu–chi phí môi giới còn 14,3 tỷ đồng, cho thấy áp lực hiệu quả chưa được giải tỏa.
-
Tự doanh “nhảy múa” giữa FVTPL và AFS:
-
FVTPL sụt giảm: Lãi từ danh mục FVTPL giảm 56,2% còn 294,2 tỷ đồng, trong đó lãi bán tài sản giảm từ 667,4 xuống 293,9 tỷ đồng. Tuy nhiên, lỗ FVTPL cũng giảm mạnh 64,9%, còn 144,4 tỷ đồng. Chênh lệch lãi trừ lỗ đạt 149,8 tỷ đồng, vẫn dương nhưng thấp hơn mức 261,2 tỷ đồng cùng kỳ. Đây chưa phải lợi nhuận ròng sau toàn bộ chi phí tự doanh và tài trợ vốn.
-
AFS – “Con dao hai lưỡi”: Lãi từ tài sản AFS tăng 237,8%, đạt 199,7 tỷ đồng, đóng góp tích cực vào kết quả kinh doanh. Tuy nhiên, sức ép lại nằm ở phần Thu nhập (lỗ) toàn diện khác âm 607,8 tỷ đồng trong quý, lũy kế 9 tháng âm 1.858,6 tỷ đồng. Đây là biến động đánh giá lại sau thuế tác động vào vốn chủ sở hữu, cần phân biệt với lợi nhuận đã ghi nhận trên báo cáo kết quả kinh doanh.
-
-
Gánh nặng Chi phí vốn bùng nổ: Chi phí lãi vay quý III đạt 385,2 tỷ đồng, tăng 101,1% so với 191,5 tỷ đồng cùng kỳ. Tốc độ này vượt xa mức tăng 50,5% của lãi cho vay và phải thu, tạo sức ép lên phần lợi nhuận giữ lại. Tuy nhiên, không thể coi toàn bộ lãi vay là chi phí riêng của margin, bởi nguồn vốn còn tài trợ danh mục đầu tư và các hoạt động khác.
-
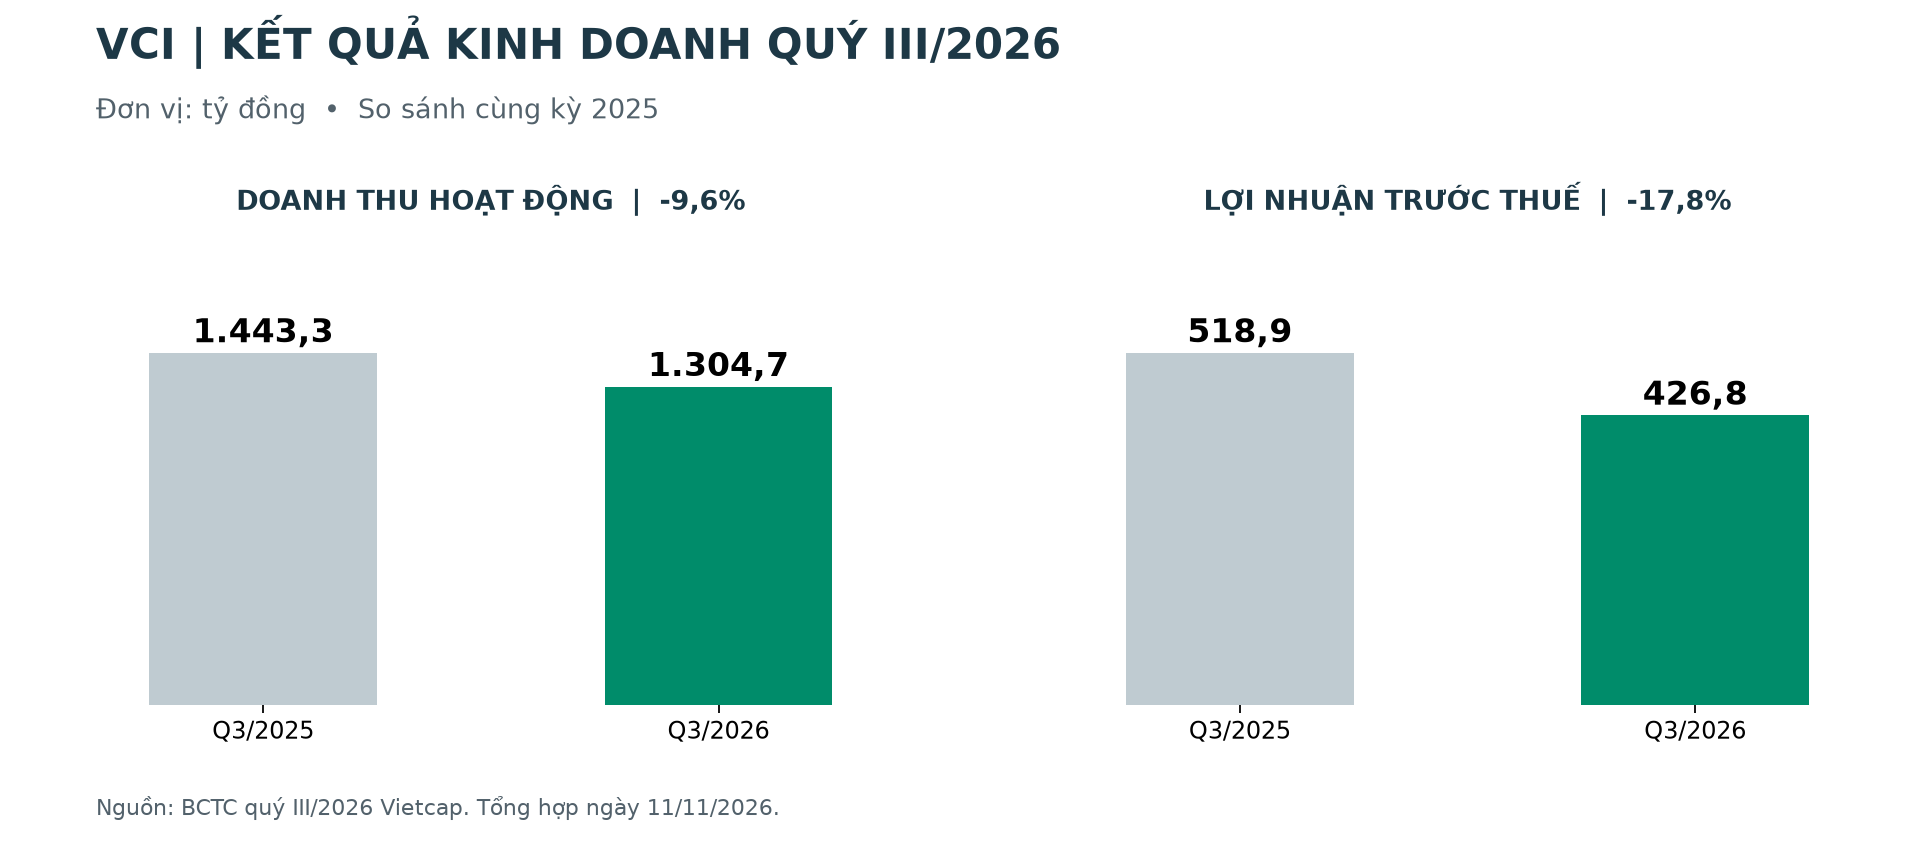
Tóm lại về Lợi nhuận: Dù tổng chi phí hoạt động giảm 41,2%, doanh thu giảm 9,6% và chi phí vốn tăng đã khiến Lợi nhuận trước thuế Q3/2026 đạt 426,8 tỷ đồng (-17,8% YoY), Lợi nhuận sau thuế đạt 367,4 tỷ đồng (-12,6% YoY). Lũy kế 9 tháng, LNST đạt 958,7 tỷ đồng, tăng 6,6%; cần tách mức tăng lũy kế khỏi sự suy giảm của riêng quý gần nhất.
Giải mã Danh mục Tự doanh (AFS và FVTPL)
Lợi nhuận sau thuế quý III dương 367,4 tỷ đồng và Thu nhập toàn diện khác âm 607,8 tỷ đồng phản ánh hai lớp kết quả khác nhau. Với danh mục AFS (Sẵn sàng để bán), chênh lệch đánh giá lại chưa thực hiện đi vào vốn chủ sở hữu, không đồng nhất với lãi/lỗ đã ghi nhận trên Báo cáo Kết quả Kinh doanh. Vì vậy, khoản âm 607,8 tỷ đồng không có nghĩa VCI lỗ sau thuế trong quý.
Tại ngày 30/09/2026, VCI đang nắm “kho tàng” AFS quy mô lớn:
-
Giá gốc danh mục AFS: Đạt 12.573,5 tỷ đồng.
-
Giá trị hợp lý (Thị trường): Đạt 13.617,9 tỷ đồng.
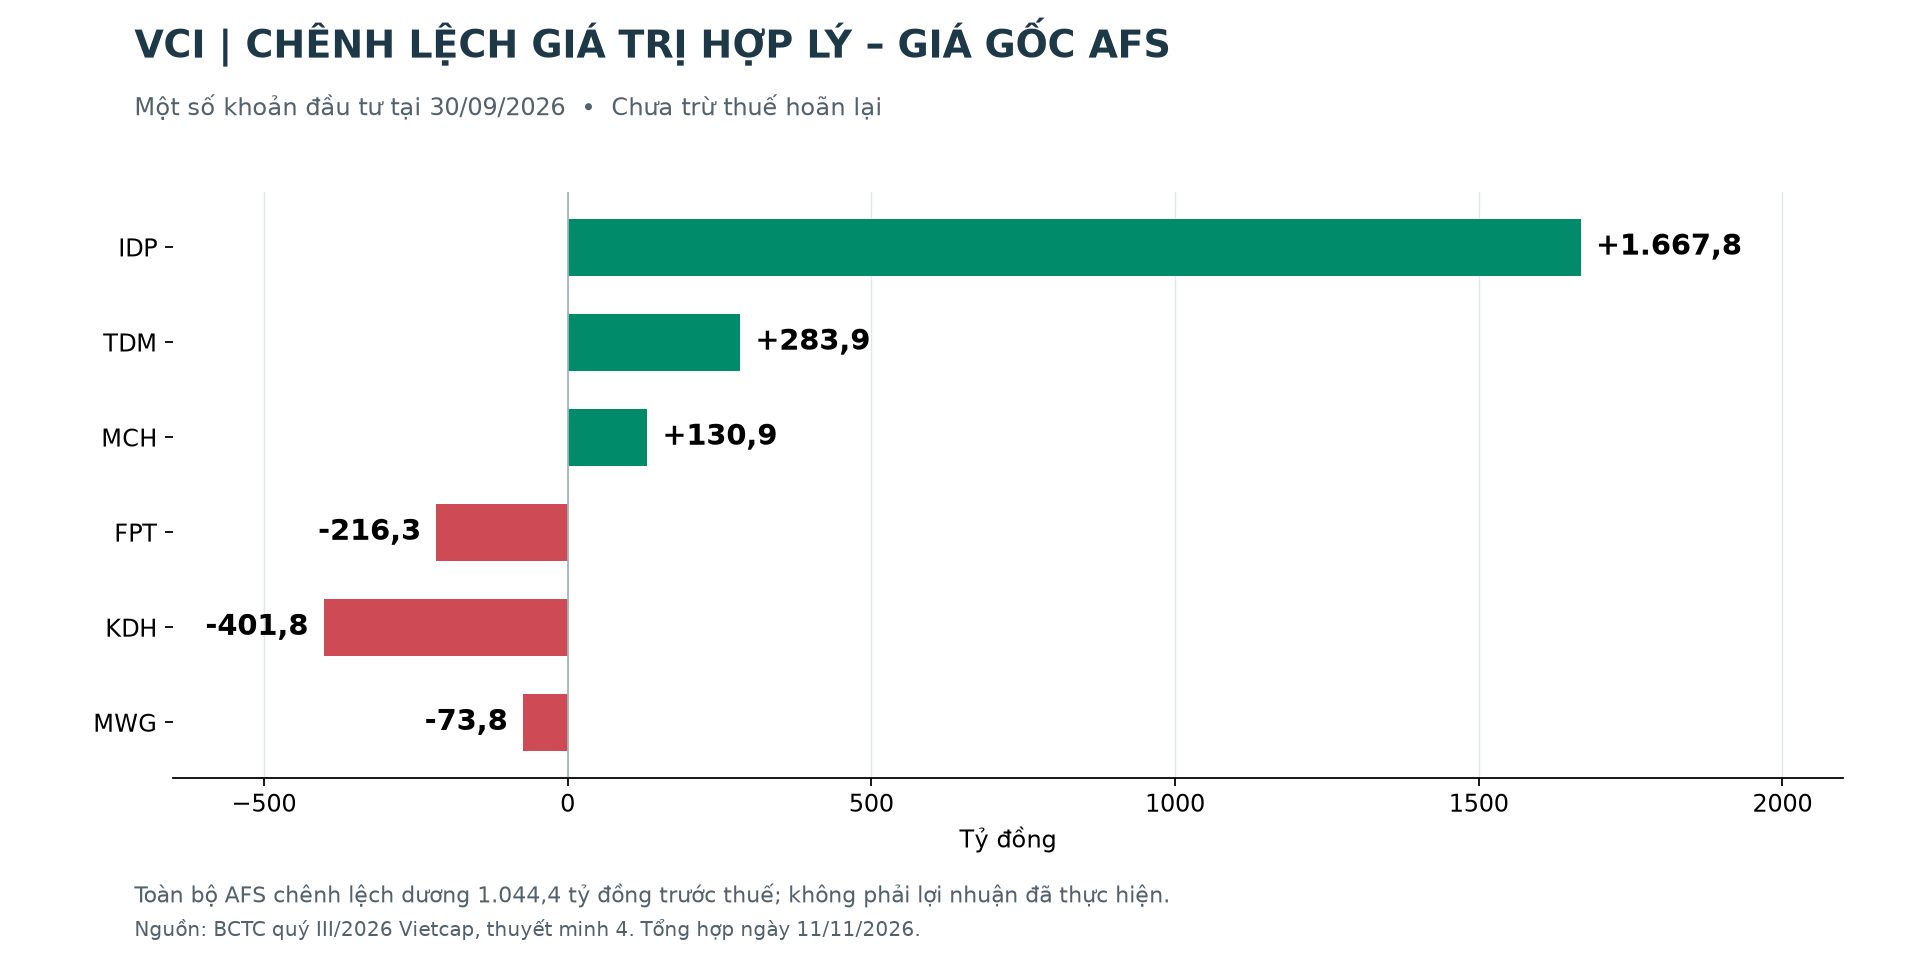
=> Tổng danh mục AFS vẫn đang LÃI chưa thực hiện 1.044,4 tỷ đồng trước thuế.
Vậy tại sao quý III lại có khoản âm 607,8 tỷ đồng? Cần tách số dư lãi chưa thực hiện cuối kỳ khỏi biến động đánh giá lại trong kỳ. Giá tài sản và các giao dịch thay đổi danh mục đều ảnh hưởng hai con số này. Chi tiết một số khoản đầu tư đáng chú ý trong AFS:
-
“Gà đẻ trứng vàng” IDP (Sữa Quốc tế LOF): Đây vẫn là điểm sáng lớn. Giá gốc 441,0 tỷ đồng so với giá trị hợp lý 2.108,8 tỷ đồng tạo khoản lãi chưa thực hiện 1.667,8 tỷ đồng. Các khoản TDM (lãi 283,9 tỷ) và MCH (lãi 130,9 tỷ) cũng đóng góp tích cực. Đây là chênh lệch trước thuế tại cuối kỳ, chưa phải tiền lãi đã thu về.
-
Nhóm FPT, KDH, MWG: Ngược lại, giá trị hợp lý thấp hơn giá gốc khiến VCI ghi nhận các khoản lỗ tạm tính tại ngày 30/09 như sau:
-
FPT: Giá gốc 630,8 tỷ, giá trị hợp lý 414,5 tỷ => Lỗ tạm tính 216,3 tỷ đồng.
-
KDH: Giá gốc 929,6 tỷ, giá trị hợp lý 527,8 tỷ => Lỗ tạm tính 401,8 tỷ đồng.
-
MWG: Giá gốc 901,3 tỷ, giá trị hợp lý 827,5 tỷ => Lỗ tạm tính 73,8 tỷ đồng.
-
=> Nhận định: Dù ghi nhận lỗ đánh giá lại trong quý III, tổng thể danh mục AFS của VCI vẫn lãi chưa thực hiện 1.044,4 tỷ đồng trước thuế. Tuy nhiên, phần chênh lệch sau thuế 835,5 tỷ đồng đã nằm trong vốn chủ sở hữu, không phải “của để dành” để cộng thêm khi định giá. FPT, MWG, KDH có thể phục hồi nếu triển vọng cải thiện, nhưng khoản lỗ chưa thực hiện cũng có thể gia tăng; không nên mặc định sẽ nhanh chóng được hoàn nhập.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu
Bảng Cân đối kế toán phản ánh chiến lược “Tăng tốc đòn bẩy” rõ nét của VCI.
| Chỉ tiêu (Tỷ VNĐ) | Tại 30/09/2026 | Tại 01/01/2026 | Tăng/Giảm (YTD) |
|---|---|---|---|
| TỔNG TÀI SẢN | 40.401,40 | 36.005,86 | +12,21% |
| – Tiền và tương đương tiền | 3.009,53 | 3.213,69 | -6,35% |
| – Tài sản FVTPL | 4.237,32 | 2.237,95 | +89,34% |
| – Cho vay (margin và ứng trước) | 17.307,72 | 16.167,19 | +7,05% |
| – Tài sản AFS | 13.617,90 | 13.307,71 | +2,33% |
| TỔNG NỢ PHẢI TRẢ | 23.453,35 | 17.995,97 | +30,33% |
| – Vay ngắn hạn | 22.709,40 | 16.064,55 | +41,36% |
| VỐN CHỦ SỞ HỮU | 16.948,06 | 18.009,90 | -5,90% |
-
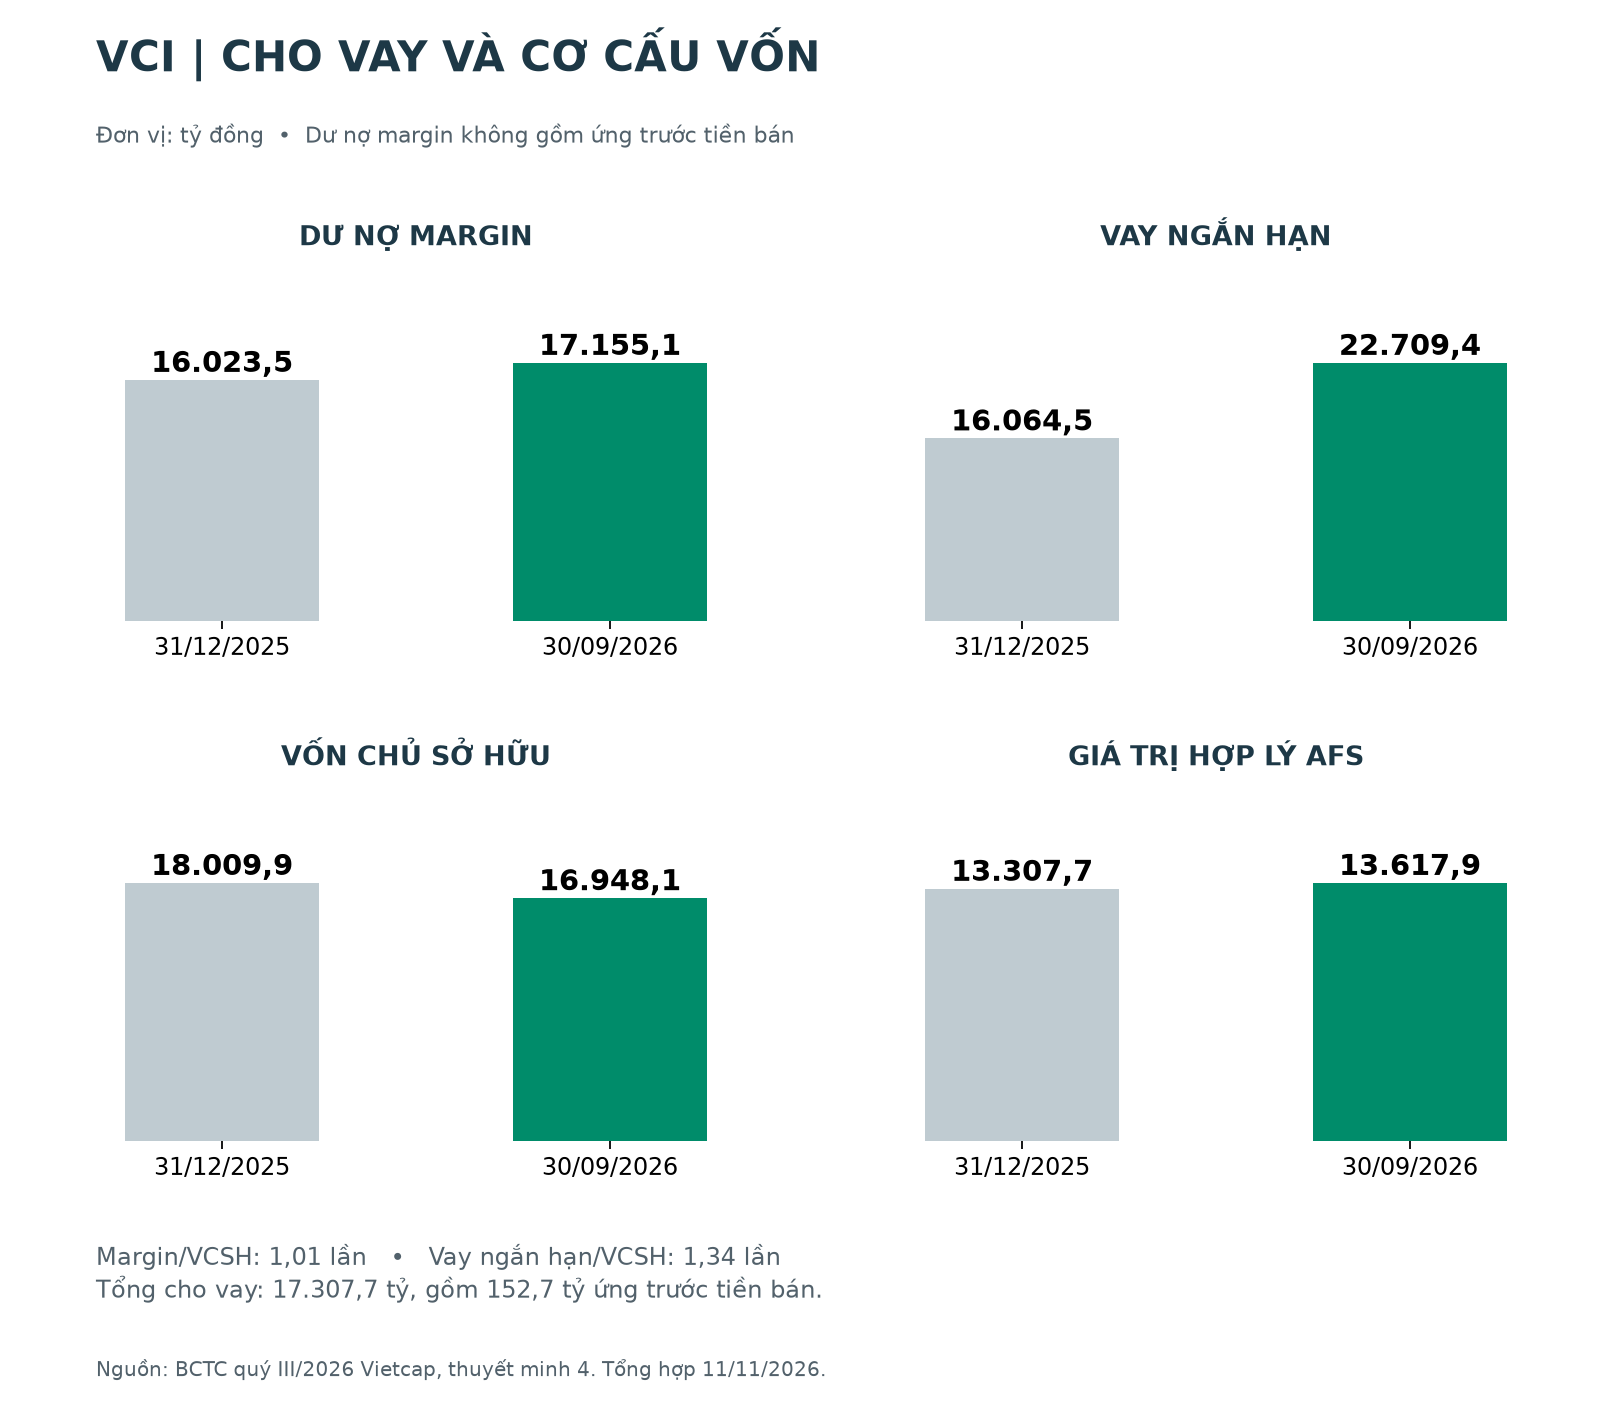
Vũ khí Margin (17.155,1 tỷ đồng): Tổng cho vay đạt 17.307,7 tỷ đồng, chiếm khoảng 42,8% tài sản; trong đó margin là 17.155,1 tỷ và ứng trước tiền bán là 152,7 tỷ đồng. Dư nợ Margin / Vốn chủ sở hữu ở mức 1,01 lần. Quy mô này cho thấy vai trò lớn của cho vay, nhưng dư địa tăng trưởng phải đi cùng kiểm soát tài sản bảo đảm và nguồn vốn.
-
Nợ vay bùng nổ để tài trợ tăng trưởng: Tổng nợ phải trả tăng 30,3% lên 23.453,3 tỷ đồng, trong đó vay ngắn hạn tăng 41,4% lên 22.709,4 tỷ đồng. VCI tiếp tục dùng đòn bẩy lớn để tài trợ hoạt động; khả năng cân đối vốn và kiểm soát chi phí trở thành điểm cần theo dõi.
-
Tỷ lệ Nợ vay / Vốn chủ sở hữu (D/E): Đạt 1,34 lần, tăng từ 0,89 lần đầu năm. Nếu tính toàn bộ nợ phải trả/VCSH, tỷ lệ là 1,38 lần. Đòn bẩy cao hơn làm doanh nghiệp nhạy với chi phí vốn và biến động giá tài sản; chỉ riêng tỷ lệ này chưa đủ để khẳng định mức độ an toàn.
-
Vốn chủ sở hữu giảm (-5,90%): VCSH giảm từ 18.009,9 xuống 16.948,1 tỷ đồng dù 9 tháng có lãi sau thuế 958,7 tỷ đồng. Khoản chênh lệch đánh giá theo giá trị hợp lý sau thuế giảm từ 2.694,1 còn 835,5 tỷ đồng, phản ánh sức ép lớn từ AFS. Khi đánh giá biến động vốn, cần xem đồng thời lợi nhuận, phân phối cho cổ đông và thay đổi vốn góp.
Tính toán và bình luận các chỉ số định giá quan trọng
-
EPS (Lợi nhuận trên mỗi cổ phiếu): LNST 9 tháng đạt 958,7 tỷ đồng. Quy đổi theo giả định quý IV bằng bình quân ba quý đầu năm, EPS tham chiếu đạt khoảng 1.109 VNĐ/cổ phiếu trên 1.152,2 triệu cổ phiếu hiện tại. Đây là phép tính LNST × 4/3 chia số cổ phiếu cuối kỳ, chưa điều chỉnh phân bổ quỹ; không phải EPS cơ bản BCTC hay dự báo chắc chắn.
-
P/E (Hệ số giá trên thu nhập): Tại giá đóng cửa 20.200 đồng ngày 11/11, P/E theo EPS quy đổi trên khoảng 18,21 lần. Đây là mức tham chiếu phụ thuộc giả định lợi nhuận quý IV, không phải P/E trailing. Đánh giá đắt–rẻ vẫn cần đi cùng khả năng giữ nguồn thu cho vay, phục hồi môi giới và kiểm soát chi phí vốn.
-
P/B (Hệ số giá trên giá trị sổ sách) – Điểm neo định giá:
-
Giá trị sổ sách (BVPS) của VCI đạt khoảng
14.709 VNĐ/cổ phiếu (16.948,1 tỷ đồng VCSH / 1.152,2 triệu cổ phiếu).
-
Với thị giá 20.200 VNĐ ngày 11/11, P/B của VCI ở mức 1,37 lần.
-
Bình luận: Mức P/B 1,37x đặt cổ phiếu VCI ở vùng định giá cần đối chiếu chất lượng tài sản. Vốn hóa khoảng 23.275,1 tỷ đồng phản ánh cả kỳ vọng phục hồi lẫn sức ép lợi nhuận. Khoản lãi AFS chưa thực hiện sau thuế đã nằm trong giá trị sổ sách, nên cộng thêm sẽ gây trùng lặp. Nếu hiệu quả cho vay, môi giới và danh mục đầu tư cải thiện, định giá có thể được hỗ trợ; ngược lại, lỗ đánh giá lại kéo dài sẽ làm điểm neo BVPS suy yếu. Vì vậy, P/B thấp hơn một số giai đoạn trước chưa tự tạo ra biên an toàn.
-
Giá trị sổ sách (BVPS) của VCI đạt khoảng
4. Phân tích kỹ thuật giá cổ phiếu VCI
Phân tích kỹ thuật cho thấy bức tranh đã cải thiện nhưng còn phân hóa. Theo Vietstock khung 1 ngày, đọc sau khi kết thúc phiên 11/11/2026, tổng hợp VCI và nhóm dao động ở trạng thái “Mua”, còn nhóm xu hướng “Trung lập”. Giá đã vượt MA ngắn hạn nhưng vẫn dưới MA dài hạn, nên cần tách nhịp hồi hiện tại khỏi xác nhận đảo chiều bền vững. Các điểm đáng chú ý gồm:
Xu hướng giá và các đường trung bình (MA)
-
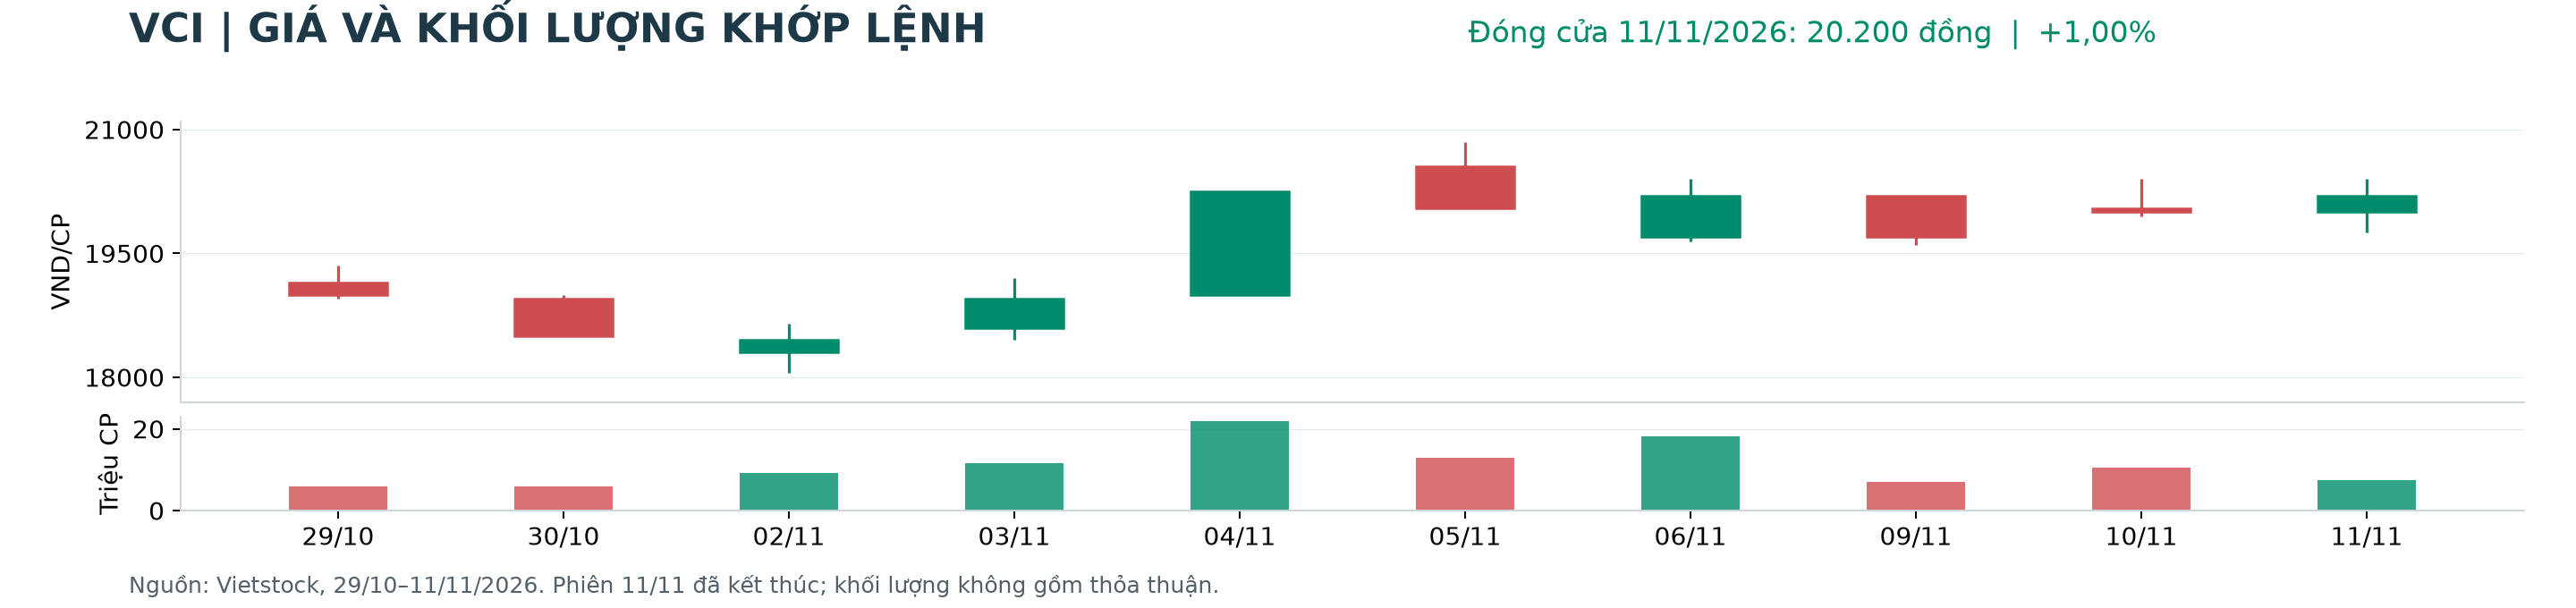
Giá cổ phiếu VCI đóng cửa phiên 11/11 tại 20.200 đồng/cổ phiếu, tăng 1,00% (200 đồng), khớp 7,58 triệu cổ phiếu. Khối lượng thấp hơn khoảng 34,8% so với bình quân 9 phiên gần nhất 11,63 triệu, cho thấy đà tăng giá chưa đi cùng dòng tiền vượt trội.
-
Hệ thống đường trung bình động đã bớt tiêu cực: giá nằm trên SMA10/20/30/50 lần lượt ở 19.530/19.365/19.168/19.675 đồng, cùng EMA10/20/30/50 ở 19.717/19.519/19.550/19.897 đồng. Tuy nhiên, SMA100/200 ở 21.052/23.629 đồng và EMA100/200 ở 21.422/24.793 đồng vẫn phía trên giá. Sự phân hóa này tạo nền hỗ trợ ngắn hạn, đồng thời để lại các lớp kháng cự dài hạn cần vượt qua.
-
Đường Hull Moving Average (9) ở 20.222 đồng, nhỉnh hơn thị giá và được phân loại “Bán”. Vì vậy, không thể tiếp tục coi HMA là điểm sáng mua như trước. Vùng 19.600–19.900 đồng quanh các đáy gần và EMA50 có thể dùng để quan sát lực cầu; đây là vùng hỗ trợ suy luận từ dữ liệu giá và MA.
Sức mạnh xu hướng qua các chỉ báo:
-
RSI: Chỉ báo RSI (14) ở 57,88, được Vietstock phân loại “Trung lập”. RSI đã thoát vùng quá bán và nghiêng về phía tích cực, phản ánh động lượng hồi phục. Tuy nhiên, mức dưới 70 chưa phải tín hiệu bảo đảm còn nhiều dư địa tăng; cần theo dõi RSI cùng giá và thanh khoản, đặc biệt khi cổ phiếu kiểm định các vùng cản gần.
-
MACD: Chỉ báo MACD Level (12,26) ở 132,20 và được phân loại “Mua”, cho thấy xung lực đã cải thiện so với trạng thái âm trước đây. Tuy nhiên, bảng nguồn không hiển thị trị số đường tín hiệu, nên chưa đủ cơ sở định lượng khoảng cách MACD–Signal; tín hiệu mua vẫn cần xác nhận qua diễn biến giá.
-
ADX & Các chỉ báo khác: Chỉ số ADX (14) ở 15,53, dưới ngưỡng 25 thường dùng để nhận diện xu hướng mạnh. Awesome Oscillator đạt 869,85 và báo “Mua”, trong khi Bull Bear Power 903,23 vẫn được phân loại trung lập. Stochastic %K 68,45 và Williams %R -23,21 không còn ở vùng quá bán sâu. Nhóm chỉ báo đã tích cực hơn, nhưng độ mạnh xu hướng còn yếu.
Nhận định kỹ thuật ngắn hạn
Cổ phiếu VCI đang hồi phục trên nhóm MA ngắn hạn, nhưng chưa vượt được các rào cản dài hạn. RSI và MACD cải thiện trong khi ADX thấp, thanh khoản phiên 11/11 dưới bình quân cho thấy cần thêm xác nhận. Từ các đỉnh gần, vùng 20.400–20.850 đồng là kháng cự có thể theo dõi, xa hơn là SMA100 quanh 21.052 đồng. Nếu vượt cản với khối lượng tốt, nhịp hồi sẽ thuyết phục hơn; ngược lại, mất vùng 19.600–19.900 đồng có thể làm suy yếu nền hỗ trợ hiện tại.
Hành động lúc này đòi hỏi sự kỷ luật cao độ:
-
Đối với nhà đầu tư cầm tiền: Có thể ưu tiên quan sát phản ứng tại vùng 20.400–20.850 đồng và chất lượng thanh khoản, tránh mua đuổi chỉ vì xuất hiện nhãn “Mua”. Một nhịp vượt cản rồi giữ được nền giá sẽ đáng tin cậy hơn tín hiệu đơn lẻ; quy mô giao dịch cần phù hợp mức rủi ro chấp nhận.
-
Đối với nhà đầu tư đang nắm giữ: Cần theo dõi vùng hỗ trợ 19.600–19.900 đồng và đánh giá lại khi giá xuyên thủng kèm khối lượng tăng. Không nên mặc định mọi nhịp hồi là bull trap; việc giữ hay cơ cấu tỷ trọng cần dựa trên kịch bản giá và giới hạn rủi ro đã đặt ra.
5. Cơ hội, triển vọng và rủi ro khi đầu tư cổ phiếu VCI
Việc xác định có nên đầu tư cổ phiếu VCI đòi hỏi nhà đầu tư phải đặt lên bàn cân những chất xúc tác tăng trưởng và các rủi ro hệ thống.

Cơ hội và triển vọng
-
Margin tiếp tục là trụ cột nguồn thu: Lãi cho vay và phải thu quý III tăng 50,5%, trong khi dư nợ margin/VCSH khoảng 1,01 lần. Nếu nhu cầu giao dịch phục hồi và chi phí huy động được kiểm soát, mảng này có thể hỗ trợ lợi nhuận các kỳ tới. Tuy nhiên, tăng quy mô cần đi cùng chất lượng tài sản bảo đảm; đây không phải nguồn thu miễn nhiễm với rủi ro thị trường.
-
Kho báu AFS và khả năng phục hồi: Danh mục vẫn lãi chưa thực hiện 1.044,4 tỷ đồng trước thuế, nổi bật là IDP. Nếu giá các khoản FPT, MWG, KDH phục hồi, chênh lệch đánh giá lại có thể cải thiện. Tuy nhiên, kết quả phụ thuộc triển vọng từng doanh nghiệp và diễn biến thị trường, không phải khoản hoàn nhập chắc chắn. Phần chênh lệch sau thuế hiện có đã được phản ánh trong vốn chủ sở hữu.
-
Lợi thế phục vụ khách hàng tổ chức: Tiến trình FTSE Russell nâng Việt Nam lên thị trường mới nổi thứ cấp mở cơ hội cho môi giới và lưu ký. Lộ trình đưa cổ phiếu đủ điều kiện vào chỉ số trải qua bốn đợt đến tháng 9/2027, nên VCI có thể hưởng lợi theo từng giai đoạn. Tuy nhiên, dòng vốn thực tế và khả năng giành khách hàng mới quyết định mức đóng góp.
Rủi ro cần lưu ý
-
Áp lực chi phí vốn bào mòn lợi nhuận: Vay ngắn hạn tăng 41,4% so với đầu năm, trong khi lãi vay quý III tăng 101,1% so với cùng kỳ. Nếu chi phí huy động tiếp tục cao hoặc lợi suất tài sản không theo kịp, lợi nhuận giữ lại sẽ chịu sức ép. Tín hiệu giảm lãi suất cho vay mới của thị trường chưa bảo đảm chi phí vốn VCI lập tức giảm.
-
Rủi ro từ thị trường chung: Danh mục tự doanh nhạy với giá cổ phiếu, triển vọng từng doanh nghiệp và thời điểm hiện thực hóa lợi nhuận. Nếu thị trường suy yếu kéo dài, lỗ FVTPL có thể ảnh hưởng kết quả kinh doanh, còn lỗ đánh giá lại AFS gây sức ép lên vốn chủ sở hữu. Rủi ro này không chỉ phụ thuộc một chiều vào VN-Index.
-
Rủi ro pha loãng EPS: Đợt ESOP 4,6 triệu cổ phiếu phát hành tháng 6 và lưu hành từ tháng 7/2026 đưa tổng số cổ phiếu lên khoảng 1.152,2 triệu. Cơ chế này hỗ trợ giữ nhân sự nhưng làm mẫu số tính lợi nhuận trên cổ phiếu tăng; định giá cần dùng số cổ phiếu mới và phân biệt EPS bình quân với EPS tham chiếu cuối kỳ.
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu VCI
Để bắt đầu giao dịch cổ phiếu VCI, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Ngoài ra, để tải ứng dụng Finhay một cách nhanh chóng và tiện lợi, bạn có thể quét mã QR dưới đây:  Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp ảnh CMND/CCCD: Hệ thống sẽ yêu cầu bạn chụp mặt trước và mặt sau của CMND/CCCD. Hãy đảm bảo hình ảnh rõ nét, không bị lóa sáng và đầy đủ thông tin.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Khi ký hợp đồng, tài khoản của bạn sẽ được phê duyệt và kích hoạt trong thời gian ngắn.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu VCI trên nền tảng Finhay
7. Lời kết
Báo cáo quý III/2026 của Vietcap (VCI) cho thấy bức tranh giằng co: lãi cho vay tăng 50,5%, nhưng LNST giảm 12,6% và thu nhập toàn diện khác âm 607,8 tỷ đồng. P/B khoảng 1,37x cần được nhìn cùng chất lượng tài sản và chi phí vốn. Khoản lãi chưa thực hiện 1.667,8 tỷ đồng tại IDP là điểm sáng, song đã nằm trong danh mục định giá lại, không phải lợi nhuận “giấu” để cộng thêm vào giá trị sổ sách.
Dưới góc độ kỹ thuật, cổ phiếu VCI đã có nhịp hồi trên MA ngắn hạn, trong khi xu hướng dài hạn và dòng tiền vẫn cần thêm xác nhận. Nhà đầu tư có thể theo dõi khả năng vượt vùng 20.400–20.850 đồng cùng thanh khoản, đồng thời kiểm soát rủi ro nếu hỗ trợ suy yếu. Với góc nhìn dài hạn, câu chuyện nâng hạng chỉ thực sự có giá trị khi chuyển thành hiệu quả kinh doanh, thay vì là lý do bỏ qua sức ép hiện hữu.
Tuyên bố miễn trừ trách nhiệm: Mọi nhận định, định giá và phân tích kỹ thuật mang tính chất tham khảo học thuật, không cấu thành lời khuyên hay khuyến nghị mua bán chứng khoán. Thị trường chứng khoán luôn biến động và chứa đựng rủi ro. Nhà đầu tư cần trang bị kiến thức, tự nghiên cứu và hoàn toàn tự chịu trách nhiệm với mọi quyết định giao dịch của chính mình.
Nội dung và sản phẩm này thuộc Công ty Cổ phần Chứng khoán Finhay, hoạt động theo Giấy phép số 50/UBCK-GPHĐKD do Ủy ban Chứng khoán Nhà nước cấp ngày 29/12/2006 (được sửa đổi, bổ sung hợp lệ từng thời kỳ).
Cảnh báo rủi ro: Đầu tư tài chính và chứng khoán luôn tiềm ẩn rủi ro biến động thị trường, có thể dẫn đến mất một phần hoặc toàn bộ vốn. Các thông tin được cung cấp chỉ mang tính chất tham khảo, không cấu thành lời khuyên hay khuyến nghị đầu tư. Nhà đầu tư cần tự chịu trách nhiệm với quyết định của mình.
Việc sử dụng dịch vụ đồng nghĩa với việc bạn đã đọc và đồng ý tuân thủ Chính sách bảo mật và sử dụng thông tin của Finhay.
 Finhay
 20-11-2026