

Việc phân tích chuyên sâu Báo cáo tài chính quý 3/2026 của Tập đoàn Nam Mê Kông mang ý nghĩa đặc biệt quan trọng trong bối cảnh nhóm ngành bất động sản đang bước vào chu kỳ sàng lọc khắt khe. Dù thị trường chung có nhiều khởi sắc, sự sụt giảm lợi nhuận lũy kế 9 tháng của doanh nghiệp này đã đặt ra bài toán lớn cho dòng tiền đầu tư. Liệu sự chững lại này là rủi ro hiện hữu hay chỉ là điểm trũng lợi nhuận mang tính thời điểm trước khi các đại dự án được bàn giao?
Bài viết dưới đây sẽ bóc tách toàn diện sức khỏe tài chính, triển vọng dự án và định giá để giúp nhà đầu tư trả lời câu hỏi có nên đầu tư cổ phiếu VC3 và kỳ vọng gì ở giá cổ phiếu VC3 trong giai đoạn tới.
1. Thông tin cơ bản về doanh nghiệp: Tập đoàn Nam Mê Kông
- Tên công ty: Công ty Cổ phần Tập đoàn Nam Mê Kông (Nam Mekong Group).
- Mã cổ phiếu: VC3.
- Sàn niêm yết: Sở Giao dịch Chứng khoán Hà Nội (HNX).
- Lịch sử hình thành: Tiền thân là Công ty Cổ phần Xây dựng số 3 (thuộc Vinaconex), doanh nghiệp được thành lập từ năm 2002 và chính thức đổi tên thành Tập đoàn Nam Mê Kông để phù hợp với định hướng phát triển mới. Cổ phiếu của công ty chính thức giao dịch trên HNX từ ngày 13 tháng 12 năm 2007. Trải qua hơn 2 thập kỷ, VC3 đã chuyển mình từ một đơn vị xây lắp đơn thuần thành một nhà phát triển bất động sản tầm trung có quỹ đất sạch tại nhiều tỉnh thành.
Sản phẩm/dịch vụ chính
Hệ sinh thái kinh doanh của Nam Mê Kông tập trung vào hai trụ cột cốt lõi:
- Kinh doanh Bất động sản (Đóng góp chủ lực): Đầu tư, phát triển và phân phối các dự án khu đô thị, khu dân cư và căn hộ thương mại. Các dự án trọng điểm hiện nay bao gồm Khu Đô thị Bảo Ninh 2 (Quảng Bình), The Charms (Bình Dương), và Khu dân cư Vinaconex 3 - Phổ Yên (Thái Nguyên).
- Hoạt động Xây lắp: Nhận thầu thi công các công trình dân dụng, công nghiệp và hạ tầng kỹ thuật, đóng vai trò bổ trợ và hoàn thiện chuỗi giá trị nội bộ cho mảng bất động sản.
Vị thế của doanh nghiệp trong ngành
Trong phân khúc bất động sản tầm trung (Mid-cap), VC3 được định vị là một nhà phát triển có danh mục dự án tập trung tại các địa bàn ngoài trung tâm Hà Nội và TP.HCM. Dù không sở hữu quy mô vốn hóa tỷ đô như các "ông lớn" đầu ngành, lợi thế cạnh tranh của VC3 vẫn gắn với khả năng triển khai và bàn giao dự án thực tế. Tuy nhiên, nợ vay tại cuối quý 3/2026 đã tăng hơn 52% so với đầu năm, khiến năng lực thu tiền và tiến độ hoàn thiện dự án trở thành thước đo quan trọng cho sức chống chịu tài chính.
2. Phân tích bối cảnh vĩ mô và ngành tác động đến doanh nghiệp
Sự vận động của giá cổ phiếu VC3 chịu ảnh hưởng trực tiếp từ các biến số kinh tế vĩ mô và sự thay đổi cấu trúc pháp lý của ngành bất động sản Việt Nam trong nửa cuối năm 2026.
Các yếu tố vĩ mô
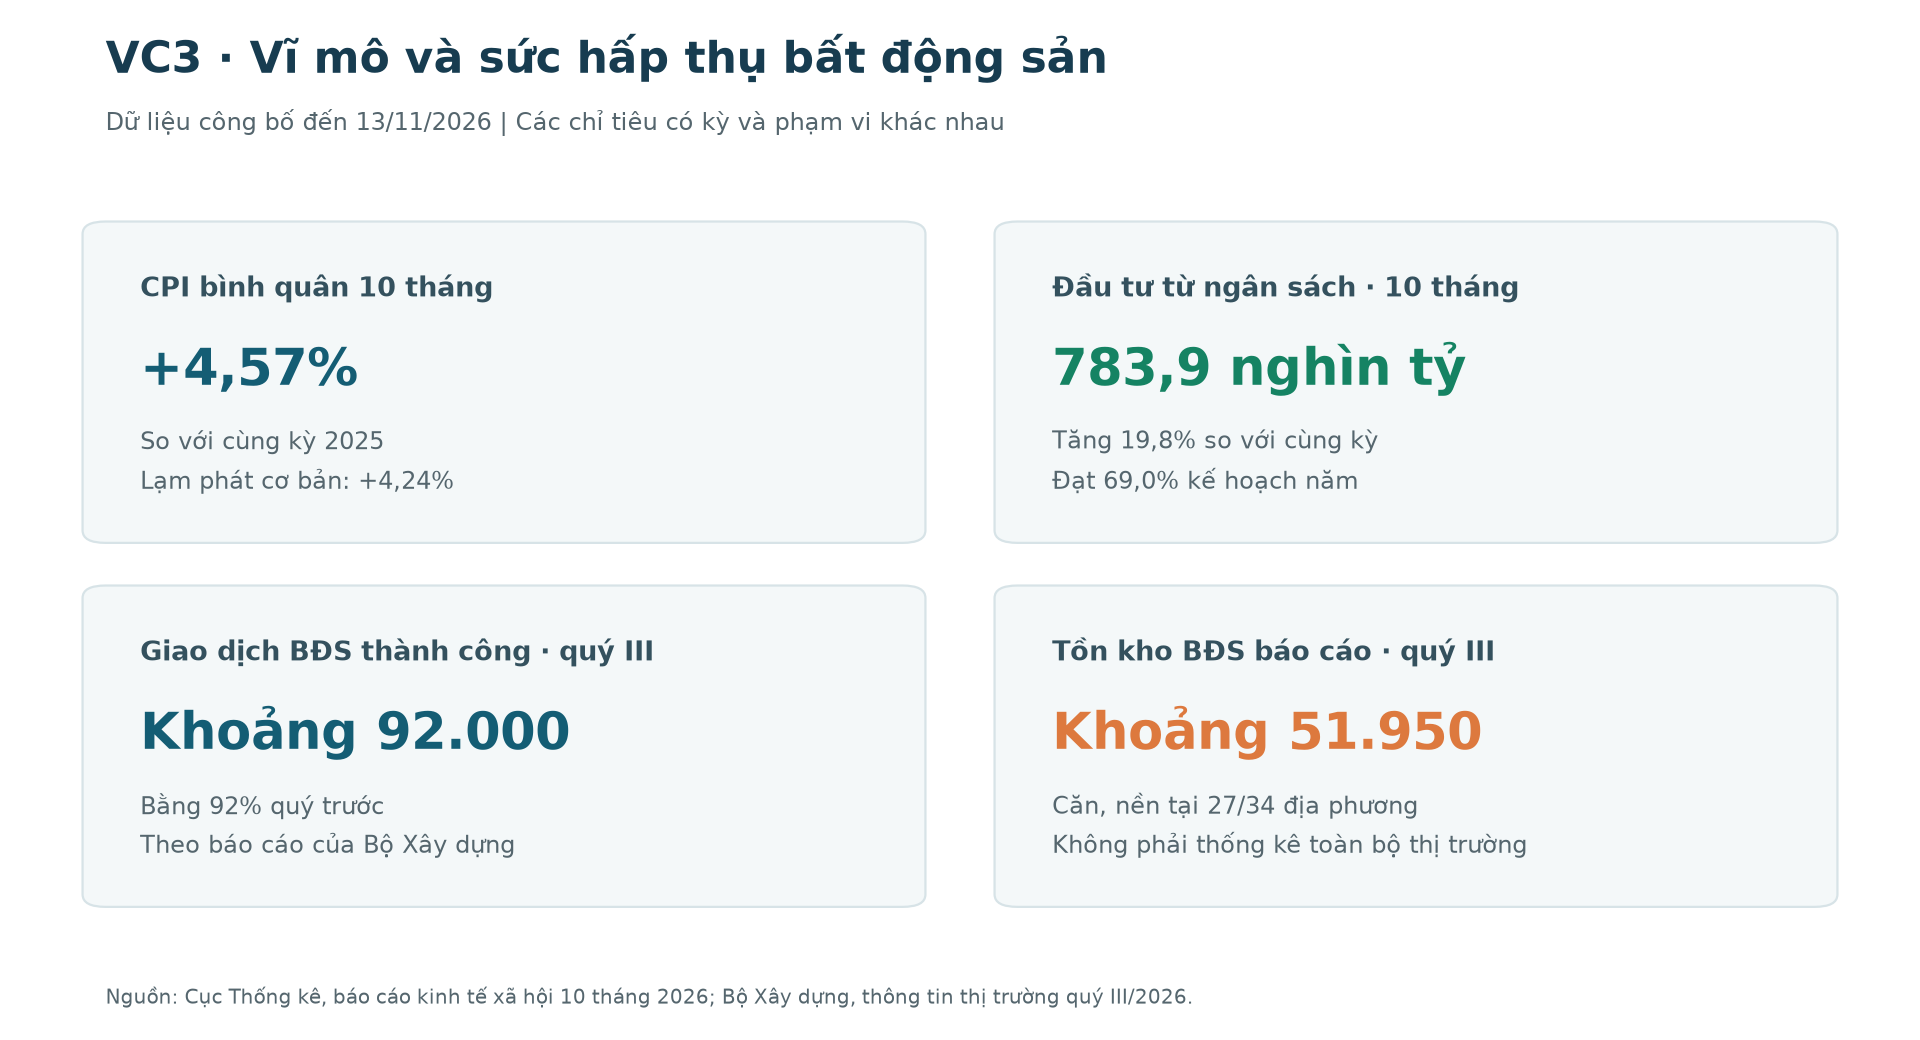
- Lãi suất điều hành và chi phí vốn: Tại họp báo Chính phủ ngày 4/11/2026, NHNN cho biết lãi suất các khoản vay mới cuối tháng 10 đã giảm khoảng 0,2–0,5 điểm phần trăm so với đầu tháng. Việc tiếp tục tiết giảm chi phí vốn có thể hỗ trợ cả doanh nghiệp lẫn người mua nhà. Với VC3, tác động kép này vẫn phụ thuộc vào điều kiện từng hợp đồng tín dụng và khả năng tiếp cận vốn của khách hàng; không thể mặc định các khoản vay dự án đều được hưởng ưu đãi dành cho lĩnh vực ưu tiên. Áp lực lạm phát cũng khiến dư địa hạ lãi suất cần được theo dõi. thoibaonganhang.vn
- Áp lực lạm phát cần theo dõi: CPI bình quân 10 tháng năm 2026 tăng 4,57%, lạm phát cơ bản tăng 4,24% theo Cục Thống kê. Mức CPI này cao hơn mục tiêu bình quân cả năm khoảng 4,5% được nhắc tại họp báo Chính phủ. Với doanh nghiệp xây lắp và bất động sản như VC3, biến động chi phí đầu vào và lãi suất vì thế vẫn có thể gây sức ép lên biên lợi nhuận của các dự án đang triển khai. General Statistics Office of Vietnam
- Đầu tư công và phát triển hạ tầng: Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước 10 tháng đạt 783,9 nghìn tỷ đồng, bằng 69,0% kế hoạch năm và tăng 19,8% so với cùng kỳ. Dòng vốn hạ tầng tiếp tục tạo điều kiện cải thiện kết nối, hỗ trợ nhu cầu an cư tại các địa bàn dự án của VC3. Tuy nhiên, tác động tới giá bán và tốc độ hấp thụ của từng dự án cần được kiểm chứng qua tiến độ công trình và giao dịch thực tế. General Statistics Office of Vietnam
Yếu tố ngành
- Độ trễ của điểm rơi lợi nhuận: Theo Bộ Xây dựng, quý 3/2026 ghi nhận khoảng 92.000 giao dịch bất động sản thành công, bằng 92% quý trước; tồn kho được báo cáo từ 27/34 địa phương ở mức khoảng 51.950 căn, nền. Sức hấp thụ vì vậy vẫn là biến số cần theo dõi. Đặc thù ghi nhận doanh thu theo điều kiện bàn giao khiến VC3 có thể tiếp tục gặp tình trạng “lợi nhuận lồi lõm” theo quý, thay vì tự động phục hồi cùng thị trường chung. moc.gov.vn
- Kỷ nguyên mới từ Luật Đất đai 2024 (Sửa đổi): Bảng giá đất lần đầu của TP.HCM áp dụng từ 1/1/2026 đã bao phủ địa bàn Bình Dương trước sắp xếp. Với các dự án như The Charms, pháp lý và nghĩa vụ tài chính đất đai vẫn là những điều kiện quan trọng trong bài toán phát triển tài sản. Bảng giá đất mới không đồng nghĩa hàng tồn kho tự động được đánh giá tăng; lợi thế định giá chỉ rõ hơn khi xác minh được nghĩa vụ của từng dự án, giá bán khả thi và chi phí còn phải đầu tư.
3. Phân tích cơ bản cổ phiếu VC3: Đánh giá sức khoẻ tài chính qua BCTC Quý 3/2026
Báo cáo tài chính hợp nhất quý 3/2026 của Tập đoàn Nam Mê Kông phơi bày một bức tranh tài chính đặc trưng của doanh nghiệp bất động sản trong giai đoạn chuyển giao chu kỳ dự án: Doanh thu ngắn hạn sụt giảm nhưng tài sản dở dang (của để dành) lại tích lũy khổng lồ.
Doanh thu, lợi nhuận và kết quả kinh doanh
|
Chỉ tiêu (ĐVT: VND) |
Quý 3/2026 |
Quý 3/2025 |
Biến động (Q3) |
Lũy kế 9T/2026 |
Lũy kế 9T/2025 |
Biến động (9T) |
|
Doanh thu thuần |
85.855.710.455 |
121.466.632.645 |
-29,32% |
354.601.736.987 |
535.891.141.780 |
-33,83% |
|
Giá vốn hàng bán |
(60.538.014.453) |
(93.932.453.343) |
-35,55% |
(241.479.863.508) |
(374.065.959.210) |
-35,44% |
|
Lợi nhuận gộp |
25.317.696.002 |
27.534.179.302 |
-8,05% |
113.121.873.479 |
161.825.182.570 |
-30,10% |
|
Doanh thu tài chính |
1.238.943.467 |
187.016.380 |
+562,48% |
2.747.253.093 |
567.537.009 |
+384,07% |
|
Chi phí tài chính (Lãi vay) |
(70.551.665) |
(71.444.879) |
-1,25% |
(1.432.880.713) |
(335.638.996) |
+326,91% |
|
Chi phí bán hàng |
(5.993.435.939) |
(6.118.591.841) |
-2,05% |
(25.648.459.444) |
(22.633.395.328) |
+13,32% |
|
Chi phí QLDN |
(8.682.527.125) |
(9.309.758.453) |
-6,74% |
(30.415.482.493) |
(25.057.985.245) |
+21,38% |
|
Lợi nhuận trước thuế |
12.238.410.992 |
11.879.182.722 |
+3,02% |
76.323.865.087 |
112.139.461.137 |
-31,94% |
|
Lợi nhuận sau thuế |
9.756.005.744 |
9.478.542.430 |
+2,93% |
60.110.845.664 |
88.792.339.704 |
-32,30% |
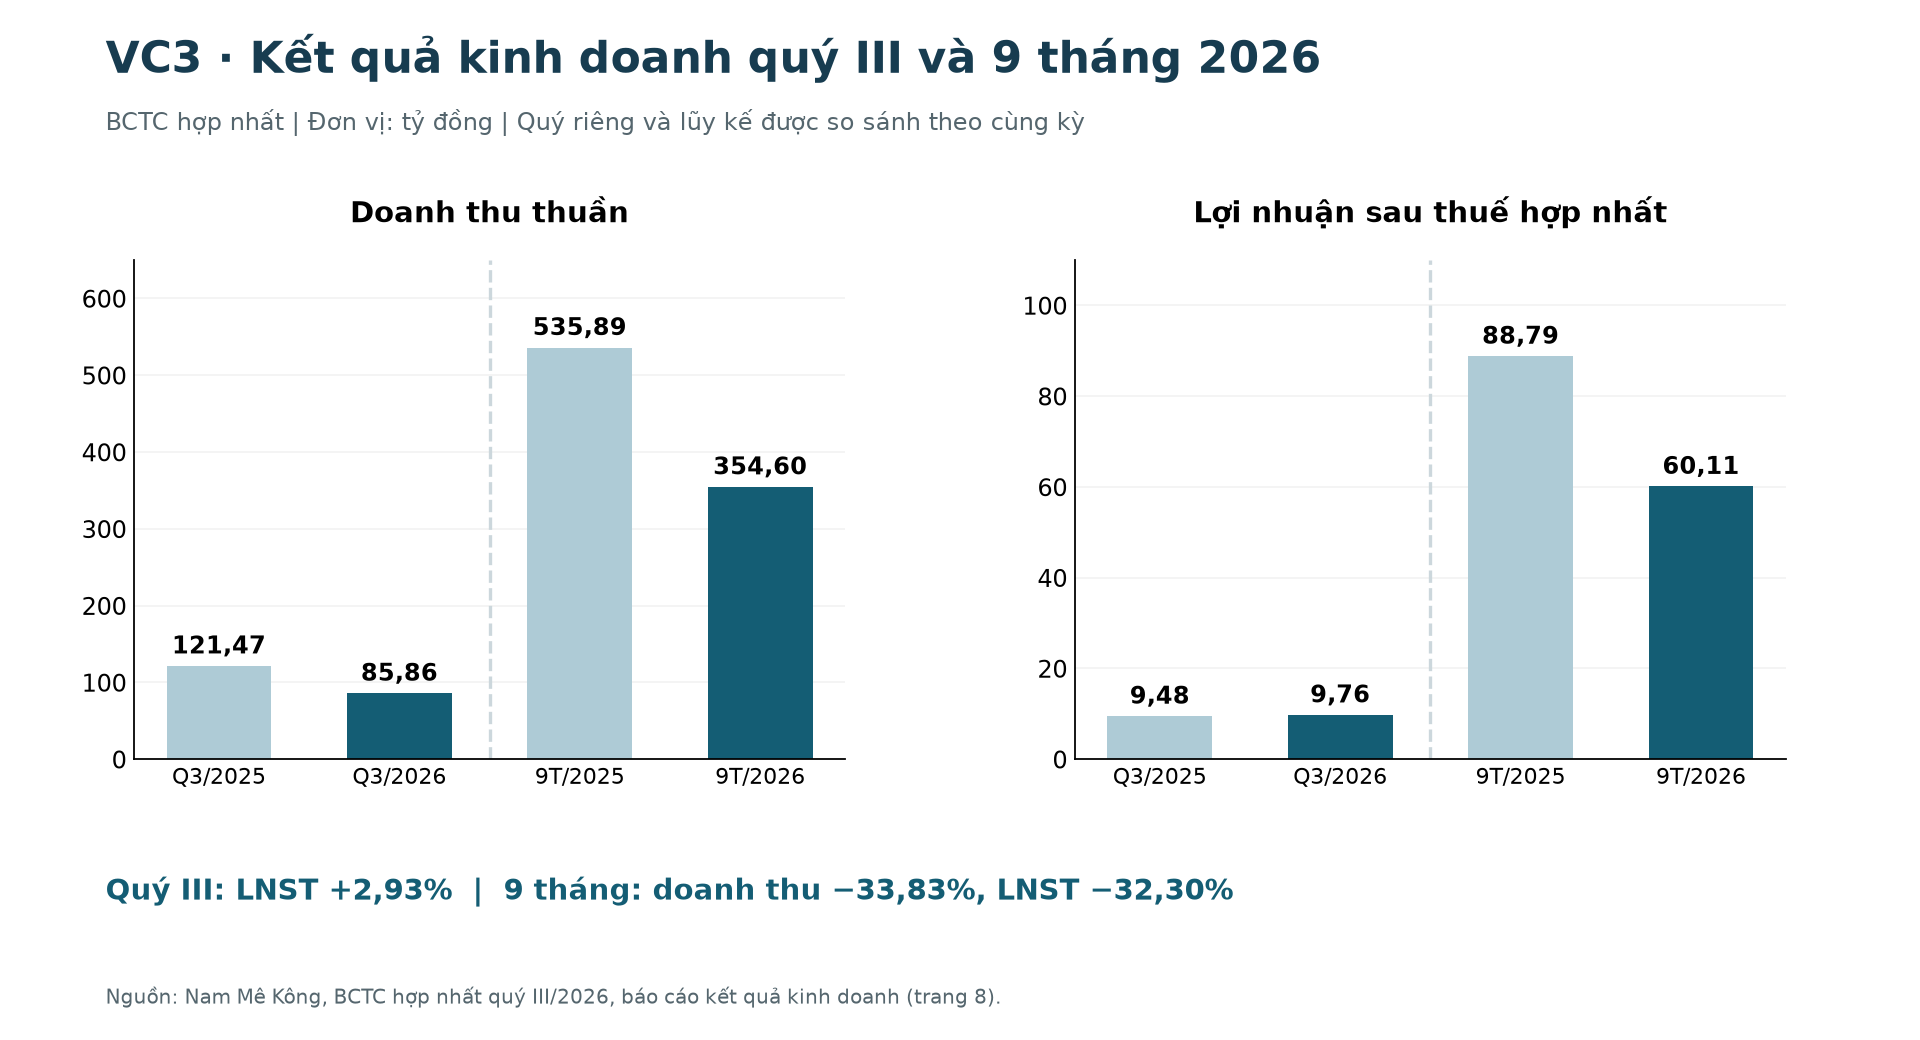
- Sụt giảm doanh thu chu kỳ: Doanh thu thuần quý 3/2026 đạt 85,86 tỷ đồng, giảm 29,32% so với cùng kỳ. Lũy kế 9 tháng, doanh thu giảm 33,83%, còn 354,60 tỷ đồng. Mảng bất động sản vẫn là trụ cột khi đóng góp 83,55 tỷ đồng trong quý 3, chiếm khoảng 97,32% doanh thu. VC3 cho biết doanh thu bán sản phẩm Bảo Ninh 2 giảm là nguyên nhân khiến lợi nhuận quý 3 trên BCTC riêng đi lùi. Cần phân biệt phạm vi này với BCTC hợp nhất, nơi lợi nhuận quý 3 vẫn tăng nhẹ; tiến độ bàn giao và cơ cấu sản phẩm tiếp tục quyết định điểm rơi doanh thu.
- Kiểm soát chi phí: Điểm sáng là giá vốn quý 3 giảm 35,55%, giúp lợi nhuận gộp chỉ giảm 8,05% dù doanh thu thu hẹp. Chi phí bán hàng và QLDN quý 3 cũng giảm, nhưng lũy kế 9 tháng vẫn tăng lần lượt 13,32% và 21,38%. Chi phí lãi vay ghi nhận trong quý là 70,55 triệu đồng; con số thấp trên báo cáo kết quả kinh doanh chưa đủ để kết luận doanh nghiệp ít chịu rủi ro nợ vay, nhất là khi dư nợ cuối kỳ tăng mạnh.
- Lợi nhuận đi ngang trong Quý 3: LNST hợp nhất đạt 9,76 tỷ đồng, tăng 2,93%. Thu nhập khác 3,23 tỷ đồng đi kèm chi phí khác 2,83 tỷ đồng, nên lợi nhuận khác ròng chỉ khoảng 0,39 tỷ đồng; mức cải thiện này hỗ trợ kết quả dù lợi nhuận thuần kinh doanh giảm. Lũy kế 9 tháng, LNST vẫn giảm 32,30%, còn 60,11 tỷ đồng, phản ánh sức ép từ doanh thu và chi phí hoạt động.
Biên lợi nhuận gộp và ròng
- Biên lợi nhuận gộp: Đạt 29,49% trong Quý 3/2026 (25,32 tỷ / 85,86 tỷ) và 31,90% lũy kế 9 tháng (113,12 tỷ / 354,60 tỷ). Biên gộp quý 3 cải thiện so với 22,67% cùng kỳ, cho thấy phần doanh thu ghi nhận trong quý có tỷ suất tốt hơn. Tuy nhiên, tỷ suất hợp nhất không phải biên lợi nhuận cam kết của từng dự án hay căn cứ để quy đổi toàn bộ tồn kho thành doanh thu tương lai.
- Biên lợi nhuận ròng: Đạt 16,95% lũy kế 9 tháng và 11,36% riêng quý 3. Lợi nhuận khác ròng 9 tháng là 17,79 tỷ đồng, nên cần tách đóng góp này khỏi hiệu quả kinh doanh thường xuyên khi đánh giá sức bền của tỷ suất sinh lời.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu: "Kho Báu" ẩn giấu dưới dạng tồn kho
|
Chỉ tiêu Bảng CĐKT (ĐVT: VND) |
Tại 30/09/2026 |
Tại 01/01/2026 |
Biến động (YTD) |
|
Tổng Tài sản |
3.297.121.386.068 |
3.030.223.954.457 |
+8,81% |
|
Tiền & Tương đương tiền |
191.193.275.451 |
18.919.626.618 |
+910,56% |
|
Phải thu ngắn hạn |
586.826.729.526 |
469.825.893.362 |
+24,90% |
|
Trả trước người bán dài hạn |
0 |
169.750.000.000 |
-100,00% |
|
Hàng tồn kho |
1.767.483.781.859 |
1.715.397.081.972 |
+3,04% |
|
Đầu tư Công ty liên kết |
526.553.445.249 |
396.387.831.586 |
+32,84% |
|
Tổng Nợ Phải Trả |
1.729.920.365.537 |
1.543.166.058.241 |
+12,10% |
|
Người mua trả trước ngắn hạn |
138.178.190.072 |
74.229.797.264 |
+86,15% |
|
- Vay & nợ ngắn hạn |
111.960.274.214 |
125.697.639.730 |
-10,93% |
|
- Vay & nợ dài hạn |
646.426.810.882 |
370.215.961.698 |
+74,61% |
|
Vốn Chủ Sở Hữu |
1.567.201.020.532 |
1.487.057.896.216 |
+5,39% |
- Hàng tồn kho khổng lồ - Nguồn thu tương lai: Hàng tồn kho vẫn là "trái tim" trong BCTC của VC3, chiếm 53,61% tổng tài sản, đạt 1.767,48 tỷ đồng. Phần lớn là chi phí sản xuất kinh doanh dở dang tại các dự án, chỉ chuyển thành nguồn thu khi đáp ứng điều kiện bán hàng và bàn giao. Bóc tách chi tiết:
- Dự án Khu đô thị Bảo Ninh 2 (Quảng Bình): Ghi nhận 1.012,35 tỷ đồng, giảm từ 1.185,63 tỷ đồng đầu năm. Đây vẫn là dự án đóng vai trò quan trọng trong hoạt động bán hàng.
- Dự án The Charms (Bình Dương): Ghi nhận 717,94 tỷ đồng, tăng từ 498,27 tỷ đồng đầu năm. Sự gia tăng chi phí dở dang cho thấy vốn tiếp tục được tập trung vào dự án, tạo nguồn sản phẩm cho các kỳ sau. Tuy nhiên, số dư này chưa xác nhận thời điểm bàn giao 2027–2028 hay quy mô lợi nhuận tương ứng. Muốn lượng hóa "cú hích" doanh thu, nhà đầu tư cần thêm dữ liệu về pháp lý, giá bán, chi phí hoàn thiện và tiến độ thu tiền; không nên áp biên gộp hiện tại cho toàn bộ tồn kho để suy ra hơn 2.500 tỷ đồng doanh thu.
- Dòng tiền bán hàng tích cực: Chỉ tiêu Người mua trả tiền trước ngắn hạn tăng 86,15%, đạt 138,18 tỷ đồng. Trong đó, tiền khách hàng nộp theo tiến độ Bảo Ninh 2 là 136,41 tỷ đồng; phần còn lại là khoản trả trước khác. Đây là "của để dành" hỗ trợ triển vọng bàn giao, nhưng chỉ chuyển thành doanh thu khi thỏa mãn điều kiện ghi nhận, không bảo đảm một mức lợi nhuận hay quý hạch toán cụ thể.
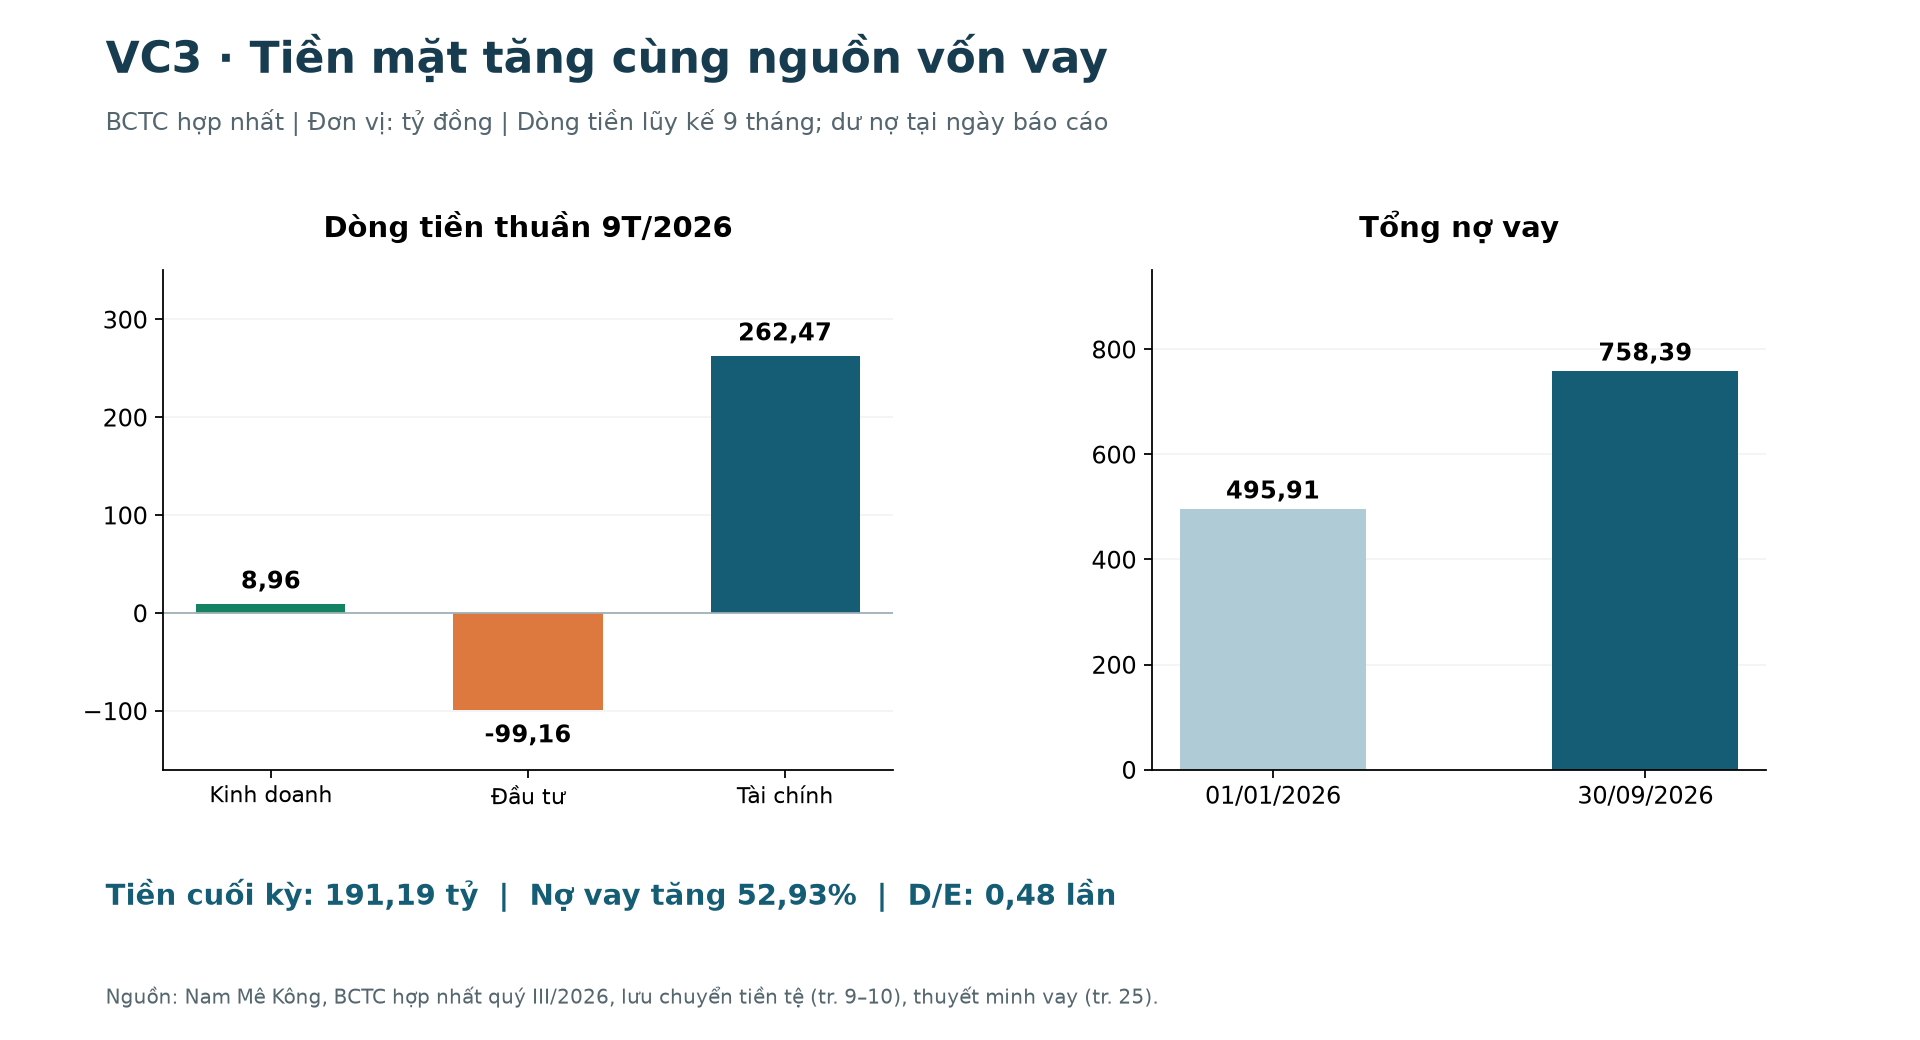
- Thanh khoản được bổ sung: Tiền và tương đương tiền đạt 191,19 tỷ đồng, gấp khoảng 10,1 lần đầu năm. Tuy nhiên, dòng tiền kinh doanh 9 tháng chỉ dương 8,96 tỷ đồng, trong khi dòng tiền tài chính dương 262,47 tỷ đồng. Bộ đệm tiền mặt tăng chủ yếu gắn với vay mới, nên cần theo dõi khả năng thu tiền từ dự án.
- Đòn bẩy tài chính cần theo dõi:
- Tổng nợ vay (ngắn + dài hạn) của VC3 là 758,39 tỷ đồng (111,96 tỷ ngắn hạn + 646,43 tỷ dài hạn), tăng 52,93% so với đầu năm.
- Tỷ lệ Nợ vay / Vốn chủ sở hữu (D/E): Đạt 0,48 lần (758,39 / 1.567,20), tăng từ khoảng 0,33 lần đầu năm. Mức đòn bẩy này cần được đọc cùng tốc độ tăng vay và cơ cấu nghĩa vụ thanh toán. Thuyết minh còn ghi nhận 650 tỷ đồng phải trả ngắn hạn cho VINA INVEST ngoài chỉ tiêu vay; vì vậy, D/E đơn lẻ chưa phản ánh toàn bộ áp lực thanh khoản, cũng chưa đủ để kết luận doanh nghiệp chủ yếu dùng vốn tự có và tiền khách hàng.
Các chỉ số định giá quan trọng
(Dựa trên BCTC ngày 30/9/2026 và dữ liệu thị trường trong phiên 13/11/2026 lúc 11:11)
- EPS (Lợi nhuận trên mỗi cổ phiếu): Lũy kế VC3 9 tháng đạt 404 đồng/cp theo BCTC; EPS 4 quý trên Vietstock là 593 đồng/cp. Hai chỉ tiêu khác kỳ tính, không thể thay thế cho nhau hoặc dùng EPS 9 tháng làm dự báo chắc chắn cho cả năm.
- BVPS (Giá trị sổ sách trên mỗi cổ phiếu): Khoảng 10.520 đồng/cp, lấy VCSH trừ lợi ích cổ đông không kiểm soát rồi chia 148.795.034 cổ phiếu. BCTC còn có 72,17 tỷ đồng lợi thế thương mại và dự phòng phải thu khó đòi 29,03 tỷ đồng; vì vậy, chất lượng tài sản vẫn cần được thẩm định.
- P/E và P/B: Tại giá 23.300 đồng/cp, P/E tính theo EPS 4 quý 593 đồng khoảng 39,29 lần; P/B tính theo BVPS vừa xác định khoảng 2,21 lần. P/B này dùng số cổ phiếu cuối kỳ nên khác mức 2,07 lần đang hiển thị trên Vietstock. Lăng kính Giá trị Tài sản Ròng (NAV) vẫn hữu ích với VC3, nhưng cần định giá riêng dự án và nghĩa vụ còn lại; chưa đủ cơ sở coi thị giá hiện tại là rẻ hay dự phóng EPS sẽ bùng nổ.
4. Phân tích kỹ thuật giá cổ phiếu VC3
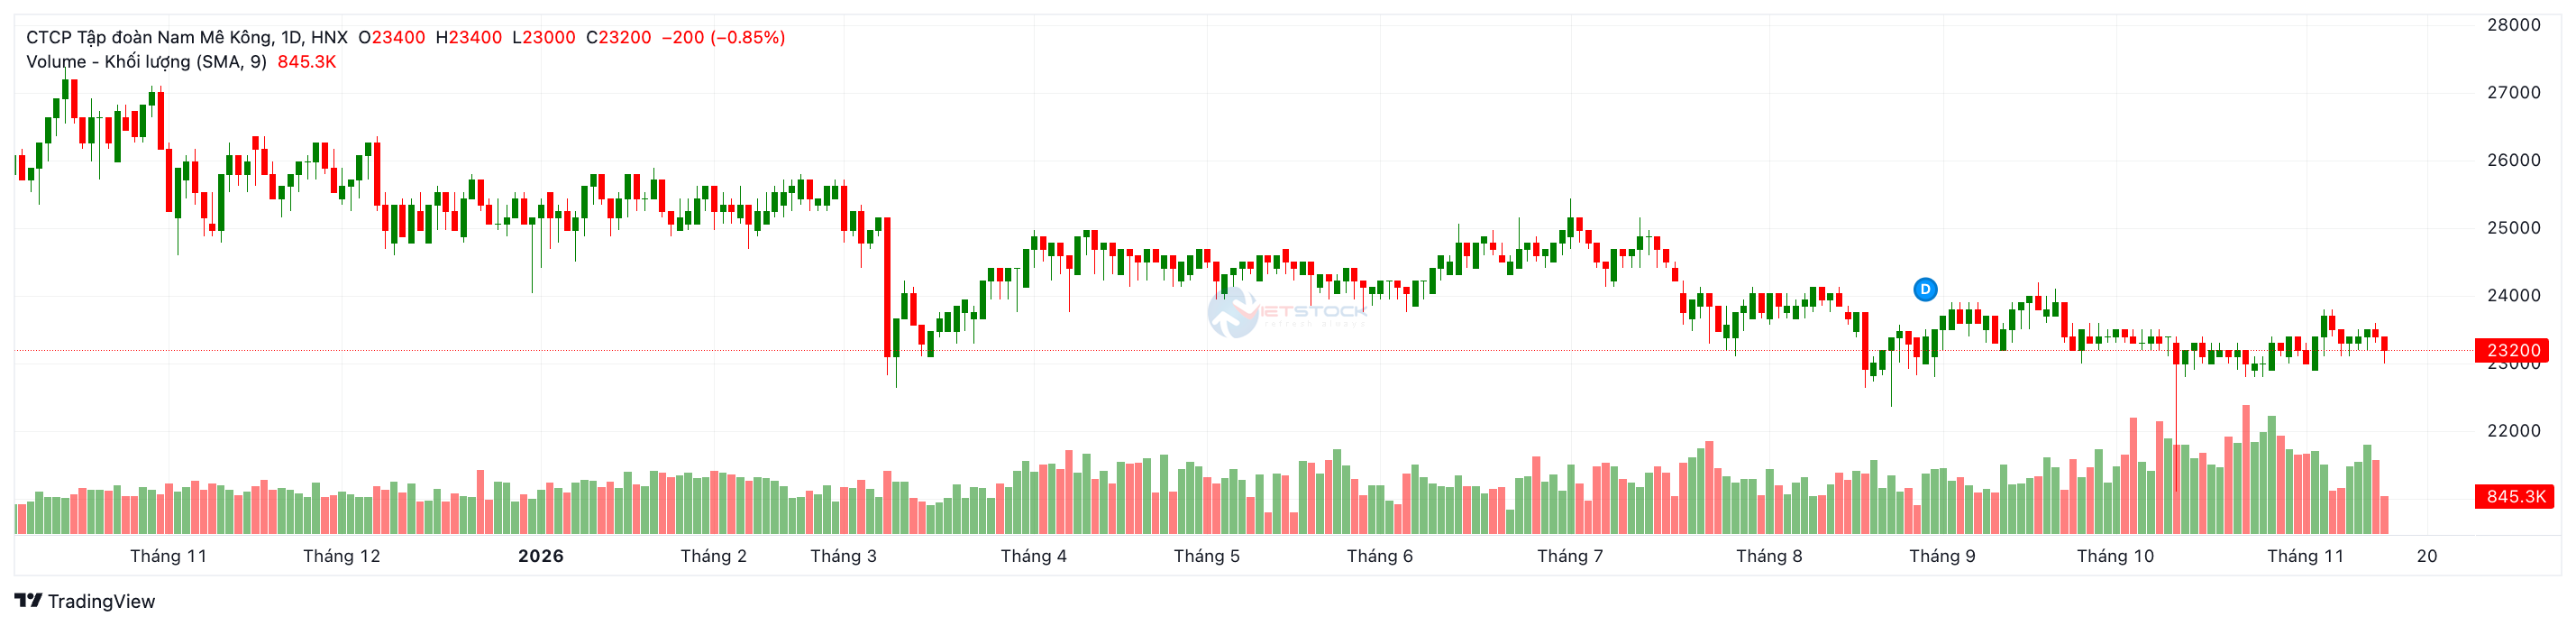
Quan sát biểu đồ nến ngày (D1) và hệ thống chỉ báo kỹ thuật tại thời điểm giữa tháng 11/2026, cổ phiếu VC3 đang thể hiện một bức tranh vận động vô cùng tĩnh lặng, mang đậm tính chất tích lũy đi ngang (Sideway) kéo dài với biên độ rất hẹp. Trạng thái này hoàn toàn đồng pha với chu kỳ "nằm im" chờ hạch toán doanh thu của doanh nghiệp.
Xu hướng giá (Price Action) và Hành vi dòng tiền (Volume)
- Vận động giá: Phiên giao dịch 13/11/2026 đóng cửa tại mức 23.200 VNĐ với một cây nến có biên độ dao động trong phiên rất hẹp (High: 23.400, Low: 23.000). Chuỗi nến đỏ/xanh xen kẽ với thân nến ngắn (Doji, Spinning Top) dày đặc quanh mốc 23.000 VNĐ chứng tỏ thị trường đang không có định hướng rõ ràng. Cổ phiếu đang bị nhốt trong một "chiếc hộp Darvas" chật hẹp, phe Bán không muốn bán tháo thêm (vì giá đã chiết khấu), nhưng phe Mua cũng chưa sẵn sàng kéo giá lên do thiếu vắng thông tin hỗ trợ ngắn hạn.
- Thanh khoản (Volume): Khối lượng giao dịch (SMA 9) đạt 845,3 nghìn cổ phiếu. Mặc dù thanh khoản có những phiên trồi sụt quanh mốc 1 triệu đơn vị, nhưng giá không bứt phá (Breakout) hay gãy nền (Breakdown). Hiện tượng khối lượng giao dịch duy trì đều đặn nhưng giá đi ngang thường ám chỉ quá trình gom hàng (Accumulation) âm thầm của dòng tiền lớn, hoặc đơn giản là sự trao tay của các quỹ/tổ chức.
Hệ thống Đường trung bình động (MA)
Bảng chỉ báo xu hướng đang phát đi những tín hiệu bất lợi trong cả ngắn và trung hạn:
- Chìm dưới hệ thống MA: Mức giá đóng cửa 23.200 VNĐ hiện đang nằm dưới hoàn toàn hệ thống các đường trung bình động từ ngắn đến dài hạn. Cụ thể, các đường MA(10) (23.380 VNĐ), MA(20) (23.270 VNĐ), MA(30) (23.263 VNĐ) và MA(50) (23.394 VNĐ) đều bám rất sát nhau và lơ lửng ngay trên đầu đường giá, tạo thành một vùng kháng cự động cực kỳ dày đặc. Tất cả các đường MA này đều đang hiển thị tín hiệu BÁN.
- Xu hướng dài hạn tiêu cực: Các đường MA dài hạn như MA(100) (23.720 VNĐ) và MA(200) (24.162 VNĐ) cũng đang dốc xuống và báo BÁN. Việc giá nằm dưới MA200 xác nhận VC3 vẫn chưa thoát khỏi xu hướng giảm/tích lũy dài hạn.
Tín hiệu từ các Chỉ báo động lượng
Hệ thống chỉ báo dao động xác nhận sự vắng bóng của động lực tăng giá:
- RSI (14) = 46.74 (Trung lập): Chỉ số sức mạnh tương đối đang nằm dưới mốc cân bằng 50 và đi ngang. Cổ phiếu không quá bán, cũng không quá mua, phản ánh sự thờ ơ của dòng tiền đầu cơ.
- MACD Level (12, 26) = -14.59 (Báo MUA): Dù MACD phát tín hiệu MUA (cắt lên đường Signal), nhưng cả hai đường đều nằm dưới ngưỡng Zero (phân kỳ âm), cho thấy đây chỉ là những dao động nhỏ trong một vùng giá đi ngang hẹp, chưa đủ sức tạo thành một xu hướng tăng mạnh.
- Bull Bear Power = -280.85 (Báo BÁN): Lực bán vẫn đang nhỉnh hơn và kiểm soát cuộc chơi. Hầu hết các chỉ báo khác như Stochastic (55.17), Williams %R (-66.67), CCI (11,972.19) đều nằm ở vùng Trung lập, phản ánh hoàn hảo trạng thái "ngủ đông" (Dormant) của cổ phiếu.
Vùng Hỗ trợ - Kháng cự & Chiến lược hành động
- Vùng Hỗ trợ: Chốt chặn cứng nhất hiện tại là vùng đáy cũ được thiết lập hồi đầu tháng 10 quanh mốc 22.500 - 22.800 VNĐ. Việc thủng vùng giá này với thanh khoản lớn có thể kích hoạt đà rơi tự do về vùng giá thấp hơn.
- Vùng Kháng cự: Rào cản kỹ thuật trực tiếp là cụm các đường MA ngắn hạn từ 23.300 - 23.400 VNĐ. Nếu vượt qua, thử thách lớn hơn sẽ nằm ở vùng MA100/MA200 quanh 23.700 - 24.100 VNĐ.
- Chiến lược giao dịch:
- Với nhà đầu tư ngắn hạn (Trading T+): VC3 hiện tại không phải là ứng cử viên sáng giá cho giao dịch lướt sóng do biên độ dao động quá hẹp và không có xu hướng rõ ràng. Vốn sẽ bị chôn nếu tham gia lúc này.
- Với nhà đầu tư giá trị (Tích sản theo chu kỳ BĐS): Sự tĩnh lặng của đồ thị kỹ thuật là cơ hội tốt để giải ngân kiểu mua gom tích lũy (Accumulate/DCA). Với P/B hiện quanh mức 2.0x, nhà đầu tư có thể tận dụng các nhịp rung lắc sát về vùng hỗ trợ 22.500 - 23.000 VNĐ để nhặt dần cổ phiếu, kiên nhẫn nắm giữ chờ đợi sự xác nhận bứt phá (Breakout) đi kèm thanh khoản bùng nổ khi doanh nghiệp có thông tin mở bán hoặc bàn giao dự án mới (như The Charms hay phần còn lại của Bảo Ninh 2). Tuyệt đối tuân thủ kỷ luật cắt lỗ nếu giá đóng cửa thủng mốc 22.000 VNĐ.
5. Cơ hội, triển vọng và rủi ro khi đầu tư cổ phiếu VC3
Để trả lời câu hỏi có nên đầu tư cổ phiếu VC3, nhà đầu tư cần cân nhắc kỹ sự đánh đổi giữa thời gian chờ đợi và tiềm năng lợi nhuận.
Cơ hội và triển vọng (Luận điểm tăng giá)
- Dự án The Charms (Bình Dương) - Cú hích định giá: Chi phí dở dang tại The Charms tăng lên 717,94 tỷ đồng, cao hơn 219,67 tỷ đồng so với đầu năm. Đây là nguồn tài sản dự án đáng theo dõi trong câu chuyện tăng trưởng của VC3. Nếu pháp lý, xây dựng và bán hàng được hoàn thiện thuận lợi, dự án có thể bổ sung doanh thu và EPS ở các kỳ sau; thời điểm bàn giao và quy mô đóng góp vẫn cần xác nhận từ công bố cụ thể của doanh nghiệp.
- Cấu trúc tài chính "phòng thủ" cần kiểm chứng: D/E 0,48 lần và lượng tiền 191,19 tỷ đồng tạo thêm khoảng đệm cho VC3 trong quá trình phát triển dự án. Tuy vậy, nợ vay đã tăng 52,93% và dòng tiền kinh doanh mới dương 8,96 tỷ đồng. Khả năng phòng thủ phụ thuộc vào tốc độ thu tiền, nghĩa vụ đến hạn và chi phí vốn, thay vì đồng nghĩa doanh nghiệp "miễn nhiễm" với biến động lãi suất.
- Dòng tiền thực từ người mua: Số dư người mua trả trước tăng lên 138,18 tỷ đồng, trong đó Bảo Ninh 2 đóng góp 136,41 tỷ đồng. Đây là nền tảng hỗ trợ doanh thu tương lai khi đủ điều kiện bàn giao, nhưng cần theo dõi tiến độ chuyển hóa thành doanh thu và lợi nhuận thực tế.
Rủi ro cần lưu ý
- Tính chu kỳ hạch toán (Lợi nhuận gập ghềnh): Sự sụt giảm lợi nhuận trong 9 tháng đầu năm 2026 là minh chứng rõ nhất. Nếu tiến độ bán hàng hoặc hoàn thiện pháp lý/xây dựng tại Bảo Ninh 2 hay The Charms chậm hơn dự kiến, lợi nhuận các quý tới có thể tiếp tục sụt giảm, gây áp lực tiêu cực lên tâm lý nhà đầu tư ngắn hạn.
- Thanh khoản cổ phiếu: Vietstock ghi nhận bình quân một tháng khoảng 1,81 triệu cổ phiếu/ngày, trái với nhận định thanh khoản luôn dưới một triệu đơn vị. Tuy nhiên, khối lượng giao dịch vẫn biến động giữa các phiên; lệnh lớn hoặc giao dịch khi thị trường bất lợi có thể gặp rủi ro trượt giá (Slippage), nên quy mô vị thế cần tương xứng với khả năng khớp lệnh.
- Rủi ro chung của ngành Bất động sản: CPI 10 tháng tăng 4,57% và giao dịch bất động sản quý 3 thấp hơn quý trước cho thấy sức ép chi phí cùng khả năng hấp thụ vẫn cần theo dõi. Với VC3, những biến số này có thể kéo dài chu kỳ thu tiền trong lúc nợ vay và vốn nằm tại dự án gia tăng.
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu VC3
Để bắt đầu giao dịch cổ phiếu VC3, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp giấy tờ định danh: Chuẩn bị CCCD gắn chip bản gốc còn hiệu lực và chụp rõ hai mặt theo hướng dẫn mở tài khoản của FHSC. Hãy bảo đảm ảnh không bị lóa và các thông tin trên giấy tờ đọc được đầy đủ.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Sau khi hoàn tất đăng ký, hồ sơ sẽ được xét duyệt; kết quả mở tài khoản giao dịch chứng khoán thông thường có trong vòng một ngày làm việc. Bạn nên kiểm tra thông báo trên ứng dụng trước khi nạp tiền và đặt lệnh.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu VC3 trên nền tảng Finhay.
Lời Kết
Báo cáo tài chính quý 3/2026 của Tập đoàn Nam Mê Kông (VC3) tiếp tục gợi hình ảnh "tảng băng trôi" trong kế toán bất động sản. LNST lũy kế 9 tháng giảm 32,30%, còn 60,11 tỷ đồng, trong khi 1.767,48 tỷ đồng hàng tồn kho tập trung chủ yếu tại Bảo Ninh 2 và The Charms vẫn là nguồn tài sản cần theo dõi. Tuy nhiên, đi cùng phần tài sản chìm là nợ vay tăng lên 758,39 tỷ đồng và dòng tiền kinh doanh còn mỏng; giá trị tương lai phụ thuộc vào khả năng chuyển dự án thành tiền thực.
Việc có nên đầu tư cổ phiếu VC3 hay không vẫn phụ thuộc vào lăng kính thời gian của bạn. Nếu tìm kiếm sự đột biến lợi nhuận trong T+ hoặc một quý tới, nhà đầu tư cần chấp nhận tính không đều của chu kỳ bàn giao dự án. Với góc nhìn đầu tư giá trị, "của để dành" tại Bảo Ninh 2 và The Charms chỉ trở thành cơ hội khi tiến độ, chi phí và giá bán cho thấy khả năng sinh lời tương xứng. Giá cổ phiếu VC3 ở những nhịp điều chỉnh vì vậy cần được đối chiếu với định giá, dòng tiền và hỗ trợ kỹ thuật, thay vì mặc định luôn mang lại một biên an toàn lớn.
Tuyên bố miễn trừ trách nhiệm: Bài viết được phân tích chuyên sâu dựa trên Báo cáo tài chính hợp nhất Quý 3/2026 và Văn bản giải trình biến động lợi nhuận của Công ty Cổ phần Tập đoàn Nam Mê Kông (VC3). Các nhận định và phân tích mang tính chất tham khảo học thuật, khách quan và trung lập, không cấu thành lời khuyên hay khuyến nghị mua bán chứng khoán. Việc đầu tư cổ phiếu tiềm ẩn rủi ro thị trường, nhà đầu tư cần tự đánh giá mức độ chịu đựng rủi ro và chịu trách nhiệm 100% đối với các quyết định giao dịch của cá nhân mình.
 Finhay
 06-11-2026