Giữa bối cảnh lãi suất huy động liên tục biến động theo đà điều chỉnh của Ngân hàng Nhà nước, người gửi tiền đang phải cân nhắc kỹ lưỡng hơn bao giờ hết giữa các kênh trú ẩn vốn. Gửi tiết kiệm ngân hàng ACB – một trong những ngân hàng thương mại cổ phần lớn nhất hệ thống với hơn 30 năm kinh nghiệm – nổi lên như một lựa chọn đáng cân nhắc nhờ hệ sinh thái sản phẩm đa dạng, nền tảng công nghệ mạnh mẽ và mạng lưới chi nhánh rộng khắp toàn quốc.
Bài viết dưới đây tổng hợp chi tiết lãi suất gửi tiết kiệm ACB mới nhất (đối chiếu ngày 13/10/2026), đồng thời đánh giá toàn diện ưu — nhược điểm, hướng dẫn cách gửi tiết kiệm online ACB, và so sánh lãi suất với các ngân hàng cùng phân khúc nhằm giúp bạn đưa ra quyết định tài chính tối ưu nhất.
1. Ngân hàng ACB – Tổng quan thương hiệu và vị thế trên thị trường
Ngân hàng Thương mại Cổ phần Á Châu (ACB) được thành lập từ năm 1993, là một trong những ngân hàng thương mại cổ phần tiên phong trong quá trình huy động vốn và phát triển dịch vụ ngân hàng tại Việt Nam. Trải qua hơn 3 thập kỷ, ACB đã xây dựng được vị thế vững chắc trong Top 10 ngân hàng thương mại có quy mô tài sản lớn nhất cả nước, với tổng tài sản đạt hàng trăm nghìn tỷ đồng.
Hệ sinh thái sản phẩm của ACB hiện bao gồm ba nhóm sản phẩm tiết kiệm chính:
- Tiết kiệm Phúc An Lộc: Sản phẩm truyền thống đi kèm bảo hiểm, phù hợp khách hàng ưu tiên sự an tâm dài hạn. Đặc biệt, khách hàng được hưởng thêm ưu đãi lãi suất 0,2%/năm cùng quyền lợi ưu tiên phục vụ tại quầy.
- Tiền gửi Online (ACB ONE): Sản phẩm gửi tiết kiệm online ACB với lãi suất cao hơn tại quầy, cho phép tự chọn số ngày gửi linh hoạt, mức gửi tối thiểu chỉ từ 1 triệu đồng.
- Tích lũy Tương Lai: Sản phẩm tiết kiệm gửi góp định kỳ hàng tháng, phù hợp dân văn phòng và người trẻ xây dựng thói quen tích lũy từ sớm.
ACB cũng là một trong những ngân hàng đi đầu về chuyển đổi số. Ứng dụng ACB ONE được đánh giá cao về trải nghiệm người dùng, hỗ trợ đa nền tảng iOS và Android, cho phép mở sổ tiết kiệm, gửi thêm tiền, tất toán trước hạn — tất cả chỉ trong vài thao tác chạm màn hình. Quy mô công nghệ này giúp việc gửi tiết kiệm online ACB trở nên thuận tiện và tiết kiệm thời gian hơn bao giờ hết.
ACB có cơ chế bảo vệ tiền gửi theo quy định của Bảo hiểm tiền gửi Việt Nam. Từ ngày 13/07/2026, hạn mức chi trả là 350 triệu đồng cho tổng gốc và lãi của một người tại một tổ chức tham gia bảo hiểm, chỉ đối với các khoản tiền gửi được bảo hiểm và khi phát sinh nghĩa vụ chi trả. Nhiều sổ tại cùng một ngân hàng vẫn được cộng chung khi tính hạn mức, theo công bố của Bảo hiểm tiền gửi Việt Nam (đối chiếu ngày 13/10/2026).
Nguồn: Website chính thức ACB
2. Bảng lãi suất gửi tiết kiệm ACB mới nhất 2026 (Đối chiếu 13/10/2026)
Dưới đây là biểu lãi suất tiền gửi VND được đối chiếu trên website chính thức ACB ngày 13/10/2026. Các mức trong hai bảng tại quầy và online dưới 200 triệu đồng vẫn khớp nguồn nên được giữ nguyên; mức áp dụng cuối cùng phụ thuộc số tiền, kỳ hạn, hình thức nhận lãi và điều kiện tại thời điểm mở sổ.
Lãi suất gửi tiết kiệm ACB tại quầy – VND (Lãi cuối kỳ)
Mức lãi suất gửi tiết kiệm ngân hàng ACB tại quầy (hình thức Truyền thống) dành cho VND như sau:
| Kỳ hạn | Lãi suất (%/năm) |
|---|---|
| 1 – 3 tuần | 0,50% |
| 1 tháng | 4,00% |
| 2 tháng | 4,20% |
| 3 tháng | 4,40% |
| 4 tháng | 4,60% |
| 5 tháng | 4,75% |
| 6 tháng | 4,50% |
| 9 tháng | 4,70% |
| 12 tháng | 5,30% |
| 13 tháng* | 5,40% |
| 15 tháng | 5,40% |
| 18 tháng | 5,40% |
| 24 tháng | 5,40% |
| 36 tháng | 5,40% |
* Ghi chú: Mức lãi suất 5,40%/năm cho kỳ hạn 13 tháng áp dụng cho các khoản tiền gửi dưới 200 tỷ đồng (lãi cuối kỳ). Đối với khoản gửi từ 200 tỷ đồng trở lên, lãi suất có thể đạt 7,00%/năm (lãi cuối kỳ) hoặc 6,75%/năm (lãi tháng) tùy biểu áp dụng.
Nhận xét: Với tiết kiệm truyền thống nhận lãi cuối kỳ tại quầy, kỳ hạn 12 tháng có lãi suất 5,30%/năm, còn các kỳ hạn 13–36 tháng được liệt kê ở mức 5,40%/năm, chưa tính trường hợp đặc biệt hoặc lãi thưởng. Chênh lệch lãi suất giữa các kỳ hạn khá nhỏ, nhưng riêng biểu huy động chưa đủ để kết luận về thanh khoản hay mức độ an toàn của ngân hàng.
Lãi suất gửi tiết kiệm online ACB – VND (Khuyến nghị)
ACB khuyến khích khách hàng sử dụng dịch vụ gửi tiết kiệm online ACB qua ứng dụng ACB ONE, với biên độ lãi suất ưu đãi cao hơn so với gửi tại quầy. Bảng dưới thể hiện mức lãi suất online dành cho khoản tiền gửi dưới 200 triệu đồng:
| Kỳ hạn | Lãi suất online (%/năm) | Chênh lệch so với tại quầy |
|---|---|---|
| 1 tháng | 4,50% | +0,50% |
| 2 tháng | 4,60% | +0,40% |
| 3 tháng | 4,70% | +0,30% |
| 6 tháng | 4,90% | +0,40% |
| 9 tháng | 5,10% | +0,40% |
| 12 tháng | 5,70% | +0,40% |
Với khoản gửi online kỳ hạn 12 tháng, mức từ 200 triệu đến dưới 1 tỷ đồng được niêm yết 5,80%/năm; từ 1 tỷ đến dưới 5 tỷ đồng là 5,85%/năm; từ 5 tỷ đồng trở lên mới đạt 5,90%/năm. Vì vậy, cần chọn đúng bậc số dư khi tính tiền lãi dự kiến.
Lãi suất thưởng bậc thang – khuyến khích gửi tiền lớn
Ngoài biểu lãi suất cơ bản, ACB áp dụng cơ chế lãi suất thưởng bậc thang cho tiền gửi có kỳ hạn VND, cộng thêm biên độ lãi suất theo mức tiền gửi:
| Mức tiền gửi (VND) | Lãi thưởng thêm (%/năm) |
|---|---|
| 200 triệu – dưới 1 tỷ | +0,10% |
| 1 tỷ – dưới 5 tỷ | +0,15% |
| Từ 5 tỷ trở lên | +0,20% |
Cơ chế này áp dụng cho kỳ hạn từ 1 đến 12 tháng, khuyến khích khách hàng tích lũy khoản tiền lớn hơn thay vì chia nhỏ thành nhiều sổ.
3. Có nên gửi tiết kiệm ngân hàng ACB không? Đánh giá ưu và nhược điểm
Quyết định có nên gửi tiết kiệm ngân hàng ACB hay không phụ thuộc vào nhiều yếu tố: mục tiêu tài chính cá nhân, mức lãi suất thực so với lạm phát, và khẩu vị rủi ro của từng người. Dưới đây là bảng đánh giá ưu — nhược điểm dựa trên phân tích chuyên sâu.
Ưu điểm
- An toàn và bảo hiểm tiền gửi: Tiền gửi đủ điều kiện được bảo hiểm trong hạn mức 350 triệu đồng/người/tổ chức, gồm gốc và lãi, từ 13/07/2026. Đây không phải cam kết loại bỏ mọi rủi ro, nhất là rủi ro lừa đảo hoặc lộ thông tin tài khoản.
- Thanh khoản đa dạng: ACB cung cấp nhiều kỳ hạn từ 1 tuần đến 36 tháng, cùng sản phẩm tiết kiệm Phúc An Lộc đi kèm bảo hiểm nhân thọ. Khách hàng có thể linh hoạt lựa chọn hình thức phù hợp với kế hoạch chi tiêu.
- Lãi suất gửi tiết kiệm online ACB cao hơn hẳn tại quầy: Mức chênh lệch từ 0,30% đến 0,50%/năm khi sử dụng kênh số, giúp tối ưu hóa lợi nhuận mà không cần tốn chi phí đi lại hay chờ đợi tại quầy giao dịch.
- Tối thiểu gửi online rất thấp: Chỉ cần 1 triệu đồng là đã có thể mở sổ tiết kiệm online ACB — phù hợp với người đi làm công sở, sinh viên hoặc người mới bắt đầu tích lũy.
- Đầu tư bài bản vào công nghệ: ACB ONE là một trong những ứng dụng ngân hàng số được đánh giá cao về trải nghiệm người dùng tại Việt Nam. Giao diện trực quan, bảo mật đa lớp (Smart OTP, sinh trắc học), và khả năng quản lý nhiều sổ tiết kiệm trên cùng một tài khoản.
- Tích lũy Tương Lai – sản phẩm tiết kiệm gửi góp: Phù hợp với người muốn xây dựng thói quen tiết kiệm định kỳ mỗi tháng, tự động trích tiền từ tài khoản thanh toán sang sổ tiết kiệm. Sức mạnh của lãi kép sẽ phát huy rõ rệt với phương pháp này khi lãi được cộng dồn liên tục.
Nhược điểm
- Lãi suất không phải cao nhất thị trường: Trong bối cảnh một số ngân hàng TMCP tư nhân (như OCB, Bắc Á Bank, TPBank) đang chào lãi suất 6,0-7,0%/năm cho kỳ hạn 12 tháng, mức lãi suất gửi tiết kiệm ACB ở mức 5,30-5,70%/năm (online) thuộc nhóm trung bình khá. Nếu tối đa hóa lợi nhuận là ưu tiên số một, bạn có thể cân nhắc so sánh thêm với gửi tiết kiệm TPBank hoặc gửi tiết kiệm MBBank.
- Rút trước hạn chịu lãi suất rất thấp: Lãi suất rút trước hạn chỉ 0,01%/năm — gần như không có lợi nhuận. Do đó, việc cân đối giữa kỳ hạn gửi và nhu cầu thanh khoản là yếu tố then chốt trước khi mở sổ tiết kiệm ACB.
- Kỳ hạn dài (24-36 tháng) không được hưởng lãi suất cao hơn: Khác với một số ngân hàng tăng lãi cho kỳ hạn dài, ACB duy trì mức 5,40%/năm cho cả kỳ 24 và 36 tháng — không khác biệt so với kỳ 12-18 tháng. Điều này khiến việc khóa lãi dài hạn tại ACB ít hấp dẫn hơn về mặt lợi nhuận.
- Phí rút trước hạn với sản phẩm gắn bảo hiểm: Biểu ACB nêu riêng sản phẩm Thiên Thần Nhỏ và An Cư Lập Nghiệp với công thức 0,0245% × số tiền bảo hiểm × thời hạn bảo hiểm; số tiền bảo hiểm bằng hai lần số dư tại thời điểm đăng ký, thời hạn bảo hiểm là 6 hoặc 12 tháng. Không nên áp công thức này cho Phúc An Lộc khi chưa có điều khoản xác nhận của sản phẩm.
4. Hướng dẫn gửi tiết kiệm online ACB chi tiết từ A đến Z
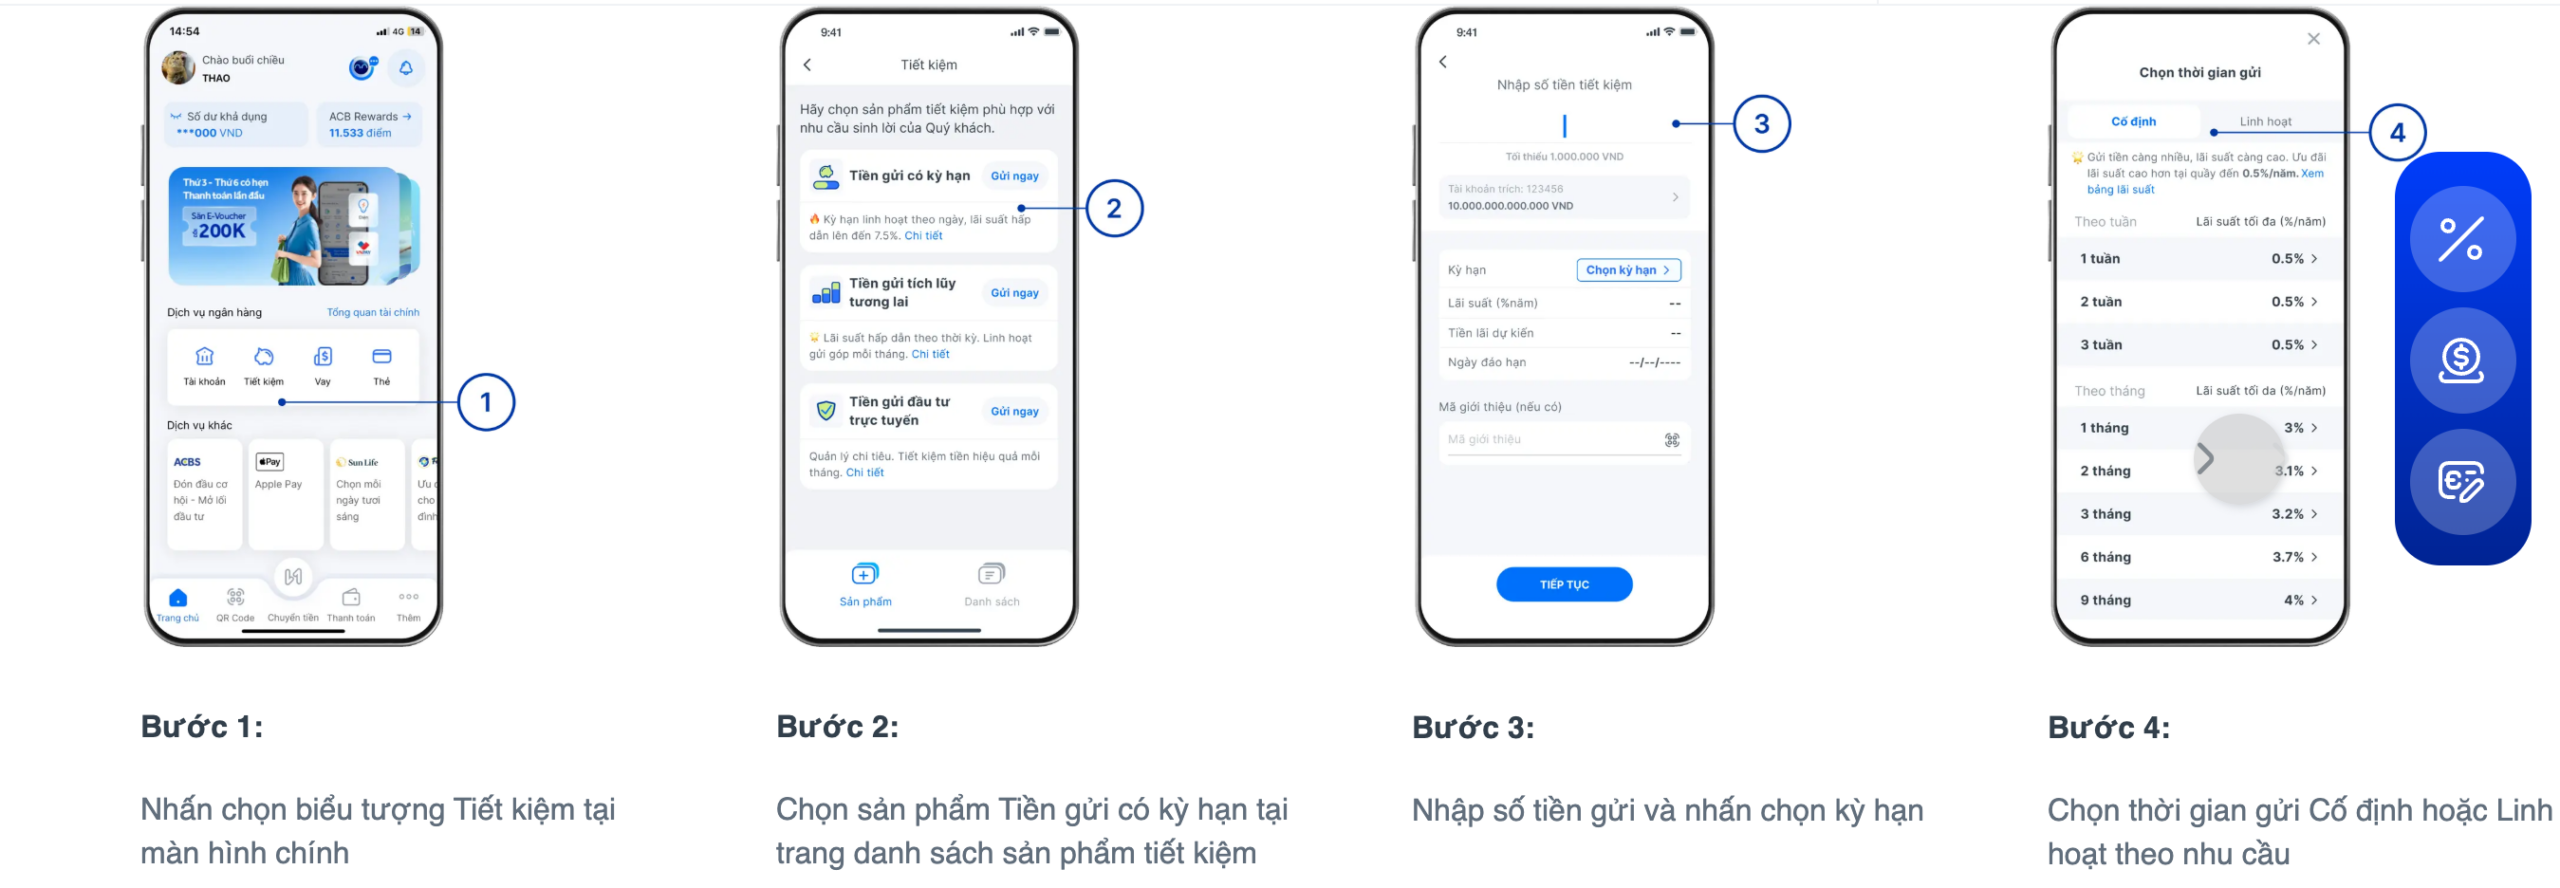
Với sự phát triển mạnh mẽ của ngân hàng số, việc gửi tiết kiệm online ACB không còn đòi hỏi phải đến quầy giao dịch. Toàn bộ quy trình — từ đăng ký tài khoản, mở sổ tiết kiệm, cho đến tất toán — đều có thể hoàn thành ngay trên ứng dụng ACB ONE. Dưới đây là hướng dẫn chi tiết từng bước.
Bước 1: Đăng ký tài khoản ACB ONE (nếu chưa có)
Nếu bạn chưa phải khách hàng ACB, có thể đăng ký tài khoản trực tuyến qua ứng dụng ACB ONE bằng cách:
- Tải ứng dụng “ACB ONE” từ App Store (iOS) hoặc Google Play (Android).
- Chọn “Đăng ký” và nhập số điện thoại di động làm số đăng nhập.
- Xác minh số điện thoại qua mã OTP gửi về tin nhắn SMS.
- Cung cấp thông tin cá nhân cơ bản: Họ tên, ngày tháng năm sinh, số CCCD/CMND.
- Xác minh danh tính điện tử (eKYC) bằng cách chụp ảnh chân dung và ảnh mặt trước CCCD.
- Sau khi hệ thống phê duyệt (thông thường trong vài phút), tài khoản sẽ được kích hoạt và bạn có thể nạp tiền vào tài khoản thanh toán.
Bước 2: Nạp tiền vào tài khoản ACB ONE
Sau khi có tài khoản, bạn cần nạp tiền vào tài khoản thanh toán để có nguồn tiền gửi tiết kiệm. Các phương thức nạp tiền bao gồm:
- Chuyển khoản từ ngân hàng khác: Sử dụng tính năng “Chuyển tiền” trong ứng dụng ACB ONE, hoặc chuyển từ ngân hàng khác vào tài khoản ACB qua số tài khoản hoặc số điện thoại liên kết (ViettelPay, ZaloPay).
- Nạp tiền mặt tại ATM hoặc quầy giao dịch ACB: Phù hợp khi bạn cần nạp số tiền lớn và muốn xác nhận ngay lập tức.
- Nhận lương chuyển vào tài khoản ACB: Đăng ký nhận lương qua ACB để tiền lương được tự động chuyển vào mỗi kỳ lương, thuận tiện cho việc tích lũy định kỳ.
Bước 3: Mở sổ tiết kiệm online ACB
Khi đã có tiền trong tài khoản thanh toán, thực hiện các bước sau để mở sổ tiết kiệm online:
- Đăng nhập vào ứng dụng ACB ONE.
- Tại màn hình chính, nhấn chọn biểu tượng “Tiết kiệm”.
- Chọn sản phẩm “Tiền gửi có kỳ hạn” hoặc “Tiền gửi Online” (ưu tiên chọn Tiền gửi Online để hưởng lãi suất cao hơn).
- Nhập số tiền muốn gửi (tối thiểu 1 triệu đồng).
- Chọn kỳ hạn phù hợp (1 tháng, 3 tháng, 6 tháng, 12 tháng… tùy nhu cầu).
- Chọn hình thức lãi cuối kỳ (nhận lãi khi đáo hạn) hoặc lãi hàng tháng/quý nếu cần dòng tiền định kỳ.
- Xác nhận thông tin và nhấn “Xác nhận gửi tiết kiệm”.
- Nhập mã Smart OTP hoặc xác minh sinh trắc học (vân tay/Face ID) để hoàn tất giao dịch.
Bước 4: Theo dõi và quản lý sổ tiết kiệm
Sau khi hoàn tất, sổ tiết kiệm sẽ xuất hiện ngay trong mục “Tiết kiệm” của ứng dụng ACB ONE. Tại đây, bạn có thể:
- Xem chi tiết số dư, lãi suất, ngày đáo hạn của từng sổ tiết kiệm.
- Gửi thêm tiền vào sổ tiết kiệm hiện có.
- Tất toán trước hạn trực tiếp trên ứng dụng (tiền gốc và lãi sẽ được chuyển vào tài khoản thanh toán ngay lập tức).
- Đặt lệnh tự động gia hạn (renew) khi đáo hạn để tránh quên tất toán và mất lãi.
Lưu ý quan trọng: Theo quy định của Ngân hàng Nhà nước, khách hàng rút tiết kiệm trước hạn phải thông báo trước tối thiểu 01 ngày làm việc. Nếu ACB đáp ứng được, tiền có thể được chi trả ngay. Lãi suất áp dụng cho khoản rút trước hạn là 0,01%/năm – mức gần như không có lợi nhuận.
5. So sánh lãi suất gửi tiết kiệm ACB với các ngân hàng khác
Finhay đối chiếu biểu online, lĩnh lãi cuối kỳ, với khoản gửi 10 triệu đồng của khách hàng thường. Hàng VietinBank chưa có nguồn xác minh đúng kênh online nên được giữ riêng với nhãn dữ liệu cũ, không dùng để xếp hạng hiện tại.
| Ngân hàng / kênh | 3 tháng (%/năm) | 6 tháng (%/năm) | 12 tháng (%/năm) | 18 tháng (%/năm) |
|---|---|---|---|---|
| ACB – online | 4,70% | 4,90% | 5,70% | — |
| TPBank – online | 4,75% | 6,00% | 6,20% | 6,20% |
| Techcombank – online | 4,65% | 6,55% | 6,75% | 5,85% |
| VPBank – online | 4,75% | 7,00% | 7,10% | 7,90% |
| MB – online | 4,65% | 5,70% | 6,30% | 6,30% |
| BIDV – online | 4,75% | 6,60% | 6,80% | 6,60% |
| VietinBank – số liệu cũ 04/2026, chưa xác minh online | 4,00% (cũ) | 4,60% (cũ) | 5,80% (cũ) | 5,70% (cũ) |
Đối chiếu ngày 14/10/2026. Đơn vị: %/năm, tiền gửi VND cá nhân, lĩnh lãi cuối kỳ. Bảng dùng mức online cho khoản gửi 10 triệu đồng, khách hàng thường, chưa cộng ưu đãi riêng. Dấu “—” là kỳ hạn không có trong biểu được dẫn; không đồng nghĩa lãi suất 0%. Nguồn và phạm vi từng hàng: ACB (Đọc 14/10/2026; online dưới 200 triệu. Các kỳ hạn 18/24/36 tháng không có trong biểu online đang công bố.); TPBank (Hiệu lực 12/09/2026. Quầy 12/24 tháng là Trường An Lộc; kỳ hạn khác là tiết kiệm thường. Online là Tiết kiệm Điện tử eBank, không gộp Savy/LiveBank.); Techcombank (Biểu hiệu lực 11/08/2026; Phát Lộc, khách hàng thường, quầy dưới 3 tỷ.); VPBank (Hiệu lực 12/10/2026; lãi cuối kỳ, chưa cộng ưu đãi phân khúc.); MB (Biểu 11/09/2026; dưới 1 tỷ, online khách hàng Mass. Quầy dùng biểu I; miền Trung/Nam có mức riêng cao hơn 0,10 điểm % tại kỳ hạn 1–11 tháng.); BIDV (Đối chiếu dữ liệu chính thức ngày 13/10/2026; quầy hiệu lực 13/04/2026, online 28/08/2026. Chưa xác nhận lại được dữ liệu mới ngày 14/10.).
Dựa trên bảng so sánh trên, có thể đưa ra một số nhận xét chi tiết:
- Về kỳ hạn ngắn: ACB online dưới 200 triệu đồng ở mức 4,70%/năm cho 3 tháng và 4,90%/năm cho 6 tháng. Ở mốc 3 tháng, TPBank là 4,75%/năm còn MB Mass dưới 1 tỷ là 4,65%/năm; vì vậy không phải cả hai ngân hàng đều cao hơn ACB.
- Về kỳ hạn 12 tháng: ACB online dưới 200 triệu đồng là 5,70%/năm, thấp hơn TPBank eBank 0,50 điểm phần trăm và MB Mass dưới 1 tỷ 0,60 điểm phần trăm. Với 100 triệu đồng gửi đủ 365 ngày, phần lãi chênh tương ứng là 500.000 đồng và 600.000 đồng.
- Về kỳ hạn dài: Biểu online ACB đang công bố không có mốc 18 tháng, nên bảng để dấu “—”. Mức 5,40%/năm của ACB ở kỳ hạn này thuộc biểu tại quầy và không được đưa vào cột so sánh online.
Tóm lại, ACB phù hợp nhất với những khách hàng ưu tiên sự an toàn, trải nghiệm công nghệ mượt mà và có kỳ hạn ngắn-trung bình (dưới 12 tháng). Nếu lãi suất là tiêu chí hàng đầu, bạn nên tham khảo thêm gửi tiết kiệm Techcombank hoặc gửi tiết kiệm VietinBank để có cái nhìn đa chiều hơn.
>> Đọc thêm: Gửi tiết kiệm ngân hàng nào cao nhất 2026? So sánh lãi suất 15+ ngân hàng mới nhất
6. Những lưu ý quan trọng khi gửi tiết kiệm tại ACB
Trước khi quyết định mở sổ gửi tiết kiệm ngân hàng ACB, có một số điểm then chốt mà người gửi tiền cần nắm vững để tránh những bất ngờ không mong muốn trong quá trình tích lũy tài sản.
Quy định rút tiền trước hạn
Đây là điểm quan trọng nhất mà bất kỳ người gửi tiết kiệm nào cũng cần hiểu rõ. Theo quy định chung của ACB:
- Lãi suất rút trước hạn: 0,01%/năm — mức gần như không có giá trị sinh lời.
- Khách hàng phải thông báo trước tối thiểu 01 ngày làm việc nếu muốn rút trước hạn. Tuy nhiên, nếu ACB đáp ứng được nhu cầu, tiền có thể được chi trả ngay.
- Khách hàng rút tiền trong vòng 2 ngày làm việc kể từ ngày mở tài khoản sẽ bị thu phí kiểm đếm theo quy định.
- Khách hàng rút tiền trong vòng 7 ngày kể từ ngày mở tài khoản sẽ không được hưởng lãi.
Chiến thuật đề phòng: Nếu bạn có khoản tiền 500 triệu đồng nhưng không chắc chắn về nhu cầu sử dụng trong 12 tháng tới, đừng gửi tất cả vào một sổ duy nhất. Hãy chia thành 2-3 sổ với các kỳ hạn khác nhau (ví dụ: 100 triệu kỳ 3 tháng, 200 triệu kỳ 6 tháng, 200 triệu kỳ 12 tháng). Khi đó, nếu cần tiền gấp, bạn chỉ mất lãi trên sổ bị rút trước hạn, các sổ còn lại vẫn sinh lời bình thường.
Trần lãi suất theo quy định Ngân hàng Nhà nước
ACB tuân thủ nghiêm ngặt quy định trần lãi suất của Ngân hàng Nhà nước Việt Nam:
- Kỳ hạn dưới 6 tháng: Trần lãi suất tối đa 4,75%/năm (lãi cuối kỳ).
- Kỳ hạn từ 6 tháng trở lên: Lãi suất tiền gửi VND được xác định trên cơ sở cung cầu vốn thị trường theo Thông tư 48/2024/TT-NHNN. Con số 8,50%/năm trên trang ACB nằm trong quy định về mức phê duyệt của ngân hàng, không phải trần chung của NHNN cho tất cả ngân hàng.
Điều này có nghĩa là lãi suất gửi tiết kiệm ACB (và mọi ngân hàng thương mại khác) luôn nằm trong khuôn khổ an toàn do cơ quan quản lý đặt ra.
Lãi suất thưởng bậc thang – ai được hưởng?
Cơ chế lãi suất thưởng bậc thang của ACB chỉ áp dụng cho tiền gửi có kỳ hạn VND, không áp dụng cho sản phẩm Tích lũy Tương Lai (tiết kiệm gửi góp). Với mức thưởng từ 0,10% đến 0,20%/năm, đây là động lực tốt để tích tụ khoản tiền lớn hơn trong một sổ thay vì chia nhỏ.
Sản phẩm Phúc An Lộc – cân nhắc trước khi chọn
Sản phẩm Tiết kiệm Phúc An Lộc đi kèm bảo hiểm nhân thọ là lựa chọn hấp dẫn nếu bạn đồng thời muốn bảo vệ tài chính cho gia đình. Tuy nhiên, hãy lưu ý:
- Phí rút trước hạn được tính theo công thức riêng, có thể cao hơn sản phẩm tiết kiệm thông thường.
- Lãi suất thưởng bậc thang không áp dụng cho sản phẩm này.
- Bạn cần hiểu rõ quyền lợi bảo hiểm đi kèm trước khi cam kết gửi tiền dài hạn.
7. Kết luận
Gửi tiết kiệm ngân hàng ACB là một quyết định tài chính hợp lý nếu bạn đang tìm kiếm sự cân bằng giữa an toàn, thanh khoản và lợi suất hợp lý. Với hệ sinh thái sản phẩm đa dạng — từ Tiết kiệm Phúc An Lộc đi kèm bảo hiểm, Tiền gửi Online với lãi suất ưu đãi, đến Tích lũy Tương Lai phù hợp người trẻ – ACB đáp ứng được nhiều phân khúc khách hàng khác nhau.
Tuy nhiên, người gửi tiền cần thừa nhận rằng mức lãi suất gửi tiết kiệm ngân hàng ACB hiện tại (5,30-5,90%/năm) vẫn thấp hơn một số đối thủ cùng phân khúc như TPBank, MBBank hay Techcombank. Nếu tối đa hóa lợi nhuận là mục tiêu hàng đầu, bạn nên cân nhắc so sánh kỹ lưỡng trước khi cam kết.
Bảng lãi suất gửi tiết kiệm ACB trong bài viết được tổng hợp từ thông tin công bố chính thức tại acb.com.vn và đã đối chiếu lại ngày 13/10/2026; bảng so sánh được rà soát bổ sung ngày 14/10/2026, riêng VietinBank online còn là dữ liệu cũ 04/2026 chưa xác minh lại. Các mức lãi suất mang tính tham khảo, có thể thay đổi tùy theo chính sách huy động vốn của ACB và quy định của Ngân hàng Nhà nước Việt Nam tại từng thời kỳ. Bài viết mang tính chất cung cấp thông tin giáo dục, không cấu thành lời khuyên đầu tư. Thị trường tài chính luôn tiềm ẩn rủi ro, bạn nên tự nghiên cứu và tham vấn chuyên gia trước khi đưa ra quyết định tài chính.
 Finhay
 24-09-2026