

BCTC quý 3/2026 của Công ty Cổ phần Chứng khoán Tiên Phong (TPS - Mã cổ phiếu: ORS) mang đến một bức tranh đa chiều: Doanh thu hoạt động tăng 37% nhưng lợi nhuận sau thuế lại sụt giảm 35% so với cùng kỳ. Sự tương phản này xuất phát từ khoản lỗ đánh giá lại danh mục tài sản tài chính (FVTPL). Tuy nhiên, nếu chỉ nhìn vào bề nổi lợi nhuận, nhà đầu tư có thể bỏ lỡ những chuyển dịch mang tính cấu trúc cực kỳ mạnh mẽ bên trong bảng cân đối kế toán của ORS: Dư nợ cho vay ký quỹ (margin) tăng vọt 42% chỉ sau một quý, đi kèm với sự phình to của danh mục đầu tư nắm giữ đến ngày đáo hạn (HTM).
Giữa bối cảnh định giá P/E đang ở mức 22.95 lần nhưng P/B lại ở mức khá hấp dẫn là 1.20 lần, câu hỏi lớn được đặt ra là sự sụt giảm lợi nhuận này là rủi ro hiện hữu hay chỉ là "khoảng lặng" trước một chu kỳ tăng trưởng mới? Việc phân tích tường tận từng "đường gân thớ thịt" trong BCTC, kết hợp với các dữ liệu vĩ mô và ngành mới nhất sẽ là chìa khóa để định vị chính xác giá cổ phiếu ORS, từ đó giúp bạn đưa ra quyết định có nên đầu tư cổ phiếu ORS trong giai đoạn hiện nay.
1. Thông tin cơ bản về doanh nghiệp: Công ty Cổ phần Chứng Tiên Phong (TPS)
- Tên công ty: Công ty Cổ phần Chứng khoán Tiên Phong (Tên tiếng Anh: Tien Phong Securities Corporation).
- Mã cổ phiếu: ORS.
- Sàn niêm yết: Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE).
- Lịch sử hình thành: Tiền thân là Công ty Cổ phần Chứng khoán Phương Đông (ORS), doanh nghiệp chính thức đổi tên thành Chứng khoán Tiên Phong (TPS) sau quá trình tái cơ cấu và trở thành một phần trong hệ sinh thái của Ngân hàng TMCP Tiên Phong (TPBank) từ năm 2019.
Sản phẩm/dịch vụ chính
Hệ sinh thái dịch vụ của TPS bao gồm:
- Môi giới và Dịch vụ chứng khoán: Cung cấp nền tảng giao dịch và các dịch vụ tiện ích cho nhà đầu tư. Mặc dù tỷ trọng đóng góp chưa cao (chỉ 5,1% doanh thu HĐ Q3/2026), đây vẫn là mảng nền tảng để thu hút khách hàng.
- Dịch vụ tài chính (Margin): Cung cấp đòn bẩy tài chính với lợi thế nguồn vốn từ hệ sinh thái.
- Ngân hàng đầu tư (IB) & Trái phiếu: Tư vấn, bảo lãnh phát hành và phân phối trái phiếu doanh nghiệp. Trái phiếu là mảng kinh doanh có tính chuyên môn hóa cao của TPS.
- Tự doanh: Đặc thù danh mục tự doanh (FVTPL) của TPS tập trung rất lớn vào trái phiếu (chiếm 85,9% danh mục FVTPL tại 30/9/2026).
Vị trí của doanh nghiệp trong ngành
Dù không nằm trong Top 10 thị phần môi giới cổ phiếu, TPS lại có vị thế riêng biệt trong mảng tư vấn, bảo lãnh và phân phối trái phiếu doanh nghiệp. Tuy nhiên, giai đoạn 2025-2026 đang chứng kiến sự dịch chuyển chiến lược của công ty: Nỗ lực giảm dần sự phụ thuộc vào biến động của thị trường trái phiếu bằng cách đẩy mạnh quy mô cho vay margin và gia tăng tỷ trọng tài sản sinh lãi an toàn.
2. Phân tích bối cảnh vĩ mô và hoạt động lớn đến doanh nghiệp
Để định giá và đánh giá sự phát triển của cổ phiếu ORS , việc đặt doanh nghiệp vào lăng kính vĩ mô và môi trường kinh doanh ngành chứng khoán trong quý 3/2026 là điều bắt buộc.
Các yếu tố vĩ mô
- Lãi suất trong nước có động thái hỗ trợ mới: Ngày 21/10/2026, NHNN ban hành Công văn 9736, yêu cầu giảm tối thiểu 0,5 điểm phần trăm/năm lãi suất tiền gửi bình quân của giao dịch mới, kỳ hạn từ 6 tháng trở lên. Điều này có thể hỗ trợ giảm chi phí huy động vốn của ORS, đặc biệt khi công ty có dư nợ vay ngắn hạn khoảng 3.740 tỷ đồng tại ngày 30/9/2026. Tuy nhiên, tác động thực tế sẽ phụ thuộc vào thời điểm các hợp đồng vay của ORS được điều chỉnh hoặc tái cấp vốn. Ở chiều ngược lại, lãi suất tiền gửi giảm cũng có thể làm giảm lợi suất tái tục đối với khoản 4.170 tỷ đồng tiền gửi có kỳ hạn trong danh mục HTM mà TPS đang nắm giữ.
- Lạm phát và sức ép tỷ giá: Lạm phát vẫn là yếu tố cần lưu tâm khi CPI bình quân 9 tháng năm 2026 tăng 4,52%, và lạm phát cơ bản tăng 4,26% so với cùng kỳ. Môi trường lạm phát cao có thể làm chậm quá trình giảm chi phí vốn thực tế. Thêm vào đó, việc Fed tăng lãi suất mục tiêu lên 3,75–4,00% trong tháng 9/2026 có thể tạo sức ép lên tỷ giá và dòng vốn ngoại, ảnh hưởng gián tiếp đến thanh khoản thị trường.
- Tăng trưởng kinh tế và tín dụng: GDP 9 tháng năm 2026 tăng 9,01% so với cùng kỳ; tín dụng hệ thống ngân hàng tăng 11,59% so với cuối năm 2025, tính đến ngày 30/9/2026. Nền kinh tế mở rộng hỗ trợ nhu cầu vốn của doanh nghiệp, mang lại cơ hội cho mảng tư vấn phát hành thuộc hoạt động ngân hàng đầu tư (IB) của TPS, dù mức độ hưởng lợi còn tùy thuộc vào các thương vụ cụ thể.
Yếu tố ngành đang tác động đến TPS (ORS)
- Áp lực từ thị trường trái phiếu: Danh mục FVTPL của TPS có tỷ trọng trái phiếu khoảng 85,9% tại ngày 30/9/2026, tính theo giá trị hợp lý trong báo cáo tài chính. Dù giá trị phát hành trái phiếu doanh nghiệp đạt 47.107 tỷ đồng trong tháng 9/2026, áp lực đáo hạn dự kiến trong cả quý IV/2026 vẫn lên tới 70.035 tỷ đồng, theo báo cáo VBMA tháng 9. Khả năng thanh toán của các tổ chức phát hành là biến số rủi ro then chốt có thể ảnh hưởng đến giá trị đánh giá lại theo thị trường, thanh khoản danh mục tự doanh và nhu cầu trích lập dự phòng của TPS. Mức độ ảnh hưởng cụ thể phụ thuộc vào các trái phiếu mà công ty thực tế nắm giữ.
- Dư nợ margin ngành tăng, đi kèm rủi ro đòn bẩy: Dư nợ margin toàn thị trường cuối quý III/2026 ước đạt 440.000 tỷ đồng, tăng khoảng 5.000 tỷ đồng so với cuối quý II. Mở rộng dư nợ tạo cơ hội tăng thu nhập lãi, nhưng trong bối cảnh thanh khoản thị trường cổ phiếu yếu đi — giá trị giao dịch cổ phiếu trên HOSE tháng 9 giảm 5,33% so với tháng 8 — việc mở rộng cho vay đòi hỏi công tác quản trị rủi ro tài sản bảo đảm phải được thực hiện thận trọng.
- Nâng hạng FTSE — tác động gián tiếp: Việc Việt Nam được nâng hạng lên thị trường mới nổi thứ cấp, có hiệu lực từ ngày 21/9/2026, có thể hỗ trợ tâm lý tích cực chung. Dù ORS không có tên trong danh sách 27 cổ phiếu FTSE công bố cho kỳ tháng 9/2026, công ty vẫn có thể hưởng lợi gián tiếp nếu thanh khoản và quy mô thị trường mở rộng, kéo theo nhu cầu dịch vụ chứng khoán.
3. Phân tích cơ bản cổ phiếu ORS: Bóc tách Báo cáo tài chính quý 3/2026
Báo cáo tài chính quý 3/2026 của TPS cho thấy sự dịch chuyển mạnh mẽ trong cấu trúc tài sản: Chủ động thu hẹp rủi ro tự doanh để bành trướng mảng tín dụng margin và tích lũy tài sản an toàn.
Doanh thu, lợi nhuận và kết quả kinh doanh
Bảng Kết quả kinh doanh Quý 3/2026 và Lũy kế 9T/2026 (ĐVT: Tỷ VNĐ)
|
Chỉ tiêu |
Quý 3/2026 |
Quý 3/2025 |
Biến động (Q3) |
Lũy kế 9T/2026 |
Lũy kế 9T/2025 |
Biến động (9T) |
|
Tổng doanh thu hoạt động |
489,12 |
355,75 |
+37,48% |
1.125,34 |
1.093,65 |
+2,89% |
|
-Lãi từ các TSTC FVTPL |
195,48 |
168,69 |
+15,88% |
501,87 |
473,50 |
+5,99% |
|
- Lãi từ TSTC HTM |
45,24 |
11,18 |
+304,65% |
84,10 |
39,32 |
+113,88% |
|
- Lãi cho vay & phải thu |
65,98 |
27,47 |
+140,18% |
154,95 |
126,38 |
+22,60% |
|
- Doanh thu môi giới |
24,72 |
18,88 |
+30,93% |
51,39 |
45,19 |
13,71% |
|
Tổng chi phí hoạt động |
(221,02) |
(80,17) |
+175,68% |
(367,39) |
(602,80) |
-39,05% |
|
- Lỗ các TSTC FVTPL |
(191,14) |
(55,07) |
+247,08% |
(306,41) |
(516,10) |
-40,62% |
|
Chi phí tài chính (Lãi vay |
(141,64) |
(124,20 |
+14,04% |
(387,02) |
(408,64) |
-5,29% |
|
Lợi nhuận trước thuế (PBT) |
108,49 |
133,87 |
-18,95% |
312,59 |
33,81 |
+824,42% |
|
Lợi nhuận sau thuế (PAT) |
86,38 |
133,46 |
35,27% |
249,55 |
20,76 |
+1102,07% |
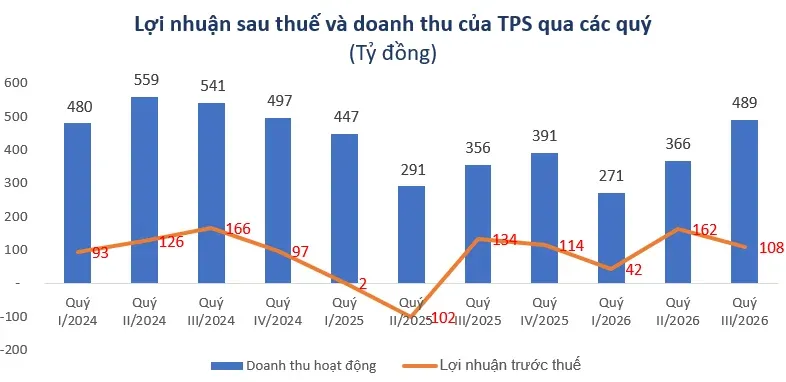
- Lỗ tự doanh "kéo lùi" lợi nhuận Quý 3: Tổng doanh thu hoạt động Q3/2026 tăng khá (37,48%), tuy nhiên lợi nhuận sau thuế lại giảm 35,27%. Sự thu hẹp này chủ yếu do mảng FVTPL: Lãi FVTPL tăng 16% (đạt 195,48 tỷ) nhưng Lỗ FVTPL lại tăng vọt 247% (lên 191,14 tỷ). Theo giải trình, 55% mức giảm lợi nhuận đến từ việc đánh giá lại tài sản (từ lãi 2,08 tỷ năm ngoái chuyển sang lỗ 11,87 tỷ năm nay). Đáng lưu ý, với cơ cấu tài sản FVTPL chủ yếu là trái phiếu (khoảng 85,9%), sự biến động này phản ánh áp lực từ mặt bằng lãi suất hoặc chất lượng của tổ chức phát hành, chứ không chỉ đơn thuần là sự sụt giảm của thị trường cổ phiếu.
- Sự bứt phá của Core Business: Bù đắp lại, các mảng kinh doanh cốt lõi (ít rủi ro thị trường hơn) đang tăng trưởng rất mạnh:
- Lãi cho vay margin: Đạt 65,98 tỷ đồng trong quý 3 (tăng 140% so với cùng kỳ), phản ánh việc TPS đẩy mạnh quy mô tín dụng.
- Lãi từ tài sản HTM: Tăng gấp 4 lần lên 45,24 tỷ đồng, cho thấy chiến lược chuyển dịch vốn sang các tài sản sinh lời cố định an toàn.
- Chi phí tài chính và Quản lý: Chi phí lãi vay quý 3 là 141,64 tỷ đồng (+14% YoY). Đây là biến số quan trọng. Nếu mặt bằng lãi suất hạ nhiệt (theo công văn mới của NHNN), chi phí này có thể được tối ưu trong tương lai. Chi phí quản lý CTCK cũng tăng nhẹ (+7,1% YoY) để phục vụ việc mở rộng hệ thống.
Nguồn: Nhịp sống kinh doanh
Tính chung 9 tháng, LNTT đạt 312,59 tỷ đồng, hoàn thành khoảng 73% kế hoạch năm. Mức tăng trưởng đột biến so với 9T/2025 (chỉ đạt 33,8 tỷ) chủ yếu do năm ngoái TPS phải ghi nhận khoản lỗ cắt máu tự doanh rất lớn.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu
Bảng Cơ cấu Bảng Cân đối kế toán (ĐVT: Tỷ VNĐ)
|
Chỉ tiêu Bảng CĐKT |
Tại 30/09/2026 |
Tại 01/01/2026 |
Biến động (YTD) |
|
Tổng Tài sản |
17.313,57 |
14.336,38 |
+20,76% |
|
Tiền & Tương đương tiền |
702,03 |
5.981,30 |
-88,26% |
|
Tài sản FVTPL |
2.895,42 |
2.066,37 |
+40,12% |
|
Tài sản HTM |
4.170,18 |
1.308,38 |
+218,72% |
|
Tài sản AFS |
1.592,90 |
0,00 |
N/A |
|
Các khoản cho vay |
2.790,15 |
1.460,08 |
+91,09% |
|
Phải thu bán TSTC |
3.891,84 |
47,87 |
+8029% |
|
Tổng Nợ Phải Trả |
9.425,95 |
6.698,32 |
+40,72% |
|
- Vay ngắn hạn |
3.740,45 |
2.046,00 |
+82,81% |
|
- Trái phiếu (ngắn+dài hạn) |
3.328,00 |
4.328,00 |
-23,10% |
|
Vốn Chủ Sở Hữu |
7.887,61 |
7.638,06 |
+3,26% |
- Cuộc "đại di cư" của dòng tiền: Khoản tiền mặt khổng lồ gần 6.000 tỷ hồi đầu năm đã được phân bổ quyết liệt:
- Bơm vào Margin: Dư nợ cho vay tăng vọt lên gần 2.790 tỷ đồng (+91% YTD và +48% so với quý trước). Đây là một tín hiệu tích cực cho thấy TPS đang thâm nhập sâu hơn vào mảng bán lẻ.
- Chốt lãi suất an toàn (HTM & AFS): Khoản đầu tư HTM (tiền gửi) tăng gấp 3,2 lần lên 4.170 tỷ đồng. Danh mục AFS (1.592 tỷ đồng) xuất hiện với các chứng chỉ tiền gửi và trái phiếu chưa niêm yết. Chiến lược này tạo ra một bộ đệm tài sản sinh lãi ổn định, giảm thiểu rủi ro biến động giá trị P&L hàng quý.
- (Về FVTPL: Dù được truyền thông là giảm so với Q2, nhưng so với đầu năm 2026, danh mục FVTPL thực tế vẫn tăng 40% lên 2.895 tỷ đồng, đòi hỏi phải theo dõi sát sao rủi ro định giá).
- Đòn bẩy tài chính và Nguồn vốn:
- TPS đang mở rộng nợ vay để tài trợ cho tăng trưởng. Vay ngắn hạn đạt 3.740 tỷ đồng (+82% YTD). Tổng quy mô nợ trái phiếu phát hành (ngắn và dài hạn) giảm xuống còn 3.328 tỷ đồng.
- Tỷ lệ Đòn bẩy (Tổng Nợ / Vốn CSH) ở mức 1,19 lần. Tỷ lệ Dư nợ Margin / Vốn CSH đạt 35,3% (2.790 / 7.887). Mức đòn bẩy này vẫn rất an toàn và chừa lại một "room" cho vay ký quỹ khổng lồ để TPS tiếp tục mở rộng dư nợ trong tương lai.
Các chỉ số định giá quan trọng
- EPS (Trượt 4 quý): Đạt khoảng 660 đồng. Mức lợi nhuận mỏng này do TPS mới bắt đầu phục hồi sau giai đoạn tái cấu trúc và gánh lỗ tự doanh.
- P/E (Hệ số giá trên thu nhập): 22.95 lần. Ở mức định giá P/E cao, nhà đầu tư đang trả giá cho kỳ vọng phục hồi hơn là lợi nhuận thực tại. Tuy nhiên, P/E chưa phản ánh đúng bản chất sức mạnh vốn của một CTCK.
- P/B (Hệ số giá trên giá trị sổ sách): 1.20 lần (với BVPS = 12.642 đồng). Với cấu trúc tài sản dồi dào, dư địa Margin lớn và vị thế trong hệ sinh thái ngân hàng, mức P/B 1.2x cung cấp một định giá khá an toàn và có sức hấp dẫn đối với các nhà đầu tư theo dõi chuyển đổi cơ cấu (turn-around).
>> Đọc thêm: Phân tích cổ phiếu VCI (Vietcap) 2026: Lãi tăng 36% nhưng "gồng lỗ" tự doanh gần nửa ngàn tỷ - Cơ hội hay rủi ro?
4. Phân tích kỹ thuật giá cổ phiếu ORS
Bức tranh kỹ thuật của cổ phiếu ORS tính đến cuối tháng 10/2026 đang phát đi những tín hiệu vô cùng tích cực, xác nhận sự thay đổi về chất trong hành vi dòng tiền sau một giai đoạn dài dồn nén. Sự chuyển dịch cơ cấu tài sản trên báo cáo tài chính đã bắt đầu được thị trường phản ánh trực tiếp lên đồ thị giá.
Xu hướng giá và Hành vi dòng tiền
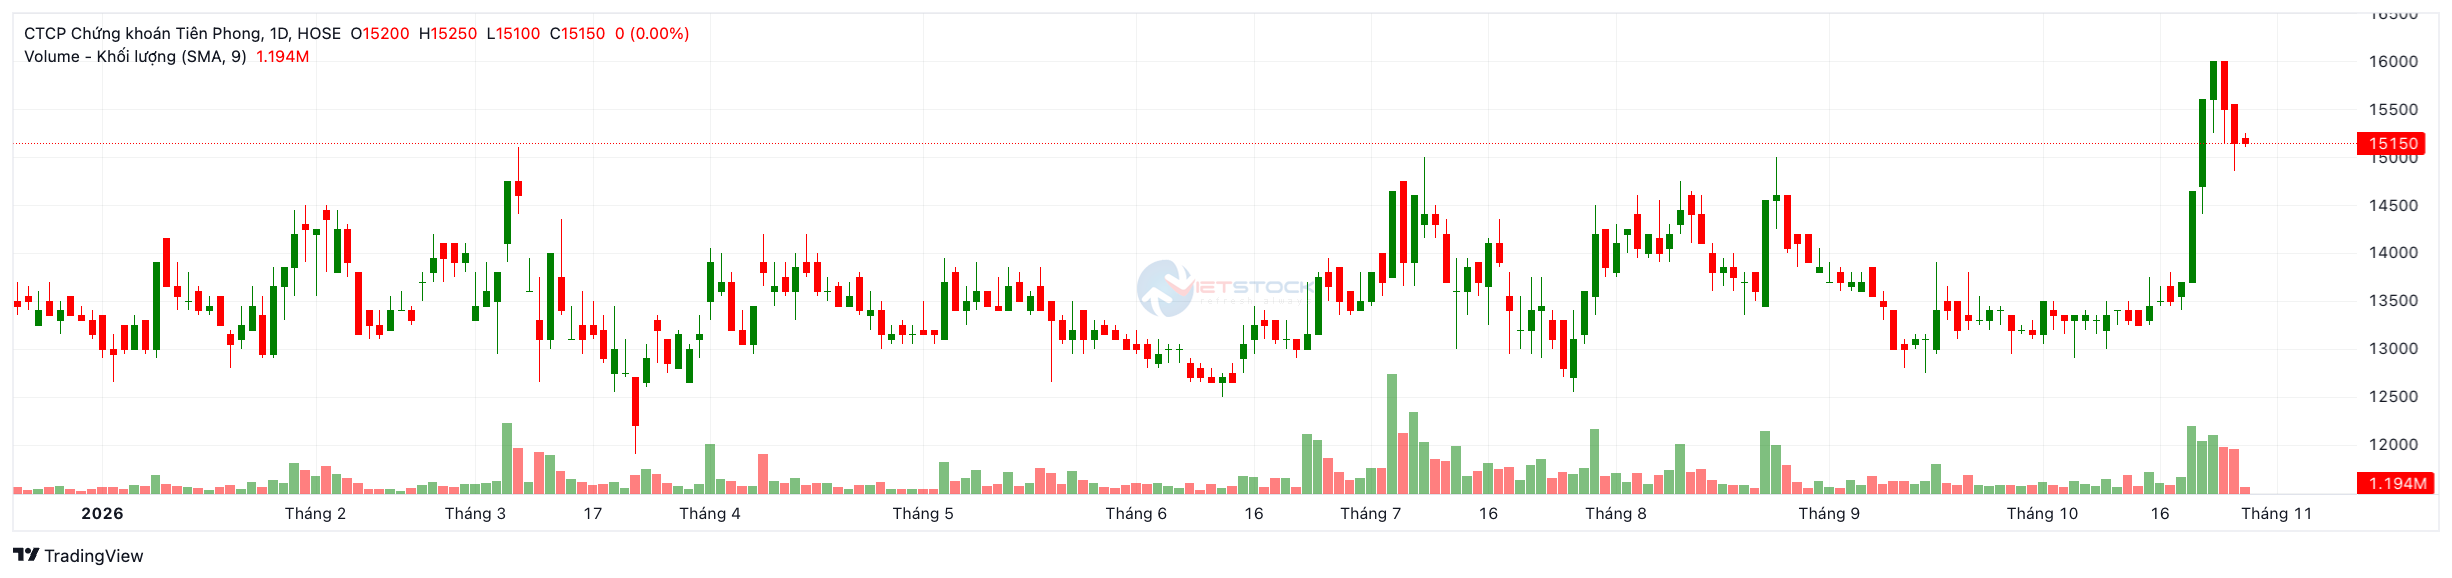
- Vận động giá: Đóng cửa phiên giao dịch ngày 28/10/2026, giá cổ phiếu ORS chững lại ở mức 15.150 VNĐ (đi ngang ở mốc tham chiếu). Cấu trúc biểu đồ cho thấy ORS đã chính thức thoát khỏi xu hướng đi ngang nhàm chán để bước vào pha tăng giá (Markup). Việc cổ phiếu lùi lại từ đỉnh 16.000 VNĐ mang dáng dấp của một nhịp kiểm tra lại (retest) lực cung hoàn toàn tự nhiên sau một đợt tăng nóng.
- Thanh khoản (Volume): Khối lượng giao dịch trung bình 9 phiên (SMA 9) đạt 1,194 triệu cổ phiếu. Điểm nhấn cốt lõi là các cột khối lượng dựng đứng màu xanh đi kèm với các phiên Breakout vượt 14.500 VNĐ. Sự bùng nổ thanh khoản này xác nhận dòng tiền lớn (Smart Money) đã chủ động nhập cuộc đẩy giá, không phải là nhịp tăng ảo (bull-trap) với thanh khoản thấp.
Hệ thống Đường trung bình động (MA)
Bảng chỉ báo xu hướng đang cho thấy một sự đồng thuận tuyệt đối của phe Mua, tạo ra bệ phóng kỹ thuật vô cùng vững chắc:
- Trạng thái "Full Buy": Toàn bộ các đường trung bình động quan trọng nhất, từ ngắn hạn (MA10, MA20, MA30) đến trung và dài hạn (MA50, MA100, MA200) đều đồng loạt dốc lên và phát tín hiệu MUA.
- Thị giá hiện tại (15.150 VNĐ) đang nằm hoàn toàn bên trên các đường MA này (MA10 đang ở mức 14.620 VNĐ, MA20 ở 13.983 VNĐ). Cấu trúc giá nằm trên các MA đang xòe rộng phản ánh một xu hướng tăng (Uptrend) cực kỳ mạnh mẽ, đồng thời tạo ra mạng lưới hỗ trợ đa tầng bảo vệ cổ phiếu khỏi các cú sụt giảm sâu.
Tín hiệu từ các Chỉ báo động lượng
Xung lực của nhịp tăng vừa qua được củng cố bởi hệ thống các chỉ báo động lượng, dù hiện tại đang cho thấy dấu hiệu hạ nhiệt cần thiết:
- MACD Level (12, 26) = 503.97 (Báo MUA): Đường MACD đang mở rộng khoảng cách lên phía trên đường Signal và nằm sâu trong vùng dương, khẳng định động lượng của xu hướng tăng vẫn đang làm chủ đạo. Các chỉ báo đo lường gia tốc như Momentum (10) và Awesome Oscillator đều đồng thuận báo MUA.
- RSI (14) = 66.10 (Trung lập): Chỉ số sức mạnh tương đối đang ở vùng 66, một mức thể hiện sức mạnh giá rất tốt nhưng đã thoái lui nhẹ khỏi ngưỡng quá mua (Overbought - 70). Điều này kết hợp với tín hiệu Trung lập/Bán từ Stochastic và CCI cho thấy cổ phiếu đang trong nhịp nghỉ ngơi, tiêu hóa áp lực chốt lời ngắn hạn trước khi lấy đà cho nhịp tăng mới.
Vùng Hỗ trợ - Kháng cự & Chiến lược hành động
- Vùng Kháng cự: Rào cản kỹ thuật và tâm lý ngay trước mắt là vùng đỉnh vừa thiết lập quanh 16.000 - 16.200 VNĐ.
- Vùng Hỗ trợ: Kháng cự cũ giờ trở thành hỗ trợ mới. Vùng 14.500 - 14.600 VNĐ (nơi có sự hội tụ của đường MA10 và đỉnh của nền giá tích lũy cũ) sẽ là chốt chặn cực kỳ quan trọng. Xa hơn, hỗ trợ mạnh nằm tại 14.000 VNĐ (vùng MA20).
- Chiến lược giao dịch:
- Sự bứt phá kỹ thuật đi kèm thanh khoản lớn đã xác nhận vùng định giá P/B ~ 1.0x trước đó là vùng đáy trung hạn của ORS. Tuy nhiên, việc mua đuổi (FOMO) trong các nhịp kéo xanh mạnh hướng lên 16.000 VNĐ không được khuyến nghị.
- Nhà đầu tư nên tận dụng nhịp điều chỉnh hiện tại, đặc biệt khi giá rung lắc kiểm tra lại vùng hỗ trợ 14.600 - 14.800 VNĐ với thanh khoản cạn kiệt, để mở mới hoặc gia tăng vị thế.
- Nguyên tắc quản trị rủi ro: Đặt lệnh dừng lỗ (Stop-loss) kiên quyết nếu giá đóng cửa xuyên thủng và phá vỡ cấu trúc hỗ trợ tại mốc 13.800 VNĐ.
5. Cơ hội, triển vọng và rủi ro khi đầu tư cổ phiếu ORS
Việc có nên đầu tư cổ phiếu ORS đòi hỏi sự cân nhắc giữa dư địa tăng trưởng từ mô hình mới và rủi ro tiềm ẩn từ di sản cũ (trái phiếu).
Cơ hội và triển vọng
- Dư địa Margin thênh thang: Với Dư nợ Margin / Vốn CSH chỉ 35,3%, TPS có khả năng tiếp tục bơm hàng ngàn tỷ đồng ra thị trường để giành thị phần. Nếu duy trì được dư nợ bình quân cao với lãi suất cho vay ổn định, thu nhập lãi sẽ trở thành trụ đỡ vững chắc, che lấp sự biến động của mảng tự doanh.
- Sự hỗ trợ từ vĩ mô và TPBank: Chủ trương hạ lãi suất của NHNN có thể giúp giảm chi phí vốn cho dư nợ 3.740 tỷ đồng vay ngắn hạn của TPS, giúp nới rộng biên lãi thuần (NIM). Đồng thời, nền tảng khách hàng và công nghệ từ TPBank sẽ là bệ phóng để TPS bán chéo dịch vụ.
- An toàn vốn (Bộ đệm tài sản lớn): Tỷ trọng lớn tiền mặt, tiền gửi (HTM hơn 4.170 tỷ) giúp TPS đảm bảo an toàn thanh khoản và duy trì lợi suất cố định trong lúc chờ thị trường khởi sắc.
Rủi ro cần lưu ý
- Rủi ro từ thị trường Trái phiếu: Danh mục FVTPL (gần 2.900 tỷ) và AFS (gần 1.600 tỷ) có chứa một lượng lớn trái phiếu. Áp lực đáo hạn trái phiếu doanh nghiệp trên thị trường (70.035 tỷ trong quý 4/2026) có thể tác động tiêu cực đến thanh khoản và khả năng trả nợ của tổ chức phát hành, buộc TPS phải trích lập dự phòng hoặc ghi nhận lỗ đánh giá lại. Hiệu quả và chất lượng danh mục trái phiếu này cần được theo dõi gắt gao.
- Rủi ro chi phí vốn giảm chậm hơn lãi suất cho vay: Nếu lạm phát (CPI 4,52%) duy trì sức ép, quá trình giảm chi phí huy động thực tế của TPS có thể không nhanh như kỳ vọng, làm thu hẹp biên lợi nhuận mảng Margin.
- Thanh khoản thị trường cổ phiếu yếu: Lực cản từ sự ảm đạm của thanh khoản thị trường sẽ gây khó khăn cho việc tăng trưởng nguồn thu phí môi giới và hạn chế tốc độ mở rộng cho vay đòn bẩy.
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu ORS
Để bắt đầu giao dịch cổ phiếu ORS, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp giấy tờ định danh: Chuẩn bị CCCD gắn chip bản gốc còn hiệu lực và chụp rõ hai mặt theo hướng dẫn mở tài khoản của FHSC. Hãy bảo đảm ảnh không bị lóa và các thông tin trên giấy tờ đọc được đầy đủ.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Sau khi hoàn tất đăng ký, hồ sơ sẽ được xét duyệt; kết quả mở tài khoản giao dịch chứng khoán thông thường có trong vòng một ngày làm việc. Bạn nên kiểm tra thông báo trên ứng dụng trước khi nạp tiền và đặt lệnh.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu ORS trên nền tảng Finhay.
Lời kết
Quyết định có nên đầu tư cổ phiếu ORS ở giai đoạn hiện tại phụ thuộc phần lớn vào lăng kính thời gian và biên độ chịu đựng rủi ro của mỗi cá nhân.
- Nếu e ngại sự khó lường của danh mục tự doanh và sự phục hồi chậm của thị trường trái phiếu, nhà đầu tư có thể cần thêm thời gian để quan sát hiệu quả kinh doanh các quý tới.
- Ngược lại, đối với dòng tiền ưu tiên câu chuyện tái cấu trúc dài hạn, mức định giá P/B 1.20 lần đang phản ánh một chiết khấu tương đối hợp lý cho khối tài sản được hậu thuẫn bởi hệ sinh thái TPBank. Trong thời gian tới, tốc độ mở rộng thị phần cho vay và khả năng hoàn nhập dự phòng tự doanh sẽ là hai biến số then chốt dẫn dắt xu hướng giá cổ phiếu ORS.
Tuyên bố miễn trừ trách nhiệm: Các nhận định và phân tích mang tính chất tham khảo học thuật, khách quan, không cấu thành lời khuyên hay khuyến nghị mua bán chứng khoán. Việc đầu tư cổ phiếu tiềm ẩn rủi ro thị trường, nhà đầu tư cần tự đánh giá mức độ chịu đựng rủi ro và chịu trách nhiệm 100% đối với các quyết định giao dịch của cá nhân mình.
 Finhay
 29-10-2026