Sự chuyển mình từ một nhà phân phối thiết bị công nghệ thông tin (ICT) và dịch vụ dầu khí truyền thống sang một "tay chơi" mới trong lĩnh vực hạ tầng môi trường đang đặt cổ phiếu PET của Petrosetco vào tầm ngắm của dòng tiền thông minh. BCTC soát xét bán niên 2026 vừa được công bố đã hé lộ một bức tranh tài chính đầy biến động: Doanh thu bùng nổ vượt mốc 13.000 tỷ đồng, lợi nhuận ròng tăng trưởng ấn tượng, nhưng đi kèm với đó là sự phình to của đòn bẩy nợ vay và những khoản phải thu khổng lồ từ các đối tác lớn như Apple, Samsung, Lenovo.
Đứng trước sự thay máu cổ đông lớn và tham vọng rót hàng ngàn tỷ đồng vào các dự án BT xử lý nước thải, nhà đầu tư đang đứng trước một bài toán định giá đầy phức tạp. Sự đánh đổi giữa tăng trưởng và rủi ro thanh khoản có đáng giá? Bài viết dưới đây sẽ bóc tách từng chi tiết trong BCTC soát xét 6 tháng đầu năm 2026, đối chiếu với các chỉ báo định giá thị trường để giúp bạn trả lời câu hỏi cốt lõi: Có nên đầu tư cổ phiếu PET lúc này và kỳ vọng gì ở giá cổ phiếu PET trong tương lai?
1. Thông tin cơ bản về doanh nghiệp: Tổng Công ty Cổ phần Dịch vụ Tổng hợp Dầu khí (Petrosetco)
- Tên công ty: Tổng Công ty Cổ phần Dịch vụ Tổng hợp Dầu khí (Tên tiếng Anh: PetroVietnam General Services Joint Stock Corporation).
- Mã cổ phiếu: PET.
- Sàn niêm yết: Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE).
- Lịch sử hình thành: Tiền thân là Công ty Dịch vụ Du lịch Dầu khí được thành lập năm 1996, Petrosetco chính thức cổ phần hóa vào năm 2006 và niêm yết trên HOSE vào tháng 9/2007. Trải qua nhiều giai đoạn tái cấu trúc, PET đã vươn lên từ một đơn vị cung cấp dịch vụ nội bộ ngành dầu khí trở thành nhà phân phối thiết bị ICT hàng đầu Việt Nam.
Sản phẩm/dịch vụ chính
Hệ sinh thái kinh doanh của Petrosetco hiện nay được chia thành các mảng cốt lõi mang tính đa ngành cao:
- Dịch vụ phân phối (Chiếm tỷ trọng doanh thu lớn nhất): Phân phối điện thoại di động, máy tính, thiết bị điện tử, điện lạnh cho các thương hiệu hàng đầu toàn cầu như Apple, Samsung, Lenovo, Dell.
- Dịch vụ cung cấp vật tư thiết bị dầu khí: Cung cấp vật tư, thiết bị chuyên ngành, hóa chất, hạt nhựa, xơ sợi, khí gas cho các dự án của Tập đoàn Dầu khí Việt Nam (PVN).
- Dịch vụ đời sống (Catering) và Quản lý bất động sản: Cung cấp suất ăn công nghiệp cho các giàn khoan, nhà máy lọc hóa dầu; quản lý vận hành tòa nhà, văn phòng cho thuê.
- Hạ tầng môi trường (Định hướng mới 2026): Đầu tư vào các dự án xây dựng nhà máy xử lý nước thải theo hình thức BT thông qua nhóm công ty Gelex Hạ tầng.
Ban lãnh đạo và cổ đông lớn
Trong quá khứ, Tập đoàn Dầu khí Việt Nam (PVN) từng là cổ đông chi phối, nhưng hiện tại PVN đã thoái toàn bộ vốn. Tính đến giữa năm 2026, cơ cấu cổ đông lớn đã có sự "thay máu" hoàn toàn với sự thống lĩnh của các định chế tài chính: Công ty CP Quản lý Quỹ HD (HD Capital) nắm giữ 16,74%, và sự xuất hiện mới đầy mạnh mẽ của Vietinbank Capital.
Dù BCTC tại 30/06/2026 ghi nhận Vietinbank Capital nắm 13,45%, nhưng các cập nhật trên thị trường cho thấy tổ chức này đã liên tục gom mua để gia tăng sở hữu lên mức 17,26%. Sự góp mặt của các quỹ đầu tư tài chính báo hiệu những động thái tái cấu trúc vốn và tài sản quyết liệt trong tương lai.
Vị thế của doanh nghiệp trong ngành
Trong mảng phân phối ICT, PET (cùng các công ty con PSD, PHTD) là một trong các nhà phân phối lớn, là đối tác ủy quyền của Apple và Samsung. Trong mảng dịch vụ Catering dầu khí, PET có kinh nghiệm và quan hệ khách hàng lâu năm với PVN. Việc bước chân vào mảng hạ tầng môi trường (quy mô dự án dự kiến lên tới 37.000 tỷ đồng) đang định vị lại PET từ một doanh nghiệp thương mại biên lợi nhuận mỏng sang một nhà đầu tư hạ tầng đa ngành.
2. Phân tích bối cảnh vĩ mô và ngành tác động đến doanh nghiệp
Sự biến động của giá cổ phiếu PET có độ nhạy rất cao với các chỉ số vĩ mô cơ bản, đặc biệt là tỷ giá và sức cầu tiêu dùng.
Các yếu tố vĩ mô
- Mặt bằng lãi suất và chi phí vốn: Bước sang cuối tháng 10/2026, định hướng điều hành đang tập trung giảm mặt bằng lãi suất huy động và cho vay. NHNN đã yêu cầu các ngân hàng giảm thực chất lãi suất (tối thiểu 0,5 điểm phần trăm/năm đối với lãi suất tiền gửi bình quân giao dịch mới, kỳ hạn từ 6 tháng trở lên). Diễn biến này có thể hỗ trợ chi phí vốn của PET khi các khoản vay được điều chỉnh hoặc tái cấp vốn. Tuy nhiên, mức hưởng lợi thực tế phụ thuộc vào lãi suất hợp đồng, thời điểm điều chỉnh và dư nợ bình quân thực tế của doanh nghiệp.
- Tỷ giá USD/VND: Tỷ giá vẫn là biến số quan trọng đối với hoạt động phân phối thiết bị nhập khẩu của PET, nhưng áp lực đã hạ nhiệt trong giai đoạn gần đây. Sáng 22/10, giá bán USD tại Vietcombank ghi nhận khoảng 26.030 đồng, giảm gần 2% so với vùng đỉnh hơn 26.500 đồng khoảng ba tháng trước. Việc USD giảm có thể hỗ trợ chi phí nhập hàng và nghĩa vụ thanh toán ngoại tệ. Tác động thực tế lên lợi nhuận còn phụ thuộc vào tỷ giá ghi nhận hàng tồn kho, trạng thái ngoại tệ ròng, chính sách phòng ngừa rủi ro và khả năng điều chỉnh giá bán của PET.
- Lạm phát và sức mua:
- Sức mua trong nước tiếp tục tăng, song cần phân biệt tăng trưởng doanh thu danh nghĩa với tăng trưởng sau loại trừ yếu tố giá. Cụ thể, CPI bình quân 9 tháng 2026 tăng 4,52% so với cùng kỳ, CPI quý 3 tăng 4,8%, và lạm phát cơ bản bình quân 9 tháng tăng 4,26%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng 9 tháng tăng 13,4% theo giá hiện hành, nhưng chỉ tăng 7,8% sau loại trừ yếu tố giá.
- Áp lực chi phí sinh hoạt vẫn hiện hữu và có thể ảnh hưởng đến ngân sách dành cho thiết bị công nghệ. Triển vọng phân phối ICT của PET cần được đánh giá thêm bằng sản lượng tiêu thụ, cơ cấu sản phẩm và tốc độ luân chuyển hàng tồn kho.
Yếu tố ngành
- Chu kỳ ICT và tác động của AI
- Triển vọng ICT cuối năm 2026 chịu tác động hai chiều từ AI. Các thế hệ thiết bị năm 2026 tiếp tục nâng cấp và mở rộng tính năng AI. Tuy nhiên, khả năng thúc đẩy thay máy phụ thuộc vào mức độ hữu ích của tính năng, giá bán và nhu cầu thực tế của người dùng. Dữ liệu sơ bộ quý 3/2026 của IDC ghi nhận lượng PC xuất xưởng toàn cầu giảm 20,1% và smartphone giảm 22% so với cùng kỳ. Nhu cầu bộ nhớ cho hạ tầng AI làm tăng chi phí linh kiện và giá thiết bị.
- Điều này có thể kéo dài chu kỳ thay máy, tăng nhu cầu vốn lưu động và áp lực giải phóng tồn kho của nhà phân phối. Dù mức giảm toàn cầu không phản ánh trực tiếp doanh số bán lẻ tại Việt Nam hay kết quả của PET, nó cho thấy chưa đủ cơ sở để khẳng định ngành ICT đã bước vào một siêu chu kỳ tăng trưởng.
- Hạ tầng môi trường (Dự án BT): Định hướng tham gia các dự án xử lý nước thải mở thêm cơ hội đầu tư cho PET. Tuy nhiên, với phương án BT (xây dựng - chuyển giao) thanh toán bằng quỹ đất, khả năng thu hồi vốn phụ thuộc vào tiến độ phê duyệt, ký kết hợp đồng, triển khai công trình, giao đất và khai thác giá trị quỹ đất thanh toán. Việc tham gia các dự án này đòi hỏi nguồn lực lớn và thời gian dài, do đó chưa đủ cơ sở để coi đây là nguồn dòng tiền vận hành đều đặn hoặc xác định được thời gian thu hồi vốn trong ngắn hạn.
3. Phân tích cơ bản cổ phiếu PET: Đánh giá sức khoẻ tài chính Bán niên 2026
Nguồn dữ liệu: Báo cáo tài chính hợp nhất quý II & bán niên soát xét năm 2026 Petrosetco.
Doanh thu, lợi nhuận và kết quả kinh doanh
Bảng Kết quả kinh doanh hợp nhất Quý 2/2026 và Lũy kế 6T/2026 (ĐVT: Tỷ VNĐ)
|
Chỉ tiêu |
Quý 2/2026 (*) |
Quý 2/2025 (*) |
Biến động (Q2) |
6T/2026 (Soát xét) |
6T/2025 (Soát xét) |
Biến động (6T) |
|---|---|---|---|---|---|---|
|
Doanh thu thuần |
6.967,81 |
4.721,88 |
+47,56% |
13.080,05 |
8.732,30 |
+49,78% |
|
Giá vốn hàng bán |
(6.538,82) |
(4.518,82) |
+44,70% |
(12.321,80) |
(8.335,87) |
+47,81% |
|
Lợi nhuận gộp |
428,99 |
203,05 |
+111,27% |
758,24 |
396,43 |
+91,26% |
|
Doanh thu tài chính |
71,73 |
114,96 |
-37,60% |
187,66 |
173,31 |
+8,28% |
|
Chi phí tài chính |
(93,51) |
(81,03) |
+15,40% |
(250,82) |
(127,79) |
+96,27% |
|
- Trong đó: Lãi vay |
(92,75) |
(75,96) |
+22,10% |
(197,07) |
(92,55) |
+112,93% |
|
Chi phí Bán hàng |
(185,66) |
(115,41) |
+60,86% |
(286,43) |
(192,29) |
+48,96% |
|
Chi phí QLDN |
(88,50) |
(48,75) |
+81,53% |
(152,93) |
(116,44) |
+31,34% |
|
Lợi nhuận trước thuế |
132,06 |
75,02 |
+76,03% |
257,57 |
138,41 |
+86,09% |
|
Lợi nhuận sau thuế |
101,24 |
54,62 |
+85,35% |
196,47 |
102,35 |
+91,95% |
|
LNST Cổ đông công ty mẹ |
59,69 |
41,55 |
+43,65% |
140,81 |
82,22 |
+71,26% |
- Doanh thu bứt phá mạnh mẽ:
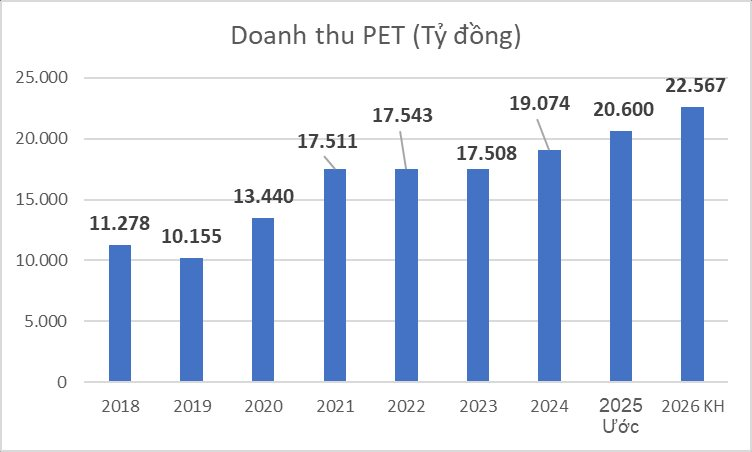
- Lũy kế 6 tháng đầu năm, PET ghi nhận doanh thu thuần đạt mức 13.080,05 tỷ đồng, tăng gần 50% so với cùng kỳ 2025. Động lực tăng trưởng này không đến từ sự phục hồi chung chung, mà chủ yếu nhờ mảng Kinh doanh thiết bị viễn thông (đóng góp 9.227,9 tỷ đồng, chiếm 70% tổng doanh thu, tăng mạnh so với mức 6.794,2 tỷ của cùng kỳ).
- Các công ty con cốt lõi như PSD, Smartcom, PHTD đã hoàn thành xuất sắc việc phân phối các sản phẩm chủ lực từ Apple, Samsung và Lenovo trong các chiến dịch ra mắt sản phẩm mới. Mảng Hàng hóa và dịch vụ khác (Catering, Bất động sản...) cũng tăng vọt từ 1.488 tỷ lên 3.351 tỷ đồng.
- Lợi nhuận cốt lõi bùng nổ: Giá vốn hàng bán dù tăng (+47,81%) nhưng chậm hơn tốc độ tăng doanh thu (+49,78%), giúp Lợi nhuận gộp 6 tháng đạt 758,24 tỷ đồng, tăng vọt 91,26% so với cùng kỳ. Điều này cho thấy PET đã kiểm soát tốt tỷ giá và tối ưu hóa được biên lợi nhuận trên mỗi đơn vị sản phẩm bán ra thay vì đua giảm giá cắt máu như các năm trước.
- Chi phí tài chính - "Cỗ máy ngốn tiền": Điểm tối trong bức tranh tăng trưởng là sự phình to của chi phí tài chính. 6 tháng đầu năm, PET phải gánh tới 250,82 tỷ đồng chi phí tài chính (+96,27% YoY), trong đó chi phí lãi vay chiếm 197,07 tỷ đồng (tăng hơn gấp đôi so với mức 92,55 tỷ cùng kỳ). Việc doanh thu tăng mạnh đòi hỏi PET phải mở rộng hạn mức tín dụng để nhập hàng, dẫn đến dư nợ vay ngắn hạn tăng cao, cộng hưởng với mặt bằng lãi suất khiến chi phí vốn bào mòn một phần đáng kể lợi nhuận gộp.
- Chi phí Bán hàng & QLDN: Chi phí bán hàng tăng mạnh 48,96% lên 286,43 tỷ đồng, chủ yếu do chi phí hỗ trợ bán hàng tăng mạnh (từ 36,2 tỷ lên 83,5 tỷ đồng)và chi phí dịch vụ mua ngoài, nhân viên phục vụ các chiến dịch đẩy hàng.
- Lợi nhuận ròng thăng hoa: Dù bị bủa vây bởi các loại chi phí, nhờ sự tăng trưởng quá ấn tượng của doanh thu cốt lõi, Lợi nhuận sau thuế 6 tháng vẫn đạt 196,47 tỷ đồng (tăng 91,95%). Lợi nhuận thuộc về cổ đông công ty mẹ đạt 140,81 tỷ đồng, tăng 71,26% so với cùng kỳ năm trước.
Biên lợi nhuận gộp và ròng
- Biên lợi nhuận gộp: Đã có sự cải thiện rõ rệt, tăng từ mức 4,54% (6T/2025) lên 5,79% (6T/2026). Trong ngành phân phối ICT bán buôn, biên gộp thường rất mỏng (do cạnh tranh khốc liệt và quy mô doanh thu lớn). Việc nhích lên hơn 1% biên gộp đối với quy mô doanh thu 13.000 tỷ đồng đã tạo ra giá trị thặng dư hàng trăm tỷ đồng.
- Biên lợi nhuận ròng: Tăng từ 1,17% (6T/2025) lên 1,50% (6T/2026). Dù mức sinh lời trên doanh thu vẫn rất mỏng lẻo (đặc thù ngành phân phối), nhưng xu hướng cải thiện là minh chứng cho thấy hiệu quả quản trị đã tốt hơn.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu
Bảng Cơ cấu Bảng Cân đối kế toán (ĐVT: Tỷ VNĐ)
|
Chỉ tiêu Bảng CĐKT |
Tại 30/06/2026 |
Tại 31/12/2025 |
Biến động (YTD) |
|---|---|---|---|
|
Tổng Tài sản |
12.933,90 |
13.417,51 |
-3,60% |
|
Tiền & Tương đương tiền |
1.621,37 |
1.474,57 |
+9,95% |
|
ĐT Tài chính ngắn hạn (HTM) |
2.929,90 |
4.345,76 |
-32,58% |
|
Phải thu ngắn hạn KH |
3.832,68 |
3.635,79 |
+5,41% |
|
Trả trước cho người bán |
1.298,96 |
1.115,16 |
+16,48% |
|
Hàng tồn kho |
1.919,08 |
1.630,74 |
+17,68% |
|
Tài sản dài hạn |
1.076,18 |
1.087,79 |
-1,06% |
|
Tổng Nợ Phải Trả |
10.110,88 |
10.758,98 |
-6,02% |
|
- Vay ngắn hạn |
6.801,62 |
7.055,16 |
-3,59% |
|
- Phải trả người bán |
2.341,52 |
2.895,34 |
-19,12% |
|
Vốn Chủ Sở Hữu |
2.823,02 |
2.658,53 |
+6,18% |
- Dòng tiền dịch chuyển: Giảm đầu tư tài chính để tài trợ vốn lưu động. Tổng tài sản giảm nhẹ 3,6%, nhưng cấu trúc bên trong thay đổi cực mạnh. PET đã rút ròng khổng lồ từ Đầu tư tài chính ngắn hạn (chủ yếu là rút Tiền gửi ngân hàng có kỳ hạn), khiến khoản mục này giảm từ 4.345 tỷ xuống còn 2.929 tỷ đồng (giảm hơn 1.415 tỷ). Dòng tiền khổng lồ này được ném vào đâu? Nó được dùng để tài trợ cho sự gia tăng của Hàng tồn kho (tăng gần 300 tỷ, đạt 1.919 tỷ đồng)và bù đắp cho sự gia tăng của Các khoản phải thu khách hàng (tăng gần 200 tỷ, đạt 3.832 tỷ đồng).
- Cơ cấu Khoản Phải thu và Tồn kho:
- Phải thu: Số dư phải thu ngắn hạn lên tới 5.101 tỷ đồng. Đáng chú ý là khoản trả trước cho người bán ngắn hạn lên tới 1.298 tỷ đồng, trong đó trả trước cho Công ty CP Nhựa Minh Hùng (242,6 tỷ), G&G Holdings (188,2 tỷ). PET đang bị "giam vốn" khá lớn tại các đối tác. Dự phòng nợ phải thu khó đòi duy trì ở mức cao 346,8 tỷ đồng, phần lớn là nợ từ các dự án cũ trên 3 năm (như thiết bị viễn thông, tiền hỗ trợ nhà cung cấp).
- Tồn kho: Việc tồn kho hàng hóa tăng chủ yếu để phục vụ cho các chu kỳ bán hàng cuối năm của các hãng công nghệ.
- Sức ép từ Đòn bẩy tài chính: Đây là rủi ro hiện hữu lớn nhất của PET.
- Tổng nợ vay ngắn hạn tại 30/06/2026 lên tới 6.801,62 tỷ đồng, trải dài trên hàng chục ngân hàng (Vietcombank 1.811 tỷ, BIDV 1.837 tỷ, MSB 1.172 tỷ...).
- Tỷ lệ Nợ vay / Vốn chủ sở hữu (D/E): Đạt mức 2,41 lần (6.801 / 2.823). Đây là một tỷ lệ đòn bẩy RẤT CAO, tiềm ẩn rủi ro thanh khoản nghiêm trọng nếu dòng tiền kinh doanh bị đứt gãy hoặc hàng tồn kho không giải phóng được. Dù biết đặc thù ngành phân phối cần vốn lưu động lớn, nhưng đòn bẩy 2.4 lần trong môi trường lãi suất nhấp nhổm là một "quả bom nổ chậm". Mọi sự sụt giảm biên lợi nhuận đều có thể dẫn đến việc lợi nhuận không đủ bù đắp chi phí lãi vay (interest coverage ratio suy yếu).
- Bước ngoặt Hạ tầng môi trường:
- Đáng chú ý trong BCTC soát xét là sự xuất hiện của các khoản đầu tư vào công ty liên kết mới: Góp 4,1 tỷ đồng (41% vốn) vào Hạ tầng Gelex Bắc Sài Gòn 2, và 4,1 tỷ đồng (41% vốn) vào Hạ tầng Gelex Tây Thành phố. Trước đó, PET đã sở hữu 51% (công ty con) tại Hạ tầng Gelex Bắc Sài Gòn 1.
- Đây là những công ty dự án được lập ra để thực hiện tham vọng rót 2.200 tỷ đồng vào các dự án BT xử lý nước thải (tổng mức đầu tư 37.000 tỷ). Khoản đầu tư hiện tại tuy cực kỳ nhỏ (chỉ mang tính chất "giữ chỗ" lập pháp nhân), nhưng nó báo hiệu dòng tiền của PET trong những năm tới sẽ phải chịu áp lực khổng lồ để tài trợ vốn đối ứng cho các siêu dự án này.
Các chỉ số định giá quan trọng
- EPS (Lợi nhuận trên mỗi cổ phiếu - Trượt 4 quý): Đạt khoảng 2.881 đồng. Mức EPS này được củng cố nhờ sự bứt phá của nửa đầu năm 2026.
- P/E (Hệ số giá trên thu nhập): 17.34 lần. Ở mức P/E > 17x, cổ phiếu PET không còn được xem là "rẻ" theo góc độ định giá thu nhập truyền thống đối với một doanh nghiệp thương mại bán buôn. Nhà đầu tư đang trả giá cao cho kỳ vọng (forward-looking) vào game tái cấu trúc và các dự án BT. F P/E ở mức 16.84 cho thấy lợi nhuận các quý tới phải tăng trưởng rất mạnh mới kéo được định giá về mức hấp dẫn.
- P/B (Hệ số giá trên giá trị sổ sách): 1.88 lần (BVPS ~ 26.501 đồng). Mức P/B gần 2.0 đối với một doanh nghiệp có đòn bẩy tài chính cao, tỷ suất sinh lời trên tài sản (ROA) thấp như PET cho thấy thị giá đang hàm chứa nhiều sự đầu cơ hoặc kỳ vọng vào quỹ đất/dự án mới hơn là giá trị sổ sách hiện hữu.
- ROE (Tỷ suất sinh lời trên vốn chủ sở hữu): Nhờ lợi nhuận tăng, ROE annualized (quy năm) có thể đạt khoảng 10-12%. Tuy nhiên, mức ROE này đạt được là nhờ dùng đòn bẩy nợ cực lớn (DuPont analysis), chất lượng sinh lời cốt lõi (biên ròng 1.5%) vẫn rất yếu.
=> Nhận định chung: Sức khỏe tài chính của PET mang hình thái "Ngoại lực sung mãn, nội thương tiềm ẩn". Tăng trưởng doanh thu và lợi nhuận là điểm sáng tuyệt vời. Nhưng đòn bẩy nợ 2.4 lần, khoản phải thu phình to và sự chuyển hướng sang các dự án BT "đốt tiền" tạo ra rủi ro dòng tiền rất lớn. Định giá P/E 17.x cho thấy rủi ro "mua hớ" nếu chu kỳ ICT hạ nhiệt.
>> Đọc thêm: Phân tích chuyên sâu cổ phiếu DBC (Dabaco) 2026: Lợi nhuận sụt giảm, có nên đầu tư?
4. Phân tích kỹ thuật giá cổ phiếu PET
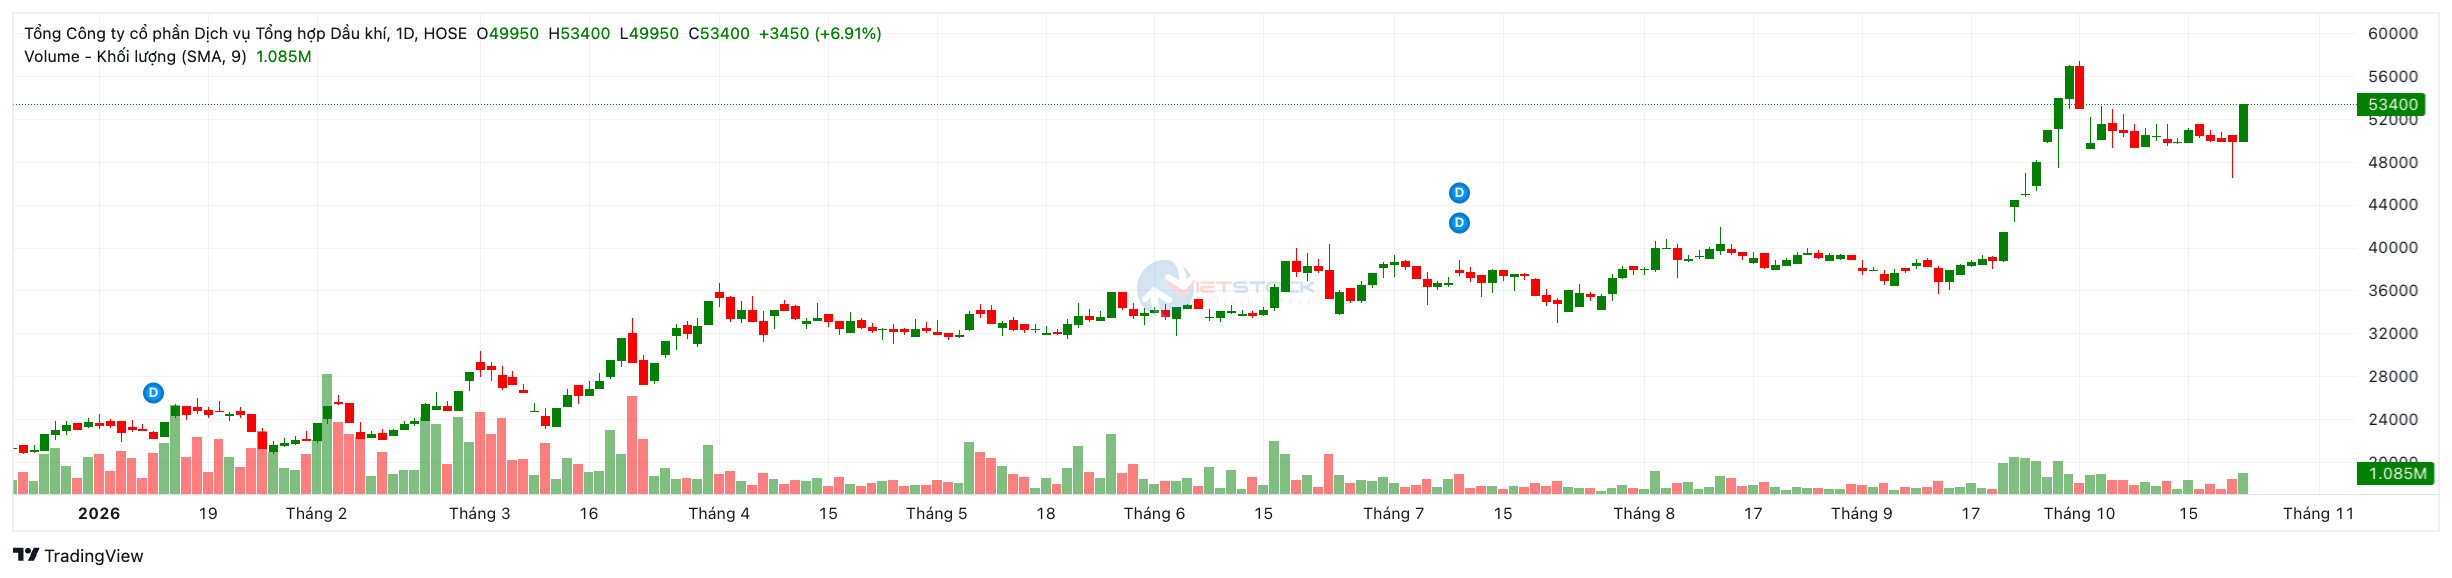
Quan sát biểu đồ kỹ thuật và các chỉ báo động lượng tại thời điểm 22/10/2026, giá cổ phiếu PET đang thể hiện sức mạnh vượt trội so với thị trường chung, xác lập một xu hướng tăng (Uptrend) rõ nét và đầy ấn tượng.
Xu hướng giá và Hành vi dòng tiền
- Vận động giá: Phiên giao dịch ngày 22/10/2026 chứng kiến sự bùng nổ của phe Mua khi giá cổ phiếu PET đóng cửa ở mức giá trần 53.400 VNĐ (+3.450 đồng). Cây nến Marubozu tăng điểm cực mạnh này đã phá vỡ nền giá tích lũy ngắn hạn (quanh 48.000 - 52.000 VNĐ) được hình thành sau nhịp điều chỉnh từ đỉnh 56.000 VNĐ. Động thái này cho thấy xung lực tăng giá cốt lõi vẫn còn nguyên vẹn và dòng tiền lớn (Smart Money) dường như đã quay trở lại.
- Thanh khoản (Volume): Khối lượng giao dịch trung bình 9 phiên (SMA 9) đạt 1,085 triệu cổ phiếu. Dù không phải là mức thanh khoản bùng nổ kỷ lục, nhưng sự gia tăng khối lượng đi kèm với nến tăng trần cho thấy sự đồng thuận cao của dòng tiền, xác nhận sự bền vững của nhịp bứt phá này.
Hệ thống Đường trung bình động (MA)
Bảng chỉ báo xu hướng đang vẽ ra một kịch bản hoàn hảo cho xu hướng tăng trưởng của PET:
- Đồng thuận báo MUA trên mọi khung thời gian: Thị giá 53.400 VNĐ hiện đang nằm trên tất cả các đường trung bình động quan trọng. Từ các đường MA ngắn hạn như MA(10) (50.540 VNĐ), MA(20) (51.040 VNĐ) cho đến các đường MA trung và dài hạn như MA(50) (43.910 VNĐ), MA(100) (40.264 VNĐ) và MA(200) (34.461 VNĐ) đều phát tín hiệu MUA mạnh mẽ.
- Cấu trúc các đường MA đang xòe rộng và hướng lên (MA10 > MA20 > MA50...), tạo thành một mạng lưới hỗ trợ đa tầng vững chắc bên dưới đường giá. Bất kỳ nhịp điều chỉnh kỹ thuật nào cũng sẽ được nâng đỡ bởi các đường MA này. Chỉ báo nhanh Hull Moving Average (9) và VWAP (20) cũng đồng thuận xác nhận xu hướng tăng.
Tín hiệu từ các Chỉ báo động lượng
Hệ thống chỉ báo dao động cho thấy cổ phiếu PET đang lấy lại gia tốc sau pha nghỉ ngơi ngắn hạn:
- RSI (14) = 67.34 (Trung lập thiên hướng Tích cực): Chỉ số sức mạnh tương đối đang hướng lên và tiệm cận vùng quá mua (Overbought - 70). Điều này cho thấy động lượng tăng giá đang rất mạnh, nhưng cũng cảnh báo khả năng xuất hiện các nhịp rung lắc kỹ thuật nếu RSI vượt quá 70.
- Momentum (10) = 105.74 (Báo MUA) & Awesome Oscillator = 4.370.88 (Báo MUA): Các chỉ báo đo lường gia tốc giá đều cho tín hiệu MUA, xác nhận phe bò đang hoàn toàn kiểm soát thế trận.
- Lưu ý: Chỉ báo MACD Level (12, 26) đang cho tín hiệu BÁN (có thể là tàn dư của nhịp điều chỉnh trước đó), nhưng khoảng cách giữa các đường tín hiệu đang thu hẹp lại. Sự phân kỳ của các chỉ báo dao động khác (như Stochastic hay Williams %R ở mức Trung lập) cho thấy cổ phiếu vẫn còn dư địa tăng trưởng trước khi chạm ngưỡng rủi ro quá mua cực đoan.
Vùng Hỗ trợ - Kháng cự & Chiến lược hành động
- Vùng Kháng cự: Rào cản ngay trước mắt chính là vùng đỉnh lịch sử quanh 56.000 - 58.000 VNĐ thiết lập hồi cuối tháng 9. Nếu bứt phá thành công khỏi vùng này với thanh khoản lớn, PET sẽ bước vào chu kỳ tăng giá mới với mục tiêu cao hơn.
- Vùng Hỗ trợ: Hỗ trợ gần nhất nằm tại vùng 50.500 - 51.000 VNĐ (hội tụ MA10 và MA20). Hỗ trợ mạnh hơn nằm ở vùng 48.000 VNĐ (đáy của nhịp điều chỉnh gần nhất).
- Chiến lược giao dịch:
- Với nhà đầu tư theo xu hướng: Có thể tiếp tục nắm giữ cổ phiếu, dời điểm chặn lãi lên vùng 50.500 VNĐ để bảo vệ thành quả. Đối với vị thế mở mới, việc mua đuổi ở giá trần tiềm ẩn rủi ro T+. Điểm mua an toàn chỉ xuất hiện khi giá test (kiểm tra) lại các vùng hỗ trợ quanh 51.000 VNĐ với thanh khoản cạn kiệt, hoặc chờ một phiên Breakout (bứt phá) đỉnh lịch sử 56.000 VNĐ với khối lượng thuyết phục.
- Lưu ý quản trị rủi ro: Do PET là cổ phiếu có tính đầu cơ cao và doanh nghiệp đang sử dụng đòn bẩy tài chính lớn, nhà đầu tư cần tuân thủ nghiêm ngặt kỷ luật cắt lỗ (dưới 48.000 VNĐ) để tránh rủi ro khi thị trường chung đảo chiều.
5. Cơ hội, triển vọng và rủi ro khi đầu tư cổ phiếu PET
Để đưa ra quyết định có nên đầu tư cổ phiếu PET hay không, nhà đầu tư cần đặt lên bàn cân những chất xúc tác và hố sâu rủi ro sau:
Cơ hội và triển vọng
- Duy trì doanh thu mảng ICT: Nếu sức mua thị trường phục hồi tốt và các chiến dịch nâng cấp thiết bị mới (tích hợp AI) đạt hiệu quả, PET với vị thế nhà phân phối lớn sẽ duy trì được quy mô doanh thu.
- Kỳ vọng từ tái cấu trúc cổ đông: Sự gia tăng sở hữu của các quỹ tài chính (như Vietinbank Capital) có thể mang đến những định hướng mới về quản trị và tài chính, tạo kỳ vọng về việc tối ưu hóa hiệu quả hoạt động.
- Hướng đi mới ở mảng Hạ tầng môi trường: Việc tham gia các dự án BT xử lý nước thải mở ra cơ hội đầu tư mới dài hạn. Dù quá trình triển khai còn dài, đây có thể là một câu chuyện kỳ vọng được thị trường chú ý.
Rủi ro cần lưu ý
- Áp lực đòn bẩy và dòng tiền: Tỷ lệ nợ vay trên vốn chủ sở hữu cao (hơn 2,4 lần) và dòng tiền kinh doanh âm đòi hỏi PET phải quản lý thanh khoản cực kỳ chặt chẽ. Sự thay đổi bất lợi về lãi suất hoặc vòng quay vốn sẽ ảnh hưởng lớn đến lợi nhuận.
- Rủi ro từ các dự án BT: Việc thu hồi vốn từ dự án BT thanh toán bằng quỹ đất phụ thuộc vào rất nhiều yếu tố pháp lý, tiến độ dự án và khả năng khai thác quỹ đất. Đây không phải là nguồn tiền vận hành đều đặn trong ngắn hạn.
- Triển vọng mảng ICT còn thách thức: Chu kỳ thay máy có thể bị kéo dài do giá linh kiện (bộ nhớ) phục vụ AI tăng, ảnh hưởng đến chi phí và giá bán. Áp lực giải phóng tồn kho của nhà phân phối vẫn hiện hữu nếu sức cầu không đạt như kỳ vọng.
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu PET
Để bắt đầu giao dịch cổ phiếu PET, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp giấy tờ định danh: Chuẩn bị CCCD gắn chip bản gốc còn hiệu lực và chụp rõ hai mặt theo hướng dẫn mở tài khoản của FHSC. Hãy bảo đảm ảnh không bị lóa và các thông tin trên giấy tờ đọc được đầy đủ.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Sau khi hoàn tất đăng ký, hồ sơ sẽ được xét duyệt; kết quả mở tài khoản giao dịch chứng khoán thông thường có trong vòng một ngày làm việc. Bạn nên kiểm tra thông báo trên ứng dụng trước khi nạp tiền và đặt lệnh.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu PET trên nền tảng Finhay.
Lời kết
Báo cáo tài chính bán niên 2026 của Petrosetco (PET) phác họa hình ảnh một doanh nghiệp đang tăng tốc mạnh mẽ ở bề nổi với doanh thu bứt phá 50%và lợi nhuận ròng tăng vọt 92%. Động lực từ chu kỳ nâng cấp thiết bị ICT và kỳ vọng dài hạn từ định hướng tham gia các dự án hạ tầng môi trường (BT) đã tạo ra chất xúc tác mạnh mẽ, phản ánh rõ nét qua xu hướng tăng giá vượt trội của cổ phiếu PET trên biểu đồ kỹ thuật.
Tuy nhiên, đằng sau những con số tăng trưởng rực rỡ, nhà đầu tư cần giữ cái nhìn khách quan về những rủi ro nội tại. Đòn bẩy nợ vay ngắn hạn duy trì ở mức rất cao (hơn 6.800 tỷ đồng), dòng tiền kinh doanh âm trong nửa đầu năm và những thách thức về thu hồi vốn từ các dự án BT tương lai là những biến số có khả năng gây sức ép lên thanh khoản của doanh nghiệp. Ở mức định giá P/E trên 17 lần, thị trường dường như đã chiết khấu phần lớn những kỳ vọng lạc quan nhất.
Việc có nên đầu tư cổ phiếu PET ở thời điểm hiện tại đòi hỏi sự cân nhắc kỹ lưỡng giữa tỷ lệ lợi nhuận kỳ vọng và rủi ro chấp nhận. Đối với dòng tiền ưu tiên sự an toàn và minh bạch, cơ cấu tài chính thâm dụng đòn bẩy của PET là một rào cản lớn. Ngược lại, nếu nhà đầu tư có khẩu vị rủi ro cao, nhạy bén với các nhịp điệu kỹ thuật và tin tưởng vào khả năng tái cấu trúc dòng vốn của nhóm cổ đông lớn mới, cổ phiếu PET vẫn là một lựa chọn đáng theo dõi, song cần đi kèm với chiến lược giải ngân thận trọng và kỷ luật quản trị vốn nghiêm ngặt.
 Finhay
 21-10-2026