

Báo cáo tài chính bán niên 2026 của Công ty Cổ phần Chứng khoán Thành phố Hồ Chí Minh (Mã cổ phiếu: HCM) vừa công bố cho thấy một kết quả kinh doanh tăng trưởng ấn tượng, củng cố vị thế vững chắc của doanh nghiệp trong top đầu ngành chứng khoán. Động lực chính đến từ việc tối đa hóa dư nợ cho vay margin, khi HSC duy trì dư nợ ở mức gần chạm "trần" luật định (gấp 2 lần vốn chủ sở hữu).
Trong bối cảnh thị trường chứng khoán Việt Nam đón nhận nhiều thông tin hỗ trợ từ kỳ vọng nâng hạng thị trường, cùng với kế hoạch tăng vốn điều lệ đầy tham vọng, HSC đang đứng trước bước ngoặt lớn để mở rộng quy mô. Nhiều nhà đầu tư đang đặt câu hỏi: Liệu đà tăng trưởng này có đủ sức duy trì và mang lại hiệu suất vượt trội? Có nên đầu tư cổ phiếu HCM trong giai đoạn hiện nay? Hãy cùng Finhay tìm hiểu qua bài viết dưới đây.
1. Thông tin cơ bản về doanh nghiệp: Công ty Cổ phần Chứng khoán Thành phố Hồ Chí Minh (HSC)
- Tên công ty: Công ty Cổ phần Chứng khoán Thành phố Hồ Chí Minh.
- Mã cổ phiếu: HCM.
- Sàn niêm yết: Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE).
- Lịch sử hình thành: HSC được thành lập năm 2003, là một trong những công ty chứng khoán có bề dày lịch sử và uy tín hàng đầu tại Việt Nam. HSC luôn nằm trong nhóm các công ty chứng khoán có thị phần môi giới và năng lực tư vấn tài chính doanh nghiệp lớn nhất thị trường.
Sản phẩm/dịch vụ chính
HSC cung cấp đầy đủ các dịch vụ tài chính cho khách hàng cá nhân và tổ chức, bao gồm:
- Môi giới chứng khoán (Khách hàng cá nhân, Khách hàng tổ chức, Khách hàng nước ngoài).
- Dịch vụ tài chính (Cho vay Margin, ứng trước tiền bán).
- Ngân hàng đầu tư (IB - Tư vấn phát hành, M&A, tư vấn tài chính doanh nghiệp).
- Tự doanh và tạo lập thị trường (Đầu tư, phát hành chứng quyền có bảo đảm - CW).
- Phân tích và nghiên cứu (Research).
Vị thế của doanh nghiệp trong ngành
HSC kiên định duy trì vị thế vững chắc trong Top 3 thị phần môi giới lớn nhất tại Việt Nam. Trong nửa đầu năm 2026, thị phần môi giới trên HOSE của HSC tiếp tục mở rộng lên mức 7,1% (tăng 0,2 điểm phần trăm so với cùng kỳ năm trước). Đặc biệt, HSC là đơn vị dẫn đầu thị trường trong mảng phục vụ khách hàng tổ chức và tạo lập thị trường cho các chứng chỉ quỹ ETF. Khối tài sản khách hàng lưu ký tại HSC ghi nhận mức tăng trưởng 7,6% tính từ đầu năm 2026, minh chứng cho niềm tin của giới đầu tư vào hệ thống của công ty.
2. Phân tích bối cảnh vĩ mô và ngành tác động đến doanh nghiệp
Sự vận động của thị trường chứng khoán trong 6 tháng đầu năm 2026 có những điểm nhấn đáng chú ý, tác động trực tiếp đến kết quả kinh doanh của các CTCK như HSC.

Các yếu tố vĩ mô
- Lãi suất và Chi phí vốn: Lãi suất điều hành của Ngân hàng Nhà nước trong nửa đầu năm 2026 duy trì sự linh hoạt, tuy nhiên, lãi suất huy động trên thị trường liên ngân hàng và thị trường 1 có xu hướng nhích nhẹ lên. Đối với một công ty chứng khoán có quy mô vay nợ ngắn hạn lên tới hơn 26.000 tỷ đồng như HSC, sự nhạy cảm với chi phí vốn (COF) là rất lớn. Việc quản trị tốt biên lãi thuần (NIM) giữa lãi suất cho vay margin và chi phí vốn vay sẽ quyết định hiệu quả lợi nhuận.
- Tỷ giá neo cao: Áp lực tỷ giá trong nửa đầu năm khiến khối ngoại duy trì chuỗi bán ròng mạnh mẽ (hơn 80.000 tỷ đồng trên HOSE). Điều này ít nhiều ảnh hưởng tiêu cực đến thanh khoản và tâm lý chung của thị trường.
- Kỳ vọng nâng hạng thị trường: Việt Nam được FTSE Russell chính thức nâng hạng lên Mới nổi thứ cấp vào tháng 9/2026. Thông tin này được kỳ vọng sẽ kích hoạt dòng vốn ngoại quay trở lại, tạo cú hích lớn cho thanh khoản trong nửa cuối năm.
Yếu tố ngành
- Thanh khoản thị trường tăng vọt nhưng phân hóa: Giá trị giao dịch bình quân ngày (ADTV) trên thị trường trong nửa đầu năm 2026 tăng 38% so với cùng kỳ, chủ yếu nhờ sự bùng nổ trong quý 1, trong khi quý 2 có dấu hiệu chững lại. Tuy nhiên, thanh khoản chỉ tập trung cục bộ ở một nhóm cổ phiếu vốn hóa lớn (Large-caps), khiến các hoạt động tự doanh theo xu hướng thị trường rộng gặp nhiều khó khăn.
- Khối ngoại bán ròng kỷ lục: Dòng vốn ngoại rút ròng hơn 80.000 tỷ đồng trong nửa đầu năm 2026 là một thách thức không nhỏ, đặc biệt với HSC khi tệp khách hàng ngoại chiếm tỷ trọng lớn. Điều này gây áp lực lên doanh thu phí môi giới và buộc HSC phải mở rộng mạnh mẽ hơn sang tệp khách hàng cá nhân (Retail) và quản lý tài sản (Wealth Management) để bù đắp.
- Cơn khát Margin toàn ngành: Nhu cầu sử dụng đòn bẩy tài chính của nhà đầu tư nội địa lên mức cao kỷ lục. Ngành chứng khoán bước vào cuộc đua tăng vốn khốc liệt để giành giật "miếng bánh" margin. Bất kỳ CTCK nào cạn kiệt room cho vay (chạm trần 200% vốn chủ sở hữu) sẽ đánh mất cơ hội tăng trưởng
3. Phân tích cơ bản cổ phiếu HCM: Đánh giá sức khoẻ tài chính Bán niên 2026
Báo cáo tài chính bán niên 2026 (đã soát xét) cho thấy HSC đã có một chiến lược phân bổ nguồn vốn cực kỳ chủ động và hiệu quả, tập trung tối đa vào "cỗ máy in tiền" an toàn nhất là Margin.
Doanh thu, lợi nhuận và kết quả kinh doanh
|
Chỉ tiêu (ĐVT: Tỷ VNĐ) |
Quý 2/2026 |
Quý 2/2025 |
Biến động (Q2) |
6T/2026 |
6T/2025 |
Biến động (6T) |
|---|---|---|---|---|---|---|
|
Tổng Doanh thu hoạt động |
1.235,39 |
1.073,46 |
+15,08% |
2.701,79 |
2.073,04 |
+30,33% |
|
- Lãi từ các TSTC FVTPL (Tự doanh) |
244,37 |
109,61 |
+122,95% |
603,56 |
580,86 |
+3,91% |
|
- Lãi cho vay & phải thu (Margin) |
765,98 |
499,11 |
+53,47% |
1.531,24 |
1.021,89 |
+49,84% |
|
- Doanh thu môi giới |
196,65 |
232,66 |
-15,48% |
520,97 |
397,07 |
+31,20% |
|
- Doanh thu TV Tài chính |
6,49 |
1,57 |
+313,38% |
10,62 |
60,26 |
-82,38% |
|
Tổng Chi phí hoạt động |
(775,95) |
(715,57) |
+8,44% |
(1.752,83) |
(1.328,63) |
+31,93% |
|
- Chi phí lãi vay (cho Margin) |
(509,61) |
(288,26) |
+76,79% |
(1.031,65) |
(590,80) |
+74,62% |
|
Chi phí quản lý (CĐ) |
(119,10) |
(118,30) |
+0,68% |
(246,49) |
(223,20) |
+10,43% |
|
Lợi nhuận trước thuế |
340,47 |
239,72 |
+42,03% |
703,83 |
522,84 |
+34,62% |
|
Lợi nhuận sau thuế |
273,18 |
192,37 |
+42,01% |
563,90 |
419,09 |
+34,55% |
- Margin là cỗ máy kéo tăng trưởng chính: Quý 2/2026, mảng cho vay ký quỹ (margin) mang về 766 tỷ đồng doanh thu, tăng 53% so với cùng kỳ và đóng góp tới 62% tổng doanh thu hoạt động. HSC đã khai thác tối đa nguồn lực, đẩy dư nợ cho vay lên ngưỡng 29.024 tỷ đồng (tăng 3% so với đầu năm).
- Tự doanh đi ngang, Môi giới quý 2 giảm tốc: Lãi tự doanh (FVTPL) 6 tháng đạt 603,56 tỷ đồng, gần như đi ngang so với cùng kỳ. Trong khi đó, doanh thu môi giới quý 2 giảm 15% (còn 196,65 tỷ) do thanh khoản chững lại, nhưng lũy kế 6 tháng vẫn tăng 31% đạt 521 tỷ đồng, giúp HSC cải thiện thị phần lên 7,1%.
- Chi phí lãi vay "đội lên" để nuôi Margin: Để có vốn đáp ứng nhu cầu vay kỷ lục của khách hàng, HSC đã gia tăng vay nợ. Hậu quả là chi phí lãi vay quý 2 tăng vọt 77% (lên 509,61 tỷ đồng), lũy kế 6 tháng vượt mức 1.000 tỷ đồng. Mặc dù vậy, tốc độ tăng lợi nhuận gộp từ margin vẫn bù đắp được chi phí lãi vay.
- Kiểm soát tốt chi phí cố định: Một điểm cộng lớn là HSC kiểm soát rất chặt chẽ chi phí quản lý (chi phí cố định). Quý 2, chi phí này gần như không tăng (+0,68%), giúp biên lợi nhuận ròng được mở rộng.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu
|
Chỉ tiêu Bảng CĐKT (ĐVT: Tỷ VNĐ) |
Tại 30/06/2026 |
Tại 31/12/2025 |
Biến động (YTD) |
|---|---|---|---|
|
Tổng Tài sản |
41.258,92 |
46.499,01 |
-11,27% |
|
Tiền & Tương đương tiền |
2.202,39 |
3.381,06 |
-34,86% |
|
Các khoản cho vay (Margin) |
29.023,52 |
28.150,11 |
+3,10% |
|
Tài sản FVTPL |
9.132,83 |
13.766,12 |
-33,66% |
|
Đầu tư HTM |
381,50 |
214,00 |
+78,27% |
|
Tổng Nợ Phải Trả |
26.619,12 |
31.955,86 |
-16,70% |
|
Vay ngắn hạn (Tài trợ Margin) |
26.093,23 |
30.889,15 |
-15,53% |
|
Vốn Chủ Sở Hữu |
14.639,79 |
14.543,14 |
+0,66% |
- Chủ động thu hẹp bảng cân đối (De-leveraging): Việc tổng tài sản giảm 11,26% xuống còn 41.258 tỷ đồnglà một bước đi tái cấu trúc chủ động của ban lãnh đạo. HSC đã thanh toán toàn bộ khoản vay hợp vốn nước ngoài đắt đỏ (hơn 2.100 tỷ đồng)và giảm dư nợ thấu chi ngân hàng. Tổng nợ vay ngắn hạn giảm mạnh gần 4.800 tỷ đồng. Động thái này giúp hạ nhiệt rủi ro tỷ giá (khi USD biến động) và tối ưu hóa chi phí vốn.
- Chuyển dịch tài sản rủi ro sang tài sản sinh lãi cố định: Quy mô danh mục Tự doanh (FVTPL) bị cắt giảm mạnh từ 13.766 tỷ xuống 9.132 tỷ đồng. HSC đã tất toán hoàn toàn danh mục Chứng chỉ tiền gửi (2.000 tỷ đồng)và chốt lời cổ phiếu niêm yết (giảm gần 3.000 tỷ đồng). Toàn bộ nguồn lực giải phóng này được đẩy vào Cho vay Margin, đưa dư nợ lên mức 29.023 tỷ đồng. Margin là loại tài sản sinh lời đều đặn, có tài sản đảm bảo, rủi ro thấp hơn rất nhiều so với tự doanh cổ phiếu.
- Tỷ lệ Đòn bẩy và An toàn vốn: Tỷ lệ Tổng nợ vay / Vốn CSH (D/E) đã giảm từ mức 2.1x hồi đầu năm xuống còn khoảng 1.78x (26.093 / 14.639) tại cuối tháng 6/2026. Tỷ lệ an toàn vốn khả dụng đạt 534% (so với quy định tối thiểu 180%), phản ánh nền tảng tài chính cực kỳ vững chắc, không có rủi ro thanh khoản.
Các chỉ số định giá quan trọng
- P/E: 17.08 lần. Mức P/E này cao hơn đôi chút so với trung bình thị trường, nhưng là hợp lý cho một công ty chứng khoán Top đầu, có lợi nhuận tăng trưởng ổn định và tập trung vào các mảng dịch vụ lõi (Môi giới, Margin) thay vì tự doanh.
- P/B:: 1.71 lần. Đây là vùng định giá hợp lý cho một cổ phiếu tài chính có thị phần lớn, chất lượng tài sản tốt và năng lực quản trị rủi ro hàng đầu ngành.
- F P/E (Forward P/E): 13.62 lần. Việc P/E dự phóng thấp hơn nhiều so với P/E trailing cho thấy thị trường đang kỳ vọng HSC sẽ có sự bứt phá mạnh mẽ về lợi nhuận trong nửa cuối năm 2026, nhờ việc triển khai hiệu quả nguồn vốn mới từ đợt phát hành sắp tới.
=> Nhận định chung: BCTC quý 2 của HSC cho thấy sự nhạy bén của ban lãnh đạo khi dồn toàn lực vào "phễu lợi nhuận" Margin. Dù dư nợ đã "kịch trần", HSC vẫn duy trì được tăng trưởng lãi gộp xuất sắc. Sức khỏe tài chính an toàn nhờ tỷ lệ nợ vay được hạ nhiệt. Vấn đề "cổ chai" về vốn sẽ sớm được giải quyết qua kế hoạch phát hành.
>> Đọc thêm: Phân tích cổ phiếu SSI: “Cánh chim đầu đàn” đón sóng nâng hạng – Có phải cơ hội đầu tư tỷ đô?
Kế hoạch tăng vốn ngàn tỷ: Chìa khóa phá vỡ "Điểm nghẽn" Margin
Phân tích Báo cáo tài chính của HSC sẽ không trọn vẹn nếu bỏ qua "bài toán trần vốn". Theo quy định của Luật Chứng khoán, dư nợ cho vay ký quỹ của một CTCK không được vượt quá 200% vốn chủ sở hữu.
Tại thời điểm 30/06/2026:
- Vốn chủ sở hữu của HSC: ~14.639 tỷ đồng.
- Dư nợ Margin hiện tại: ~29.023 tỷ đồng.
- Tỷ lệ Margin/VCSH = 198%.
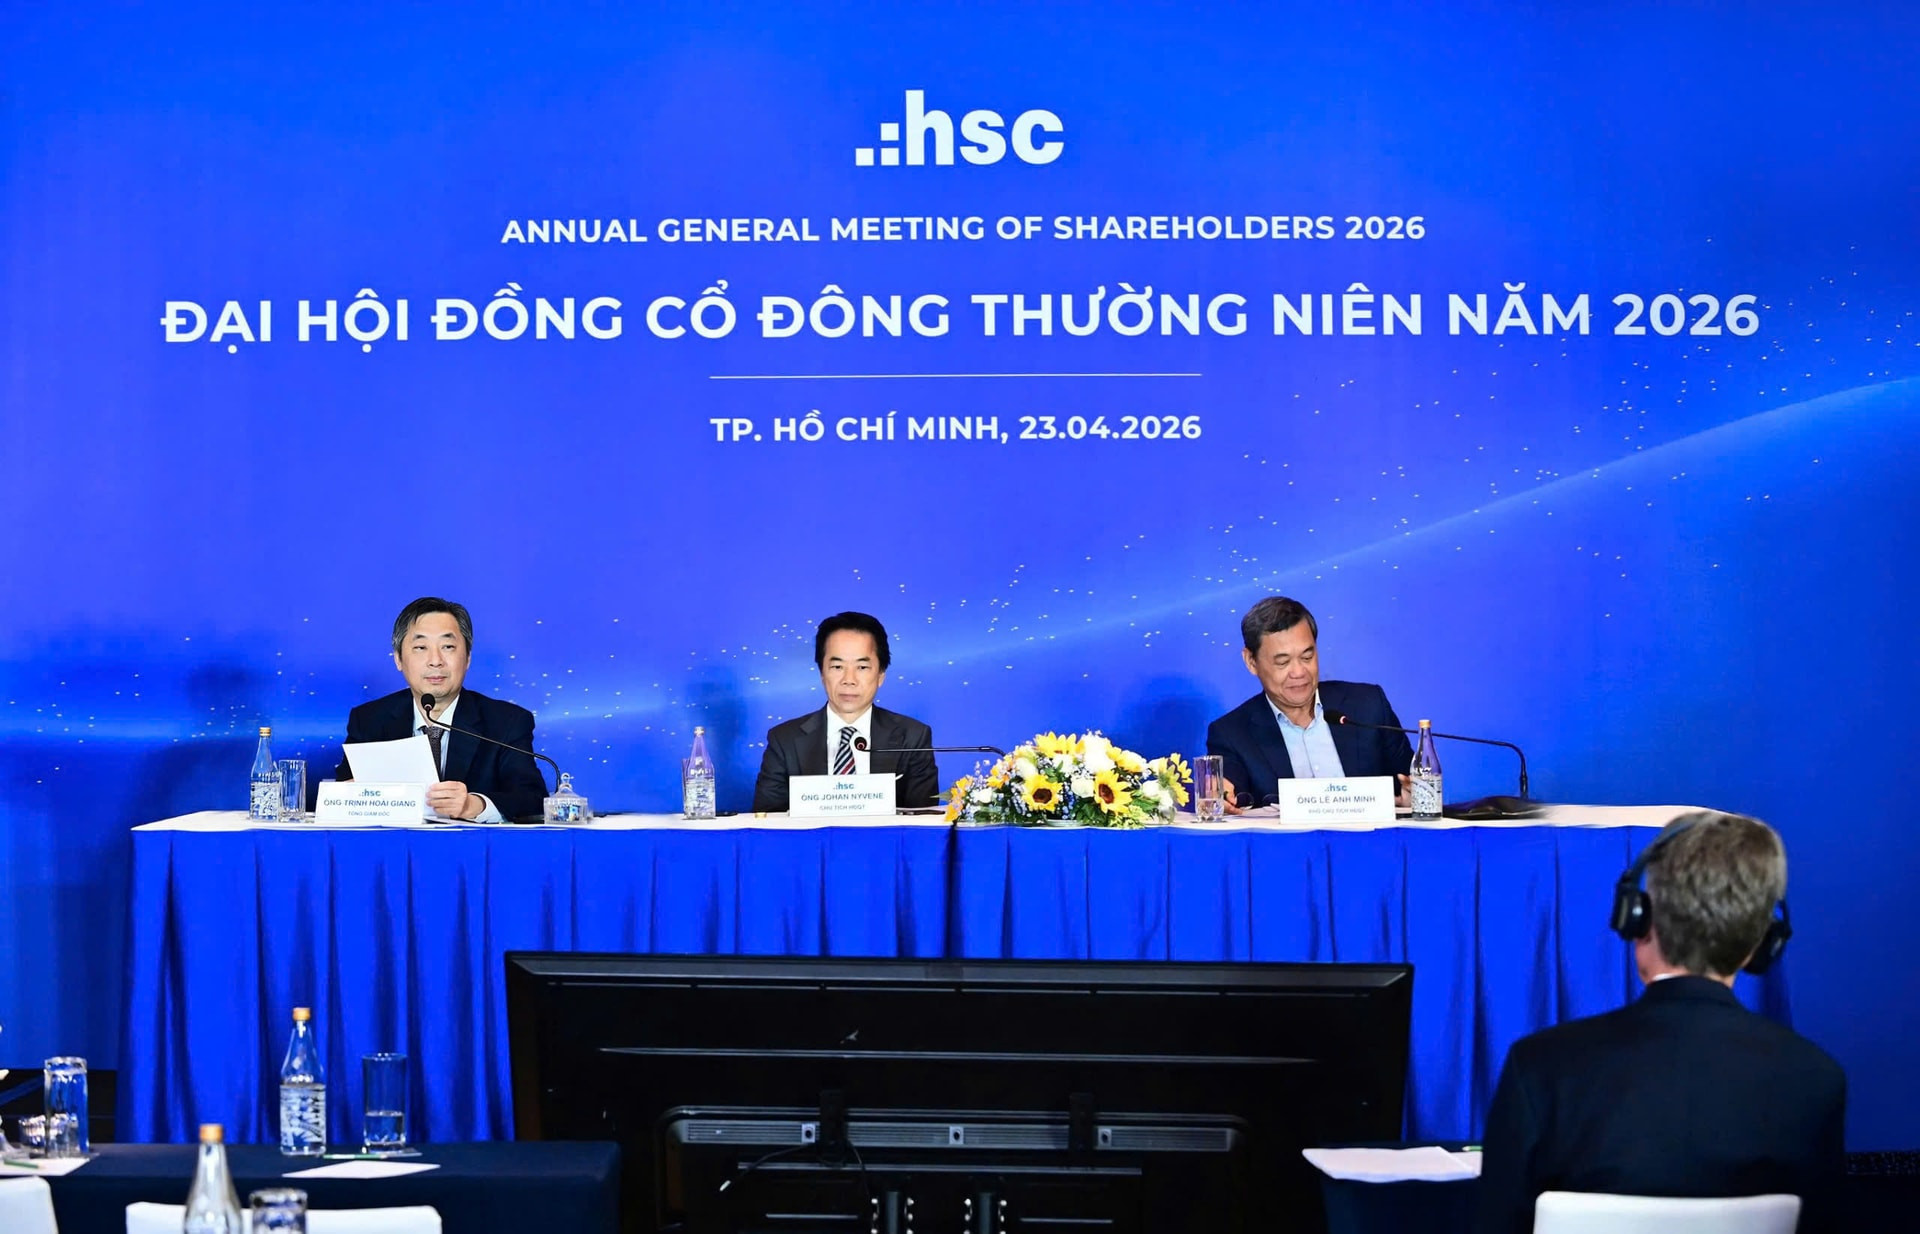
HSC đã chạm "kịch trần" pháp lý. Dù nhu cầu vay của khách hàng rất lớn, công ty buộc phải từ chối hoặc xoay vòng vốn liên tục. Tổng Giám đốc Trịnh Hoài Giang đã khẳng định tại ĐHĐCĐ: "Điểm nghẽn của HSC chính là vốn".
Để tháo gỡ, HSC đang triển khai mạnh mẽ đợt phát hành tăng vốn "khủng":
- Chào bán gần 270 triệu cổ phiếu cho cổ đông hiện hữu (tỷ lệ 4:1) với giá 10.000 đồng/cp.
- Huy động ước tính khoảng 2.700 tỷ đồng. Toàn bộ số tiền này sẽ được dùng để bổ sung vốn cho hoạt động cho vay ký quỹ.
- Với 2.700 tỷ vốn chủ sở hữu tăng thêm, HSC sẽ giải phóng được một không gian cho vay mới trị giá khoảng 5.400 - 6.000 tỷ đồng (đòn bẩy 2x).
Dự kiến dòng vốn này sẽ được hấp thụ và giải ngân ngay trong nửa cuối năm 2026, đóng góp trực tiếp hàng trăm tỷ đồng doanh thu lãi vay tăng thêm mỗi quý, tạo ra cú hích lợi nhuận đột biến cho chặng đường cuối năm.
4. Phân tích kỹ thuật giá cổ phiếu HCM
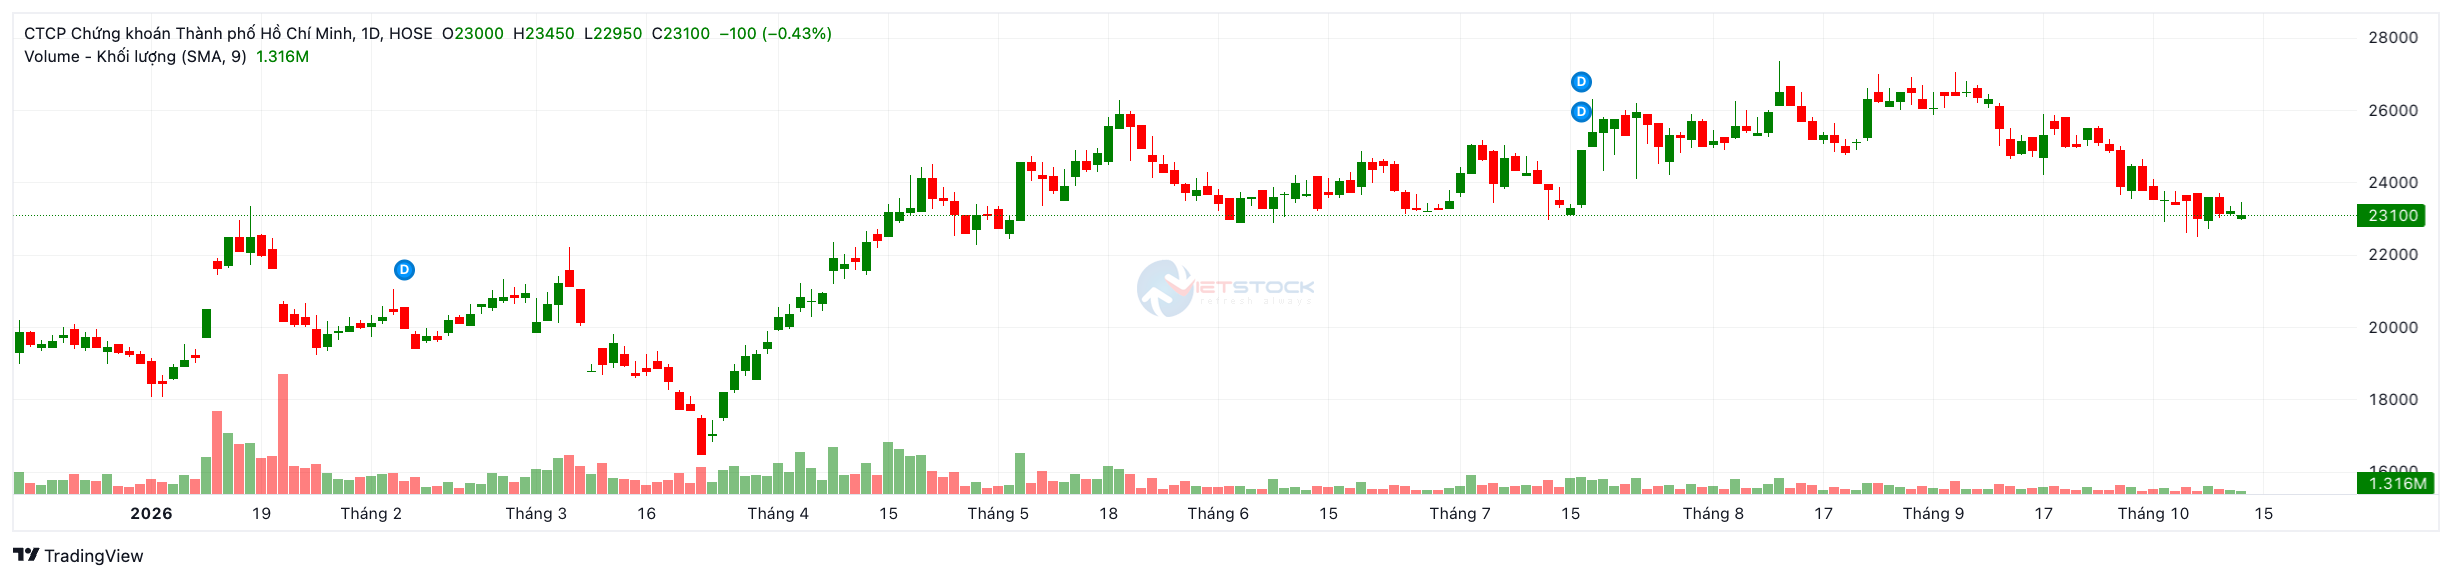
Quan sát đồ thị kỹ thuật và hệ thống các chỉ báo tại thời điểm giữa tháng 10/2026, cổ phiếu HCM đang cho thấy sự đuối sức sau một chu kỳ tăng giá mạnh mẽ hồi giữa năm. Mặc dù nền tảng cơ bản vững chắc và kỳ vọng tăng vốn là chất xúc tác lớn, nhưng dưới áp lực chung của thị trường, giá cổ phiếu đang chịu sức ép điều chỉnh và lùi về các vùng hỗ trợ thấp hơn.
Xu hướng giá và Hành vi dòng tiền
- Vận động giá: Đóng cửa phiên giao dịch ngày 13/10/2026, giá cổ phiếu HCM dừng ở mức 23.100 VNĐ, giảm nhẹ -0,43% (-100 đồng). Cấu trúc biểu đồ cho thấy HCM đã phá vỡ kênh tăng giá ngắn hạn (Uptrend) thiết lập từ quý 2 và đang nằm trong một xu hướng giảm (Downtrend) ngắn hạn. Việc giá liên tục tạo các đỉnh và đáy thấp dần cho thấy phe Bán đang tạm thời kiểm soát thế trận.
- Thanh khoản: Khối lượng giao dịch trung bình 9 phiên (SMA 9) đạt khoảng 1,316 triệu cổ phiếu, một mức thanh khoản tương đối thấp so với giai đoạn bùng nổ thanh khoản trước đó. Sự sụt giảm thanh khoản trong nhịp điều chỉnh này cho thấy áp lực cung không quá ồ ạt, đa phần là do sự thiếu vắng của lực cầu chủ động (nhà đầu tư lớn đang chờ đợi vùng giá chiết khấu tốt hơn).
Hệ thống Đường trung bình động (MA)
Bảng chỉ báo xu hướng đang phát đi những cảnh báo rõ rệt về xu hướng giảm điểm hiện tại:
- Giá nằm dưới các MA ngắn và trung hạn: Thị giá 23.100 VNĐ hiện đã trượt xuống dưới các đường MA quan trọng đóng vai trò hỗ trợ trước đó. Cụ thể, các đường MA(10) (23.390 VNĐ), MA(20) (24.173 VNĐ), MA(30) (24.763 VNĐ) và MA(50) (25.123 VNĐ) đều dốc xuống và đồng loạt phát tín hiệu BÁN. Sự giao cắt (cross-over) của các đường MA ngắn hạn xuống dưới MA trung hạn củng cố thêm cho xu hướng điều chỉnh.
- MA(200) là "Cứu cánh" cuối cùng: Điểm sáng duy nhất và cũng là chốt chặn quan trọng nhất lúc này là đường MA(200) (22.792 VNĐ) vẫn đang báo MUA. Việc giá đang tiệm cận đường MA dài hạn này cho thấy HCM đang lùi về vùng phòng thủ mang tính sống còn đối với xu hướng dài hạn. Chỉ báo nhanh Hull Moving Average (9) ở mức 23.187 VNĐ cũng bắt đầu manh nha báo Mua, gợi ý đà rơi có thể chững lại quanh vùng này.
Tín hiệu từ các Chỉ báo động lượng
Nhóm chỉ báo dao động cho thấy cổ phiếu đã bị chiết khấu đáng kể nhưng chưa rơi vào trạng thái quá bán cực đoan:
- RSI (14) = 36.99 (Trung lập): Chỉ số sức mạnh tương đối đang lùi về gần ngưỡng quá bán 30. Lực bán đã yếu đi nhưng chưa có dấu hiệu ngóc đầu lên mạnh mẽ.
- MACD Level (12, 26) = -646.22 (Báo BÁN): Đường MACD đang phân kỳ âm và nằm sâu dưới đường Zero. Động lượng giảm giá vẫn còn hiện hữu.
- Các chỉ báo khác như Stochastic %K (22.40), Williams %R (-77.05) đều cho tín hiệu Trung lập ở vùng thấp, cho thấy sự cân bằng mong manh đang được thiết lập quanh ngưỡng 23.000 VNĐ. Điểm cộng là chỉ báo Momentum (10) = 97.48 đã báo MUA, cho thấy gia tốc giảm giá đang chậm lại.
Vùng Hỗ trợ - Kháng cự & Chiến lược hành động
- Vùng Hỗ trợ xung yếu: Mốc 22.500 - 23.000 VNĐ (Nơi hội tụ của đường MA200 và vùng đáy tích lũy hồi tháng 5/2026). Đây là "phòng tuyến" cực kỳ quan trọng. Nếu lực cầu tổ chức nhập cuộc và bảo vệ thành công vùng này, HCM sẽ tạo đáy ngắn hạn.
- Vùng Kháng cự: Rào cản gần nhất nằm tại 24.000 - 24.500 VNĐ (Khu vực của MA20 và MA30). Để xác nhận nhịp tăng giá trở lại, HCM cần vượt qua vùng này với thanh khoản lớn.
- Chiến lược giao dịch:
- Với nhà đầu tư ngắn hạn: Xu hướng giảm chưa kết thúc nên việc bắt đáy tiềm ẩn rủi ro cao (bắt dao rơi). Nên đứng ngoài quan sát, chỉ cân nhắc giải ngân khi có nến đảo chiều kèm thanh khoản đột biến (phủ nhận nến giảm trước đó) xuất hiện tại vùng hỗ trợ 22.800 VNĐ. Đặt Stop-loss nghiêm ngặt nếu giá đóng cửa thủng mốc 22.500 VNĐ (gãy MA200).
- Với nhà đầu tư trung/dài hạn (Đầu tư giá trị/Theo game tăng vốn): Nhịp điều chỉnh mạnh này đưa P/B của HCM về mức hấp dẫn hơn (quanh 1.7x). Đây là cơ hội tốt để bắt đầu chiến lược mua gom (DCA) quanh vùng 23.000 VNĐ. Kỳ vọng lợi nhuận đặt vào sự bứt phá của doanh thu Margin khi nguồn vốn 2.700 tỷ được giải ngân trong các quý tới.
>> Đọc thêm: Phân tích cổ phiếu VCI (Vietcap) 2026: Lãi tăng 36% nhưng “gồng lỗ” tự doanh gần nửa ngàn tỷ – Cơ hội hay rủi ro?
5. Cơ hội, triển vọng và rủi ro khi đầu tư cổ phiếu HCM
Việc có nên đầu tư cổ phiếu HCM lúc này gắn liền với câu chuyện "Tháo gông" nguồn vốn và chu kỳ mới của thị trường.

Cơ hội và triển vọng
- Cú hích từ "Game Tăng Vốn": Đây là "Catalyst" (chất xúc tác) lớn nhất của HSC. Việc chào bán 270 triệu cổ phiếu (tỷ lệ 4:1) giá 10.000 đ/cp sẽ giúp HSC huy động khoảng 2.700 tỷ đồng. Với đòn bẩy có thể nhân 2, HSC sẽ mở khóa thêm khoảng 5.000 - 6.000 tỷ đồng dư địa cho vay Margin trong cuối năm 2026 và 2027. Khi dư địa cho vay được nới rộng, lợi nhuận của HSC sẽ bước vào pha bứt tốc mới.
- Hưởng lợi trực tiếp từ dòng vốn Ngoại: Là công ty chứng khoán có thị phần môi giới khách hàng tổ chức hàng đầu, HSC sẽ là "bến đỗ" lý tưởng để đón đầu làn sóng vốn ngoại khi FTSE Russell chính thức nâng hạng thị trường Việt Nam (Secondary Emerging Market) vào tháng 9/2026.
- Chiến lược "Ngân hàng Đầu tư (IB) & Wealth Management": Nửa cuối năm 2026, các thương vụ IPO, M&A và tư vấn phát hành lớn dự kiến hoàn tất sẽ ghi nhận doanh thu đột biến cho mảng IB. Đồng thời, việc mở rộng dải sản phẩm quản lý tài sản (Wealth Management) giúp HSC gia tăng nguồn thu ổn định, bớt phụ thuộc vào biến động thanh khoản ngắn hạn.
Rủi ro cần lưu ý
- Rủi ro pha loãng: Việc tăng vốn mạnh mẽ từ hơn 10.800 tỷ lên trên 15.800 tỷ đồng(qua 3 đợt: Cổ đông hiện hữu, ESOP, Chào bán riêng lẻ) sẽ gây áp lực pha loãng EPS trong ngắn hạn. Nếu tốc độ tăng trưởng lợi nhuận không theo kịp tốc độ tăng vốn, chỉ số định giá sẽ trở nên đắt đỏ.
- Rủi ro chi phí lãi vay: Dù đã hạ nhiệt nợ vay ngắn hạn, việc duy trì quy mô đòn bẩy lớn để tài trợ margin khiến biên lợi nhuận của HSC nhạy cảm với việc tăng lãi suất điều hành hoặc lãi suất trên thị trường liên ngân hàng.
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu HCM
Để bắt đầu giao dịch cổ phiếu HCM, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Ngoài ra, để tải ứng dụng Finhay một cách nhanh chóng và tiện lợi, bạn có thể quét mã QR dưới đây:
 Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp ảnh CMND/CCCD: Hệ thống sẽ yêu cầu bạn chụp mặt trước và mặt sau của CMND/CCCD. Hãy đảm bảo hình ảnh rõ nét, không bị lóa sáng và đầy đủ thông tin.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Khi ký hợp đồng, tài khoản của bạn sẽ được phê duyệt và kích hoạt trong thời gian ngắn.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu HCM trên nền tảng Finhay.
Lời kết
Việc cân nhắc có nên đầu tư cổ phiếu HCM ở thời điểm hiện tại đòi hỏi một góc nhìn cân bằng. Ở mức định giá P/B 1.71 lần, thị giá cổ phiếu đã phần nào phản ánh chất lượng tài sản an toàn, kỷ luật quản trị rủi ro chặt chẽ và vị thế dẫn đầu của doanh nghiệp trong mảng khách hàng tổ chức.
Động lực thay đổi cục diện trong nửa cuối năm 2026 và 2027 sẽ phụ thuộc phần lớn vào khả năng hấp thụ 2.700 tỷ đồng vốn mới để mở rộng dư nợ cho vay ký quỹ, cùng những bước tiến thực tế từ lộ trình nâng hạng thị trường của FTSE. Dù vậy, nhà đầu tư cũng cần tính đến các rủi ro khách quan như áp lực pha loãng cổ phiếu trong ngắn hạn, xu hướng rút vốn của khối ngoại và sự biến động khó lường của thanh khoản thị trường chung.
Tuyên bố miễn trừ trách nhiệm: Bài viết được phân tích chuyên sâu dựa trên Báo cáo tài chính giữa niên độ 2026 (đã soát xét) và Bản tin IR Q2/2026 của HSC. Các nhận định mang tính chất tham khảo học thuật, không cấu thành lời khuyên hay khuyến nghị mua bán chứng khoán. Việc đầu tư cổ phiếu luôn tiềm ẩn rủi ro, nhà đầu tư cần tự đánh giá mức độ chịu đựng rủi ro và chịu trách nhiệm 100% đối với quyết định giao dịch của mình.
 Finhay
 13-10-2026