

Trong bức tranh kinh tế Việt Nam 2026, khi đầu tư công tiếp tục được Chính phủ xác định là "mũi nhọn" thúc đẩy tăng trưởng, nhóm cổ phiếu hạ tầng giao thông luôn nằm trong tầm ngắm của các nhà đầu tư chiến lược. Nổi bật trong số đó là cổ phiếu HHV của Công ty cổ phần Đầu tư hạ tầng giao thông Đèo Cả. Không chỉ sở hữu "hệ sinh thái" khép kín từ thi công đến quản lý vận hành (O&M) và thu phí BOT, HHV còn liên tục trúng thầu các đại dự án nghìn tỷ, biến doanh nghiệp này thành một "thế lực" thực sự trên các tuyến cao tốc huyết mạch.
Tuy nhiên, đằng sau doanh thu tăng trưởng và các hợp đồng ký mới rầm rộ, bài toán quản trị nợ vay hàng chục nghìn tỷ đồng, áp lực chi phí lãi vay và hiệu quả thực tế của dòng tiền vẫn là dấu hỏi lớn. Bài viết dưới đây sẽ bóc tách chi tiết Báo cáo tài chính quý 3/2026, đánh giá tác động của môi trường vĩ mô và phân tích kỹ thuật để giúp bạn có cái nhìn toàn diện, từ đó tự trả lời câu hỏi: Có nên đầu tư cổ phiếu HHV lúc này và kỳ vọng gì ở giá cổ phiếu HHV trong tương lai?
1. Thông tin cơ bản về doanh nghiệp: Công ty Cổ phần Đầu tư hạ tầng giao thông Đèo Cả
- Tên công ty: Công ty Cổ phần Đầu tư hạ tầng giao thông Đèo Cả.
- Mã cổ phiếu: HHV.
- Sàn niêm yết: Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE).
- Lịch sử hình thành: Tiền thân là một xí nghiệp thuộc Công ty Quản lý Sửa chữa đường bộ Phú Yên, HHV đã trải qua nhiều giai đoạn phát triển và chính thức mang tên như hiện tại vào năm 2019. Năm 2021 đánh dấu bước ngoặt khi cổ phiếu HHV chuyển sang niêm yết trên sàn HOSE, khẳng định năng lực quản trị và vị thế trong ngành hạ tầng giao thông.
Sản phẩm/dịch vụ chính
Hệ sinh thái kinh doanh của HHV dựa trên ba trụ cột vững chắc:
- Đầu tư và thu phí BOT (Trụ cột cốt lõi): Quản lý, khai thác và thu phí tại các dự án hạ tầng giao thông trọng điểm như Hầm Đèo Cả, Hầm Cù Mông, Hầm Hải Vân, Cao tốc Bắc Giang - Lạng Sơn... Mảng này đóng góp phần lớn doanh thu và duy trì biên lợi nhuận ổn định.
- Thi công xây lắp: Tham gia đấu thầu và thi công các dự án cao tốc, hầm đường bộ quy mô lớn (VD: Cao tốc Đồng Đăng - Trà Lĩnh, Quảng Ngãi - Hoài Nhơn, Quy Nhơn - Pleiku).
- Quản lý, vận hành và bảo trì (O&M): Cung cấp dịch vụ quản lý, vận hành, bảo trì hầm đường bộ và đường cao tốc trên phạm vi toàn quốc.
Vị thế của doanh nghiệp trong ngành
HHV là nhà đầu tư, nhà thầu thi công và đơn vị quản lý vận hành hạ tầng giao thông hàng đầu Việt Nam. Sở hữu năng lực tài chính mạnh, công nghệ thi công hầm tiên tiến và chuỗi giá trị khép kín, HHV luôn là đối tác chiến lược trong các dự án PPP trọng điểm quốc gia, góp phần thay đổi diện mạo giao thông đất nước.
Theo bản tin nhà đầu tư, nhân dịp kỷ niệm 9 năm quản lý vận hành hầm Đèo Cả (21/08/2017–21/08/2026), công trình đã phục vụ an toàn hơn 22 triệu lượt phương tiện; lưu lượng xe qua hầm tăng gấp gần 2,5 lần (từ bình quân 4.391 lượt xe/ngày đêm năm 2017 lên 10.918 lượt xe/ngày đêm năm 2026), đồng thời kéo giảm số vụ tai nạn giao thông trên đường đèo từ 32 vụ (năm 2017) xuống chỉ còn 3 vụ (năm 2025). Con số này khẳng định năng lực quản lý vận hành (O&M) vượt trội, tạo lợi thế cạnh tranh tuyệt đối cho HHV khi đấu thầu quản lý các tuyến cao tốc Bắc - Nam mới.
2. Phân tích bối cảnh vĩ mô và ngành tác động đến doanh nghiệp
Sự phát triển của HHV gắn liền với định hướng đầu tư công của Chính phủ và sự phục hồi kinh tế vĩ mô.
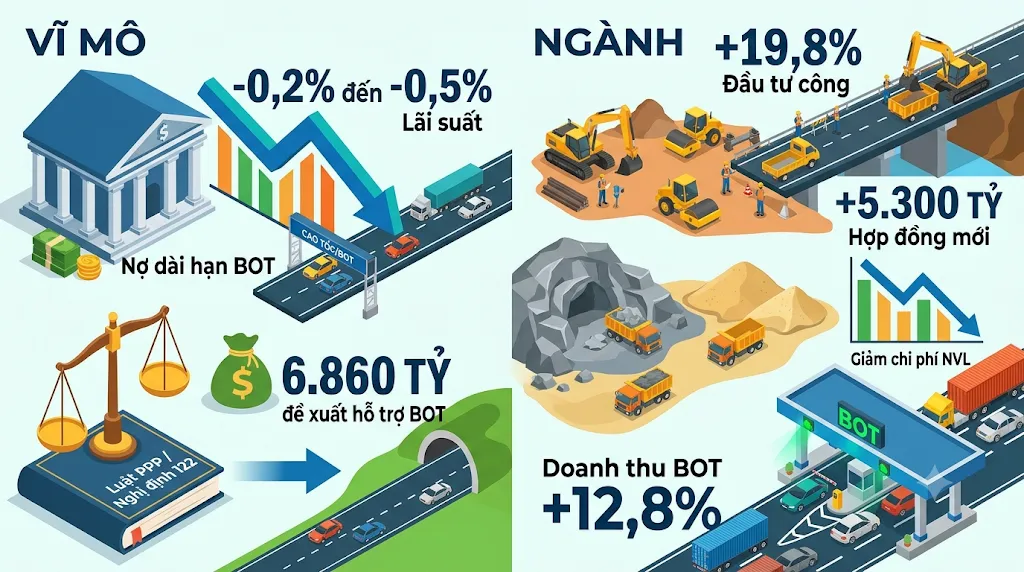
Các yếu tố vĩ mô
- Mặt bằng lãi suất và áp lực chi phí vốn
- Bối cảnh và tác động: Tại họp báo Chính phủ đầu tháng 11/2026, NHNN ghi nhận lãi suất cho vay các khoản giải ngân mới cuối tháng 10 giảm khoảng 0,2–0,5 điểm phần trăm/năm (tiếp nối Công văn 9736 ngày 21/10/2026 về giảm lãi suất huy động). Với dư nợ vay lên tới 17.705,54 tỷ đồng (tại 30/09/2026) và phần lớn là nợ dài hạn BOT chịu lãi suất thả nổi, xu hướng hạ lãi suất giúp giảm áp lực lên chi phí tài chính (758,83 tỷ đồng lãi vay trong 9T/2026).
- Biến số cần theo dõi: Mức hưởng lợi thực tế phụ thuộc vào kỳ điều chỉnh lãi suất trên từng hợp đồng tín dụng dự án, đồng thời bị giới hạn phần nào bởi áp lực lạm phát (CPI bình quân 10 tháng tăng 4,57%, cao hơn mục tiêu 4,5%).
- Chính sách tháo gỡ vướng mắc cơ chế tài chính BOT
- Hành lang pháp lý mới: Luật PPP sửa đổi cùng Nghị định số 122/2026/NĐ-CP đã tạo cơ sở pháp lý để xử lý các dự án BOT chuyển tiếp gặp vướng mắc phương án tài chính. HHV và cơ quan chức năng đang hoàn thiện thủ tục đề xuất ngân sách Nhà nước hỗ trợ tổng cộng 6.860 tỷ đồng (gồm 4.580 tỷ đồng cho Cao tốc Bắc Giang – Lạng Sơn và 2.280 tỷ đồng cho Hầm đường bộ qua Đèo Cả).
- Tiến độ thực tế: Nếu được phê duyệt và giải ngân, nguồn vốn này sẽ giúp HHV cơ cấu lại nợ gốc và tiết giảm đáng kể chi phí lãi vay. Tuy nhiên, tính đến tháng 11/2026, khoản hỗ trợ này mới ở bước hoàn thiện hồ sơ và chưa được hạch toán trên BCTC.
Yếu tố ngành
- Tốc độ giải ngân đầu tư công và nguồn việc xây lắp
- Động lực vĩ mô: Theo Cục Thống kê, vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước 10 tháng năm 2026 đạt 783,9 nghìn tỷ đồng, hoàn thành 69,0% kế hoạch năm và tăng 19,8% YoY, thúc đẩy tiến độ các dự án giao thông trọng điểm.
- Khối lượng công việc của HHV: Lũy kế 9T/2026, HHV ký mới hơn 5.300 tỷ đồng hợp đồng xây lắp (nổi bật là gói thầu XL2 cao tốc Quy Nhơn – Pleiku trị giá hơn 6.400 tỷ đồng khởi công ngày 19/8/2026), tạo lượng backlog dồi dào cho giai đoạn 2027–2029, song song với việc nghiên cứu danh mục dự án PPP tổng mức đầu tư dự kiến hơn 417.000 tỷ đồng.
- Biến động giá nguyên vật liệu và quản trị chi phí
- Rủi ro chi phí: Việc nhiều dự án hạ tầng đồng loạt bước vào giai đoạn thi công cao điểm tạo sức ép cạnh tranh về nguồn cung và giá cả các loại vật liệu cơ bản (đất đắp, cát, đá, nhựa đường) cùng chi phí nhiên liệu, vận tải.
- Hiệu quả kiểm soát của HHV: Nhờ chủ động khai thác mỏ vật liệu tại chỗ, ký hợp đồng bình ổn giá nhựa đường và áp dụng cơ chế khoán KPI, chi phí nguyên liệu, vật liệu 9T/2026 giảm mạnh từ 577,7 tỷ xuống 299,8 tỷ đồng, giúp biên lợi nhuận gộp mảng xây lắp cải thiện tích cực.
- Sự dịch chuyển và kết nối đồng bộ lưu lượng giao thông
- Tác động hai chiều lên lưu lượng: Việc thông xe các tuyến cao tốc thành phần giúp lưu lượng qua trạm Cù Mông tăng 82,6% YoY trong quý 3 (9 tháng tăng 51,1%) và trạm Bắc Giang – Lạng Sơn tăng 21,1% YoY (9 tháng tăng 25,2%), bù đắp cho sự sụt giảm tại một số trạm trên Quốc lộ 1 do phân lưu (như trạm An Dân giảm 64,8% trong quý 3).
- Kết quả doanh thu BOT: Hiệu ứng kết nối mạng lưới giúp doanh thu thu phí BOT toàn hệ thống 9T/2026 duy trì đà tăng trưởng 12,8% YoY, đạt 1.835,29 tỷ đồng.
3. Phân tích cơ bản cổ phiếu HHV: Sức mạnh từ "Kiềng ba chân"
Báo cáo tài chính quý 3/2026 cho thấy bức tranh tươi sáng với sự tăng trưởng đồng đều ở cả ba lĩnh vực kinh doanh cốt lõi của HHV.
Doanh thu, lợi nhuận và kết quả kinh doanh
|
Chỉ tiêu (ĐVT: Tỷ VNĐ) |
Quý 3/2026 |
Quý 3/2025 |
Biến động (Q3) |
Lũy kế 9T/2026 |
Lũy kế 9T/2025 |
Biến động (9T) |
|
Doanh thu thuần |
1.114,37 |
913,52 |
+21,99% |
2.991,61 |
2.595,60 |
+15,26% |
|
Giá vốn hàng bán |
(642,99) |
(523,98) |
+22,71% |
(1.565,82) |
(1.432,74) |
+9,29% |
|
Lợi nhuận gộp |
471,38 |
389,54 |
+21,01% |
1.425,78 |
1.162,86 |
+22,61% |
|
Doanh thu tài chính |
2,02 |
14,54 |
-86,11% |
7,55 |
43,14 |
-82,50% |
|
Chi phí tài chính (Lãi vay) |
(246,51) |
(236,72) |
+4,14% |
(772,52) |
(684,26) |
+12,90% |
|
Phần lãi Cty Liên kết |
35,49 |
20,55 |
+72,70% |
79,90 |
71,45 |
+11,83% |
|
Chi phí QLDN |
(18,51) |
(17,79) |
+4,05% |
(54,75) |
(54,56) |
+0,35% |
|
Lợi nhuận trước thuế |
243,82 |
173,73 |
+40,34% |
687,02 |
542,97 |
+26,53% |
|
Lợi nhuận sau thuế |
212,83 |
152,40 |
+39,65% |
601,99 |
476,73 |
+26,28% |
- Doanh thu bứt phá ổn định: Lũy kế 9 tháng, doanh thu thuần đạt 2.991,61 tỷ đồng, tăng 15,26% so với cùng kỳ. Trong đó, hoạt động thu phí BOT tiếp tục khẳng định vai trò trụ cột, đạt 1.835,29 tỷ đồng (+12,79%). Mảng xây lắp cũng tăng trưởng tích cực, đóng góp 905,75 tỷ đồng (+8,11%). Sự gia tăng lưu lượng phương tiện trên các tuyến cao tốc (đặc biệt là Cù Mông tăng 51,1%, Bắc Hải Vân tăng 27,9%)và khối lượng thi công các dự án cao tốc (Quảng Ngãi - Hoài Nhơn, Đồng Đăng - Trà Lĩnh)là nguyên nhân chính thúc đẩy đà tăng trưởng này.
- Lợi nhuận gộp bùng nổ, tối ưu hóa biên lợi nhuận: Lợi nhuận gộp 9 tháng đạt 1.425,78 tỷ đồng, tăng trưởng ấn tượng 22,61% so với cùng kỳ. Giá vốn hàng bán chỉ tăng 9,29% trong khi doanh thu tăng 15,26%cho thấy HHV đang kiểm soát rất tốt chi phí đầu vào mảng xây lắp và tối ưu hiệu suất tại các trạm BOT.
- Lợi nhuận từ Công ty liên kết và kiểm soát chi phí: Phần lãi từ các công ty liên doanh, liên kết tăng gần 12% đạt 79,90 tỷ đồng. Cùng với đó, chi phí quản lý doanh nghiệp đi ngang (54,75 tỷ đồng)giúp bảo toàn phần lớn lợi nhuận gộp. Mặc dù chi phí lãi vay tăng nhẹ (lên 772,52 tỷ đồng)do nhu cầu vốn lưu động cho các dự án mới, Lợi nhuận sau thuế 9 tháng vẫn đạt mức 601,99 tỷ đồng, tăng trưởng hơn 26% so với cùng kỳ.
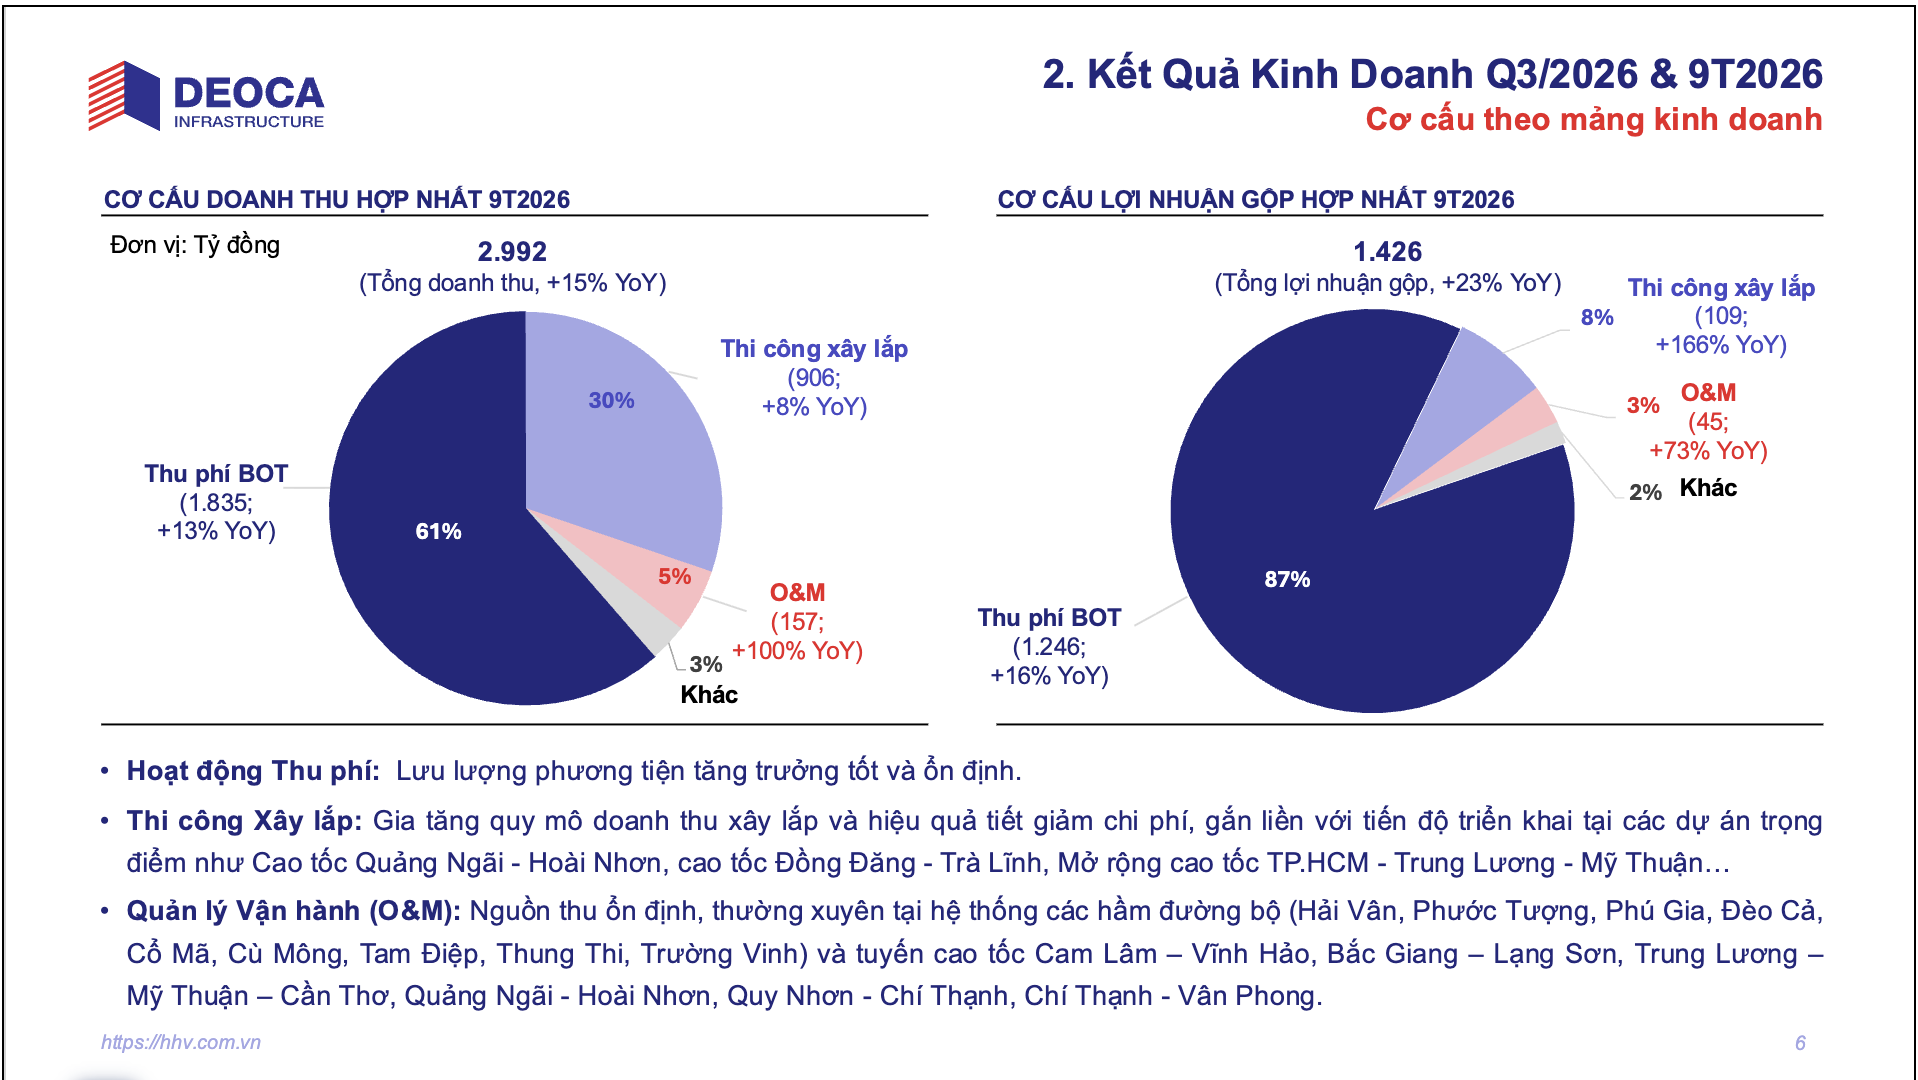
Nguồn: DEOCA
Biên lợi nhuận gộp và ròng
- Biên lợi nhuận gộp: Đạt mức rất cao 47,66% (lũy kế 9 tháng). Điều này phản ánh đặc thù biên lợi nhuận lớn của mảng thu phí BOT (chiếm tỷ trọng doanh thu cao nhất) và khả năng kiểm soát giá nguyên vật liệu thi công xuất sắc của HHV.
- Biên lợi nhuận ròng: Duy trì ổn định ở mức 20,12%. Tỷ suất sinh lời này chứng tỏ hiệu quả hoạt động vượt trội của HHV so với các doanh nghiệp thuần xây lắp hạ tầng khác (thường có biên ròng rất mỏng).
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu
|
Chỉ tiêu Bảng CĐKT (ĐVT: Tỷ VNĐ) |
Tại 30/09/2026 |
Tại 01/01/2026 |
Biến động (YTD) |
|
Tổng Tài sản |
41.348,38 |
40.752,08 |
+1,46% |
|
Tiền & Tương đương tiền |
470,10 |
571,74 |
-17,78% |
|
Phải thu ngắn hạn |
1.223,54 |
1.184,71 |
+3,28% |
|
Đầu tư tài chính dài hạn |
2.372,67 |
2.281,71 |
+3,99% |
|
Tài sản cố định (BOT) |
27.137,47 |
27.487,54 |
-1,27% |
|
Tài sản dài hạn khác (CP trả trước) |
9.416,15 |
8.651,33 |
+8,84% |
|
Tổng Nợ Phải Trả |
28.097,50 |
28.579,50 |
-1,69% |
|
- Vay ngắn hạn |
816,55 |
979,82 |
-16,66% |
|
- Vay dài hạn |
16.888,99 |
17.479,17 |
-3,38% |
|
Vốn Chủ Sở Hữu |
13.250,88 |
12.172,58 |
+8,86% |
- Chất lượng tài sản - "Mỏ vàng" BOT: Cấu trúc tài sản của HHV tập trung chủ yếu vào Tài sản cố định (27.137 tỷ đồng, chiếm 65,6% tổng tài sản). Đây chính là giá trị của các dự án hầm, đường cao tốc BOT đang mang lại dòng tiền đều đặn hàng ngày. Tài sản dài hạn khác (9.416 tỷ đồng)chủ yếu là chi phí lãi vay chờ phân bổ của các dự án BOT, sẽ được khấu trừ dần vào lợi nhuận các năm tiếp theo.
- Khối lượng hợp đồng khổng lồ (Backlog): Dù phải thu ngắn hạn tăng nhẹ lên 1.223 tỷ đồng, dòng tiền của HHV vẫn được đảm bảo nhờ việc ký mới lượng hợp đồng xây lắp trị giá hơn 5.300 tỷ đồng. Đây là nguồn việc đảm bảo doanh thu gối đầu vững chắc cho các năm 2027-2028.
- Tối ưu Đòn bẩy tài chính (Leverage):
- Tỷ lệ Nợ vay / Vốn chủ sở hữu (D/E): Mức nợ vay của HHV (tổng cộng 17.705 tỷ đồng)chủ yếu là nợ dài hạn tài trợ cho các dự án BOT. Tỷ lệ D/E hiện ở mức 1,33 lần (17.705 / 13.250). Đối với mô hình doanh nghiệp đầu tư BOT (cần vốn đối ứng lớn giai đoạn đầu), tỷ lệ này là hoàn toàn an toàn và nằm trong tầm kiểm soát, thấp hơn nhiều so với giới hạn tín dụng cho phép.
- Dòng tiền thuần từ HĐKD đạt 807,97 tỷ đồng (tăng mạnh so với 326,9 tỷ đồng cùng kỳ), cho thấy khả năng trả nợ vay bằng nguồn thu phí thực tế đang rất tốt.
Để thấy rõ hơn "của để dành" tạo ra dòng tiền thu phí trong 10–25 năm tới của HHV, dưới đây là chi tiết danh mục 6 dự án đầu tư BOT/PPP trọng điểm đang được doanh nghiệp vận hành và triển khai (cập nhật đến ngày 30/09/2026):
|
STT |
Tên dự án BOT / PPP |
Tổng mức đầu tư (Tỷ đồng) |
Thời gian thu phí dự kiến |
Địa điểm dự án |
Vốn HHV tham gia (Tỷ đồng) |
|
1 |
Hầm đường bộ Phước Tượng – Phú Gia |
1.559 |
19 năm (2016 – 2035) |
TP. Huế |
294 |
|
2 |
Mở rộng Quốc lộ 1 – Tỉnh Khánh Hòa |
2.644 |
21 năm 8 tháng (2016 – 2038) |
Tỉnh Khánh Hòa |
122 |
|
3 |
Hầm đường bộ qua Đèo Cả (Đèo Cả, Cổ Mã, Cù Mông, Hải Vân) |
18.904 |
27 năm 5 tháng (2018 – 2046) |
Khánh Hòa, Đắk Lắk, Huế, Đà Nẵng |
1.771 |
|
4 |
Cao tốc Bắc Giang – Lạng Sơn |
12.188 |
28 năm 7 tháng (2020 – 2049) |
Bắc Giang, Lạng Sơn |
1.166 |
|
5 |
Cao tốc Đồng Đăng – Trà Lĩnh (Vốn NSNN: 9.800 tỷ) |
14.332 |
22 năm 4 tháng (2026 – 2048) |
Lạng Sơn, Cao Bằng |
241 |
|
6 |
Cao tốc Cam Lâm – Vĩnh Hảo (Vốn NSNN: 5.139 tỷ) |
8.925 |
17 năm (2024 – 2041) |
Khánh Hòa, Lâm Đồng |
391 |
Đánh giá chất lượng danh mục dự án:
- Thời gian thu phí còn lại rất dài: Các dự án lớn nhất như Cao tốc Bắc Giang – Lạng Sơn (còn gần 23 năm thu phí) và Chuỗi hầm Đèo Cả (còn gần 20 năm thu phí) đảm bảo nguồn thu tiền mặt đều đặn hàng ngày cho HHV trong hai thập kỷ tới.
- Cơ cấu vốn an toàn hơn ở các dự án mới: Nếu như các dự án giai đoạn trước (Đèo Cả, Bắc Giang – Lạng Sơn) sử dụng tỷ lệ vốn vay thương mại cao, thì các dự án mới đưa vào vận hành hoặc sắp hoàn thành như Cam Lâm – Vĩnh Hảo và Đồng Đăng – Trà Lĩnh có tỷ lệ vốn ngân sách Nhà nước tham gia lên tới 57% – 68% tổng mức đầu tư, giúp giảm đáng kể rủi ro gánh nặng lãi vay.
Các chỉ số định giá quan trọng
- EPS (Lợi nhuận trên mỗi cổ phiếu - Trượt 4 quý): Đạt khoảng 1.317 đồng.
- BVPS (Giá trị sổ sách trên mỗi cổ phiếu): Đạt 23.065 đồng.
- P/E (Hệ số giá trên thu nhập): Ở mức giá hiện tại, P/E của HHV khoảng 7.28 lần. Đây là mức định giá tương đối rẻ so với mặt bằng chung của thị trường chứng khoán và tiềm năng tăng trưởng doanh thu từ khối lượng Backlog 5.300 tỷ đồng.
- P/B (Hệ số giá trên giá trị sổ sách): 0.42 lần. Đây là điểm hấp dẫn nhất của HHV. Với P/B dưới 0.5x, thị giá cổ phiếu đang giao dịch thấp hơn rất nhiều so với giá trị tài sản thực tế (chủ yếu là các dự án BOT đắt giá), tạo ra biên an toàn lớn cho nhà đầu tư giá trị.
>> Đọc thêm: Cổ phiếu CII: Phân tích chuyên sâu và tiềm năng đầu tư năm 2026
4. Phân tích kỹ thuật giá cổ phiếu HHV
Quan sát đồ thị kỹ thuật tại thời điểm giữa tháng 11/2026, giá cổ phiếu HHV đang trong giai đoạn nỗ lực cân bằng quanh vùng đáy ngắn hạn (9.000 - 10.000 VNĐ) sau chu kỳ trượt dốc dài từ đầu năm.
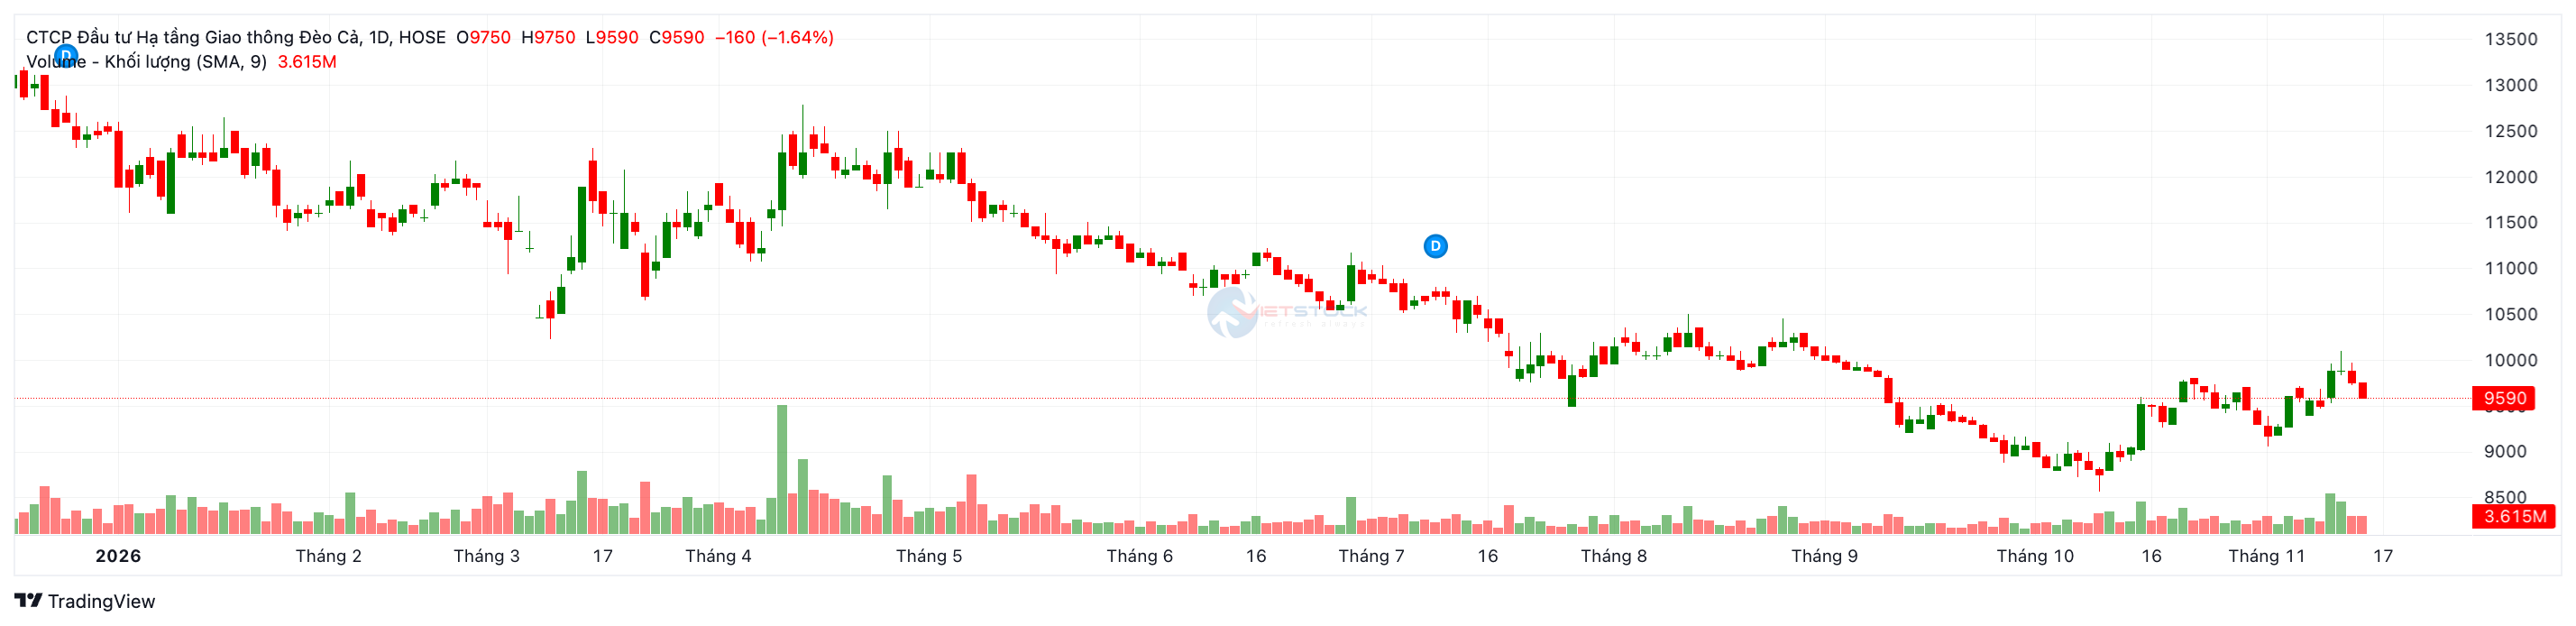
Xu hướng và Hệ thống Đường trung bình động (MA)
- Trạng thái giằng co ngắn hạn: Thị giá 9.590 VNĐ đang bám sát các đường MA ngắn và trung hạn. Cụ thể, MA(20) = 9.560 VNĐ, MA(30) = 9.383 VNĐ và MA(50) = 9.370 VNĐ đang đóng vai trò hỗ trợ động và phát tín hiệu MUA. Điều này cho thấy đà rơi đã chững lại và cổ phiếu đang tạo một nền tích lũy (Base).
- Áp lực dài hạn: Cổ phiếu vẫn chìm dưới các đường MA dài hạn như MA(100) = 9.818 VNĐ và MA(200) = 10.659 VNĐ (đều đang báo BÁN). Sự phân kỳ giữa các đường MA cho thấy HHV vẫn chưa thoát khỏi xu hướng giảm dài hạn (Downtrend) và cần một lượng tiền lớn để bứt phá khỏi khu vực này.
Tín hiệu Chỉ báo động lượng
Hệ thống chỉ báo đồng loạt xác nhận trạng thái nghỉ ngơi, lưỡng lự của dòng tiền:
- RSI (14) = 52.32 (Trung lập): Chỉ số sức mạnh tương đối nằm sát vạch 50, cho thấy sự cân bằng mong manh giữa cung và cầu.
- MACD (12, 26) = 95.05 (Báo MUA): Dù MACD nằm trên đường Signal, biên độ đang hẹp dần, báo hiệu xung lực phục hồi từ đáy đang yếu đi.
- Các chỉ báo khác như Stochastic (65.71) và Williams %R (-48.57) cũng ở trạng thái Trung lập, củng cố nhận định cổ phiếu đang đi ngang (Consolidation).
Vùng Hỗ trợ - Kháng cự & Chiến lược hành động
- Hỗ trợ: Nền giá quanh 8.500 - 9.000 VNĐ (tương đương P/B ~ 0.4x) là vùng đỡ giá rất cứng của HHV. Mọi nhịp nhúng về đây đều kích hoạt dòng tiền bắt đáy giá trị. Hỗ trợ gần nhất là cụm MA20/MA50 quanh 9.300 - 9.500 VNĐ.
- Kháng cự: Rào cản tâm lý gần nhất là mệnh giá 10.000 VNĐ (hội tụ MA100). Xa hơn là kháng cự MA200 quanh 10.600 VNĐ.
- Chiến lược giao dịch:
- Ngắn hạn (T+): Đứng ngoài quan sát do biên độ dao động hẹp, tỷ lệ Rủi ro/Lợi nhuận không hấp dẫn.
- Dài hạn (Tích sản): Vùng giá dưới mệnh giá là cơ hội vàng để gom dần (Accumulate/DCA) cổ phiếu có định giá P/B siêu rẻ, chờ đợi "cú hích" thông tin từ việc giải ngân vốn Nhà nước cho dự án BOT.
5. Cơ hội, triển vọng và rủi ro khi đầu tư cổ phiếu HHV
Để xác định có nên đầu tư cổ phiếu HHV, nhà đầu tư cần đánh giá khách quan các cơ hội và rủi ro.
Cơ hội và triển vọng
- Dòng tiền BOT ổn định và tăng trưởng: Sự gia tăng lưu lượng phương tiện liên tục tại các trạm thu phí (như Cù Mông, Bắc Hải Vân, Bắc Giang - Lạng Sơn)đảm bảo nguồn thu tiền mặt "đều như vắt tranh". Việc mạng lưới cao tốc Bắc - Nam dần hoàn thiện sẽ tạo ra hiệu ứng mạng lưới, kéo theo lưu lượng xe qua các trạm của HHV tiếp tục tăng mạnh.
- Backlog khổng lồ từ làn sóng đầu tư công: 5.300 tỷ đồng hợp đồng xây lắp ký mới (chiếm tỷ trọng lớn là các dự án cao tốc trọng điểm) là "của để dành" đảm bảo doanh thu mảng xây lắp cho HHV ít nhất trong 2-3 năm tới.
- Kỳ vọng tháo gỡ chính sách: Nếu khoản hỗ trợ 6.860 tỷ đồng từ Ngân sách Nhà nước cho dự án Bắc Giang - Lạng Sơn và Đèo Cả được giải ngân thành công, cấu trúc tài chính của HHV sẽ cải thiện đột biến, giảm áp lực lãi vay và giải phóng một lượng tiền mặt khổng lồ.
- Tham vọng mở rộng dư địa PPP: Việc tiếp tục nghiên cứu 18 dự án PPP mới với quy mô vốn trên 417.000 tỷ đồng chứng tỏ khát vọng và năng lực bành trướng thị phần của HHV trong dài hạn.
- Bóc tách chi tiết "Của để dành" mảng Xây lắp (Backlog tại ngày 30/09/2026): Bên cạnh hơn 5.300 tỷ đồng hợp đồng ký mới trong 9 tháng đầu năm, báo cáo tiến độ của HHV cập nhật đến 30/09/2026 cho thấy doanh nghiệp đang triển khai đồng loạt 12 gói thầu xây lắp lớn với giá trị sản lượng còn lại (chưa ghi nhận doanh thu) rất dồi dào, đảm bảo nguồn việc gối đầu cho giai đoạn 2027–2029:
|
STT |
Tên dự án / Gói thầu xây lắp |
Tổng mức đầu tư dự án (Tỷ đồng) |
Giá trị hợp đồng của HHV (Tỷ đồng) |
Doanh thu Q3/2026 (Tỷ đồng) |
Giá trị sản lượng còn lại tại 30/09/2026 (Tỷ đồng) |
|
1 |
Dự án mở rộng cao tốc TP.HCM – Trung Lương – Mỹ Thuận |
36.172,41 |
845,0 |
78 |
691 |
|
2 |
Cao tốc Đồng Đăng – Trà Lĩnh giai đoạn 2 (EC01, EC02) |
2.746,00 |
248,0 |
24 |
224 |
|
3 |
Cao tốc Quảng Ngãi – Hoài Nhơn |
20.470,00 |
320,0 |
57 |
207 |
|
4 |
Dự án Hầm Núi Vung |
432,30 |
228,6 |
38 |
166 |
|
5 |
Cao tốc Đồng Đăng – Trà Lĩnh (Giai đoạn 1) |
14.331,00 |
157,0 |
390 |
157 |
|
6 |
Vành đai phía Tây đến cao tốc La Sơn – Túy Loan |
1.358,30 |
238,0 |
59 |
148 |
|
7 |
Dự án Cam Lộ – La Sơn (Giai đoạn 2) |
3.224,60 |
112,0 |
19 |
84 |
|
8 |
Dự án đường ven biển Bình Định |
1.081,00 |
590,0 |
- |
36 |
|
9 |
Gói EPC1: Xây dựng nhà TMC, nhà trạm thu phí |
2.928,00 |
36,0 |
- |
26 |
|
10 |
Dự án Khu tái định cư Đề Gi |
- |
16,0 |
|
|
Ghi chú: Hai dự án Đường nối cảng Liên Chiểu - Đà Nẵng [HĐ 134 tỷ] và Mai Sơn - QL45 [HĐ 131 tỷ] đã cơ bản hoàn thành khối lượng sản lượng. Ngoài ra, gói thầu XL2 cao tốc Quy Nhơn – Pleiku trị giá hơn 6.400 tỷ đồng vừa khởi công ngày 19/8/2026 sẽ tiếp tục bổ sung khối lượng backlog lớn trong các kỳ báo cáo tới)
Rủi ro cần lưu ý
- Biến động giá nguyên vật liệu: Mảng xây lắp đối mặt rủi ro đội vốn nếu giá nhiên liệu, sắt thép, nhựa đường tăng phi mã. Dù HHV đang áp dụng nhiều biện pháp kiểm soát, đây vẫn là biến số khó lường tác động đến biên lợi nhuận.
- Độ trễ về thủ tục pháp lý và giải ngân: Khoản hỗ trợ 6.860 tỷ đồng vẫn đang nằm ở giai đoạn "hoàn thiện thủ tục". Việc chậm trễ giải ngân từ phía Nhà nước sẽ kéo dài áp lực chi phí tài chính cho các dự án BOT đang gặp vướng mắc.
- Rủi ro lãi suất dài hạn: Với dư nợ vay lớn, mọi động thái thắt chặt tiền tệ, tăng lãi suất điều hành sẽ tạo gánh nặng trực tiếp lên chi phí vốn của HHV.
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu HHV
Để bắt đầu giao dịch cổ phiếu HHV, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp giấy tờ định danh: Chuẩn bị CCCD gắn chip bản gốc còn hiệu lực và chụp rõ hai mặt theo hướng dẫn mở tài khoản của FHSC. Hãy bảo đảm ảnh không bị lóa và các thông tin trên giấy tờ đọc được đầy đủ.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Sau khi hoàn tất đăng ký, hồ sơ sẽ được xét duyệt; kết quả mở tài khoản giao dịch chứng khoán thông thường có trong vòng một ngày làm việc. Bạn nên kiểm tra thông báo trên ứng dụng trước khi nạp tiền và đặt lệnh.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu HHV trên nền tảng Finhay.
Lời kết
BCTC quý 3/2026 của Đầu tư Hạ tầng Giao thông Đèo Cả (HHV) tiếp tục cho thấy một doanh nghiệp đang vận hành hiệu quả ở phần lõi. Doanh thu 9 tháng đạt 2.991,6 tỷ đồng (+15,3%) và lợi nhuận sau thuế đạt xấp xỉ 602 tỷ đồng (+26,3%), được củng cố bởi hoạt động thu phí BOT ổn định và lượng hợp đồng xây lắp nghìn tỷ mới ký kết. Những dòng tiền thật, khỏe mạnh đang được bơm vào cơ thể doanh nghiệp, giúp HHV duy trì năng lực tài chính giữa bối cảnh thi công hàng loạt đại dự án. Dẫu vậy, tổng nợ vay gần 17.700 tỷ đồng vẫn là "đám mây" cản trở thị trường định giá cao hơn cho cổ phiếu này.
Việc có nên đầu tư cổ phiếu HHV hay không đòi hỏi sự đánh đổi giữa thời gian và kỳ vọng. Ở mức định giá P/B siêu thấp (0.42x), giá cổ phiếu dường như đã chiết khấu phần lớn những rủi ro liên quan đến đòn bẩy tài chính. HHV hiện giống như một "tài sản ngầm" đang bị nén lại. Đối với các nhà đầu tư giá trị có tầm nhìn dài hạn, việc tích lũy cổ phiếu ở vùng giá dưới mệnh giá mang lại một biên an toàn rất cao, chờ đợi chất xúc tác (catalyst) mạnh mẽ từ việc Chính phủ thông qua và giải ngân gói vốn hỗ trợ 6.860 tỷ đồng cho các dự án BOT để mở khóa giá trị thực của doanh nghiệp.
Tuyên bố miễn trừ trách nhiệm: Bài viết được phân tích chuyên sâu dựa trên Báo cáo tài chính hợp nhất giữa niên độ cho Quý 3/2026 và Công bố thông tin của Công ty Cổ phần Đầu tư hạ tầng giao thông Đèo Cả (HHV). Các nhận định và phân tích mang tính chất tham khảo học thuật, khách quan và trung lập, không cấu thành lời khuyên hay khuyến nghị mua bán chứng khoán. Việc đầu tư cổ phiếu tiềm ẩn rủi ro thị trường, nhà đầu tư cần tự đánh giá mức độ chịu đựng rủi ro và chịu trách nhiệm 100% đối với các quyết định giao dịch của cá nhân mình.
 Finhay
 13-11-2026