

Cổ phiếu ngành thép luôn thu hút sự quan tâm đặc biệt từ giới đầu tư nhờ tính chu kỳ rõ rệt và độ nhạy cảm cao với các chính sách vĩ mô. Trong đó, Công ty Cổ phần Tập đoàn Hoa Sen (Mã cổ phiếu: HSG) – “ông trùm” ngành tôn mạ Việt Nam – luôn là tâm điểm chú ý.
Quý 3 niên độ tài chính (NĐTC) 2025-2026 chứng kiến những bước chuyển mình đáng kể của Hoa Sen trong bối cảnh giá thép cuộn cán nóng (HRC) phục hồi và chính sách đầu tư công được đẩy mạnh. Dù doanh thu lũy kế 9 tháng có phần giảm sút, nhưng lợi nhuận sau thuế của HSG đã xuất sắc vượt mục tiêu cả năm.
Vậy đằng sau những con số này là gì? Liệu mức định giá hiện tại có thực sự hấp dẫn? Bài viết dưới đây sẽ phân tích chuyên sâu báo cáo tài chính mới nhất của Tập đoàn Hoa Sen, đánh giá triển vọng ngành và giúp bạn trả lời câu hỏi: Có nên đầu tư cổ phiếu HSG ở thời điểm hiện tại hay không?
1. Thông tin cơ bản về doanh nghiệp: Công ty Cổ phần Tập đoàn Hoa Sen
-
Tên công ty: Công ty Cổ phần Tập đoàn Hoa Sen.
-
Mã cổ phiếu: HSG.
-
Sàn niêm yết: Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE).
-
Lịch sử hình thành: Được thành lập từ năm 2001, khởi đầu là một doanh nghiệp nhỏ, Tập đoàn Hoa Sen đã vươn mình trở thành doanh nghiệp số 1 trong lĩnh vực sản xuất và kinh doanh tôn thép tại Việt Nam và là nhà xuất khẩu tôn thép hàng đầu Đông Nam Á.
Sản phẩm/dịch vụ chính
Hệ sinh thái sản phẩm của Hoa Sen rất đa dạng, tập trung vào các mặt hàng vật liệu xây dựng thiết yếu:
-
Tôn Hoa Sen (Tôn mạ kẽm, tôn hợp kim nhôm kẽm, tôn mạ màu).
-
Ống thép Hoa Sen (Ống thép đen, ống thép mạ kẽm).
-
Ống nhựa Hoa Sen (PVC-U, HDPE, PP-R) và các phụ kiện.
-
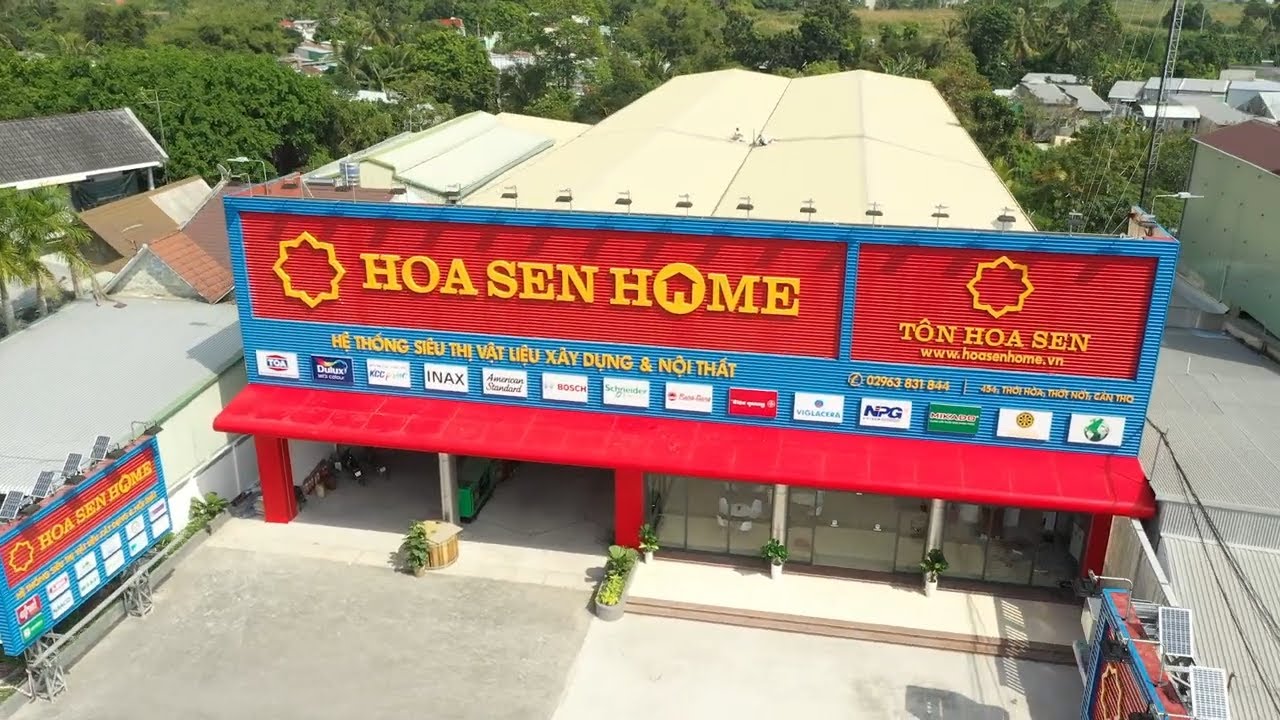
Gần đây, Tập đoàn đang mạnh mẽ mở rộng sang lĩnh vực phân phối với Hệ thống Siêu thị Vật liệu xây dựng và Nội thất Hoa Sen Home.
Vị thế của doanh nghiệp trong ngành
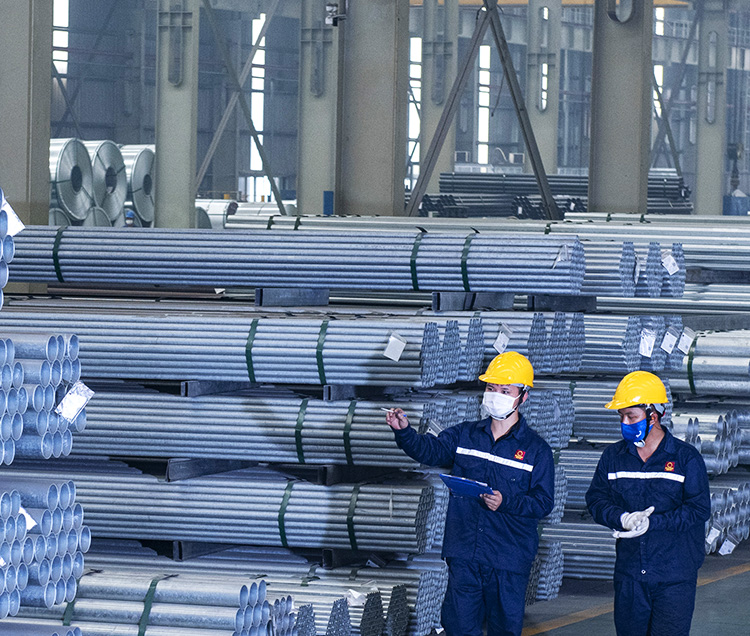
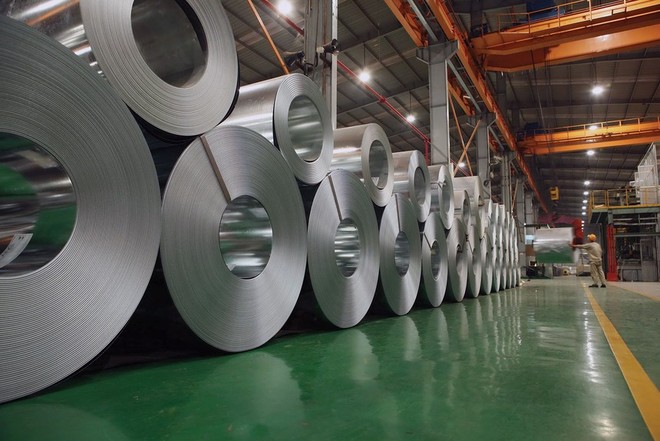
Hoa Sen đang nắm giữ thị phần số 1 về tôn mạ và top đầu về ống thép tại Việt Nam. Lợi thế cạnh tranh lớn nhất của HSG nằm ở chuỗi giá trị khép kín, hệ thống sản xuất gồm 9 nhà máy và đặc biệt là mạng lưới phân phối bán lẻ rộng khắp với hơn 400 chi nhánh, cửa hàng trên toàn quốc, giúp công ty kiểm soát tốt đầu ra và biên lợi nhuận.
2. Phân tích bối cảnh vĩ mô và ngành tác động đến cổ phiếu HSG
Sức khỏe tài chính và diễn biến giá cổ phiếu HSG chịu sự chi phối mạnh mẽ bởi các yếu tố kinh tế vĩ mô và chu kỳ ngành thép toàn cầu.
Các yếu tố vĩ mô
-
Chính sách đầu tư công: Việc Chính phủ liên tục thúc đẩy giải ngân đầu tư công vào các dự án hạ tầng lớn trong năm 2026 đang tạo ra lực cầu vững chắc cho thị trường vật liệu xây dựng nội địa.
-
Thị trường bất động sản dân dụng: Sự ấm lên dần của thị trường bất động sản dân dụng, được hỗ trợ bởi mặt bằng lãi suất cho vay duy trì ở mức thấp, đang kích thích nhu cầu xây dựng, sửa chữa nhà cửa – đầu ra trực tiếp của các sản phẩm tôn, ống nhựa Hoa Sen.
-
Tỷ giá và Lãi suất: Sự ổn định của tỷ giá USD/VND giúp HSG giảm bớt rủi ro khi nhập khẩu nguyên liệu (HRC). Mặt bằng lãi suất duy trì ở mức hợp lý cũng giúp giảm áp lực chi phí tài chính cho doanh nghiệp.
Yếu tố ngành
-
Giá nguyên liệu (HRC) phục hồi: Giá thép cuộn cán nóng (HRC) – nguyên liệu đầu vào chính chiếm tỷ trọng lớn trong giá vốn của HSG – đã có xu hướng phục hồi trong quý 3/2026. Điều này tạo điều kiện thuận lợi để HSG cải thiện giá bán sản phẩm đầu ra, đồng thời gia tăng biên lợi nhuận cho lượng hàng tồn kho được tích lũy từ vùng giá thấp trước đó.
-
Rào cản phòng vệ thương mại: Ngành thép thế giới đang chứng kiến xu hướng bảo hộ thương mại ngày càng gia tăng. Tuy nhiên, với chiến lược đa dạng hóa thị trường xuất khẩu, HSG vẫn đang chủ động ứng phó tốt với rủi ro này.
3. Phân tích cơ bản cổ phiếu HSG: Đánh giá sức khoẻ tài chính Quý 3 NĐTC 2025-2026
(Lưu ý: Niên độ tài chính của Tập đoàn Hoa Sen bắt đầu từ ngày 1/10 năm trước và kết thúc vào ngày 30/9 năm sau. Quý 3/2026 tương ứng với giai đoạn từ 1/4/2026 đến 30/6/2026).
Báo cáo tài chính hợp nhất quý 3 NĐTC 2025-2026 cho thấy khả năng thích ứng linh hoạt và sức bật lợi nhuận đáng nể của Tập đoàn Hoa Sen.
Doanh thu, lợi nhuận và kết quả kinh doanh
| Chỉ tiêu (ĐVT: Tỷ VNĐ) | Quý 3/2026 | Quý 3/2025 | Biến động (YoY) | Lũy kế 9T/2026 | Lũy kế 9T/2025 | Biến động (YoY) |
|---|---|---|---|---|---|---|
| Doanh thu thuần | 9.993,26 | 9.509,18 |
+5% |
27.351,47 | 28.181,20 |
-3% |
| Giá vốn hàng bán | (8.467,08) | (8.296,30) |
+2% |
(23.835,29) | (24.686,33) |
-3% |
| Lợi nhuận gộp | 1.526,18 | 1.212,89 |
+26% |
3.516,17 | 3.494,86 |
+1% |
| Doanh thu tài chính | 4,16 | 61,11 |
-93% |
69,34 | 224,86 |
-69% |
| Chi phí tài chính | (126,02) | (59,95) |
+110% |
(310,66) | (203,88) |
+52% |
| – Chi phí lãi vay | (120,77) | (42,60) |
+183% |
(281,19) | (138,03) |
+104% |
| Chi phí bán hàng | (805,52) | (790,60) |
+2% |
(2.115,30) | (2.376,59) |
-11% |
| Chi phí QLDN | (179,13) | (168,74) |
+6% |
(521,56) | (481,72) |
+8% |
| Lợi nhuận trước thuế | 445,90 | 290,33 |
+54% |
692,68 | 708,90 |
-2% |
| Lợi nhuận sau thuế | 382,27 | 273,79 |
+40% |
568,09 | 646,85 |
-12% |
-
Quý 3 bứt tốc ấn tượng: Chỉ tính riêng Quý 3/2026, doanh thu thuần đạt 9.993 tỷ đồng (+5% YoY), sản lượng tiêu thụ đạt 461.739 tấn. Điểm nhấn lớn nhất là sự bùng nổ của Lợi nhuận gộp (+26% YoY, đạt 1.526 tỷ đồng), kéo theo Lợi nhuận sau thuế tăng vọt 40% đạt 382 tỷ đồng. Sự cải thiện này đến từ việc HSG đã tận dụng tốt nhịp phục hồi của giá HRC để cải thiện biên giá bán, đồng thời hưởng lợi từ lượng tồn kho giá rẻ đã tích lũy trước đó.
-
Lũy kế 9 tháng – Vượt mục tiêu lợi nhuận: Mặc dù doanh thu 9 tháng giảm nhẹ 3% (đạt 27.351 tỷ đồng), nhưng lợi nhuận sau thuế vẫn đạt 568 tỷ đồng. Với con số này, Hoa Sen đã chính thức hoàn thành 114% kế hoạch lợi nhuận năm (vượt mục tiêu 500 tỷ đồng theo phương án 1 do ĐHĐCĐ đề ra). Việc về đích sớm cho thấy năng lực quản trị xuất sắc của công ty trong bối cảnh thị trường nhiều biến động.
-
Gánh nặng chi phí lãi vay: Một điểm trừ cần lưu ý là chi phí tài chính tăng khá mạnh. Lũy kế 9 tháng, chi phí lãi vay tăng 104% lên 281 tỷ đồng. Nguyên nhân chủ yếu là do doanh nghiệp gia tăng nợ vay ngắn hạn để tài trợ cho vốn lưu động (nhập nguyên liệu HRC) trong giai đoạn thị trường biến động. Mặc dù vậy, với sự gia tăng mạnh mẽ của lợi nhuận gộp, HSG vẫn hấp thụ tốt sự gia tăng chi phí này.
Biên lợi nhuận gộp, ròng
-
Biên lợi nhuận gộp: Đạt mức 15,27% trong Quý 3/2026, cải thiện rõ rệt so với mức 12,75% của cùng kỳ Quý 3/2025. Sự mở rộng biên gộp là minh chứng rõ nhất cho chiến lược quản trị hàng tồn kho linh hoạt của HSG khi đón được sóng giá HRC phục hồi.
-
Biên lợi nhuận ròng: Quý 3/2026 đạt 3,82%, tăng so với mức 2,88% của cùng kỳ.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu
| Chỉ tiêu Bảng CĐKT ĐVT: Tỷ VNĐ) | Tại 30/06/2026 | Tại 01/10/2025 | Biến động (9 tháng) |
|---|---|---|---|
| Tổng Tài sản | 22.214,61 | 18.953,04 |
+17,21% |
| Tiền & Tương đương tiền | 557,86 | 427,83 |
+30,39% |
| Phải thu ngắn hạn | 3.016,73 | 2.188,35 |
+37,85% |
| Hàng tồn kho | 8.268,33 | 8.203,70 |
+0,79% |
| Tài sản cố định | 4.434,07 | 4.121,68 |
+7,58% |
| Chi phí XDCB dở dang | 1.399,71 | 764,74 |
+83,03% |
| Tổng Nợ Phải Trả | 10.342,94 | 7.614,41 |
+35,83% |
| Vay & Nợ thuê TC ngắn hạn | 7.251,59 | 4.403,86 |
+64,66% |
| Vay & Nợ thuê TC dài hạn | 0 | 0 |
0% |
| Vốn Chủ Sở Hữu | 11.871,67 | 11.338,62 |
+4,70% |
-
Quản trị Hàng tồn kho chặt chẽ: Giá trị hàng tồn kho duy trì ở mức ổn định 8.268 tỷ đồng (tăng chưa tới 1% so với đầu niên độ). Trong bối cảnh doanh thu tăng, việc kiểm soát tốt tồn kho cho thấy HSG đang duy trì vòng quay vốn hiệu quả, tránh rủi ro ứ đọng vốn. Tuy nhiên, khoản dự phòng giảm giá hàng tồn kho tăng nhẹ lên 213 tỷ đồng đòi hỏi công ty phải bám sát diễn biến giá HRC.
-
Khoản phải thu tăng: Khoản phải thu ngắn hạn tăng 37,85% lên 3.016 tỷ đồng. Dù khoản dự phòng khó đòi rất thấp (chỉ 3,2 tỷ đồng), nhà đầu tư vẫn cần quan sát tỷ lệ thu hồi nợ trong các quý tới để đánh giá rủi ro dòng tiền.
-
Gia tăng Vay ngắn hạn: Tổng nợ phải trả tăng mạnh, chủ yếu do khoản Vay và nợ thuê tài chính ngắn hạn tăng 64,66% lên 7.251 tỷ đồng. Việc phụ thuộc vào nợ vay ngắn hạn để tài trợ vốn lưu động sẽ khiến HSG nhạy cảm hơn với rủi ro lãi suất. Tuy nhiên, điểm sáng cực lớn là HSG hoàn toàn không có nợ vay dài hạn.
-
Tỷ lệ Đòn bẩy tài chính: Tỷ lệ D/E (Tổng nợ vay / Vốn CSH) hiện ở mức 0,61 lần (7.251/11.871). Đây là mức đòn bẩy khá an toàn trong ngành thép, cho thấy Hoa Sen đang phát triển dựa trên nền tảng vốn chủ sở hữu vững chắc.
Các chỉ số định giá quan trọng
-
EPS (Lợi nhuận trên mỗi cổ phiếu): 964 đồng.
-
P/E (Hệ số giá trên thu nhập): 10.37 lần. So với mức trung bình của ngành thép (thường giao dịch quanh mức 12-15x trong chu kỳ phục hồi), mức P/E của HSG hiện tại đang khá hấp dẫn.
-
F P/E (Forward P/E): 16.15 lần. Sự gia tăng của F P/E so với P/E hiện hành phản ánh sự thận trọng trong kỳ vọng lợi nhuận các quý tới, khi động lực từ giá HRC có thể khó duy trì đà tăng nóng.
-
BVPS (Giá trị sổ sách): 14.706 đồng (sau khi chia cổ tức bằng cổ phiếu tỷ lệ 30% trong tháng 5/2026).
-
P/B: 0.68 lần. Đây là chỉ số định giá hấp dẫn nhất của Hoa Sen hiện tại. Cổ phiếu đang giao dịch thấp hơn 32% so với giá trị thực tế của tài sản ròng. Với một doanh nghiệp đầu ngành, có lãi và đã vượt kế hoạch năm, việc định giá dưới giá trị sổ sách (P/B < 1) mang lại biên an toàn (Margin of Safety) cực lớn cho các nhà đầu tư giá trị.
Bình luận sự “lệch pha”: Định giá P/B 0.68 lần biến HSG thành một cổ phiếu “siêu rẻ” về mặt tài sản ròng. Tuy nhiên, mức Forward P/E vọt lên 16.15 lần phản ánh chính xác kỳ vọng bi quan của thị trường. Lợi nhuận của HSG có thể suy giảm cực mạnh trong quý tới do biên gộp bị bóp nghẹt bởi giá thép đầu ra giảm và chi phí dự phòng tồn kho tăng. Giá cổ phiếu rơi dưới mệnh giá chính là phản ứng “chạy trước” của dòng tiền để né báo cáo tài chính quý 4.
>> Đọc thêm: Phân tích cổ phiếu HPG (Hoà Phát): Cơ hội đầu tư 2026 và triển vọng tăng trưởng “vua thép”
4. Phân tích kỹ thuật giá cổ phiếu HSG
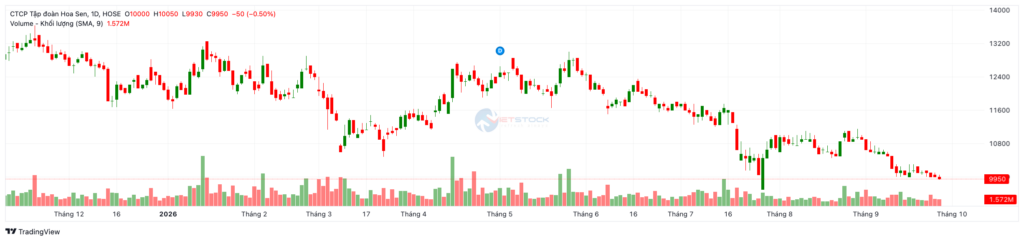
Biểu đồ kỹ thuật tính đến ngày 28/09/2026 cho thấy sự hoảng loạn của lực cung và sự đầu hàng của phe Mua.
-
Xu hướng giá: Giá đóng cửa phiên 28/09 ghi nhận mức 9.950 VNĐ (-0,5%), chính thức đánh mất ngưỡng hỗ trợ tâm lý cực kỳ quan trọng là mệnh giá 10.000 VNĐ. Cấu trúc giá hiện tại là một xu hướng giảm (Downtrend) dài hạn rõ rệt kể từ đầu năm 2026, với các đỉnh và đáy thấp dần.
-
Khối lượng: Khối lượng giao dịch trung bình 9 phiên (SMA 9) chỉ đạt 1,572 triệu cổ phiếu. Dòng tiền có dấu hiệu cạn kiệt ở vùng đáy, tuy nhiên sự sụt giảm thanh khoản này chưa đi kèm nến đảo chiều, cho thấy phe Bán cạn hàng nhưng phe Mua vẫn chưa sẵn sàng giải ngân bắt đáy.
-
Hệ thống Trung bình động (MA): Cổ phiếu HSG đang nằm gọn trong vòng vây “báo Bán” của toàn bộ hệ thống MA. Giá hiện tại nằm sâu dưới các đường MA ngắn hạn (MA10 = 10.069, MA20 = 10.320) và cách rất xa mỏ neo dài hạn MA200 (11.649 VNĐ). Chỉ báo VWAP (10.389 VNĐ) và Hull MA (9.996 VNĐ) cũng đều phát tín hiệu thủng đáy.
-
Chỉ báo động lượng – Tín hiệu duy nhất cho phe Mua:
-
RSI (14) = 30.16: Đang mấp mé chạm ngưỡng quá bán (Oversold < 30).
-
Stochastic %K (14, 3, 3) = 2.28: Một mức quá bán cực đoan hiếm thấy, cho thấy giá đã bị ép xuống quá đà trong ngắn hạn.
-
Williams %R (14) = -95.83: Đã phát ra tín hiệu MUA bắt đáy kỹ thuật.
-
Chiến lược hành động: Về mặt kỹ thuật, HSG đang ở trạng thái rơi tự do. Tuyệt đối KHÔNG MUA ĐUỔI BẮT ĐÁY để lướt sóng T+ lúc này vì rủi ro “thủng đáy tiếp” là rất lớn khi mốc 10.000 bị phá vỡ. Đối với nhà đầu tư giá trị dài hạn, vùng giá hiện tại (P/B < 0.7) mở ra cơ hội áp dụng chiến lược trung bình giá (DCA), nhưng cần giải ngân rải rác và kiên nhẫn chờ đến khi đồ thị nến xuất hiện mô hình tạo đáy (như 2 đáy W hoặc phân kỳ dương RSI) mới gia tăng tỷ trọng.
5. Cơ hội, triển vọng và rủi ro khi đầu tư cổ phiếu HSG
Để quyết định có nên đầu tư cổ phiếu HSG, nhà đầu tư cần đặt lên bàn cân những cơ hội đột phá và các rủi ro hiện hữu.
Cơ hội và triển vọng
-
Động lực từ Hoa Sen Home: Việc tái định vị và mở rộng hệ thống Hoa Sen Home thành chuỗi bán lẻ vật liệu xây dựng và nội thất đa ngành là bước đi chiến lược mang tính bước ngoặt. Chuỗi này không chỉ giúp HSG tăng khả năng tiêu thụ sản phẩm cốt lõi mà còn mở rộng tệp khách hàng, gia tăng độ phủ thương hiệu và tạo ra dư địa tăng trưởng doanh thu khổng lồ trong dài hạn.
-
Hưởng lợi từ chu kỳ Bất động sản và Đầu tư công: Thị trường BĐS nội địa đang bước vào pha phục hồi, kết hợp với các siêu dự án hạ tầng giao thông đang triển khai sẽ duy trì lực cầu ổn định cho ngành thép trong 2-3 năm tới. Vị thế số 1 của Hoa Sen giúp tập đoàn nắm bắt trọn vẹn cơ hội này.
-
Biên an toàn định giá: Định giá P/B chỉ 0.68 lần là “tấm khiên” bảo vệ tài khoản nhà đầu tư trước các biến động ngắn hạn. Mức định giá này quá rẻ đối với một doanh nghiệp có nền tảng bán lẻ vững chắc và thị phần dẫn đầu như Hoa Sen.
Rủi ro cần lưu ý
-
Rủi ro biến động giá nguyên liệu (HRC): Ngành tôn mạ phụ thuộc cực lớn vào giá HRC thế giới. Nếu giá HRC quay đầu giảm sâu đột ngột, HSG sẽ đối mặt với rủi ro trích lập dự phòng giảm giá hàng tồn kho, ăn mòn trực tiếp vào lợi nhuận.
-
Áp lực nợ vay ngắn hạn: Việc tăng mạnh nợ vay ngắn hạn (lên hơn 7.200 tỷ đồng) để tài trợ vốn lưu động khiến chi phí lãi vay tăng cao. Dù chưa gây rủi ro mất thanh khoản (do không có nợ dài hạn), nhưng điều này sẽ bào mòn biên lợi nhuận ròng nếu lãi suất đảo chiều tăng.
-
Rủi ro bảo hộ thương mại toàn cầu: Dù đã chủ động đa dạng hóa thị trường, nhưng các rào cản thuế quan (chống bán phá giá, chống trợ cấp) tại các thị trường xuất khẩu trọng điểm luôn là rủi ro rình rập đối với mảng xuất khẩu của HSG.
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu HSG
Để bắt đầu giao dịch cổ phiếu HSG, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Ngoài ra, để tải ứng dụng Finhay một cách nhanh chóng và tiện lợi, bạn có thể quét mã QR dưới đây:  Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp ảnh CMND/CCCD: Hệ thống sẽ yêu cầu bạn chụp mặt trước và mặt sau của CMND/CCCD. Hãy đảm bảo hình ảnh rõ nét, không bị lóa sáng và đầy đủ thông tin.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Khi ký hợp đồng, tài khoản của bạn sẽ được phê duyệt và kích hoạt trong thời gian ngắn.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu HSF trên nền tảng Finhay.
Lời kết
Báo cáo tài chính quý 3/2026 của Tập đoàn Hoa Sen là một bản sao chép hoàn hảo của nghệ thuật quản trị hàng tồn kho trong kỷ nguyên biến động, giúp doanh nghiệp vượt kế hoạch lợi nhuận năm. Tuy nhiên, thị trường chứng khoán mua sự kỳ vọng của tương lai. Việc giá cổ phiếu HSG thủng mệnh giá 10.000 VNĐ phản ánh nỗi sợ hãi của nhà đầu tư trước chu kỳ giảm giá thép toàn cầu và khối lượng tồn kho khổng lồ đang nằm kho.
Nếu bạn là nhà đầu tư lướt sóng, HSG hiện tại là “vùng cấm địa” do xu hướng downtrend quá mạnh. Nhưng nếu bạn là nhà đầu tư giá trị có kiên nhẫn, việc một doanh nghiệp đầu ngành, hệ thống phân phối số 1 Việt Nam đang được bán sale-off với mức P/B 0.68 lần là một cơ hội hiếm có. Bài toán lúc này không phải là “có nên mua hay không”, mà là nghệ thuật chia nhỏ vốn và chọn đúng thời điểm đồ thị kỹ thuật xác nhận tạo đáy để giải ngân
 Finhay
 28-09-2026