Thị trường bất động sản Việt Nam năm 2026 đang chứng kiến sự phân hóa khốc liệt, nơi chỉ những doanh nghiệp sở hữu quỹ đất sạch và tiềm lực tài chính vững mạnh mới có thể tồn tại. CTCP Đầu tư và Kinh doanh Nhà Khang Điền (Mã: cổ phiếu KDH) từ lâu đã được ví như một “trú ẩn an toàn” của ngành nhờ quỹ đất lớn và lịch sử tài chính lành mạnh. Tuy nhiên, Báo cáo tài chính Quý 2 và Bán niên 2026 vừa được công bố lại mang đến một bức tranh đầy mâu thuẫn, thử thách niềm tin của giới đầu tư.
Với mức định giá P/B hiện tại khoảng 0,97 lần và P/E trượt khoảng 10,99 lần, cổ phiếu KDH đang là một “món hời” định giá hay là một “chiếc bẫy” chu kỳ? Việc chuyển nhượng dự án Bình Trưng mang ý nghĩa gì? Đâu là động lực tăng trưởng cho giai đoạn 2026-2028? Hãy cùng Finhay tìm hiểu qua bài viết dưới đây.
1. Thông tin cơ bản về Tập đoàn Khang Điền và cổ phiếu KDH
Tổng quan về Khang Điền
- Tên công ty: Công ty Cổ phần Đầu tư và Kinh doanh Nhà Khang Điền.
- Mã cổ phiếu: KDH.
- Sàn niêm yết: HOSE (Sở Giao dịch Chứng khoán TP.HCM).
- Lĩnh vực hoạt động: Đầu tư và kinh doanh bất động sản (nhà phố, biệt thự, căn hộ chung cư), đầu tư hạ tầng khu công nghiệp.
Sản phẩm/dịch vụ chính
Hệ sinh thái kinh doanh của KDH tập trung vào:
-
Phát triển Bất động sản Dân dụng: Các dự án nhà phố, biệt thự (Mega, Melosa, Lucasta, Verosa Park) và căn hộ chung cư (Safira, Jamila, Lovera Vista, The Privia) nhắm đến phân khúc trung – cao cấp, có pháp lý minh bạch.
-
Bất động sản Công nghiệp & Đất nền: Khai thác quỹ đất thừa hưởng từ BCCI (như KCN Lê Minh Xuân mở rộng).
Vị thế của doanh nghiệp trong ngành
Khang Điền thuộc Top 5 nhà phát triển bất động sản niêm yết lớn nhất Việt Nam. Lợi thế cạnh tranh (Moat) độc nhất của KDH nằm ở quỹ đất sạch rộng lớn (hơn 160ha tại TP.HCM), được tích lũy từ nhiều năm trước với giá vốn cực thấp. KDH nổi tiếng với mô hình “xây xong tiện ích, pháp lý chuẩn mới bán”, tạo được niềm tin tuyệt đối với người mua nhà.
Trong bảng xếp hạng PRIVATE 100, Khang Điền đứng thứ 25/100 doanh nghiệp tư nhân nộp ngân sách lớn nhất Việt Nam, khẳng định sự minh bạch và ổn định trong vận hành.
2. Phân tích bối cảnh vĩ mô và yếu tố ngành 2026
Năm 2026 được dự báo là năm bản lề cho sự phục hồi hoàn toàn của thị trường bất động sản. Các yếu tố vĩ mô và ngành đang tác động trực tiếp đến triển vọng của cổ phiếu KDH.
Các yếu tố vĩ mô
-
Lãi suất duy trì ở mức hấp dẫn nhưng tín dụng thắt chặt: Dù mặt bằng lãi suất cho vay mua nhà đang ở mức thấp để kích cầu, nhưng các quy định thẩm định rủi ro của ngân hàng lại khắt khe hơn. Điều này khiến dòng tiền của người mua thực gặp khó khăn, dẫn đến sức hấp thụ dự án chậm lại. Lãi suất thấp cũng là “con dao hai lưỡi” khi các doanh nghiệp như KDH tăng cường sử dụng đòn bẩy tài chính.
-
Các bộ luật mới có hiệu lực (Luật Đất đai, Luật Nhà ở, Luật Kinh doanh BĐS): Việc các luật mới chính thức áp dụng từ ngày 01/08/2024 đặt ra yêu cầu khắt khe hơn về pháp lý, năng lực tài chính và quy định đặt cọc. Những doanh nghiệp chuẩn chỉnh như KDH sẽ hưởng lợi lớn về dài hạn khi nguồn cung bị thanh lọc, nhưng trong ngắn hạn, việc xin giấy phép dự án mới có thể kéo dài hơn.
Yếu tố ngành bất động sản
-
Thiếu hụt nguồn cung cung tại TP.HCM: Quỹ đất trung tâm cạn kiệt khiến giá trị các quỹ đất sạch ở khu Đông và khu Tây (nơi KDH thống trị) ngày càng đắt giá. Tuy nhiên, thị trường đang ở giai đoạn “đáy chữ U”, tâm lý chờ đợi của khách hàng khiến tốc độ bán hàng (take-up rate) chững lại.
-
Chi phí phát triển dự án tăng cao: Giá vật liệu xây dựng và đặc biệt là chi phí đền bù giải phóng mặt bằng tăng mạnh tạo áp lực lớn lên biên lợi nhuận gộp của các chủ đầu tư..
Bên cạnh Khang Điền, để có thêm góc nhìn so sánh với doanh nghiệp đầu ngành sở hữu quỹ đất lớn nhất hiện nay, nhà đầu tư nên tham khảo chi tiết bài viết: Phân tích cổ phiếu VHM (Vinhomes).
3. Phân tích cơ bản: Đánh giá sức khoẻ tài chính Khang Điền
Báo cáo tài chính hợp nhất soát xét 6 tháng đầu năm 2026 của Khang Điền phơi bày một nghịch lý: Lợi nhuận kỷ lục nhưng lại là quý “vùng trũng” của hoạt động kinh doanh cốt lõi.
Doanh thu, lợi nhuận và kết quả kinh doanh
| Chỉ tiêu Báo cáo KQKD (ĐVT: Tỷ VND) | Quý 2/2026 | Quý 2/2025 | Biến động YoY (Q2) | Lũy kế 6T/2026 | Lũy kế 6T/2025 | Biến động YoY (6T) |
| Doanh thu thuần | 161 | 1.049 |
-84,7% |
442 | 1.759 |
-74,9% |
| – Doanh thu Bất động sản | 144 | 1.030 |
-86,0% |
408 | 1.729 |
-76,4% |
| Giá vốn hàng bán | (80) | (642) |
-87,5% |
(178) | (1.049) |
-83,0% |
| Lợi nhuận gộp | 81 | 404 |
-79,9% |
264 | 710 |
-62,8% |
| Doanh thu tài chính | 906 | 4 |
Rất lớn |
913 | 24 |
+3.704% |
| Chi phí tài chính | (30) | (54) |
-44,4% |
(47) | (102) |
-53,9% |
| – Trong đó: Lãi vay | (19) | – |
Phát sinh |
(25) | – |
Phát sinh |
| Chi phí Bán hàng & QLDN | (134) | (112) |
+19,6% |
(230) | (228) |
+0,9% |
| Lợi nhuận cốt lõi (*) | (-53) | 292 |
Âm |
34 | 482 | -92,9% |
| Lợi nhuận khác | (-23) | 3 | Lỗ | 256 | (2) |
Cải thiện |
| Lợi nhuận trước thuế (PBT) | 800 | 245 |
+226% |
1.158 | 402 |
+188% |
| LNST Cổ đông Cty mẹ | 750 | 199 |
+277% |
1.033 | 321 |
+221,8% |
Ghi chú: Lợi nhuận cốt lõi = Lợi nhuận gộp – Chi phí BH & QLDN)
Lợi nhuận tăng 293% đến từ đâu? Lợi nhuận sau thuế hợp nhất quý II/2026 tăng khoảng 293% so với cùng kỳ, trong khi lợi nhuận thuộc cổ đông công ty mẹ trong bảng tăng khoảng 277%. Hai chỉ tiêu phản ánh phạm vi lợi ích khác nhau: phần hợp nhất bao gồm cả lợi nhuận của cổ đông không kiểm soát. Mức tăng đột biến ở quý này chủ yếu gắn với thu nhập tài chính và đánh giá lại khoản đầu tư, còn khả năng bàn giao dự án mới quyết định sức sinh lời cốt lõi của Khang Điền.
-
Vùng trũng bàn giao: Quý 2/2026 chứng kiến sự sụt giảm sốc 84,7% của doanh thu thuần (chỉ đạt 161 tỷ đồng). Nguyên nhân là KDH gần như không có dự án tới kỳ bàn giao. Các dự án cũ đã ghi nhận phần lớn, trong khi dự án mới chưa đến điểm rơi. Hệ quả là Lợi nhuận gộp (81 tỷ) không đủ bù đắp Chi phí BH & QLDN (134 tỷ), khiến lợi nhuận từ hoạt động kinh doanh cốt lõi Quý 2 âm 53 tỷ đồng.
-
Đóng góp từ doanh thu tài chính: Quý II ghi nhận khoảng 906 tỷ đồng doanh thu tài chính, trong đó khoản lãi liên quan đến chuyển nhượng 2% vốn tại Bình Trưng Mới làm tỷ lệ sở hữu giảm từ 50,95% xuống 48,95%. Trong khoảng 896 tỷ đồng lãi từ giao dịch, phần đánh giá lại khoản đầu tư khoảng 875 tỷ đồng lớn hơn nhiều phần lãi chuyển nhượng khoảng 21,6 tỷ đồng. Vì vậy, cần tách tác động kế toán một lần khỏi dòng tiền thu được và khả năng tạo lợi nhuận lặp lại.
-
Chi phí lãi vay xuất hiện trên Báo cáo KQKD: Điểm đáng lưu tâm là Q2/2026, KDH lần đầu tiên ghi nhận 19 tỷ đồng chi phí lãi vay (lũy kế 6T là 25 tỷ) trên Báo cáo KQKD. Thực tế, KDH đã trả lãi vay hơn 300 tỷ trong Q2, nhưng phần lớn đã được vốn hóa (tính vào giá trị dự án). Điều này báo hiệu chi phí lãi vay sẽ bắt đầu “ăn mòn” lợi nhuận khi các dự án đủ điều kiện ghi nhận doanh thu.
Biên lợi nhuận gộp và ròng
-
Biên lợi nhuận gộp: Đạt 50,2% trong Q2/2026 (so với 38,5% cùng kỳ). Tuy nhiên, con số này chỉ mang tính kỹ thuật do nền doanh thu quá nhỏ, không phản ánh năng lực sinh lời của các dự án lớn.
-
Biên lợi nhuận ròng: Đạt mức phi thực tế nhờ khoản lãi tài chính, do đó không có ý nghĩa phân tích đánh giá hiệu quả cốt lõi trong kỳ này.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu: Tăng tốc đòn bẩy để gom đất
Bảng cân đối kế toán là nơi KDH phơi bày rõ nhất chiến lược hiện tại: Vay nợ mạnh tay để tích lũy quỹ đất cho chu kỳ mới.
| Chỉ tiêu Bảng CĐKT (ĐVT: Tỷ VND) | Tại 30/06/2026 | Tại 31/12/2025 | Biến động YTD (%) |
| TỔNG TÀI SẢN | 39.471 | 34.074 |
+15,8% |
| – Tiền và Tương đương tiền | 2.890 | 2.755 |
+4,9% |
| – Các khoản Phải thu ngắn hạn | 2.978 | 5.482 |
-45,7% |
| – Hàng tồn kho | 29.488 | 23.260 |
+26,8% |
| – Chi phí XDCB Dở dang (KCN Lê Minh Xuân) | 1.932 | 1.734 |
+11,4% |
| TỔNG NỢ PHẢI TRẢ | 19.497 | 12.909 |
+51,0% |
| – Người mua trả tiền trước | 399 | 648 |
-38,4% |
| – Vay & Nợ thuê tài chính ngắn hạn | 2.223 | 1.801 |
+23,4% |
| – Vay & Nợ thuê tài chính dài hạn | 14.435 | 8.347 |
+72,9% |
| => TỔNG NỢ VAY TÀI CHÍNH | 16.659 | 10.150 |
+64,1% |
| VỐN CHỦ SỞ HỮU | 19.974 | 21.164 |
-5,6% |
-
Chôn vốn vào Hàng tồn kho (29.488 tỷ): Hàng tồn kho tăng hơn 6.200 tỷ chỉ sau 6 tháng, chiếm 75% tổng tài sản. KDH đang dồn toàn lực mở rộng quỹ đất (Khu dân cư Tân Tạo, Bình Trưng Đông, Phong Phú 2). Đây là “của để dành” cho tương lai, nhưng trong ngắn hạn, nó là tài sản đóng băng, không tạo ra dòng tiền.
-
Báo động đỏ về Đòn bẩy (Nợ vay vọt lên 16.659 tỷ): Tổng nợ vay tăng phi mã 64% so với đầu năm. Tỷ lệ Nợ vay/Vốn chủ sở hữu tăng từ ~0.48x lên 0,83 lần. Nợ ròng (Net Debt) đang ở mức ~13.800 tỷ đồng. Việc ngân hàng MBBank đang cho vay dài hạn hơn 6.300 tỷ cho thấy KDH phụ thuộc nặng nề vào tín dụng ngân hàng (tài trợ bằng quyền sử dụng đất).
-
Người mua trả tiền trước teo tóp (Backlog mỏng): Nghịch lý lớn nhất là “Người mua trả tiền trước” chỉ còn 399 tỷ đồng. Trong mô hình BĐS khỏe mạnh, tồn kho lớn phải đi kèm người mua trả trước lớn (bán lúa non). Việc KDH tài trợ quỹ đất 30.000 tỷ bằng đòn bẩy vay nợ thay vì dòng tiền khách hàng chứng tỏ rủi ro tài chính đang tăng cao. Tầm nhìn doanh thu ngắn hạn rất mỏng.
-
Điểm sáng an toàn: KDH đã sạch bóng nợ trái phiếu từ giữa năm 2025. Việc sử dụng vốn vay ngân hàng truyền thống giúp KDH tránh được rủi ro pháp lý và áp lực đáo hạn cục bộ từ trái chủ.
Các chỉ số định giá quan trọng
Dữ liệu giá, định giá và chỉ báo khung ngày được ghi nhận lúc 12:23 ngày 21/10/2026 (giờ Việt Nam), trong phiên giao dịch, từ TradingView – KDH. Giá và khối lượng là số liệu tại thời điểm ghi nhận, chưa phải kết quả đóng cửa; P/E và P/B dùng EPS pha loãng 12 tháng và giá trị sổ sách theo cùng bộ dữ liệu. Biểu đồ ảnh giữ mốc lịch sử khi chụp.
-
EPS pha loãng 12 tháng: 1.329 đồng/cổ phiếu.
-
P/E trượt 12 tháng: 10,99 lần.
-
F P/E (Forward P/E 2026): Với giả định EPS dự phóng 1.310 đồng/cổ phiếu trong bộ phân tích TCBS được tham khảo, thị giá 14.600 đồng tương ứng P/E khoảng 11,15 lần. Đây là phép tính theo kịch bản lợi nhuận, không phải kết quả kinh doanh đã thực hiện. So với P/E trượt 10,99 lần, khoảng cách không lớn cho thấy sức hấp dẫn của KDH cần dựa thêm vào tiến độ mở bán, bàn giao và khả năng chuyển quỹ đất thành dòng tiền, thay vì chỉ kỳ vọng vào lợi nhuận bất thường.
-
BVPS: 15.073 đồng/cổ phiếu.
-
P/B khoảng 0,97 lần: Thị giá thấp hơn giá trị sổ sách khoảng 3,1%, tạo điểm khởi đầu để nghiên cứu giá trị tài sản. Tuy vậy, cần xem khả năng chuyển quỹ đất thành doanh thu, chi phí phát triển và nghĩa vụ nợ trước khi kết luận phần chênh này là biên an toàn.
-
ROE: Ước tính 2026 đạt 7,6%. Hiệu quả sử dụng vốn đang ở mức rất thấp do Vốn chủ sở hữu lớn nhưng lợi nhuận thực cốt lõi lại teo tóp.
Nhận định chung: Cổ phiếu KDH vẫn là một bài toán đánh đổi giữa giá trị quỹ đất và sức ép lợi nhuận ngắn hạn. P/B khoảng 0,97 lần giúp nhà đầu tư tiếp cận tài sản ở mức thấp hơn sổ sách, trong khi P/E khoảng 10,99 lần còn chịu ảnh hưởng của khoản lợi nhuận đánh giá lại đầu tư không lặp lại. Động lực đáng chú ý nằm ở quỹ đất 160 ha tại TP.HCM và chu kỳ mở bán 2026–2028: khi bàn giao được tăng tốc, dòng tiền khách hàng mới là yếu tố giúp giảm áp lực tài trợ và nâng chất lượng lợi nhuận.
4. Phân tích kỹ thuật giá cổ phiếu KDH
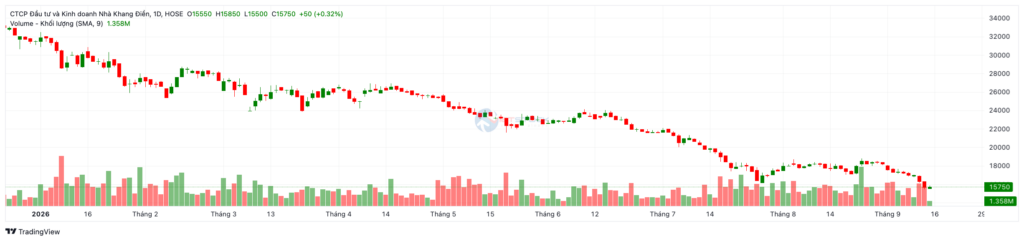
KDH đang mở rộng nhịp hồi khi thị giá đã vượt SMA10, SMA20 và SMA30, đồng thời RSI trở lại trên trục 50. Chuyển biến này cho thấy lực cầu ngắn hạn đã mạnh hơn, đưa SMA50 quanh 14.900 đồng trở thành cửa ải gần nhất. Các đường dài hạn vẫn nằm cao phía trên, nên khả năng giữ nền sau nhịp tăng sẽ quyết định đà hồi phục có phát triển thành một cấu trúc bền hơn hay không.
Xu hướng giá và dòng tiền
-
Vận động giá: Trong phiên 21/10/2026, KDH được ghi nhận ở 14.600 đồng/cổ phiếu, tăng khoảng 3,18% so với tham chiếu. Giá vượt SMA30 và Hull MA9, cho thấy bên mua đã giành thêm lợi thế so với vùng giằng co trước đó. Khi khoảng cách tới SMA50 không còn lớn, phản ứng quanh 14.900–15.000 đồng sẽ là phép thử trực tiếp đối với sức kéo của dòng tiền.
-
Cấu trúc giá: Vị trí dưới SMA50, SMA100 và SMA200 cho thấy xu hướng trung và dài hạn vẫn cần thêm xác nhận cải thiện. Nhịp vượt các đường ngắn hạn là bước đầu, còn một nền đáy cao dần và khả năng giữ giá sau kiểm định mới giúp đánh giá chắc hơn về chuyển biến xu hướng.
-
Thanh khoản: Bình quân 10 phiên đạt khoảng 4,14 triệu cổ phiếu, so với bình quân 30 phiên khoảng 5,24 triệu. Giao dịch ngắn hạn chưa cho thấy sự mở rộng trên nền bình quân dài hơn; do đó cần quan sát khối lượng ở những lần vượt cản để đánh giá độ thuyết phục của nhịp hồi.
Hệ thống đường trung bình động MA
Hệ thống SMA phản ánh sự phân hóa giữa hồi phục ngắn hạn và áp lực trung hạn:
-
Vị trí tương đối: Thị giá 14.600 đồng đang ở trên SMA10, SMA20 và SMA30, nhưng còn thấp hơn SMA50, SMA100 và SMA200. Nhịp hồi đã vượt ra khỏi nền ngắn hạn, trong khi những lớp cản lớn hơn vẫn chờ phía trước. Các mốc tham chiếu cụ thể gồm:
-
SMA(10): khoảng 13.805 đồng/cổ phiếu.
-
SMA(20): khoảng 13.830 đồng/cổ phiếu.
-
SMA(30): khoảng 14.038 đồng/cổ phiếu.
-
SMA(50): khoảng 14.903 đồng/cổ phiếu.
-
SMA(100): khoảng 16.811 đồng/cổ phiếu.
-
SMA(200): khoảng 20.422 đồng/cổ phiếu.
-
-
Chỉ báo bổ sung: Hull MA9 quanh 14.450 đồng đã nằm dưới thị giá, còn VWMA20 khoảng 13.822 đồng tạo lớp hỗ trợ nền. Sự kết hợp này ủng hộ sức bật ngắn hạn: giữ được Hull MA9 giúp KDH duy trì tốc độ hồi, trong khi vùng 13.800 đồng vẫn là điểm tựa quan trọng nếu cổ phiếu phải hấp thụ một nhịp chốt lời sâu hơn.
Tín hiệu chỉ báo động lượng
-
RSI(14) khoảng 58,40: Chỉ báo đã vượt trục 50, thể hiện động lượng nghiêng về bên mua. Tuy nhiên, Stochastic %K khoảng 86,13 và Stochastic RSI chạm 100 cho thấy nhịp hồi ngắn hạn đã nóng lên khá nhanh. Vì vậy, một nhịp tích lũy giữ được vùng 14.000–14.450 đồng sẽ giúp cổ phiếu tạo nền tốt hơn trước khi tiếp cận SMA50.
-
MACD khoảng -195,00, cao hơn Signal -379,47: Khoảng cách dương cho thấy đà hồi phục đã có lực đẩy, dù MACD và Awesome Oscillator khoảng -186,75 vẫn ở dưới mốc 0. Bức tranh này phù hợp với giai đoạn hồi phục từ nền yếu: sức mua đã cải thiện, còn một bước vượt MA50 và MACD trở lại dương sẽ củng cố triển vọng trung hạn.
Vùng hỗ trợ – kháng cự và chiến lược giao dịch
-
Hỗ trợ tham chiếu: Vùng 14.000–14.450 đồng quanh SMA30 và Hull MA9 là điểm tựa gần sau nhịp vượt cản. Sâu hơn, cụm 13.800 đồng hội tụ SMA10, SMA20 và VWMA20 tạo nền đỡ cho toàn bộ nhịp hồi. Giữ được các mốc này trong những phiên điều chỉnh cho thấy lực mua đang bảo vệ mặt bằng giá mới.
-
Kháng cự: Vùng 14.900–15.000 đồng quanh SMA50 là cửa ải trước mắt, tiếp đến là SMA100 quanh 16.800 đồng. Chinh phục SMA50 bằng sức mua đủ bền sẽ giúp KDH thoát thêm một lớp cung trung hạn. Nếu cổ phiếu bị đẩy lùi nhiều lần tại đây, một giai đoạn tích lũy trên hỗ trợ sẽ cần thiết trước khi kỳ vọng mở rộng biên tăng.
-
Chiến lược hành động:
-
Giao dịch ngắn hạn: Ưu tiên đánh giá khả năng giữ vùng 14.000–14.450 đồng hoặc chờ một nhịp vượt 14.900–15.000 đồng có thanh khoản xác nhận. Stochastic đã ở vùng cao, nên mua đuổi sát cản khiến khoảng chịu rủi ro kém thuận lợi hơn. Việc chia tỷ trọng theo từng lần kiểm định sẽ giúp cân bằng cơ hội hồi phục với sức ép từ xu hướng dài hạn.
-
Đầu tư trung / dài hạn: Cần kiên nhẫn chờ đợi cổ phiếu thiết lập vùng nền giá cân bằng rõ ràng với thanh khoản siết chặt và sự xuất hiện của dòng tiền lớn xác nhận đáy trước khi mở vị thế mới.
-
5. Có nên đầu tư cổ phiếu KDH: Cơ hội, triển vọng và rủi ro
Cơ hội và triển vọng 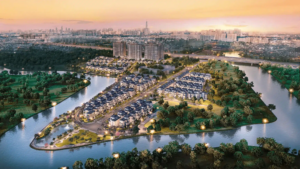
-
Quỹ đất vàng 160ha – Của để dành chiến lược: KDH nắm trong tay quỹ đất sạch khổng lồ tại Khu Đông và Tây TP.HCM, dự kiến tung ra 6.000 sản phẩm (1.000 thấp tầng, 5.000 căn hộ) trong 2026-2028. Đây là “con ngỗng đẻ trứng vàng”, nhất là khi quỹ đất nội đô đang cạn kiệt.
-
Động lực từ dự án Gladia: Phân khu cao tầng với hơn 600 căn hộ mở ra nguồn sản phẩm cho chu kỳ kinh doanh tiếp theo của Khang Điền. Theo công bố ngày 09/01/2026, dự án dự kiến khởi công quý I/2026 và bàn giao quý IV/2027. Việc triển khai đúng tiến độ sẽ tạo cơ hội cải thiện dòng tiền từ khách hàng trước khi đóng góp vào doanh thu khi đủ điều kiện bàn giao, qua đó hỗ trợ doanh nghiệp hấp thụ chi phí vốn của giai đoạn đầu tư.
-
Tài sản ẩn : Quỹ đất của KDH được hạch toán bằng giá vốn cũ. Khi các dự án (như Khu công nghiệp Lê Minh Xuân mở rộng) hoàn thiện pháp lý và đưa vào khai thác, giá trị thực tế của doanh nghiệp sẽ vượt xa giá trị sổ sách hiện tại.
Rủi ro cần lưu ý
-
Áp lực Nợ vay 16.659 tỷ đồng: Đây là “thanh gươm Damocles” treo lơ lửng. Dù đã sạch nợ trái phiếu, nhưng việc trả lãi ngân hàng hàng trăm tỷ đồng mỗi năm sẽ ăn mòn lợi nhuận tương lai (khi chi phí vốn hóa được kết chuyển vào giá vốn).
-
Rủi ro tiến độ bán hàng: Nếu sức cầu thị trường yếu, dự án Gladia mở bán chậm hơn dự kiến, KDH sẽ lâm vào cảnh “đói” dòng tiền, đẩy rủi ro thanh khoản lên cao khi không có “Người mua trả tiền trước” bù đắp.
-
Rủi ro chất lượng lợi nhuận: Nếu bàn giao dự án chưa cải thiện và không có khoản thu nhập tương tự từ giao dịch vốn, lợi nhuận các kỳ sau có thể chịu áp lực. Đây là lý do cần theo dõi riêng kết quả từ bán bất động sản, chi phí vốn hóa và dòng tiền khách hàng, thay vì ngoại suy mức tăng của quý có thu nhập một lần.
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu KDH
Để bắt đầu giao dịch cổ phiếu KDH, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp giấy tờ định danh: Chuẩn bị CCCD gắn chip bản gốc còn hiệu lực và chụp rõ hai mặt theo hướng dẫn mở tài khoản của FHSC. Hãy bảo đảm ảnh không bị lóa và các thông tin trên giấy tờ đọc được đầy đủ.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Sau khi hoàn tất đăng ký, hồ sơ sẽ được xét duyệt; kết quả mở tài khoản giao dịch chứng khoán thông thường có trong vòng một ngày làm việc. Bạn nên kiểm tra thông báo trên ứng dụng trước khi nạp tiền và đặt lệnh.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu KDH trên nền tảng Finhay.
7. Lời kết
Báo cáo tài chính bán niên 2026 của Khang Điền (KDH) phản ánh một bức tranh trái chiều: lợi nhuận lập đỉnh kỷ lục nhờ nghiệp vụ tài chính một lần (đánh giá lại tài sản), trong khi doanh thu cốt lõi sụt giảm và đòn bẩy nợ vay tăng nhanh lên mức 16.658 tỷ đồng.
Dù đối mặt với áp lực dòng tiền ngắn hạn, điểm tựa lớn nhất của KDH vẫn nằm ở quỹ đất sạch 160ha tại TP.HCM và mức định giá P/B đang ở vùng rất thấp (khoảng 0,97 lần). Quyết định có nên đầu tư cổ phiếu KDH tại vùng giá hiện tại phụ thuộc hoàn toàn vào tầm nhìn của bạn. Đây chưa phải là thời điểm lý tưởng cho các giao dịch lướt sóng ngắn hạn khi nhịp hồi ngắn hạn vẫn vướng các đường trung bình trung và dài hạn. Tuy nhiên, đối với tầm nhìn dài hạn, đây là giai đoạn có thể cân nhắc quan sát để tìm kiếm cơ hội tích sản khi doanh nghiệp bắt đầu chu kỳ mở bán và bàn giao dự án mới.
Tuyên bố miễn trừ trách nhiệm: Bài viết chỉ mang tính chất cung cấp thông tin và phân tích, không phải là lời khuyên đầu tư tài chính. Thị trường chứng khoán luôn tiềm ẩn rủi ro, nhà đầu tư cần cân nhắc kỹ lưỡng và chịu trách nhiệm với quyết định của mình.
Nội dung và sản phẩm này thuộc Công ty Cổ phần Chứng khoán Finhay, hoạt động theo Giấy phép số 50/UBCK-GPHĐKD do Ủy ban Chứng khoán Nhà nước cấp ngày 29/12/2006 (được sửa đổi, bổ sung hợp lệ từng thời kỳ).
Cảnh báo rủi ro: Đầu tư tài chính và chứng khoán luôn tiềm ẩn rủi ro biến động thị trường, có thể dẫn đến mất một phần hoặc toàn bộ vốn. Các thông tin được cung cấp chỉ mang tính chất tham khảo, không cấu thành lời khuyên hay khuyến nghị đầu tư. Nhà đầu tư cần tự chịu trách nhiệm với quyết định của mình.
Việc sử dụng dịch vụ đồng nghĩa với việc bạn đã đọc và đồng ý tuân thủ Chính sách bảo mật và sử dụng thông tin của Finhay.
FAQs
Lợi nhuận có thể bao gồm khoản đánh giá lại đầu tư hoặc lãi từ giao dịch vốn, trong khi tiền thu thực tế được ghi nhận theo dòng thanh toán. Bạn cần đọc thuyết minh giao dịch và báo cáo lưu chuyển tiền tệ để phân biệt thu nhập kế toán với tiền có thể dùng cho dự án hoặc trả nợ.
P/B dưới 1 lần chỉ cho thấy thị giá thấp hơn giá trị sổ sách trên mỗi cổ phiếu. Với doanh nghiệp bất động sản, chất lượng quỹ đất, điều kiện pháp lý, chi phí hoàn thiện và nợ vay đều ảnh hưởng giá trị thực; do đó cần định giá từng nguồn lực cùng khả năng tạo tiền.
Mở bán và nhận tiền từ khách hàng có thể hỗ trợ dòng tiền, nhưng doanh thu và lợi nhuận còn phụ thuộc điều kiện bàn giao, ghi nhận kế toán và tỷ lệ lợi ích của KDH tại dự án. Vì vậy, cần tách kế hoạch mở bán khỏi thời điểm dự kiến ghi nhận kết quả kinh doanh.
 Finhay
 22-10-2026