

Sự bứt phá kỷ lục về doanh thu trong nửa đầu năm 2026 đã đưa Tổng Công ty Viglacera – CTCP (Mã cổ phiếu: VGC) trở thành một trong những điểm sáng rực rỡ nhất trên thị trường chứng khoán. Việc sở hữu hệ sinh thái “kép” độc đáo giữa Bất động sản Khu công nghiệp (KCN) và Vật liệu xây dựng (VLXD) giúp Viglacera không chỉ hưởng lợi từ dòng vốn FDI tiếp tục đổ mạnh vào miền Bắc mà còn đón sóng phục hồi của thị trường bất động sản dân dụng.
Với mức định giá P/E lùi về vùng 12.x lần – mức thấp nhất trong hơn 3 năm qua, liệu đây là “bẫy giá trị” hay cơ hội tích sản hiếm có? Bài viết sẽ phân tích chi tiết BCTC và bối cảnh vĩ mô để trả lời câu hỏi có nên đầu tư cổ phiếu VGC ở thời điểm hiện tại.
1. Thông tin cơ bản về doanh nghiệp: Tổng Công ty Viglacera – CTCP
-
Tên công ty: Tổng Công ty Viglacera – CTCP.
-
Mã cổ phiếu: VGC.
-
Sàn niêm yết: Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE).
-
Lịch sử hình thành: Tiền thân là Công ty Gạch ngói sành sứ Xây dựng thành lập năm 1974, Viglacera đã trải qua nửa thế kỷ phát triển để trở thành cánh chim đầu đàn trong ngành VLXD và KCN tại Việt Nam. Doanh nghiệp chính thức chuyển sang mô hình công ty cổ phần từ năm 2014 và hiện đang hoạt động dưới sự định hướng của Tập đoàn GELEX.
Sản phẩm/dịch vụ chính
Hệ sinh thái kinh doanh của VGC được chia thành hai trụ cột cốt lõi:
-
Bất động sản: Đầu tư, phát triển và cho thuê hạ tầng Khu công nghiệp (KCN) – mảng mang lại biên lợi nhuận cao nhất và dòng tiền đều đặn. Bên cạnh đó, doanh nghiệp cũng phát triển bất động sản nhà ở, đặc biệt là nhà ở xã hội và nhà ở công nhân liền kề các KCN.
-
Vật liệu xây dựng: Sản xuất và kinh doanh kính xây dựng (kính nổi, kính siêu trắng, kính tiết kiệm năng lượng), gạch ốp lát (ceramic, granite), thiết bị sứ vệ sinh, sen vòi, gạch ngói đất sét nung và các sản phẩm xanh như bê tông khí chưng áp (AAC).
Vị thế của doanh nghiệp trong ngành
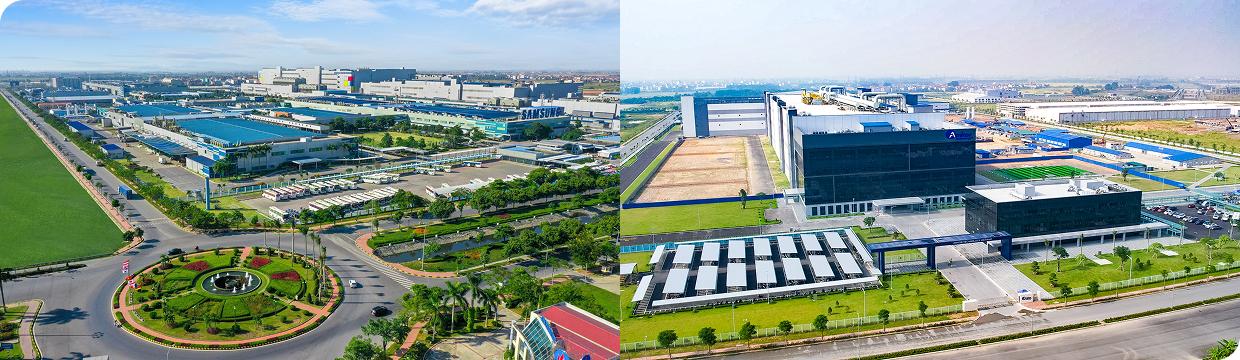
Viglacera là doanh nghiệp số 1 tại Việt Nam về sản xuất vật liệu xây dựng, nắm giữ khoảng 40% thị phần kính xây dựng trong nước. Trong lĩnh vực BĐS KCN, VGC là một trong những “ông trùm” phát triển hạ tầng lớn nhất miền Bắc với quỹ đất lên tới gần 6.000 ha, sở hữu 19 KCN tại các vị trí chiến lược thu hút FDI.
2. Phân tích bối cảnh vĩ mô và ngành
Viễn cảnh của cổ phiếu VGC gắn liền chặt chẽ với các động thái vĩ mô và chu kỳ của ngành bất động sản, xây dựng.
Các yếu tố vĩ mô
-
Lãi suất và Tín dụng: Môi trường lãi suất duy trì ở mức hỗ trợ giúp giảm áp lực chi phí tài chính cho các đại dự án KCN của Viglacera. Đồng thời, các gói tín dụng ưu đãi cho Nhà ở xã hội đang được đẩy mạnh giải ngân, tạo đầu ra vững chắc cho mảng BĐS nhà ở của công ty.
-
Chính sách rào cản thương mại: Việc áp thuế chống bán phá giá (từ 15,17% đến 63,39%) đối với kính nổi không màu nhập khẩu từ Indonesia và Malaysia tạo ra “tấm khiên” bảo vệ vững chắc, giúp mảng kính của Viglacera gia tăng sản lượng và biên lợi nhuận.
Yếu tố ngành
-
Làn sóng FDI và BĐS Công nghiệp: Dòng vốn FDI tiếp tục chảy mạnh vào các tỉnh phía Bắc (như Bắc Ninh, Thái Nguyên, Phú Thọ), nơi VGC đang sở hữu các KCN trọng điểm. Nhu cầu thuê đất công nghiệp duy trì ở mức rất cao là động lực tăng trưởng cốt lõi.
-
Nguồn cung Bất động sản dân dụng phục hồi: Riêng trong quý II/2026, đã có 113 dự án nhà ở thương mại được cấp phép, tăng 95% so với quý trước và gấp 3 lần so với cùng kỳ. Nguồn cung dự án mới bùng nổ sẽ thúc đẩy trực tiếp nhu cầu tiêu thụ gạch ốp lát, thiết bị vệ sinh và kính xây dựng của Viglacera trong các quý tới.
3. Phân tích cơ bản cổ phiếu VGC: Đánh giá sức khoẻ tài chính Bán niên 2026
Bức tranh tài chính của VGC trong nửa đầu năm 2026 thể hiện sự tăng trưởng vượt bậc về quy mô doanh thu, nhưng cũng bộc lộ rõ sự thay đổi trong cấu trúc phân phối lợi nhuận.
Nguồn dữ liệu: BCTC hợp nhất soát xét bán niên 2026
Doanh thu, lợi nhuận và kết quả kinh doanh
| Chỉ tiêu (ĐVT: Tỷ VNĐ) | Quý 2/2026 | Quý 2/2025 | Biến động (YoY) | Lũy kế 6T/2026 | Lũy kế 6T/2025 | Biến động (YoY) |
|---|---|---|---|---|---|---|
| Doanh thu thuần | 4.462,45 | 3.240,08 |
+37,72% |
7.736,62 | 6.083,43 |
+27,17% |
| – Khu công nghiệp | ~2.490,00 | ~1.960,00 |
+27,0% |
2.489,95 | 1.967,35 |
+26,56% |
| – Gạch ốp lát | ~1.800,00 | ~1.620,00 |
+11,0% |
1.820,29 | 1.621,08 |
+12,28% |
| – BĐS Nhà ở | ~329,00 | ~132,00 |
+149,0% |
329,29 | 132,80 |
+147,95% |
| Giá vốn hàng bán | (3.075,22) | (2.092,74) |
+46,94% |
(5.498,81) | (4.090,73) |
+34,42% |
| Lợi nhuận gộp | 1.387,22 | 1.147,34 |
+20,90% |
2.237,81 | 1.992,70 |
+12,30% |
| Chi phí tài chính | (66,52) | (71,63) |
-7,13% |
(157,56) | (159,99) |
-1,51% |
| Chi phí BH & QLDN | (405,14) | (425,16) |
-4,70% |
(797,54) | (785,08) |
+1,58% |
| Lợi nhuận trước thuế | 1.036,42 | 728,79 |
+42,21% |
1.452,47 | 1.141,58 |
+27,23% |
| Lợi nhuận sau thuế | 831,15 | 539,98 |
+53,92% |
1.152,97 | 838,20 |
+37,55% |
| LNST Cổ đông Cty Mẹ | 562,59 | 438,32 |
+28,35% |
778,74 | 758,78 |
+2,63% |
-
Doanh thu kỷ lục nhờ lực kéo từ KCN và sự phục hồi của VLXD: Quý 2/2026 ghi nhận mức doanh thu cao nhất lịch sử đạt 4.462 tỷ đồng (+38,2% YoY). Lũy kế 6 tháng, doanh thu cho thuê hạ tầng KCN đóng vai trò chủ lực, đạt 2.489 tỷ đồng (+26,56% YoY). Tiến độ kinh doanh mảng này cực kỳ tích cực khi chỉ trong 4 tháng đầu năm đã ký mới 111 ha trên mục tiêu 150 ha. Mảng vật liệu xây dựng (đặc biệt là gạch ốp lát và kính) cũng hồi phục mạnh mẽ, các công ty con mảng VLXD đã chuyển từ lỗ nhẹ sang có lãi.
-
Chất lượng lợi nhuận – Phân hóa mạnh mẽ giữa Hợp nhất và Công ty mẹ
- Mặc dù Lợi nhuận sau thuế hợp nhất 6 tháng tăng 37,55% (đạt 1.152 tỷ đồng), nhưng lợi nhuận thuộc về cổ đông công ty mẹ chỉ nhích nhẹ 2,63% (đạt 778 tỷ đồng). Nguyên nhân trực tiếp là do Lợi ích cổ đông không kiểm soát (MI) tăng vọt từ 79,4 tỷ đồng lên 374,2 tỷ đồng
-
Lý giải: Các dự án KCN đóng góp doanh thu lớn trong kỳ nằm ở các công ty con (như Viglacera Thái Nguyên, Viglacera Hưng Yên) mà VGC chỉ nắm 51% cổ phần, lợi nhuận do đó phải chia sẻ một lượng lớn cho các đối tác đồng đầu tư. Điều này khiến cổ đông VGC thực tế hưởng lợi ít hơn so với con số tăng trưởng hợp nhất thể hiện trên tiêu đề báo cáo.
-
Hoàn thành 80% kế hoạch LNTT cả năm: Với 1.452 tỷ đồng LNTT sau 6 tháng, VGC đã hoàn thành 79,8% kế hoạch năm (1.820 tỷ đồng) do ĐHĐCĐ đề ra. Khả năng vượt kế hoạch lợi nhuận trong năm 2026 là cực kỳ chắc chắn.
Biên lợi nhuận
-
Biên lợi nhuận gộp: Quý 2/2026 đạt 31,1%, thu hẹp 4,5 điểm % so với cùng kỳ năm trước (35,6%) do cơ cấu doanh thu nghiêng nhiều hơn về mảng VLXD (vốn có biên lợi nhuận mỏng hơn mảng KCN). Tuy nhiên, nếu so với quý 1/2026 (25,9%), biên gộp đã cải thiện tích cực nhờ gia tăng tỷ trọng bàn giao đất.
-
Biên lợi nhuận ròng: Nhờ việc kiểm soát tuyệt đối chi phí vận hành và chi phí lãi vay giảm nhẹ, tỷ suất lợi nhuận ròng hợp nhất của VGC vẫn duy trì ở mức cao gần 15%.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu
| Chỉ tiêu Bảng CĐKT (ĐVT: Tỷ VNĐ) | Tại 30/06/2026 | Tại 31/12/2025 (Trình bày lại) | Biến động (YTD) |
|---|---|---|---|
| Tổng Tài sản | 27.670,04 | 26.436,63 |
+4,66% |
| Tiền & Tương đương tiền | 2.098,52 | 2.373,74 |
-11,59% |
| Đầu tư tài chính ngắn hạn (Tiền gửi) | 2.998,49 | 2.177,67 |
+37,69% |
| Phải thu ngắn hạn | 1.335,98 | 1.100,03 |
+21,44% |
| Hàng tồn kho | 9.850,61 | 9.320,92 |
+5,68% |
| Tài sản cố định | 5.604,50 | 5.777,91 |
-3,00% |
| Bất động sản đầu tư | 2.118,18 | 2.173,60 |
-2,54% |
| Tổng Nợ Phải Trả | 15.928,94 | 14.865,74 |
+7,15% |
| Vay ngắn hạn | 2.924,06 | 2.713,00 |
+7,77% |
| Vay dài hạn | 2.614,86 | 2.872,39 |
-8,96% |
| Doanh thu chưa thực hiện (Ngắn+Dài) | 2.766,61 | 2.674,71 |
+3,43% |
| Vốn Chủ Sở Hữu | 11.741,10 | 11.570,89 |
+1,47% |
-
Tiền mặt dồi dào, Vay nợ ròng cực thấp: VGC sở hữu lượng tiền, tương đương tiền và tiền gửi có kỳ hạn lên tới 5.097 tỷ đồng (2.098 + 2.998). Trong khi đó, tổng nợ vay tài chính chỉ ở mức 5.538 tỷ đồng (2.924 + 2.614). Điều này đồng nghĩa với việc Nợ vay ròng (Net Debt) của VGC chưa tới 450 tỷ đồng trên tổng quy mô tài sản gần 28.000 tỷ đồng. Tỷ lệ D/E (Tổng nợ vay/Vốn CSH) chỉ ở mức 0,47 lần, một cấu trúc tài chính cực kỳ vững mạnh và an toàn.
-
Hàng tồn kho & Chuẩn bị quỹ đất mới: Hàng tồn kho đạt 9.850 tỷ đồng. Đáng chú ý, trong quý 1/2026, VGC đã phân loại lại khoảng 5.450 tỷ đồng chi phí đầu tư tại 10 dự án KCN từ “Tài sản dở dang dài hạn” sang “Hàng tồn kho”. Đây là một tín hiệu cực tốt, chứng tỏ các quỹ đất này đã hoàn thiện pháp lý/hạ tầng, sẵn sàng đưa vào kinh doanh và bàn giao ngay lập tức, không phải là hàng tồn kho ứ đọng.
-
Dòng tiền cho thuê đất ổn định: Khoản mục Doanh thu chưa thực hiện (dài hạn và ngắn hạn) đạt 2.766 tỷ đồng. Đây là dòng tiền khách hàng đã trả trước tiền thuê đất trọn gói, sẽ được VGC ghi nhận dần vào doanh thu theo các kỳ kế toán.
Các chỉ số định giá
C
-
EPS trượt 4 quý: 3.173 đồng.
-
P/E Trailing: 12.92 lần.
-
P/B: 1.57 lần.
-
Forward P/E (F P/E): 10.10 lần.
-
BVPS: 26.186 đồng.
Bình luận: Mức P/B 1.57x hiện tại đang thấp hơn đáng kể so với mức bình quân 13 quý gần nhất (~2.3 lần) sau khi giá cổ phiếu điều chỉnh 37% từ vùng đỉnh. Mức P/E 12.92x cũng là vùng định giá thấp nhất trong hơn 3 năm qua.
Dù EPS của cổ đông công ty mẹ trong năm 2026 được dự báo có thể suy giảm nhẹ (do chia sẻ lợi ích với cổ đông thiểu số), nhưng mức chiết khấu giá hiện tại đã phản ánh hết rủi ro này. Với P/E dự phóng (F P/E) chỉ ở mức 10.10 lần, cổ phiếu VGC đang bị thị trường định giá quá rẻ so với tiềm năng của quỹ đất 6.000 ha.
>> Đọc thêm: Phân tích cổ phiếu KDH 2026: Lãi tăng 293% nhưng hoạt động cốt lõi lỗ – Có nên đầu tư?
4. Phân tích kỹ thuật giá cổ phiếu VGC
Sau giai đoạn chiết khấu sâu từ vùng đỉnh đầu năm, đồ thị kỹ thuật của cổ phiếu VGC đang cho thấy những tín hiệu đảo chiều cực kỳ tích cực, đồng pha với nền tảng cơ bản vững chắc của doanh nghiệp.
Xu hướng giá và Hành vi dòng tiền
-
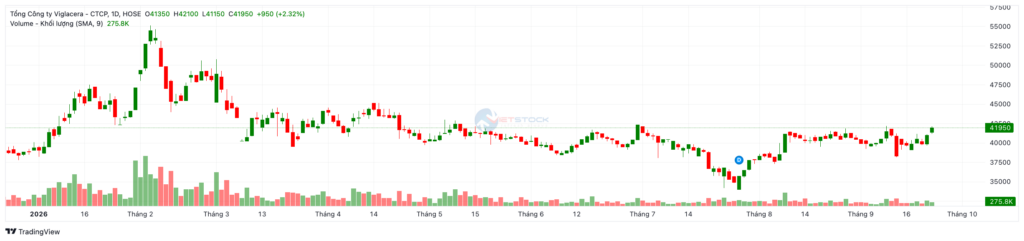
Vận động giá: Kết thúc phiên giao dịch ngày 23/09/2026, giá cổ phiếu VGC đóng cửa tại mức 41.950 VNĐ, ghi nhận mức tăng ấn tượng +2,32% (+950 đồng/cổ phiếu). Đáng chú ý, VGC đã xây dựng thành công cấu trúc đảo chiều (Reversal Pattern) kể từ khi chạm vùng đáy 35.000 VNĐ hồi tháng 8/2026. Chuỗi nến tăng giá gối đầu liên tiếp trong tháng 9 đã chính thức phá vỡ kênh giá giảm (Downtrend line) kéo dài từ đầu năm.
-
Thanh khoản: Khối lượng giao dịch trung bình trượt 9 phiên (SMA 9) đạt 275,8 nghìn cổ phiếu. Tuy thanh khoản chưa thực sự bùng nổ, nhưng sự cải thiện volume trong các phiên tăng điểm (nến xanh) cho thấy dòng tiền bắt đáy đang dần quay lại, kỳ vọng vào sự phục hồi của mảng BĐS Khu công nghiệp trong nửa cuối năm.
Hệ thống Đường trung bình động (MA)
Bảng chỉ báo xu hướng đang nhuộm một màu xanh “MUA” rực rỡ, khẳng định sức mạnh của sóng hồi phục:
-
Chiếm lĩnh các mốc MA quan trọng: Thị giá 41.950 VNĐ đã bứt phá hoàn toàn khỏi mạng lưới cản kỹ thuật dày đặc. Giá hiện tại nằm trên toàn bộ các đường trung bình động từ ngắn hạn (MA10, MA20, MA30) đến trung hạn (MA50, MA100).
-
Vượt rào cản dài hạn MA(200): Tín hiệu tích cực nhất là VGC đã chính thức vượt qua đường MA(200) (tương ứng mốc 41.529 VNĐ theo SMA). Việc giá đóng cửa nằm trên MA200 là bảo chứng quan trọng xác nhận sự quay trở lại của xu hướng tăng (Uptrend) dài hạn. (Lưu ý: Chỉ số EMA 200 ở mức 43.409 VNĐ vẫn đang báo bán, cho thấy đà tăng cần thêm thời gian để “hấp thụ” hoàn toàn kháng cự động lượng).
Sức mạnh xu hướng qua các chỉ báo động lượng
Các chỉ báo dao động ủng hộ kịch bản tăng giá tiếp diễn:
-
RSI (14) = 59.58: Chỉ số sức mạnh tương đối đang trong xu hướng hướng lên mạnh mẽ, vượt qua trục 50 (vùng bò/gấu) nhưng vẫn còn cách khá xa vùng quá mua (Overbought > 70). Dư địa để VGC tiếp tục chạy đà là rất rộng mở.
-
MACD Level (12, 26) = 155.92: Đường MACD đã cắt lên trên đường Signal và duy trì trên ngưỡng Zero, phát tín hiệu MUA rõ ràng, xác nhận dòng tiền lớn đã nhập cuộc.
-
Awesome Oscillator (233.97): Báo tín hiệu MUA, củng cố thêm sức mạnh cho phe Bò (Bulls).
-
Stochastic %K (68.31) & Williams %R (-7.41): Đang ở mức Trung lập đến tích cực, cho thấy xung lực mua đang áp đảo lực xả hàng.
Vùng hỗ trợ – kháng cự & Chiến lược giao dịch
-
Vùng Hỗ trợ cứng: Mốc 40.000 – 40.500 VNĐ (Nơi hội tụ dày đặc của các đường MA10, 20, 30 và dải Kijun-sen Ichimoku). Vùng giá này sẽ đóng vai trò bệ phóng vững chắc nếu có rung lắc ngắn hạn.
-
Vùng Kháng cự mục tiêu: Rào cản gần nhất nằm tại vùng 43.400 – 44.000 VNĐ (Tương ứng cản EMA 200 và vùng đỉnh cũ tháng 5/2026). Nếu chinh phục thành công mốc này, VGC sẽ thênh thang tiến về đỉnh cũ 48.000 VNĐ.
-
Chiến lược hành động:
-
Đối với vị thế nắm giữ: Tiếp tục gồng lãi. Đặt mốc Trailing Stop (chặn lãi) tại 40.000 VNĐ để bảo toàn thành quả.
-
Đối với vị thế mua mới: Sự bứt phá khỏi MA200 (SMA) đã mở ra điểm mua an toàn. Nhà đầu tư có thể xem xét mở vị thế mua mới ngay quanh vùng giá 41.500 – 42.000 VNĐ, hoặc canh các nhịp nhúng nhẹ (Pullback) về test lại mốc 40.500 VNĐ. Mục tiêu chốt lời ngắn/trung hạn tại 44.000 VNĐ. Tỷ lệ Rủi ro/Lợi nhuận (Risk/Reward) lúc này đang rất hấp dẫn đối với cổ phiếu VGC.
-
5. Cơ hội, triển vọng và rủi ro khi đầu tư cổ phiếu VGC
Để quyết định có nên đầu tư cổ phiếu VGC, cần đặt lên bàn cân những động lực tăng trưởng và rủi ro rình rập.
Cơ hội và triển vọng
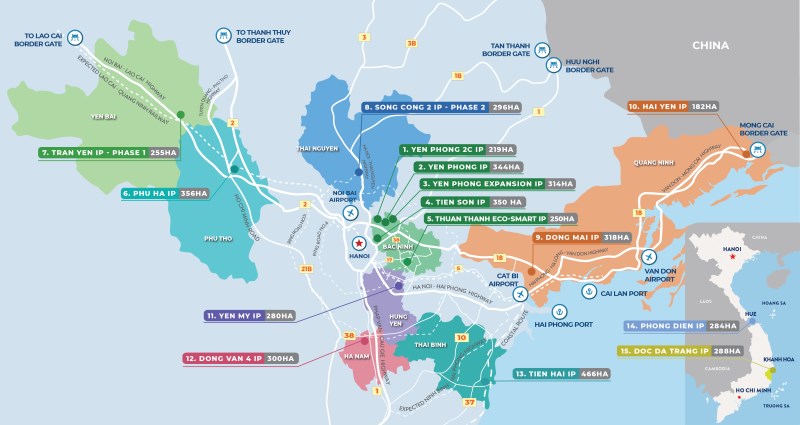
Viglacera hiện sở hữu 19 khu công nghiệp với tổng diện tích đất hơn 6.000 ha, thu hút hơn 400 nhà đầu tư
-
“Của để dành” khổng lồ từ quỹ đất KCN: Với quỹ đất gần 6.000 ha và kế hoạch khởi công thêm 900 ha KCN mới (Tây Phổ Yên, Phù Ninh GĐ1, KCN số 1 Hưng Yên), VGC sở hữu động lực tăng trưởng dài hạn vượt trội. Nguồn cung 840ha từ Dốc Đá Trắng, Sông Công II và Trấn Yên sẽ là cỗ máy in tiền trong giai đoạn 2026-2030.
-
Sự phục hồi mạnh mẽ của VLXD: Thuế chống bán phá giá giúp mảng kính loại bỏ đối thủ giá rẻ. Sản phẩm AAC liên tục “cháy hàng” và phải nâng công suất thêm 20%. Mảng gạch ốp lát và sứ vệ sinh cải thiện biên lợi nhuận sau tái cấu trúc.
-
Định giá rơi về vùng trũng: Sự hoảng loạn của thị trường đã kéo P/E và P/B của VGC về mức thấp nhất 3 năm. Đây là biên an toàn (Margin of Safety) tuyệt vời cho các nhà đầu tư giá trị.
Rủi ro cần lưu ý
-
Rủi ro pha loãng lợi nhuận (Cổ đông thiểu số): Đây là rủi ro lớn nhất lộ diện trong BCTC 6T/2026. Mô hình hợp tác đầu tư tại các dự án KCN mới giúp VGC mở rộng nhanh quỹ đất mà không cần vay nợ nhiều, nhưng bù lại, phần lợi nhuận chảy về túi cổ đông công ty mẹ sẽ bị chia sớt đáng kể.
-
Chính sách cổ tức: Kế hoạch cổ tức năm 2026 bị hạ từ 22% xuống còn 10% nhằm giữ lại vốn để giải phóng mặt bằng và mở rộng KCN. Điều này có thể làm giảm sức hấp dẫn trong ngắn hạn đối với các quỹ đầu tư ưu tiên dòng tiền cổ tức.
-
Sự phụ thuộc vào thị trường BĐS: Nếu sự phục hồi của thị trường BĐS dân dụng chậm hơn kỳ vọng, mảng VLXD (vốn chiếm 58% doanh thu) sẽ đối mặt với rủi ro tồn kho và biên lợi nhuận bị thu hẹp.
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu KDH
Để bắt đầu giao dịch cổ phiếu KDH, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Ngoài ra, để tải ứng dụng Finhay một cách nhanh chóng và tiện lợi, bạn có thể quét mã QR dưới đây:  Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp ảnh CMND/CCCD: Hệ thống sẽ yêu cầu bạn chụp mặt trước và mặt sau của CMND/CCCD. Hãy đảm bảo hình ảnh rõ nét, không bị lóa sáng và đầy đủ thông tin.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Khi ký hợp đồng, tài khoản của bạn sẽ được phê duyệt và kích hoạt trong thời gian ngắn.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu KDH trên nền tảng Finhay
Lời kết
Báo cáo tài chính bán niên 2026 khẳng định vị thế vững chắc của Viglacera (VGC) với mức doanh thu kỷ lục nhờ sự dẫn dắt của mảng Khu công nghiệp và đà phục hồi từ Vật liệu xây dựng. Dù tốc độ tăng trưởng lợi nhuận của công ty mẹ có phần chậm lại do chia sẻ lợi ích với cổ đông thiểu số tại các dự án mới, bức tranh tài chính tổng thể của VGC vẫn cực kỳ an toàn.
Sự đồng thuận giữa nền tảng cơ bản tốt và tín hiệu kỹ thuật bứt phá ngoạn mục khỏi đường MA200 đã chính thức xác nhận xu hướng phục hồi của cổ phiếu VGC. Về quyết định đầu tư, nhà đầu tư lướt sóng ngắn hạn cần lưu ý rủi ro rung lắc tại vùng kháng cự 43.400 – 44.000 VNĐ. Với tầm nhìn trung và dài hạn, các nhịp điều chỉnh kỹ thuật về vùng hỗ trợ 40.000 – 40.500 VNĐ sẽ là cơ hội an toàn để tích lũy cổ phiếu, đón đầu chu kỳ ghi nhận doanh thu từ quỹ đất KCN khổng lồ.
 Finhay
 21-09-2026