

Báo cáo tài chính bán niên 2026 của Ngân hàng TMCP Quốc tế Việt Nam (VIB) mang đến hai mảng màu sáng tối đối lập. Lũy kế 6 tháng, VIB báo lãi trước thuế hơn 5.180 tỷ đồng, tổng tài sản vượt 580 nghìn tỷ và chính thức được NHNN chấp thuận tăng vốn điều lệ lên 37.300 tỷ đồng. Tuy nhiên, riêng Quý 2/2026, lợi nhuận lại sụt giảm 8,2% dưới áp lực nợ xấu vượt 11.600 tỷ đồng và quyết tâm trích lập dự phòng tăng gấp đôi so với cùng kỳ.
Đứng trước mức định giá P/E khoảng 6,98 lần, P/B khoảng 1,08 lần cùng nhịp giằng co quanh 13.900 đồng/cổ phiếu, liệu sự sụt giảm lợi nhuận chỉ là bước lùi chiến thuật hay là “bẫy rủi ro” của mảng bán lẻ? Bài phân tích dưới đây sẽ “giải phẫu” chi tiết sức khỏe tài chính và trả lời câu hỏi: Có nên đầu tư cổ phiếu VIB ở mức giá cổ phiếu VIB hiện tại?
1. Thông tin cơ bản về Ngân hàng TMCP Quốc Tế Việt Nam (VIB)
-
Tên ngân hàng: Ngân hàng Thương mại Cổ phần Quốc Tế Việt Nam (Vietnam International Commercial Joint Stock Bank).
-
Mã cổ phiếu: VIB.
-
Sàn niêm yết: HOSE (Sở Giao dịch Chứng khoán TP.HCM).
-
Lịch sử hình thành: Được thành lập theo Giấy phép ngày 13/02/1996, VIB chính thức đi vào hoạt động với sứ mệnh trở thành ngân hàng sáng tạo và hướng tới khách hàng nhất tại Việt Nam. Trải qua gần 30 năm phát triển, VIB hiện là một trong những ngân hàng TMCP tư nhân hàng đầu, tiên phong trong mảng bán lẻ và chuyển đổi số.
Sản phẩm và dịch vụ chính
VIB định vị chiến lược tập trung mạnh mẽ vào phân khúc bán lẻ (Retail Banking) và Khách hàng doanh nghiệp vừa và nhỏ (SME). Các sản phẩm chủ lực bao gồm:
-
Tín dụng cá nhân: Vay mua nhà (chiếm 54% cơ cấu cho vay bán lẻ), vay mua ô tô (10%), vay kinh doanh (16%) và vay tiêu dùng. 99,5% các khoản vay bán lẻ của VIB được đảm bảo bằng tài sản cứng (sổ đỏ/sổ hồng) với tỷ lệ LTV (Loan to Value) an toàn từ 50-70%.
-
Hệ sinh thái Thẻ tín dụng: VIB là “ngôi sao” trên thị trường thẻ tín dụng với các dòng thẻ cá nhân hóa cao. Nổi bật trong năm 2026 là Max Card (thẻ tín dụng theo gói hội viên đầu tiên) thu hút 80.000 thẻ phát hành chỉ sau 4 tháng, và hệ sinh thái VIB Up (Plus, Pro, Elite).
-
Dịch vụ Doanh nghiệp & Định chế (CIB): Tập trung vào tài trợ thương mại, quản lý dòng tiền, ngoại hối và thị trường vốn.
Vị thế của doanh nghiệp trong ngành
VIB duy trì vị thế dẫn đầu về tốc độ tăng trưởng thẻ tín dụng (gần 1,2 triệu thẻ đang lưu hành, chi tiêu qua thẻ 1H2026 đạt hơn 2,6 tỷ USD). Ngân hàng cũng tiên phong áp dụng quản trị rủi ro chuẩn quốc tế, đang trong lộ trình áp dụng Basel III (phương pháp IRB) từ năm 2025-2028.
2. Phân tích bối cảnh vĩ mô và ngành
Các yếu tố vĩ mô
-
Tăng trưởng GDP bứt phá: Theo Cục Thống kê, GDP quý III/2026 tăng 9,95%, còn 9 tháng tăng 9,01% so với cùng kỳ. Nhịp mở rộng của nền kinh tế tạo điều kiện cho VIB gia tăng cho vay sản xuất, kinh doanh và tiêu dùng, đồng thời hỗ trợ khả năng trả nợ của khách hàng bán lẻ.
-
Lạm phát và áp lực vốn: CPI bình quân 9 tháng 2026 tăng 4,52%; đến 28/09, tín dụng tăng 10,89%, cao hơn mức tăng huy động 9,78% so với cuối năm 2025, theo Cục Thống kê. Khoảng cách này đặt yêu cầu cao hơn về cân đối nguồn vốn, khiến phát triển CASA và kiểm soát chi phí huy động trở thành điểm tựa quan trọng để VIB bảo vệ biên lãi.
-
Biến động tỷ giá USD/VND: Chỉ số giá USD bình quân 9 tháng 2026 tăng 1,01% so với cùng kỳ, trong khi riêng tháng 9 giảm 1,07% so với cuối năm 2025, theo Cục Thống kê. Diễn biến khác nhau giữa các mốc cho thấy quản trị ngoại hối cần bám sát kỳ hạn và trạng thái giao dịch; với VIB, kết quả phái sinh và thu nhập đối ứng vẫn là hai yếu tố cần đọc cùng biến động tỷ giá.
Yếu tố ngành
- Cạnh tranh Lãi suất & Áp lực NIM: Cuộc đua thu hút tiền gửi khiến chi phí vốn (COF) tăng lên, trong khi lãi suất cho vay chịu áp lực cạnh tranh để kích cầu. Điều này trực tiếp đè nặng lên Biên lãi ròng (NIM) của toàn ngành.
-
Quy định an toàn vốn (Basel III & Thông tư 14): Việc triển khai sớm các chuẩn mực khắt khe về an toàn vốn và quản trị rủi ro thanh khoản (như LCR, NSFR theo dự thảo sửa đổi TT22) giúp các ngân hàng như VIB minh bạch hóa tài sản nhưng cũng đòi hỏi nền tảng vốn lớn hơn.
3. Phân tích cơ bản cổ phiếu VIB: Đánh giá sức khoẻ tài chính 6 tháng đầu năm 2026
Để có quyết định chính xác việc có nên đầu tư cổ phiếu VIB, chúng ta cần “mổ xẻ” Báo cáo tài chính hợp nhất và báo cáo riêng Quý 2/2026. Bức tranh tài chính của VIB cho thấy sự phân cực rõ rệt giữa tăng trưởng quy mô và áp lực dự phòng rủi ro.
Doanh thu, lợi nhuận và kết quả kinh doanh
| Chỉ tiêu Báo cáo KQKD ĐVT: Tỷ đồng) | Quý 2/2026 | Quý 2/2025 | Biến động YoY (Q2) | Lũy kế 6T/2026 | Lũy kế 6T/2025 | Biến động YoY (6T) |
|---|---|---|---|---|---|---|
| Thu nhập lãi thuần (NII) | 4.367 | 3.968 | +10,0% | 8.406 | 7.705 |
+9,1% |
| Lãi thuần từ hoạt động dịch vụ | 1.074 | 401 | +167,8% | 3.064 | 778 |
+293,8% |
| Lãi/(Lỗ) thuần kinh doanh ngoại hối | (423) | 108 | Xoay chiều | (778) | 222 |
Xoay chiều |
| Lãi/(Lỗ) mua bán chứng khoán | (48) | 121 | Xoay chiều | (179) | 150 |
Xoay chiều |
| Lãi thuần hoạt động khác | 396 | 517 | -23,4% | 714 | 860 |
-16,9% |
| Tổng thu nhập HĐ (TOI) | 5.367 | 5.116 |
+4,9% |
11.228 | 9.717 |
+15,5% |
| Chi phí hoạt động (OPEX) | (1.703) | (1.885) |
-9,6% |
(3.556) | (3.644) |
-2,4% |
| Lợi nhuận thuần trước DP | 3.663 | 3.231 |
+13,3% |
7.671 | 6.073 |
+26,3% |
| Chi phí dự phòng rủi ro (Provision) | (1.280) | (635) |
+101,5% |
(2.485) | (1.056) |
+135,3% |
| LỢI NHUẬN TRƯỚC THUẾ (PBT) | 2.383 | 2.595 |
-8,2% |
5.185 | 5.016 |
+3,3% |
| LỢI NHUẬN SAU THUẾ (PAT) | 1.905 | 2.076 |
-8,2% |
4.146 | 4.012 |
+3,3% |
-
Tín dụng cốt lõi vẫn vững vàng: Thu nhập lãi thuần (NII) 6 tháng đầu năm đạt 8.406 tỷ đồng (+9,1% YoY). Riêng quý 2, mảng cốt lõi này vẫn tăng trưởng 10% đạt 4.367 tỷ đồng, cho thấy VIB vẫn đang khai thác tốt tệp khách hàng bán lẻ và SME.
-
Bùng nổ thu nhập phí: Điểm sáng trong kết quả bán niên là lãi thuần dịch vụ đạt 3.064 tỷ đồng, tăng gần 294%; riêng quý II đạt 1.074 tỷ đồng. Sức bật này giúp VIB mở rộng nguồn thu ngoài tín dụng, trong khi hệ sinh thái thẻ và thanh toán tiếp tục tạo nền tảng khai thác khách hàng. Lưu ý, Vietcap ghi nhận kết quả 6 tháng có khoản phí một lần, nên phần thu có khả năng lặp lại mới quyết định độ bền của đà tăng trưởng.
-
Áp lực từ ngoại hối và chứng khoán: Quý 2 ghi nhận lỗ ngoại hối 423 tỷ đồng và lỗ chứng khoán 48 tỷ đồng; lũy kế 6 tháng, lỗ ngoại hối đạt 778 tỷ đồng. Chi phí nghiệp vụ phái sinh tiền tệ trên 1.936 tỷ đồng cho thấy cần xem kỹ cơ cấu giao dịch, thu nhập đối ứng và vị thế phòng ngừa rủi ro, bởi biến động tỷ giá riêng lẻ chưa đủ giải thích toàn bộ kết quả của mảng này.
-
Dự phòng rủi ro “ăn mòn” lợi nhuận: Đây là nguyên nhân cốt lõi khiến lợi nhuận Q2 lao dốc 8,2%. VIB phải trích lập tới 1.280 tỷ đồng dự phòng trong Q2 (tăng gấp đôi cùng kỳ). Việc tăng cường bộ đệm dự phòng này phản ánh sự thận trọng của ban lãnh đạo trước rủi ro nợ xấu gia tăng từ thị trường bất động sản và bán lẻ.
-
Tối ưu hóa chi phí hoạt động: VIB đã cắt giảm mạnh tay chi phí hoạt động, giảm 9,6% trong quý II xuống 1.703 tỷ đồng. Đáng chú ý, ngân hàng giảm 724 nhân viên trong 6 tháng đầu năm, từ 10.278 xuống 9.554 người. Quá trình tinh gọn này góp phần đưa CIR bán niên về khoảng 31,7% (3.556/11.228), tạo thêm dư địa hấp thụ chi phí dự phòng và hỗ trợ lợi nhuận.
Biên lợi nhuận và Hiệu quả hoạt động
-
Biên lãi ròng (NIM): NIM trượt 12 tháng của VIB duy trì ổn định ở mức 3,1%. Trong bối cảnh chi phí vốn tăng, việc duy trì được NIM là nhờ VIB tối ưu hóa cơ cấu tài sản sinh lời và giữ vững nguồn huy động chi phí thấp.
-
Tỷ suất sinh lời (ROE & ROA): ROE đạt 16,0% và ROA đạt 1,3%. Mặc dù lợi nhuận quý 2 sụt giảm, VIB vẫn duy trì hiệu quả sử dụng vốn ở mức khá cao so với trung bình ngành.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu: Quản trị rủi ro thanh khoản
| Chỉ tiêu Bảng CĐKT (ĐVT: Tỷ đồng) | Tại 30/06/2026 | Tại 31/12/2025 | Biến động YTD (%) |
|---|---|---|---|
| Tổng Tài sản | 580.998 | 556.098 |
+4,4% |
| Tiền, Tương đương tiền & NHNN | 7.507 | 12.550 |
-40,1% |
| Tiền gửi & Cho vay các TCTD | 118.506 | 104.411 |
+13,4% |
| Cho vay khách hàng (Gộp) | 397.083 | 381.972 |
+3,9% |
| Dự phòng rủi ro cho vay | (5.063) | (4.858) |
+4,2% |
| Chứng khoán đầu tư | 49.276 | 51.149 |
-3,6% |
| Tổng Nợ Phải Trả | 533.160 | 509.193 |
+4,7% |
| Tiền gửi của khách hàng | 317.451 | 294.577 |
+7,7% |
| Phát hành Giấy tờ có giá | 37.970 | 35.070 |
+8,2% |
| Vốn Chủ Sở Hữu | 47.837 | 46.904 |
+1,9% |
- Chất lượng tài sản: Nợ nhóm 3–5 tại 30/06/2026 đạt khoảng 11.616 tỷ đồng trên dư nợ cho vay khách hàng 397.083 tỷ đồng, tương ứng khoảng 2,93%. Dự phòng cho vay 5.063 tỷ đồng bao phủ khoảng 43,6% số nợ xấu này. Bộ đệm còn tương đối mỏng khiến khả năng thu hồi nợ và chất lượng tài sản bảo đảm trở thành yếu tố quan trọng khi đánh giá lợi nhuận những kỳ tiếp theo.
-
Tăng trưởng Tín dụng & Huy động: Tín dụng 6 tháng đạt 397.083 tỷ đồng (+4%), trong khi huy động khách hàng đạt 317.451 tỷ đồng (+8%). Mức huy động tốt tạo nguồn vốn ổn định, nhưng cũng gây áp lực trả lãi.
-
Tỷ lệ CASA: Nguồn tiền gửi không kỳ hạn của VIB chiếm khoảng 11,8–11,9% theo phạm vi số liệu được sử dụng; báo cáo ACBS ngày 31/07/2026 ghi nhận mức khoảng 11,9%. Với nền CASA còn khiêm tốn, phát triển dòng tiền thanh toán qua thẻ và MyVIB là hướng đi quan trọng để giảm chi phí vốn. Nếu nguồn tiền giá rẻ tăng trưởng tốt, ngân hàng sẽ có thêm dư địa bảo vệ NIM trước áp lực cạnh tranh huy động.
-
Các giới hạn an toàn (Basel II/III): VIB quản trị thanh khoản cực kỳ xuất sắc. Tỷ lệ LDR (Cho vay/Huy động) ở mức 79,1% (rất an toàn so với mức trần 85% của NHNN). Tỷ lệ vốn ngắn hạn cho vay trung dài hạn (SMLR) chỉ 24,8% (quy định <30%). Chỉ số NSFR (nguồn vốn ổn định ròng theo Basel III) đạt 103,1% (chuẩn >100%).
-
Củng cố nền tảng vốn: Tỷ lệ an toàn vốn theo chuẩn Basel II tại kỳ bán niên đạt gần 12%. Phương án tăng vốn điều lệ lên hơn 37.300 tỷ đồng là một bước trong chiến lược mở rộng quy mô của VIB, gắn với kế hoạch cổ tức và phát hành cổ phiếu năm 2026. Riêng cổ phiếu phát hành từ vốn chủ sở hữu là sự chuyển dịch giữa các khoản mục vốn, nên sức mở rộng tín dụng vẫn cần dựa trên vốn tự có thực tế, hạn mức được giao và chất lượng khách hàng.
Các chỉ số định giá quan trọng
Dữ liệu giá, định giá và chỉ báo khung ngày được ghi nhận lúc 12:23 ngày 21/10/2026 (giờ Việt Nam), trong phiên giao dịch, từ TradingView – VIB. Giá và khối lượng là số liệu tại thời điểm ghi nhận, chưa phải kết quả đóng cửa; P/E và P/B dùng EPS pha loãng 12 tháng và giá trị sổ sách theo cùng bộ dữ liệu. Biểu đồ ảnh giữ mốc lịch sử khi chụp.
- EPS pha loãng 12 tháng: 1.990 đồng/cổ phiếu.
-
P/E trượt 12 tháng: 6,98 lần.
-
Forward P/E: Mức dự phóng 4,44 lần trong bộ dữ liệu tham khảo cần được kiểm tra lại kỳ lợi nhuận dự báo và cơ sở số cổ phiếu trước khi sử dụng trong quyết định đầu tư.
-
BVPS: 12.834 đồng/cổ phiếu.
-
P/B: 1,08 lần.
=> Nhận định chung: P/E khoảng 6,98 lần và P/B khoảng 1,08 lần cho thấy VIB được định giá tương đối sát giá trị sổ sách. Lợi thế bán lẻ và khả năng tạo thu nhập dịch vụ là điểm tựa, nhưng sức hấp dẫn dài hạn phụ thuộc việc chuyển hóa tăng trưởng doanh thu thành lợi nhuận sau dự phòng, nhất là khi kết quả bán niên có khoản phí không lặp lại.
Nếu chất lượng tín dụng cải thiện, thu nhập cốt lõi tăng đều và chi phí vốn được kiểm soát, khả năng tái định giá sẽ có cơ sở rõ hơn. Ngược lại, nợ xấu kéo dài hoặc nguồn phí một lần không được thay thế bằng doanh thu thường xuyên có thể khiến mức định giá thấp duy trì lâu hơn kỳ vọng; vì vậy, cần đánh giá theo nhiều kịch bản lợi nhuận.
4. Phân tích kỹ thuật giá cổ phiếu VIB
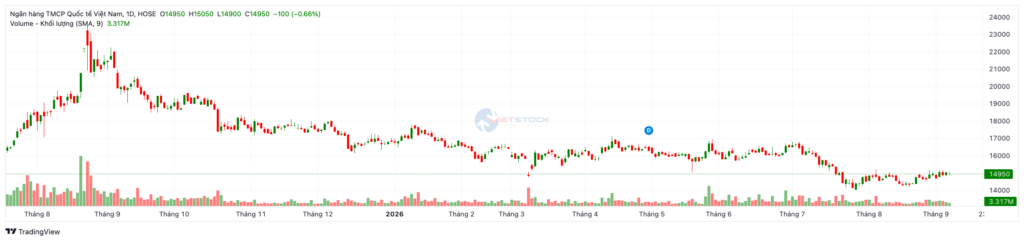
Biểu đồ nến ngày (1D) và bảng chỉ báo kỹ thuật cho thấy giá cổ phiếu VIB đang trong nhịp phục hồi kỹ thuật tích cực từ vùng đáy ngắn hạn, dù vẫn phải đối mặt với các cản trung và dài hạn phía trên.
Xu hướng giá và dòng tiền
- Vận động giá: Trong phiên 21/10/2026, VIB ở mức 13.900 đồng/cổ phiếu, tăng khoảng 1,09% so với tham chiếu. Giá đã vượt SMA10 và đứng sát phía trên SMA100, cho thấy lực mua đang kiểm định thành công một lớp cản quan trọng. Giữ được khu vực 13.800–13.900 đồng sau khi kết phiên sẽ giúp nhịp hồi có thêm nền để hướng tới SMA200.
-
Thanh khoản: Khối lượng bình quân 10 phiên khoảng 9,90 triệu cổ phiếu, gần với mức 10,07 triệu của 30 phiên. Dòng tiền duy trì tương đối ổn định nhưng chưa tăng tốc rõ, nên một lần vượt vùng 13.900–14.000 đồng sẽ có sức thuyết phục hơn nếu khối lượng mở rộng. Ngược lại, giá tăng trong giao dịch mỏng sẽ dễ gặp chốt lời khi tiếp cận nguồn cung phía trên.
Hệ thống đường trung bình động (MA)
Bảng chỉ báo xu hướng phản ánh sự chuyển giao giữa sóng ngắn hạn tích cực và xu hướng trung – dài hạn còn đà cản:
-
Ngắn hạn: Giá đã ở trên SMA10 khoảng 13.795 đồng, SMA20 khoảng 13.613 đồng và SMA30 khoảng 13.567 đồng. Cụm đường trung bình này tạo nền hỗ trợ theo từng lớp, với 13.800 đồng là điểm tựa gần và 13.500–13.600 đồng là vùng đệm sâu hơn. Cấu trúc trên giúp bên mua có lợi thế trong những nhịp kiểm định ngắn hạn.
-
Trung và dài hạn: VIB đứng trên SMA50 khoảng 13.514 đồng và vừa nhỉnh hơn SMA100 khoảng 13.893 đồng; SMA200 quanh 14.721 đồng vẫn là lớp cản dài hạn phía trên. Vì khoảng cách với SMA100 rất nhỏ, giữ vững vùng 13.900 đồng sẽ có ý nghĩa hơn một lần vượt trong phiên. Khi nền này được củng cố, cổ phiếu có cơ sở hướng tới khu vực 14.700 đồng.
Tín hiệu các chỉ báo động lượng
-
RSI(14) khoảng 58,31: Chỉ báo đứng trên trục 50 và chưa vào vùng quá mua, phản ánh lợi thế rõ hơn của bên mua. Sự đồng thuận giữa RSI và vị trí giá trên các đường trung bình ngắn hạn ủng hộ đà hồi phục. Nếu RSI duy trì trên 50 trong nhịp kiểm định SMA100, nền tăng sẽ có thêm sức bền.
-
MACD khoảng 95,84, cao hơn Signal 72,31: MACD dương và nằm trên đường tín hiệu hỗ trợ kịch bản hồi phục. Tuy nhiên, mức cải thiện sẽ đáng tin cậy hơn nếu đi cùng giá vượt cản và thanh khoản tăng trên nền bình quân.
-
Awesome Oscillator khoảng 226,19: Chỉ báo còn dương, phù hợp với nhịp cải thiện động lượng. Khi đánh giá khả năng tăng tiếp, cần theo dõi hướng vận động qua nhiều phiên thay vì suy ra sức bứt phá chỉ từ một giá trị hiện tại.
-
Stochastic RSI khoảng 57,66: Chỉ báo đang ở vùng trung tính. Điều này cho phép quan sát sự cân bằng cung cầu quanh các đường SMA gần mà chưa có tín hiệu quá mua rõ từ riêng chỉ báo này.
Vùng hỗ trợ – kháng cự và chiến lược giao dịch
-
Kháng cự: Vùng 13.900–14.000 đồng quanh SMA100 và mốc tâm lý tròn là thử thách đang được kiểm định; xa hơn là 14.700 đồng quanh SMA200. Giữ được nền trên 14.000 đồng với thanh khoản mở rộng sẽ làm rõ hơn khả năng nối dài nhịp hồi. Nếu giá liên tục bị bán xuống ở vùng này, cổ phiếu cần thêm thời gian tích lũy trên các đường trung bình ngắn hạn.
-
Hỗ trợ cần theo dõi: Khu vực 13.500–13.600 đồng hội tụ SMA20, SMA30 và SMA50. Đây là vùng tham chiếu kỹ thuật; khả năng giữ được vùng sau các nhịp điều chỉnh mới giúp xác nhận lực cầu nâng đỡ.
-
Chiến lược hành động:
-
Với giao dịch ngắn hạn: Có thể quan sát phản ứng khi VIB kiểm định 13.500–13.600 đồng hoặc vượt vùng 13.900–14.000 đồng. Một nhịp vượt cản kèm thanh khoản cải thiện so với bình quân 10–30 phiên sẽ có ý nghĩa hơn tín hiệu trong phiên đơn lẻ; quy mô vị thế vẫn cần phù hợp mức chịu lỗ đã xác định.
-
Tích sản dài hạn: P/B khoảng 1,08 lần đặt VIB gần giá trị sổ sách, tạo điểm tiếp cận đáng chú ý cho nhà đầu tư tin vào sức phục hồi của mảng bán lẻ. Giải ngân từng phần sẽ phù hợp hơn với nhịp cải thiện lợi nhuận, trong đó kết quả thu hồi nợ và nguồn phí thường xuyên là hai dấu hiệu để đánh giá khả năng tăng tỷ trọng.
-
5. Có nên đầu tư cổ phiếu VIB: Cơ hội, triển vọng và rủi ro
Cơ hội và triển vọng
-
Kế hoạch vốn 37.300 tỷ đồng: Phương án tăng vốn điều lệ đặt nền cho bước phát triển tiếp theo của VIB, đồng hành với chiến lược bán lẻ và mở rộng hệ sinh thái dịch vụ. Giá trị của kế hoạch nằm ở khả năng sử dụng vốn hiệu quả, lựa chọn khách hàng có dòng tiền tốt và giữ kỷ luật chất lượng tín dụng khi ngân hàng gia tăng quy mô.
-
Lợi thế thẻ và bán lẻ: Max Card và VIB Up giúp ngân hàng khai thác sâu hơn tệp khách hàng thông qua chi tiêu, thanh toán và bán chéo dịch vụ. Đây là nguồn lực quan trọng để mở rộng thu nhập phí thường xuyên và tăng mức độ gắn bó của khách hàng. Khi tần suất giao dịch tăng cùng chi phí phục vụ được tối ưu, lợi thế hệ sinh thái sẽ chuyển thành đóng góp bền vững hơn cho lợi nhuận.
-
Dư địa cải thiện chi phí tín dụng: Khoản dự phòng quý 2 là bộ đệm cho rủi ro đã được nhận diện. Nếu khách hàng phục hồi khả năng trả nợ và các khoản nợ được thu hồi tốt hơn, áp lực dự phòng có thể giảm; tuy nhiên, hoàn nhập chỉ phát sinh khi đáp ứng điều kiện thực tế, không phải kết quả chắc chắn của việc tăng trích lập.
Rủi ro cần lưu ý
-
Rủi ro tỷ giá và Lỗ ngoại hối: Khoản lỗ 423 tỷ trong Q2 từ ngoại hối là hồi chuông cảnh báo. Nếu NHNN không thể hạ nhiệt tỷ giá USD/VND trong cuối năm 2026, VIB có thể tiếp tục chịu tổn thất từ các hợp đồng phái sinh tiền tệ.
-
Áp lực nợ xấu bán lẻ: Danh mục khách hàng cá nhân gắn với mua nhà, ô tô và tiêu dùng khiến VIB nhạy cảm với thu nhập hộ gia đình. Với số nợ nhóm 3–5 khoảng 11.616 tỷ đồng theo bảng bán niên, cần theo dõi dòng tiền trả nợ, khả năng xử lý tài sản bảo đảm và nợ mới phát sinh để đánh giá mức trích lập sắp tới.
-
Áp lực duy trì CASA: Tỷ trọng tiền gửi không kỳ hạn quanh 11,8–11,9% cho thấy nguồn vốn giá rẻ vẫn cần được củng cố. Nếu tiền gửi có kỳ hạn tăng nhanh hơn CASA trong môi trường cạnh tranh lãi suất, chi phí vốn có thể gây sức ép lên NIM; vì vậy cần theo dõi cả cơ cấu huy động và lợi suất cho vay.
>> Đọc thêm: Phân tích cổ phiếu LPB (LPBank) 2026: Giải mã lợi nhuận 6.000 tỷ và cơ hội đầu tư dài hạn
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu VIB
Để bắt đầu giao dịch cổ phiếu VIB, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp giấy tờ định danh: Chuẩn bị CCCD gắn chip bản gốc còn hiệu lực và chụp rõ hai mặt theo hướng dẫn mở tài khoản của FHSC. Hãy bảo đảm ảnh không bị lóa và các thông tin trên giấy tờ đọc được đầy đủ.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Sau khi hoàn tất đăng ký, hồ sơ sẽ được xét duyệt; kết quả mở tài khoản giao dịch chứng khoán thông thường có trong vòng một ngày làm việc. Bạn nên kiểm tra thông báo trên ứng dụng trước khi nạp tiền và đặt lệnh.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu VIB trên nền tảng Finhay.
Lời kết
Báo cáo tài chính 6T/2026 của VIB phản ánh giai đoạn “tái tạo” đầy thách thức nhưng cần thiết. Sự sụt giảm lợi nhuận Quý 2 phần lớn đến từ nỗ lực làm sạch bảng cân đối kế toán thông qua việc trích lập dự phòng mạnh tay để xử lý hơn 11.600 tỷ đồng nợ xấu. Đổi lại, VIB vẫn giữ vững vị thế cốt lõi ở mảng bán lẻ, tỷ lệ an toàn vốn cao (Basel II/III) và đang triển khai kế hoạch vốn điều lệ trên 37.300 tỷ đồng.
Với P/E khoảng 6,98 lần và P/B khoảng 1,08 lần, VIB mang đến cơ hội đầu tư vào sự phục hồi của một ngân hàng có thế mạnh bán lẻ và thẻ tín dụng, ở mức giá gần giá trị sổ sách. Với tầm nhìn 1–3 năm, dư địa tăng trưởng nằm ở khả năng hạ chi phí tín dụng, khai thác tệp khách hàng và nâng tỷ trọng phí thường xuyên. Trong ngắn hạn, vùng 13.900–14.000 đồng vẫn là thử thách của nhịp hồi, nên nhà đầu tư cần kiên nhẫn với điểm mua và theo sát chất lượng tài sản trước khi gia tăng vị thế.
Nội dung và sản phẩm này thuộc Công ty Cổ phần Chứng khoán Finhay, hoạt động theo Giấy phép số 50/UBCK-GPHĐKD do Ủy ban Chứng khoán Nhà nước cấp ngày 29/12/2006 (được sửa đổi, bổ sung hợp lệ từng thời kỳ).
Cảnh báo rủi ro: Đầu tư tài chính và chứng khoán luôn tiềm ẩn rủi ro biến động thị trường, có thể dẫn đến mất một phần hoặc toàn bộ vốn. Các thông tin được cung cấp chỉ mang tính chất tham khảo, không cấu thành lời khuyên hay khuyến nghị đầu tư. Nhà đầu tư cần tự chịu trách nhiệm với quyết định của mình.
Việc sử dụng dịch vụ đồng nghĩa với việc bạn đã đọc và đồng ý tuân thủ Chính sách bảo mật và sử dụng thông tin của Finhay.
FAQs
Không. CASA là tỷ trọng tiền gửi không kỳ hạn trên cơ sở tiền gửi được sử dụng để tính, còn mức tăng hoặc giảm cần so sánh số dư giữa hai thời điểm. Khi đọc báo cáo, bạn nên kiểm tra cả mẫu số và phạm vi dữ liệu để không nhầm tỷ lệ cơ cấu với tốc độ biến động.
Tỷ lệ nợ xấu phụ thuộc số dư nợ được tính, mẫu số và phạm vi báo cáo. Với 11.616 tỷ đồng nợ nhóm 3–5 và 397.083 tỷ đồng dư nợ cho vay khách hàng trong bảng bán niên, phép tính cho kết quả khoảng 2,93%; không nên ghép số dư này với một tỷ lệ được công bố trên cơ sở khác.
Không nhất thiết, vì cần xem phần thu nhập đó có lặp lại hay không và ngân hàng phải trích lập dự phòng bao nhiêu. Ngoài tăng trưởng phí, bạn nên đối chiếu thu nhập lãi, chi phí hoạt động, chất lượng tín dụng và kết quả ngoại hối để đánh giá lợi nhuận bền vững.
 Finhay
 22-10-2026