

Ngành vận tải biển Việt Nam năm 2026 đang chứng kiến sự trở lại mạnh mẽ của những “gã khổng lồ” một thời, và CTCP Vận tải biển Việt Nam (VOSCO – Mã: cổ phiếu VOS) chính là tâm điểm sáng giá nhất. Vượt qua những khó khăn của năm 2025, báo cáo tài chính bán niên 2026 của VOSCO ghi nhận một cú “đảo chiều” ngoạn mục: LNST đạt gần 46 tỷ đồng, đi kèm với quyết định chi trả gần 130 tỷ đồng cổ tức bằng tiền mặt.
Tuy nhiên, nhìn vào bức tranh tài chính, nhà đầu tư vẫn không khỏi băn khoăn: Liệu đà tăng trưởng này có bền vững khi chi phí lãi vay đang phình to do mở rộng đội tàu? Với mức định giá P/B đang ở vùng siêu rẻ chỉ 0.79x và P/E dự phóng (F P/E) ở mức 5.77x, cổ phiếu VOS đang là cơ hội “bắt đáy” tuyệt vời hay chứa đựng những rủi ro ngầm từ biến động vĩ mô? Hãy cùng Finhay tìm hiểu qua bài viết dưới đây.
1. Thông tin cơ bản về doanh nghiệp: Công ty Cổ phần Vận tải biển Việt Nam (VOSCO)
-
Tên công ty: Công ty Cổ phần Vận tải biển Việt Nam (VOSCO).
-
Mã cổ phiếu: VOS.
-
Sàn niêm yết: HOSE (Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh).
-
Lịch sử hình thành: Tiền thân là Công ty Vận tải biển Việt Nam thành lập từ năm 1970, VOSCO là một trong những “cánh chim đầu đàn” có lịch sử hoạt động lâu đời nhất ngành vận tải biển quốc gia. Doanh nghiệp chính thức chuyển đổi sang mô hình công ty cổ phần từ năm 2008 và liên tục khẳng định vị thế chủ lực.
Sản phẩm/dịch vụ chính
Hoạt động kinh doanh của VOSCO xoay quanh ba trụ cột cốt lõi:
-
Vận tải biển quốc tế và nội địa: Khai thác đội tàu đa dạng gồm tàu hàng rời, tàu dầu/hóa chất và tàu container.
-
Dịch vụ hỗ trợ hàng hải: Đại lý tàu biển, cung ứng vật tư, đại lý giao nhận và logistics.
-
Thương mại: Bán hàng hóa (dù biên lợi nhuận mảng này khá mỏng).
Vị thế của doanh nghiệp trong ngành
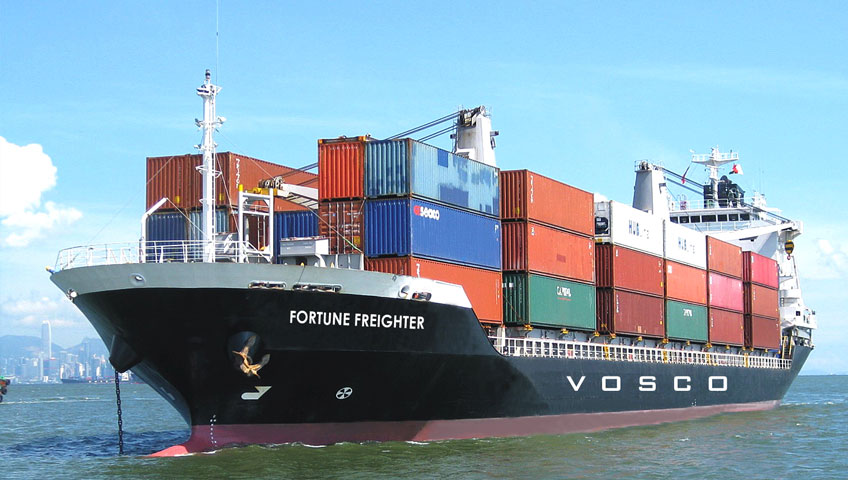
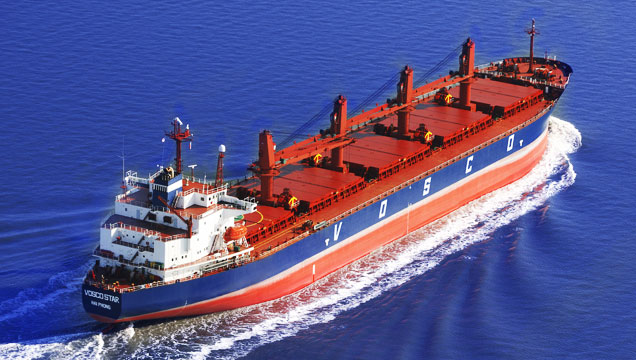
Sau đợt đầu tư mở rộng trong năm 2025 và đầu 2026, VOSCO hiện đang khai thác đội tàu lên tới 18 chiếc với tổng trọng tải khoảng 670.000 DWT. Việc bổ sung các tàu hiện đại (như tàu Supramax và tàu Vosco Ocean) giúp VOSCO vươn lên trở thành một trong những doanh nghiệp có năng lực vận tải hàng khô lớn nhất Việt Nam.
2. Phân tích bối cảnh vĩ mô và ngành vận tải biển
Các yếu tố vĩ mô
-
Khủng hoảng địa chính trị Biển Đỏ: Sự leo thang căng thẳng tại khu vực Trung Đông đã buộc các hãng tàu phải định tuyến lại, đi vòng qua Mũi Hảo Vọng, làm tăng thời gian hải trình và hấp thụ một lượng lớn tải trọng tàu dư thừa. Điều này trực tiếp hỗ trợ giá cước vận tải duy trì ở mức cao.
-
Giá nhiên liệu neo cao: Tuy nhiên, tác dụng phụ của xung đột địa chính trị là giá dầu mỏ biến động mạnh, đẩy chi phí nhiên liệu đầu vào của các doanh nghiệp vận tải biển như VOSCO lên cao.
-
Sự phục hồi kinh tế toàn cầu: Tốc độ giảm lãi suất của các ngân hàng trung ương lớn (FED, ECB) đang kích thích tiêu dùng và thương mại toàn cầu, thúc đẩy nhu cầu vận chuyển hàng hóa, đặc biệt là nhóm hàng khô (than, quặng, nông sản).
Yếu tố ngành
-
Thị trường hàng rời phục hồi: Theo ghi nhận từ VOSCO, từ giữa tháng 3/2026, chỉ số cước vận tải hàng rời đã bật tăng trở lại sau chuỗi ngày ảm đạm đầu năm. Đây là “cú huých” trực tiếp giúp biên lợi nhuận của VOS cải thiện.
-
Mảng Container và Tàu Dầu: Mảng vận tải container duy trì mức giá ổn định nhờ nhu cầu xuất nhập khẩu của Việt Nam khả quan. Ngược lại, phân khúc tàu dầu/hóa chất vẫn gặp khó khăn về giá cước, buộc VOSCO phải linh hoạt giữa việc cho thuê định hạn và tự khai thác theo chuyến để phòng vệ rủi ro.
3. Phân tích cơ bản cổ phiếu VOS: Đánh giá sức khoẻ tài chính 6T/2026
Báo cáo tài chính của VOSCO trong nửa đầu năm 2026 là câu chuyện về sự hồi sinh từ mảng kinh doanh cốt lõi nhờ chiến lược gia tăng tài sản, dù áp lực đòn bẩy đang lớn dần.
Doanh thu, lợi nhuận và kết quả kinh doanh
| Chỉ tiêu Báo Cáo KQKD (ĐVT: Tỷ VND) | Q2/2026 | Q2/2025 | Biến động YoY | Lũy kế 6T/2026 | Lũy kế 6T/2025 | Biến động YoY |
|---|---|---|---|---|---|---|
| Doanh thu thuần | 922,1 | 835,8 |
+10,3% |
1.631,1 | 1.297,9 |
+25,7% |
| Giá vốn hàng bán | (819,8) | (802,7) |
+2,1% |
(1.489,5) | (1.299,6) |
+14,6% |
| Lợi nhuận gộp | 102,3 | 33,1 |
+209,1% |
141,6 | (1,7) |
Từ lỗ thành lãi |
| Doanh thu tài chính | 7,5 | 20,8 |
-63,9% |
16,2 | 35,2 |
-54,0% |
| Chi phí tài chính (Lãi vay) | (11,3) | (8,5) |
+32,9% |
(24,4) | (14,7) |
+66,0% |
| Chi phí Bán hàng & QLDN | (40,2) | (34,5) |
+16,5% |
(73,6) | (61,4) |
+19,9% |
| Lợi nhuận khác | (5,9) | (1,4) | Lỗ tăng | (5,0) | (2,3) |
Lỗ tăng |
| Lợi nhuận trước thuế | 55,2 | 10,3 |
+435,9% |
58,9 | (43,7) |
Từ lỗ thành lãi |
| LỢI NHUẬN SAU THUẾ | 42,7 | 10,3 |
+314,6% |
45,6 | (43,6) |
Từ lỗ thành lãi |
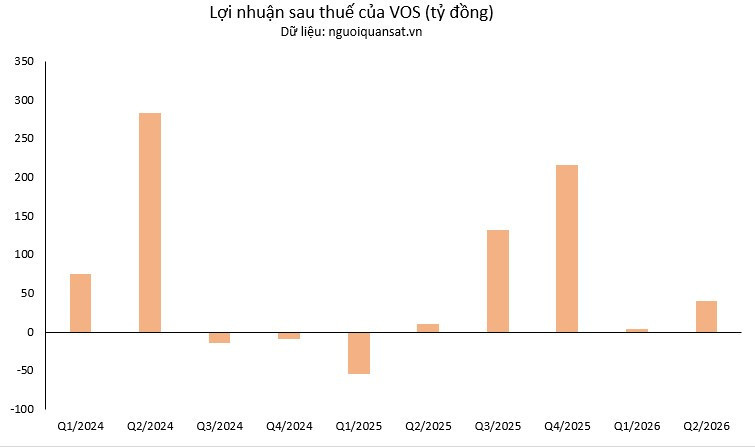
- Doanh thu bứt phá nhờ đội tàu mới: Lũy kế 6T/2026, VOSCO đạt 1.631 tỷ đồng doanh thu, tăng gần 26% so với cùng kỳ. Riêng quý 2 đạt 922 tỷ đồng (+10% YoY). Thành quả này là nhờ năng lực vận tải tăng vọt sau khi doanh nghiệp đưa vào khai thác 8 tàu mới (từ năm 2025) và thuê thêm tàu Vosco Ocean (tháng 5/2026), giúp bù đắp hoàn toàn sự thiếu hụt từ việc thanh lý các tàu cũ (Vosco Star, Unity).
-
Lãi gộp lật ngược thế cờ: Điểm sáng chói lọi nhất là Lợi nhuận gộp 6 tháng đạt 141,6 tỷ đồng, đảo chiều ngoạn mục từ mức lỗ 1,7 tỷ của cùng kỳ. 95% lợi nhuận gộp này đến từ mảng cốt lõi là vận tải biển (doanh thu dịch vụ đạt 1.312 tỷ, mang về 135 tỷ lãi gộp). Mảng bán hàng hóa dù mang về 318 tỷ doanh thu nhưng chỉ đóng góp vỏn vẹn hơn 6 tỷ lãi gộp.
-
Lợi nhuận thuần túy từ hoạt động kinh doanh: Khác với những năm trước phải “sống nhờ” bán tàu cũ, Lợi nhuận ròng 6T/2026 đạt 45,6 tỷ đồng hoàn toàn đến từ khả năng sinh lời của đội tàu. Các khoản lợi nhuận khác trong kỳ thậm chí còn ghi nhận mức lỗ 5 tỷ đồng do chi phí thanh lý.
-
Khoản cổ tức 130 tỷ đồng gây sốc: Sự tự tin về dòng tiền đã thúc đẩy VOSCO quyết định chi trả cổ tức bằng tiền mặt tỷ lệ 9% (900 đồng/cp), tương ứng chi ra 126 tỷ đồng vào tháng 10/2026. Đây là động lực lớn nhất đẩy giá cổ phiếu VOS tăng kịch trần.
Biên lợi nhuận
-
Biên lợi nhuận gộp: Trong Q2/2026, biên lãi gộp của VOS tăng mạnh từ mức 4% (cùng kỳ) lên mức 11% (102 tỷ/922 tỷ). Sự cải thiện này chứng minh chiến lược thuê/mua tàu trọng tải lớn đang phát huy hiệu quả kinh tế nhờ tính kinh tế theo quy mô.
-
Biên lợi nhuận ròng: Đạt 4,6% trong Q2/2026 (42,7 tỷ/922 tỷ). Việc phải gánh chi phí lãi vay và chi phí quản lý ăn mòn một phần lợi nhuận gộp.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu: Áp lực đòn bẩy xuất hiện
Để có được đội tàu gấp đôi, VOSCO đã phải chấp nhận hy sinh cơ cấu vốn an toàn tuyệt đối trước đây.
-
Dòng tiền mạnh mẽ: Lượng tiền mặt, tương đương tiền và tiền gửi kỳ hạn của VOS vẫn duy trì ở mức dồi dào, đạt khoảng 783,7 tỷ đồng. Việc chia cổ tức 126 tỷ đồng hoàn toàn nằm trong khả năng thanh khoản của doanh nghiệp. Lợi nhuận chưa phân phối giảm mạnh từ 321,7 tỷ xuống 64 tỷ là do quyết định chia cổ tức và trích lập các quỹ đầu tư phát triển.
-
Rủi ro chi phí lãi vay: Tổng nợ vay tài chính tại 30/06/2026 đạt 683,3 tỷ đồng (đã giảm gần 10% so với đầu năm). Tuy nhiên, hậu quả của việc vay nợ mua tàu trong năm 2025 là chi phí lãi vay 6T/2026 đã tăng lên 22,1 tỷ đồng (gấp 2,2 lần so với mức 9,8 tỷ cùng kỳ).
-
Tỷ lệ Nợ vay/Vốn chủ sở hữu (D/E): Dù nợ vay tăng, hệ số D/E của VOSCO hiện ở mức 0,34 lần (683,3/2.004,7). Đây vẫn là một tỷ lệ đòn bẩy cực kỳ an toàn đối với một doanh nghiệp vận tải thâm dụng vốn.
-
Hàng tồn kho và Phải trả tăng vọt: Hàng tồn kho tăng 50,4% lên 146 tỷ đồng (chủ yếu là nhiên liệu, vật liệu), phản ánh việc công ty tích trữ nhiên liệu (Bunker) để ứng phó với rủi ro giá dầu tăng. Phải trả người bán tăng 111% lên 308,8 tỷ đồng, cho thấy VOSCO đang chiếm dụng vốn khá tốt từ các nhà cung cấp dịch vụ cảng biển và nhiên liệu.
Các chỉ số định giá quan trọng
-
EPS 4 quý gần nhất: Đạt 2.824 VNĐ/cổ phiếu (nhờ có lãi trở lại).
-
P/E Trailing: Ở mức siêu thấp 4,02 lần (với thị giá quanh 11.000 – 12.000 VNĐ).
-
F P/E (Forward P/E): Ước tính khoảng 5,77 lần. Mức Forward P/E nhích lên cao hơn P/E hiện tại phản ánh kỳ vọng lợi nhuận nửa cuối năm có thể chững lại một chút so với mức tăng trưởng phi mã của Q2.
-
BVPS (Giá trị sổ sách):14.319 VNĐ/cổ phiếu (Tính trên Vốn CSH 2.004 tỷ / 140 triệu cp)
-
P/B: 0,79 lần.
-
ROE (Lũy kế 6T/2026): Khoảng 2,2% (Quy năm ~ 4,5%). Mức ROE này vẫn còn khá khiêm tốn do VOSCO sở hữu lượng tài sản và vốn chủ sở hữu lớn nhưng lợi nhuận biên vẫn mỏng.
=> Nhận định chung: Với P/B chỉ 0.79x, cổ phiếu VOS đang giao dịch dưới cả giá trị thanh lý tài sản. Thị trường đang chiết khấu rất sâu cho rủi ro chu kỳ của ngành vận tải biển. Tuy nhiên, với việc doanh nghiệp quay lại làm ăn có lãi thực chất từ core business và sẵn sàng trả cổ tức tiền mặt (tỷ suất cổ tức/giá ~ 7,5%), mức định giá P/E 4.02x hiện tại đang tạo ra biên an toàn cực lớn cho dòng tiền đầu tư giá trị.
4. Phân tích kỹ thuật giá cổ phiếu VOS
Dựa trên dữ liệu đồ thị nến ngày (1D) và hệ thống chỉ báo kỹ thuật mới nhất trên sàn HOSE, cổ phiếu VOS đã phát đi tín hiệu bứt phá hình chữ V đầy ấn tượng từ vùng đáy trung hạn.
Xu hướng giá và hành vi dòng tiền
-
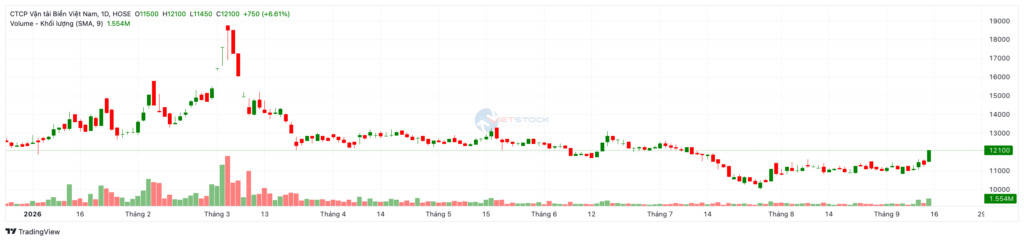
Vận động giá: Đóng cửa phiên 15/09/2026, giá cổ phiếu VOS ghi nhận mức giá 12.100 VNĐ, tăng kịch trần +6,61% (+750 đồng).
-
Cấu trúc Đỉnh – Đáy: Cổ phiếu VOS đã trải qua nhịp chiết khấu sâu từ vùng đỉnh 18.500 – 19.000 VNĐ (tháng 3/2026) về thiết lập đáy cứng quanh mốc 9.800 – 10.000 VNĐ vào đầu tháng 8/2026. Sau giai đoạn đi ngang tạo nền tích lũy nâng dần đáy trong tháng 8 và đầu tháng 9, phiên giao dịch 15/09/2026 với cây nến Marubozu xanh đặc đã chính thức xác nhận mô hình đảo chiều xu hướng sang Tăng (Uptrend) ngắn hạn.
-
Thanh khoản: Khối lượng giao dịch trượt 9 phiên (SMA 9) đạt 1,554 triệu cổ phiếu. Dòng tiền mua chủ động gia tăng bùng nổ, cho thấy phe Mua đã hoàn toàn áp đảo lực cung chốt lời ngắn hạn.
Hệ thống đường trung bình động MA
Cụm đường trung bình động phát đi tín hiệu đảo chiều đồng thuận từ ngắn hạn đến trung hạn:
-
Dải ngắn & trung hạn báo MUA mạnh mẽ: Thị giá 12.100 VNĐ chính thức vượt lên trên toàn bộ cụm đường trung bình động ngắn và trung hạn:
-
MA(10): Simple 11.270 / Exponential 11.366 Phát tín hiệu MUA.
-
MA(20): Simple 11.183 / Exponential 11.248 Phát tín hiệu MUA.
-
MA(30): Simple 11.140 / Exponential 11.237 Phát tín hiệu MUA.
-
MA(50): Simple 11.193 / Exponential 11.351 Phát tín hiệu MUA.
-
MA(100): Simple 11.808 / Exponential 11.776 Phát tín hiệu MUA.
-
-
Cản dài hạn MA(200): Tín hiệu BÁN duy nhất còn duy trì ở đường dài hạn MA(200) (Simple 12.631 / Exponential 12.437). Vùng 12.450 – 12.650 VNĐ sẽ là ngưỡng cản kỹ thuật quan trọng nhất mà VOS phải chinh phục để xác nhận xu hướng tăng dài hạn.
-
Chỉ báo xu hướng khác: Hull Moving Average (9) đạt mốc 11.508 phát tín hiệu MUA; Volume Weighted Moving Average (20) đạt 11.303 phát tín hiệu MUA; Ichimoku Base Line (Kijun-sen) ở mốc 11.450 cho trạng thái Trung lập.
Sức mạnh xu hướng qua các chỉ báo
-
RSI (14) = 67.94 (Trung lập – Tích cực): Chỉ báo RSI tiến sát ngưỡng Quá Mua (>70), thể hiện xung lực tăng giá cực mạnh nhưng chưa rơi vào trạng thái quá nóng, dư địa tăng điểm ngắn hạn vẫn còn.
-
MACD Level (12, 26) = 95.42: Đường MACD duy trì phân kỳ dương và phát tín hiệu MUA rõ nét, xác nhận dòng tiền lớn đã nhập cuộc.
-
Awesome Oscillator = 270.29: Báo tín hiệu MUA mạnh mẽ.
-
Chỉ báo Quá mua ngắn hạn: Stochastic %K (85.45) và Stochastic RSI Fast (94.19) đã đi sâu vào vùng quá mua, cảnh báo cổ phiếu có thể sẽ xuất hiện các phiên rung lắc điều chỉnh kỹ thuật khi tiệm cận vùng cản trên.
Vùng hỗ trợ – kháng cự & Chiến Lược Giao Dịch
-
Vùng Hỗ trợ cứng: Mốc 11.200 – 11.500 VNĐ (Nơi hội tụ của cụm đường MA10, MA20, MA50, Hull MA và dải Kijun-sen Ichimoku).
-
Vùng Kháng cự: Mốc 12.450 – 12.650 VNĐ (Đường MA200 dài hạn). Xa hơn là vùng cản 14.500 VNĐ (vùng đỉnh cũ tháng 4/2026).
-
Chiến lược hành động:
-
Đối với nhà đầu tư lướt sóng (Trading): Không mua đuổi (FOMO) khi giá đã tăng trần rướn tiến sát cản MA200 (12.450 – 12.650 VNĐ). Hãy kiên nhẫn chờ đợi các nhịp điều chỉnh kỹ thuật kiểm định lại vùng hỗ trợ 11.200 – 11.500 VNĐ với thanh khoản thấp để giải ngân vị thế mua mới.
-
Đối với nhà đầu tư trung / dài hạn: Tiếp tục nắm giữ vị thế. Xu hướng đã được cải thiện rõ rệt sau khi giá bứt phá khỏi cụm MA50/MA100. Thiết lập mức quản trị rủi ro (Stop-loss) nếu giá đóng cửa bị vi phạm thủng mốc 10.800 VNĐ.
-
5. Có nên đầu tư cổ phiếu VOS: Cơ hội, triển vọng và rủi ro
Quyết định có nên đầu tư cổ phiếu VOS đòi hỏi sự cân nhắc giữa việc đặt cược vào chiến lược trẻ hóa đội tàu và những biến động khôn lường của cước vận tải.
Cơ hội và triển vọng (Động lực bứt phá 2026 – 2028)
-
Hưởng lợi từ năng lực vận tải mới: Việc bổ sung 8 tàu mới trong năm 2025 và thuê thêm tàu Vosco Ocean trong 2026 đã nâng tổng tải trọng của VOSCO lên 670.000 DWT. Năng lực này giúp doanh nghiệp tối đa hóa doanh thu ngay khi cước tàu hàng khô (BDI) phục hồi.
-
Chiến lược trẻ hóa đội tàu dài hạn: Kế hoạch đóng 2 tàu dầu sản phẩm cỡ MR tại Hàn Quốc (dự kiến bàn giao 2028) và việc mạnh dạn thanh lý tàu cũ kém hiệu quả (như Vosco Sky, Lan Hạ) sẽ giúp VOSCO giảm chi phí sửa chữa, tăng biên lợi nhuận hoạt động trong tương lai.
-
Tấm khiên “Định giá siêu rẻ”: Với P/B chỉ 0.79x và P/E 4.02x, giá cổ phiếu VOS gần như đã phản ánh hết những rủi ro xấu nhất. Khoản cổ tức tiền mặt tỷ lệ 9% (tỷ suất ~7,5%) là một mức sinh lời hấp dẫn hơn hẳn lãi suất gửi tiết kiệm, bảo vệ rủi ro Downside cho nhà đầu tư.
Rủi ro cần lưu ý
-
Giá cước vận tải (Cước BDI) biến động mạnh: Lợi nhuận của VOS phụ thuộc hoàn toàn vào giá cước vận tải biển. Nếu chiến tranh thương mại leo thang hoặc suy thoái kinh tế khiến nhu cầu vận tải sụt giảm, lợi nhuận của VOSCO sẽ lao dốc không phanh.
-
Chi phí nhiên liệu và Chi phí Lãi vay bào mòn lợi nhuận: Mảng tàu dầu hóa chất vẫn đang khó khăn. Giá dầu thế giới tăng sẽ bóp nghẹt biên lợi nhuận. Bên cạnh đó, dư nợ vay 683 tỷ đồng để mua tàu đang khiến chi phí lãi vay tăng gấp đôi (đạt hơn 22 tỷ đồng trong 6T/2026), gây áp lực không nhỏ lên dòng tiền.
-
Rủi ro từ mảng “Bán hàng hóa”: Doanh thu bán hàng chiếm tỷ trọng lớn nhưng biên lợi nhuận gộp chỉ ở mức “mỏng như lá lúa” (2%), làm giảm hiệu quả sinh lời trên doanh thu tổng thể.
>> Đọc thêm: Phân tích cổ phiếu VPI (Văn Phú Invest) 2026: Lợi nhuận quý 2 bùng nổ – Có nên đầu tư lúc này?
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu VOS
Để bắt đầu giao dịch cổ phiếu VOS, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Ngoài ra, để tải ứng dụng Finhay một cách nhanh chóng và tiện lợi, bạn có thể quét mã QR dưới đây:  Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp ảnh CMND/CCCD: Hệ thống sẽ yêu cầu bạn chụp mặt trước và mặt sau của CMND/CCCD. Hãy đảm bảo hình ảnh rõ nét, không bị lóa sáng và đầy đủ thông tin.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Khi ký hợp đồng, tài khoản của bạn sẽ được phê duyệt và kích hoạt trong thời gian ngắn.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu VOS trên nền tảng Finhay.
Lời kết
Tuyên bố miễn trừ trách nhiệm: Mọi nhận định về định giá, phân tích cơ bản, kỹ thuật và rủi ro hoàn toàn mang tính chất tham khảo học thuật. Bài viết không cấu thành lời khuyên, xúi giục hay khuyến nghị mua bán chứng khoán. Thị trường chứng khoán luôn tiềm ẩn rủi ro biến động giá khó lường. Nhà đầu tư cần tự trang bị kiến thức, đánh giá đúng khẩu vị rủi ro và chịu trách nhiệm 100% đối với các quyết định giao dịch của chính mình.
 Finhay
 15-09-2026