

Cổ phiếu VPB (VPBank) đang mang đến một bức tranh đáng chú ý trong nửa cuối năm 2026. Nền tảng cơ bản tiếp tục bùng nổ với lợi nhuận trước thuế 9 tháng gần 29.911 tỷ đồng, tăng 46,7% so với cùng kỳ, trong khi P/E tại phiên 10/11 vào khoảng 7,23 lần.
Trên đồ thị, giá VPB đã hồi phục ba phiên liên tiếp, cho thấy lực cầu đang trở lại cùng câu chuyện tăng trưởng lợi nhuận. Tuy nhiên, thị giá vẫn dưới MA20 và MA50, động lượng chưa xác nhận xu hướng tăng bền vững, khiến câu hỏi không chỉ là cổ phiếu rẻ đến đâu mà còn là lợi nhuận có đủ bền để nâng đỡ mức giá mới. Hãy cùng giải phẫu kết quả quý III và 9 tháng để tìm lời giải cho việc có nên đầu tư cổ phiếu VPB lúc này!
1. Thông tin cơ bản về Ngân Hàng TMCP Việt Nam Thịnh Vượng (VPBank)
-
Tên công ty: Ngân hàng Thương mại Cổ phần Việt Nam Thịnh Vượng (VPBank).
-
Mã cổ phiếu: VPB.
-
Sàn niêm yết: HOSE (Sở Giao dịch Chứng khoán TP. Hồ Chí Minh).
-
Lịch sử hình thành: VPBank được thành lập ngày 12/08/1993 theo Giấy phép Hoạt động Ngân hàng số 0042/NH-GP do Ngân hàng Nhà nước Việt Nam cấp, với thời gian hoạt động 99 năm. Trải qua hơn 30 năm phát triển, từ một ngân hàng thương mại quy mô nhỏ, VPBank đã thực hiện những bước chuyển mình chiến lược, tiên phong trong mảng bán lẻ, tín dụng tiêu dùng và chuyển đổi số. Năm 2017, cổ phiếu VPB chính thức niêm yết trên sàn HOSE, mở ra giai đoạn bùng nổ về quy mô vốn và uy tín thương hiệu trên thị trường tài chính trong nước và quốc tế.

Sản phẩm và dịch vụ chính
VPBank vận hành mô hình ngân hàng đa năng với hệ sinh thái tài chính khép kín hàng đầu Việt Nam:
-
Huy động & Cho vay Khách hàng cá nhân: Cung cấp các sản phẩm cho vay thế chấp bất động sản, cho vay mua ô tô, tín chấp kinh doanh, thẻ tín dụng và tiền gửi tiết kiệm.
-
Khách hàng Doanh nghiệp: Cấp tín dụng lưu động, tài trợ thương mại, bảo lãnh, quản lý dòng tiền và các giải pháp tài chính chuyên biệt cho khối doanh nghiệp vừa và nhỏ (SME) và doanh nghiệp lớn.
-
Tín dụng tiêu dùng (FE Credit): Công ty con do VPBank nắm 50% cổ phần (hợp tác chiến lược với Tập đoàn SMBC – Nhật Bản), chuyên cung cấp các khoản vay tiền mặt, vay trả góp và thẻ tín dụng tiêu dùng.
-
Dịch vụ Chứng khoán & Ngân hàng đầu tư (VPBankS): Công ty con do VPBank sở hữu 79.96% cổ phần, kinh doanh môi giới, cho vay ký quỹ (Margin), tư vấn phát hành trái phiếu/cổ phiếu và tự doanh.
-
Bảo hiểm (OPES): Công ty con do VPBank sở hữu 89.71% cổ phần, hoạt động trong lĩnh vực bảo hiểm phi nhân thọ kỹ thuật số.
Ban lãnh đạo và cơ cấu cổ đông nổi bật
Tập đoàn Tài chính Sumitomo Mitsui Banking Corporation (SMBC) – một trong những định chế tài chính lớn nhất Nhật Bản – hiện là cổ đông chiến lược nắm giữ 15% cổ phần Ngân hàng mẹ VPBank và 50% cổ phần tại FE Credit. Sự đồng hành của SMBC không chỉ củng cố nền tảng vốn chủ sở hữu cho VPB mà còn hỗ trợ ngân hàng tiếp cận nguồn vốn quốc tế giá rẻ và nâng cao năng lực quản trị rủi ro chuẩn mực Basel III.
Vị thế của doanh nghiệp trong ngành
Tính đến hết quý III/2026, VPBank tiếp tục mở rộng quy mô và củng cố vị thế trong nhóm ngân hàng tư nhân lớn:
-
Vốn chủ sở hữu: Đạt khoảng 200.078 tỷ đồng hợp nhất, tạo bộ đệm quan trọng cho kế hoạch tăng trưởng và khả năng hấp thụ rủi ro.
-
Vốn điều lệ trên bảng cân đối cuối quý III: Ghi nhận 79.339 tỷ đồng, phần tăng vốn khi đó ở vốn khác. Công bố ngày 27/10 xác nhận vốn điều lệ đã lên 100.000 tỷ đồng, tương ứng 10 tỷ cổ phiếu.
-
Tổng tài sản bứt phá: Đạt khoảng 1.610.787 tỷ đồng, tăng 27,8% so với cuối năm trước.
-
Hệ sinh thái toàn diện nhất: Sở hữu miếng ghép ngân hàng thương mại, tài chính tiêu dùng (FE Credit), chứng khoán (VPBankS) và bảo hiểm (OPES), giúp cổ phiếu VPB khai thác tối đa doanh thu chéo từ hơn 40 triệu khách hàng.
2. Phân tích bối cảnh vĩ mô và ngành
Hoạt động kinh doanh của khối ngân hàng gắn liền với sức khỏe của nền kinh tế. Bối cảnh vĩ mô cập nhật đến tháng 10/2026 mang lại nhiều thuận lợi nhưng cũng đan xen thách thức đối với cổ phiếu VPB.
Các yếu tố vĩ mô
-
Tăng trưởng GDP tăng tốc: GDP 9 tháng tăng 9,01%; sang 10 tháng, FDI thực hiện đạt 24,08 tỷ USD, tăng 13,1%, vốn đầu tư ngân sách tăng 19,8%, theo báo cáo kinh tế – xã hội tháng 10/2026. Quy mô đầu tư mở rộng tiếp tục tạo nhu cầu tín dụng cho sản xuất và hạ tầng.
-
Mặt bằng lãi suất và chi phí vốn: Cạnh tranh huy động tiếp tục là biến số quan trọng với biên lãi của ngân hàng. Theo NHNN tại họp báo 04/11, lãi suất tiền gửi mới cuối tháng 10 giảm khoảng 0,4 điểm phần trăm so với giữa tháng, lãi suất cho vay mới giảm 0,2–0,5 điểm. Diễn biến này hỗ trợ khách hàng, nhưng tốc độ tái định giá nguồn vốn sẽ quyết định tác động thực lên NIM.
-
Chính sách tiền tệ cân bằng tăng trưởng và ổn định: CPI bình quân 10 tháng tăng 4,57%, trong khi Fed giữ lãi suất 3,75–4% tại cuộc họp 28/10. Dư địa hỗ trợ tín dụng cần được cân đối với áp lực lạm phát và tỷ giá. Với VPBank, lợi thế vốn vẫn là nền tảng mở rộng hoạt động, nhưng kế hoạch quý IV ưu tiên tăng huy động nhanh hơn tín dụng để bảo vệ thanh khoản và kiểm soát chi phí vốn.
Yếu tố ngành
-
Nhu cầu tín dụng từ sản xuất & tiêu dùng: Sản xuất công nghiệp 10 tháng tăng 12,4%, tổng mức bán lẻ và doanh thu dịch vụ tăng 13,5% theo giá hiện hành. Nhu cầu vốn cho sản xuất kinh doanh và tiêu dùng tạo dư địa tăng trưởng, đồng thời đòi hỏi ngân hàng cân đối tốc độ huy động với quy mô cho vay.
-
Chất lượng tài sản và xử lý nợ xấu: Cuối quý III, nợ xấu ngân hàng mẹ theo Thông tư 31 ở 2,06%, nợ nhóm 2 lên 2,85%. Tăng trưởng tín dụng nhanh đòi hỏi VPBank tiếp tục trích lập và thu hồi nợ; tỷ lệ bao phủ điều chỉnh 67,6% trong tài liệu nhà đầu tư cho thấy bộ đệm vẫn cần được theo sát.
-
Xu hướng gia tăng thu nhập ngoài lãi (NFI): Lãi thuần dịch vụ hợp nhất 9 tháng tăng 76,3%, với đóng góp từ hệ sinh thái chứng khoán, bảo hiểm và thanh toán. Tuy nhiên, ngoại hối và chứng khoán kinh doanh chuyển lỗ, cho thấy đa dạng hóa nguồn thu vẫn đi cùng biến động thị trường.
3. Phân tích cơ bản: Đánh giá sức khoẻ tài chính Q3 & 9T/2026
Nguồn: BCTC hợp nhất quý III/2026 chưa kiểm toán của VPBank và tài liệu kết quả 9 tháng ngày 30/10, đối chiếu ngày 10/11/2026. Bảng kết quả kinh doanh tách riêng quý III với lũy kế 9 tháng; bảng cân đối so sánh cuối tháng 9 với cuối năm 2025.
Doanh thu, lợi nhuận và kết quả kinh doanh
| Chỉ tiêu tài chính (ĐVT: Tỷ đồng) | Quý 3/2026 | Quý 3/2025 | Biến động YoY (Q3) | Lũy kế 9T/2026 | Lũy kế 9T/2025 | Biến động YoY (9T) |
|---|---|---|---|---|---|---|
| Thu nhập lãi thuần (NII) | 18.158,2 | 15.061,2 | +20,6% | 53.092,3 | 41.895,5 | +26,7% |
| Lãi thuần từ dịch vụ (NFI) | 3.088,9 | 2.392,0 | +29,1% | 8.643,5 | 4.904,1 | +76,3% |
| Lãi thuần kinh doanh ngoại hối | (729,2) | 3,6 | Chuyển lỗ | (1.995,9) | 216,3 | Chuyển lỗ |
| Lãi thuần mua bán CK kinh doanh | (363,1) | 1.287,0 | Chuyển lỗ | (84,9) | 1.797,7 | Chuyển lỗ |
| Lãi thuần mua bán CK đầu tư | (2,9) | (43,7) | Giảm lỗ 93,5% | 114,0 | (140,0) | Chuyển lãi |
| Lãi thuần từ hoạt động khác | 1.887,9 | 1.413,1 | +33,6% | 5.601,3 | 3.531,5 | +58,6% |
| Thu nhập từ góp vốn cổ phần | 43,7 | 24,3 | +80,0% | 105,2 | 33,1 | +217,3% |
| TỔNG THU NHẬP HOẠT ĐỘNG (TOI) | 22.083,6 | 20.137,6 | +9,7% | 65.475,5 | 52.238,3 | +25,3% |
| Chi phí hoạt động (OPEX) | (4.807,9) | (4.427,8) | +8,6% | (13.740,3) | (12.706,1) | +8,1% |
| Lợi nhuận trước dự phòng (PPOP) | 17.275,7 | 15.709,8 | +10,0% | 51.735,1 | 39.532,2 | +30,9% |
| Chi phí dự phòng rủi ro tín dụng | (6.244,8) | (6.543,5) | -4,6% | (21.824,3) | (19.136,5) | +14,0% |
| LỢI NHUẬN TRƯỚC THUẾ (PBT) | 11.030,9 | 9.166,3 | +20,3% | 29.910,9 | 20.395,7 | +46,7% |
| LỢI NHUẬN SAU THUẾ (PAT) | 8.862,9 | 7.363,7 | +20,4% | 23.968,3 | 16.236,2 | +47,6% |
| – PAT thuộc cổ đông Ngân hàng mẹ | 8.643,6 | 7.275,5 | +18,8% | 23.226,9 | 16.032,8 | +44,9% |
-
Thu nhập lãi thuần (NII) bứt phá 26,7%: Đạt khoảng 53.092 tỷ đồng trong 9 tháng. Ngân hàng mẹ mở rộng dư nợ cấp tín dụng lên khoảng 1,1 triệu tỷ đồng, tăng gần 30% từ đầu năm, tạo nền tài sản sinh lời lớn hơn. Quy mô cho vay tiếp tục là động cơ chính, còn khả năng giữ chênh lệch lãi suất sẽ quyết định hiệu quả của mỗi đồng tín dụng mới.
-
Bùng nổ thu nhập ngoài lãi (NFI tăng 76,3%): Lãi thuần dịch vụ 9 tháng đạt khoảng 8.644 tỷ đồng, với đóng góp từ thanh toán, bảo hiểm và ngân hàng đầu tư. VPBankS ghi nhận 10.597 tỷ đồng doanh thu và 3.516 tỷ đồng lợi nhuận trước thuế trong 9 tháng; quy mô hệ sinh thái giúp VPBank mở rộng nguồn thu bên cạnh tín dụng.
-
Sự trở lại của FE Credit: Sau chu kỳ tái cấu trúc, FE Credit ghi nhận LNTT 9 tháng 311 tỷ đồng, dư nợ cấp tín dụng tăng 12,1% so với đầu năm lên 72.112 tỷ đồng. Sự phục hồi này tiếp tục giải tỏa lo ngại cho cổ đông sở hữu cổ phiếu VPB, dù độ bền lợi nhuận vẫn cần được kiểm chứng.
-
Hoạt động thu hồi nợ xấu hiệu quả: Trong 9 tháng, thu từ các khoản nợ đã xử lý rủi ro đạt 3.248 tỷ đồng, tăng 12,7% so với cùng kỳ, tiếp tục bổ sung nguồn thu và hỗ trợ khả năng hấp thụ chi phí dự phòng.
-
Tác động tới giá cổ phiếu VPB: Lợi nhuận trước thuế quý III đạt khoảng 11.031 tỷ đồng, tăng 20,3% so với cùng kỳ, nối tiếp nền lợi nhuận cao của quý II. Lũy kế 9 tháng đạt 29.911 tỷ đồng, tăng 46,7% so với cùng kỳ. Hai quý liên tiếp duy trì nền lợi nhuận cao tạo chất xúc tác cho quá trình định giá lại, nhưng sức bền của thu nhập và chi phí dự phòng vẫn là hai biến số cần theo sát.
Chỉ số hoạt động ngành ngân hàng

Biên lãi ròng (NIM): Theo tài liệu 9 tháng, NIM ngân hàng mẹ đạt 4,42%; riêng quý III giảm còn 4,19%, từ 4,54% quý II. Chi phí vốn quý III tăng lên 6,31%, từ 5,97% quý trước. Quy mô tín dụng tiếp tục nâng thu nhập lãi thuần, nhưng áp lực huy động khiến việc bảo vệ biên lãi khó hơn; các tỷ lệ này thuộc ngân hàng mẹ, không phải hợp nhất.
Tỷ lệ Chi phí trên Thu nhập (CIR): CIR hợp nhất 9 tháng đạt khoảng 21,0%, giảm từ 24,3% cùng kỳ. Chi phí hoạt động vào khoảng 13.740 tỷ đồng, trong khi TOI đạt 65.475 tỷ đồng. Kỷ luật chi phí tiếp tục giúp đòn bẩy hoạt động phát huy hiệu quả, tạo dư địa hấp thụ dự phòng mà vẫn giữ được đà tăng lợi nhuận.
Cơ cấu Tài sản – Nợ – Vốn chủ sở hữu: Pháo đài thanh khoản vững chắc
| Chỉ tiêu Bảng CĐKT (Tỷ đồng) | Tại ngày 30/09/2026 | Tại ngày 31/12/2025 | Biến động YTD (%) |
|---|---|---|---|
| TỔNG TÀI SẢN | 1.610.786,7 | 1.260.149,6 | +27,8% |
| – Tiền mặt, vàng, đá quý | 3.777,8 | 2.774,2 | +36,2% |
| – Tiền gửi tại NHNN | 25.912,2 | 13.570,5 | +90,9% |
| – Tiền gửi & Cho vay các TCTD khác | 211.413,8 | 186.228,9 | +13,5% |
| – Cho vay khách hàng (Gốc) | 1.212.143,8 | 943.901,6 | +28,4% |
| – Dự phòng rủi ro cho vay | -20.406,7 | -17.429,0 | +17,1% |
| – Chứng khoán kinh doanh & Đầu tư | 109.061,3 | 88.394,2 | +23,4% |
| TỔNG NỢ PHẢI TRẢ | 1.410.708,4 | 1.079.874,0 | +30,6% |
| – Tiền gửi của khách hàng | 793.047,4 | 628.044,6 | +26,3% |
| – Phát hành giấy tờ có giá (CDs/Trái phiếu) | 193.694,2 | 107.120,7 | +80,8% |
| – Tổng Huy động Khách hàng (M1 + CDs) | 986.741,7 | 735.165,3 | +34,2% |
| – Tiền gửi & Vay TCTD khác | 365.616,2 | 295.199,5 | +23,9% |
| VỐN CHỦ SỞ HỮU | 200.078,3 | 180.275,6 | +11,0% |
| – Vốn điều lệ | 79.339,2 | 79.339,2 | +0,0% |
| – Lợi nhuận chưa phân phối | 44.333,7 | 45.969,6 | -3,6% |
- Tăng trưởng tín dụng bùng nổ (+28,1% YTD): Cuối quý III, dư nợ cấp tín dụng hợp nhất đạt 1.231.837 tỷ đồng. Riêng ngân hàng mẹ, 90,6% dư nợ có tài sản thế chấp, còn tín chấp chiếm 9,4%. Cơ cấu có bảo đảm hỗ trợ kiểm soát tổn thất, nhưng tăng trưởng nhanh vẫn đòi hỏi theo dõi khả năng trả nợ và tính thanh khoản của tài sản bảo đảm.
-
Huy động vốn đa kênh, thanh khoản dồi dào: Tiền gửi khách hàng và giấy tờ có giá hợp nhất cuối quý III đạt khoảng 986.742 tỷ đồng, tăng 34,2% so với đầu năm. Trong đó, giấy tờ có giá đạt 193.694 tỷ đồng, tăng 80,8%, giúp đa dạng hóa nguồn lực, đồng thời đặt ra yêu cầu cân đối chi phí tài trợ cho tăng trưởng.
Tỷ lệ CASA & Tiền gửi không kỳ hạn: Cuối quý III, CASA ngân hàng mẹ đạt 111 nghìn tỷ đồng, tăng 15% so với đầu năm và chiếm 14,1%. Ngân hàng tiếp tục khai thác hệ sinh thái thanh toán và giải pháp chi lương để mở rộng nguồn vốn chi phí thấp, hỗ trợ bảo vệ NIM trong cạnh tranh huy động.
-
Kiểm soát Nợ xấu (NPL) & Tỷ lệ an toàn:
-
Nợ xấu ngân hàng mẹ theo Thông tư 31 ở 2,06% cuối quý III. Trên BCTC hợp nhất, dư nợ nhóm 3–5 đạt 37.795 tỷ đồng, tăng 20,1% từ đầu năm; hai phạm vi khác nhau cần được phân biệt khi đánh giá chất lượng tài sản.
-
Tỷ lệ Dư nợ cho vay/Vốn huy động (LDR) ở khoảng 82%, cho thấy dư địa thanh khoản đã được củng cố cùng tốc độ huy động.
-
Tỷ lệ nguồn vốn ngắn hạn cho vay trung dài hạn ở khoảng 19,9%, hỗ trợ khả năng cân đối kỳ hạn nguồn vốn và giảm áp lực phụ thuộc vốn ngắn hạn.
-
Tỷ lệ an toàn vốn (CAR) hợp nhất theo Basel II đạt 13,84%, tạo bộ đệm cho tăng trưởng, đồng thời cần được theo dõi cùng tốc độ gia tăng tài sản có rủi ro.
-
Các chỉ số định giá quan trọng

-
Hiệu suất sinh lời ROE/ROA bứt phá: Theo công bố 9 tháng, ROE đạt 17,5% và ROA 2,2%, tăng từ 14,5% và 2,0% cùng kỳ. Các chỉ tiêu cho thấy cổ phiếu VPB có nền tảng sinh lời cải thiện; sự phục hồi của FE Credit và đóng góp từ VPBankS tiếp tục hỗ trợ hiệu quả trên nền vốn lớn.
-
P/E 7,23 lần và P/B 1,21 lần – Định giá đi cùng sức bật lợi nhuận: Tại giá 22.550 VNĐ, VPB cao hơn giá trị sổ sách khoảng 21%. Giá đóng cửa ngày 10/11/2026 lấy từ Vietstock – VPB; EPS TTM tự tính khoảng 3.118 đồng, trước trích quỹ khen thưởng phúc lợi, BVPS khoảng 18.696 đồng sau loại lợi ích không kiểm soát. Cả hai dùng 10 tỷ cổ phiếu sau đợt tăng vốn, tránh ghép giá mới với cơ sở vốn cũ. Mức premium được nâng đỡ nếu tăng trưởng lợi nhuận và chất lượng tín dụng duy trì tốt.
-
Tiến độ lợi nhuận tạo nền cho định giá: Lợi nhuận thuộc cổ đông ngân hàng 9 tháng tăng 44,9%, lên 23.227 tỷ đồng, tạo nền cho quý cuối năm. Đợt cổ tức cổ phiếu đã nâng số cổ phần lên 10 tỷ, phần tăng thêm giao dịch từ 03/11. Đánh giá dư địa EPS vì vậy cần đặt tăng trưởng lợi nhuận cạnh cơ sở vốn mới, thay vì coi chia cổ phiếu tự tạo thêm giá trị.
4. Phân tích kỹ thuật giá cổ phiếu VPB
VPB đã hồi phục từ vùng đáy đầu tháng 11 nhưng vẫn ở dưới MA20 và MA50, đưa nhịp hồi vào giai đoạn kiểm định sức bền. Động lượng chưa vượt trục trung tính, vì vậy phản ứng tại lớp đỡ MA10 và vùng cản gần sẽ quyết định khả năng đi tiếp. Dữ liệu giá và chỉ báo khung ngày cập nhật sau phiên 10/11/2026 từ Vietstock – VPB; biểu đồ thể hiện 10 phiên gần nhất.
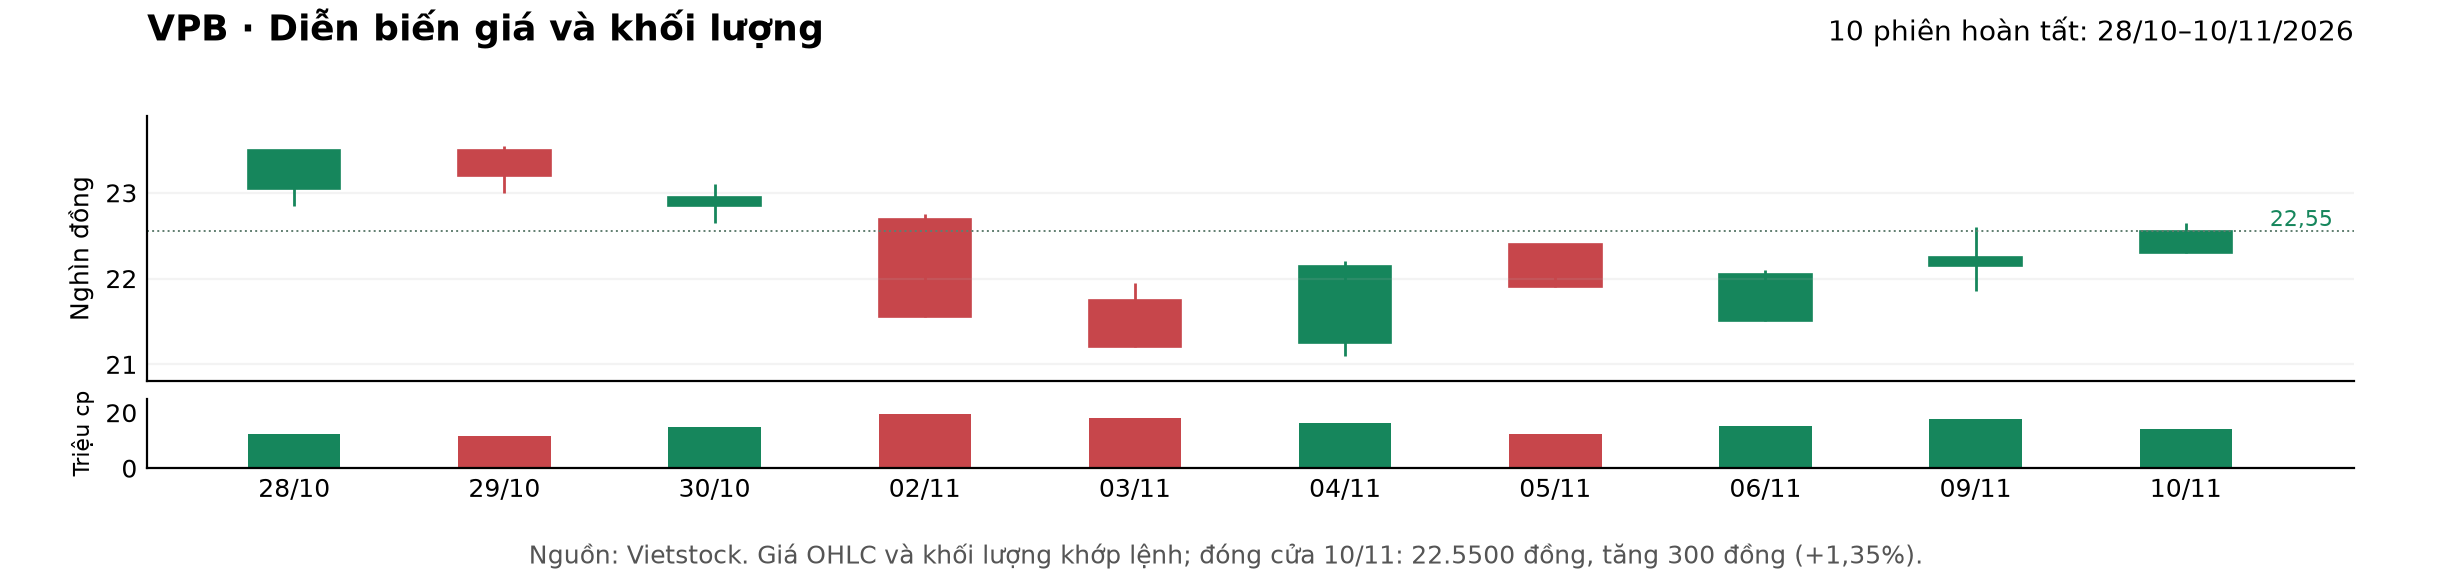
Xu hướng giá và hệ thống đường trung bình động (MA)
-
Vận động giá: VPB đóng cửa 22.550 VNĐ, tăng 300 đồng (+1,35%), với 13,97 triệu cổ phiếu khớp lệnh, thấp hơn bình quân 10 phiên khoảng 15,19 triệu. Lực cầu đưa giá hồi phục ba phiên liên tiếp, nhưng dòng tiền của phiên mới nhất chưa cho thấy cú bùng nổ để vượt cản ngắn hạn một cách dứt khoát.
-
Hệ thống MA còn phân hóa: Giá vẫn dưới SMA20 khoảng 23.173, SMA30 23.290 và SMA50 22.797 VNĐ, dù đứng trên SMA10 22.330, SMA100 21.693 và SMA200 21.443 VNĐ. Trong 12 đường SMA/EMA kỳ 10–200, Vietstock ghi nhận 4 mua và 8 bán. Cấu trúc này mới hỗ trợ nhịp hồi ngắn hạn, chưa xác nhận xu hướng tăng đồng thuận.
-
Khoảng cách với kháng cự: Vùng 22.650–22.800 VNĐ, từ đỉnh phiên mới nhất đến SMA50, là cản gần phía trên thị giá. Vượt vùng này với thanh khoản cải thiện sẽ củng cố khả năng nối dài nhịp hồi; nếu liên tục thất bại, cổ phiếu có thể cần thêm thời gian tích lũy quanh SMA10 và EMA10.
Sức mạnh xu hướng qua các chỉ báo
-
RSI: RSI (14) ở 46,64, dưới trục 50 và chưa vào vùng quá bán 30. Động lượng chưa nghiêng rõ về bên mua dù giá hồi phục, vì vậy cần quan sát khả năng RSI vượt 50 cùng với dòng tiền cải thiện.
-
MACD: MACD (12,26) ở -659,42 và Vietstock hiển thị tín hiệu bán. Giá trị còn dưới 0 cho thấy nhịp hồi chưa được xác nhận bởi động lượng; cần theo dõi tín hiệu cải thiện cùng việc giá vượt cản, thay vì suy diễn giao cắt khi bảng không cung cấp đường tín hiệu.
-
Các chỉ báo khác: Awesome Oscillator ở -1.106,91, Stochastic (14,3,3) ở 39,44 và ADX (14) đạt 46,30. AO còn âm cho thấy lực hồi chưa đồng thuận; ADX cao phản ánh độ mạnh xu hướng, không tự xác định hướng tăng, nên cần đọc cùng giá và khối lượng.
Nhận định kỹ thuật
Bức tranh kỹ thuật VPB đang hồi phục nhưng chưa đồng hành hoàn toàn với nền tảng lợi nhuận: giá lấy lại MA10, song RSI dưới 50 và MACD còn âm. Kịch bản tích cực là giữ lớp đỡ gần rồi vượt 22.650–22.800 đồng với thanh khoản tăng; ngược lại, nhịp hồi thiếu dòng tiền dễ gặp áp lực bán tại cụm cản phía trên.
-
-
Kháng cự: Vùng 22.650–22.800 VNĐ là phép thử gần nhất; phía trên là 22.935–23.200 đồng quanh EMA20, SMA20 và VWMA20. Vượt và giữ được các mốc này với dòng tiền tốt hơn sẽ củng cố nhịp hồi.
-
Hỗ trợ: Vùng 22.330–22.444 VNĐ quanh SMA10 và EMA10 là lớp đỡ gần; phía dưới là 21.440–21.700 VNĐ quanh SMA100/SMA200, rồi đáy 21.100 đồng ngày 04/11. Mất hỗ trợ với khối lượng lớn sẽ làm suy yếu chất lượng nhịp hồi.
-
-
Chiến lược hành động
-
Với cấu trúc đang hồi phục nhưng động lượng chưa xác nhận, ưu tiên là chờ điểm kiểm định rõ ràng và giữ kỷ luật tỷ trọng, thay vì giải ngân mạnh ngay khi giá tăng.
-
Đối với nhà đầu tư lướt sóng ngắn hạn: Theo dõi khả năng vượt vùng 22.650–22.800 VNĐ đi cùng khối lượng cải thiện, hoặc một nhịp kiểm định thành công vùng đỡ 22.330–22.444 VNĐ. Điểm vào có xác nhận giúp kiểm soát rủi ro tốt hơn việc mua đuổi khi RSI dưới 50 và MACD vẫn báo bán.
-
Đối với nhà đầu tư giá trị, tích sản dài hạn: Đặt mức định giá P/E 7,23 lần và P/B 1,21 lần cạnh tốc độ tăng lợi nhuận, nợ xấu và hiệu quả sử dụng vốn. Có thể xây dựng kế hoạch tích lũy từng phần theo mức chịu rủi ro, đồng thời đánh giá lại luận điểm nếu lợi nhuận hoặc chất lượng tài sản đi lệch kỳ vọng.
-
5. Có nên đầu tư cổ phiếu VPB? Cơ hội, triển vọng và rủi ro
Trước khi đưa ra quyết định có nên đầu tư cổ phiếu VPB, nhà đầu tư cần đặt lên bàn cân cả những động lực tăng trưởng mạnh mẽ và các yếu tố rủi ro tiềm ẩn.
Cơ hội và triển vọng bứt phá

-
Cỗ máy tăng trưởng tín dụng quy mô lớn: Dư nợ cấp tín dụng ngân hàng mẹ tăng gần 30% từ đầu năm, đi cùng nền vốn chủ sở hữu hợp nhất khoảng 200.000 tỷ đồng. Lợi thế quy mô và hệ sinh thái khách hàng mở ra dư địa thu nhập, còn kỷ luật cấp tín dụng là yếu tố bảo vệ thành quả tăng trưởng.
-
Sự phục hồi rực rỡ của hệ sinh thái (FE Credit, VPBankS, OPES):
-
FE Credit: Lợi nhuận trước thuế 9 tháng đạt 311 tỷ đồng, dư nợ cấp tín dụng tăng 12,1% từ đầu năm. Đà phục hồi mở ra cơ hội đóng góp tốt hơn, nhưng cần được kiểm chứng bằng tăng trưởng bền vững và kiểm soát nợ xấu.
-
VPBankS: Ghi nhận lợi nhuận trước thuế 9 tháng 3.516 tỷ đồng, tăng 7,9%; doanh thu tăng 93,2% lên 10.597 tỷ đồng. Thị trường chứng khoán và dư nợ margin mở rộng hỗ trợ nguồn thu, song biến động tự doanh vẫn có thể ảnh hưởng hiệu quả.
-
OPES: Kết quả 9 tháng ghi nhận doanh thu bảo hiểm gốc 4.334 tỷ đồng, tăng 30,5%, lợi nhuận trước thuế 917 tỷ đồng, tăng 102% so với cùng kỳ.
-
-
Cổ tức tiền mặt và mở rộng nền vốn: VPBank đã chi trả cổ tức năm 2025 bằng tiền tỷ lệ 5% (500 VND/cổ phiếu) ngày 25/05/2026. Đợt cổ tức cổ phiếu tiếp theo nâng tổng số cổ phần lên 10 tỷ. Dòng tiền cổ tức hỗ trợ cổ đông dài hạn, nhưng tỷ lệ các năm sau phụ thuộc kết quả kinh doanh và quyết định phân phối lợi nhuận.
-
Sức mạnh tài chính từ đối tác SMBC: Nền vốn chiến lược cùng nguồn lực tích lũy giúp VPBank duy trì CAR hợp nhất 13,84%, tạo dư địa mở rộng hệ sinh thái, phát triển khách hàng FDI và hợp tác quốc tế. Hiệu quả sử dụng vốn vẫn cần đi cùng kỷ luật tín dụng khi quy mô tài sản tăng nhanh.
- Định giá đi cùng cơ hội tăng trưởng: P/B khoảng 1,21 lần và P/E 7,23 lần cho phép nhà đầu tư đánh giá VPB trên nền lợi nhuận đã cải thiện rõ. Cơ hội nằm ở khả năng duy trì tăng trưởng sau giai đoạn phục hồi, với điều kiện chi phí vốn và dự phòng không tăng nhanh hơn thu nhập.
Rủi ro cần lưu ý

-
Rủi ro nợ xấu từ phân khúc Tín chấp & Tín dụng tiêu dùng: Tín chấp chiếm 9,4% dư nợ ngân hàng mẹ cuối quý III; danh mục của VPBank và FE Credit vẫn nhạy cảm với thu nhập khách hàng. Nợ nhóm 2 hợp nhất tăng 39,5% từ đầu năm, nên khả năng chuyển nhóm và phát sinh dự phòng cần được theo dõi sát.
-
Áp lực gia tăng chi phí vốn (COF): COF ngân hàng mẹ quý III lên 6,31%, từ 5,97% quý II, trong khi NIM giảm còn 4,19%. Cạnh tranh huy động có thể khiến chi phí vốn tăng nhanh hơn khả năng điều chỉnh lãi suất cho vay, tiếp tục gây sức ép lên biên lợi nhuận.
-
Sự phục hồi chậm của thị trường Bất động sản: Tốc độ xử lý và thu hồi nợ xấu từ các tài sản đảm bảo là bất động sản có thể bị kéo dài nếu tính thanh khoản của thị trường nhà ở thứ cấp chưa lan tỏa đồng đều.
>> Tham khảo thêm:
6. Cách mở tài khoản trên Finhay để giao dịch cổ phiếu VPB
Để bắt đầu giao dịch cổ phiếu VPB, bạn cần mở một tài khoản chứng khoán. Dưới đây là hướng dẫn chi tiết các bước mở tài khoản tại Finhay.
Bước 1: Tải ứng dụng Finhay
 Để tải ứng dụng Finhay, vui lòng chọn liên kết phù hợp với hệ điều hành của bạn:
- Dành cho iOS (iPhone/iPad): Finhay – Daily Financial App App – App Store
- Dành cho Android: Finhay – Daily Financial App – Ứng dụng trên Google Play
Ngoài ra, để tải ứng dụng Finhay một cách nhanh chóng và tiện lợi, bạn có thể quét mã QR dưới đây:  Bước 2: Đăng ký tài khoản
- Mở ứng dụng Finhay và chọn Đăng ký.
- Nhập số điện thoại của bạn và mã giới thiệu (nếu có).
- Nhập mã OTP được gửi về điện thoại để xác thực.
Bước 3: Xác minh danh tính (eKYC)
Đây là bước quan trọng để xác minh thông tin của bạn.
- Chụp ảnh CCCD gắn chip hoặc thẻ căn cước còn hiệu lực: Hệ thống sẽ yêu cầu bạn chụp mặt trước và mặt sau của CCCD gắn chip hoặc thẻ căn cước còn hiệu lực. Hãy đảm bảo hình ảnh rõ nét, không bị lóa sáng và đầy đủ thông tin.
- Xác thực khuôn mặt: Bạn cần thực hiện các thao tác theo hướng dẫn của ứng dụng để xác thực khuôn mặt (xoay trái, xoay phải, nhắm mở mắt…).
- Điền thông tin cá nhân: Điền các thông tin bổ sung như họ tên, ngày sinh, địa chỉ, nghề nghiệp, email…
Bước 4: Ký hợp đồng mở tài khoản
- Sau khi xác minh danh tính thành công, bạn sẽ được chuyển đến bước ký hợp đồng.
- Kiểm tra lại toàn bộ thông tin cá nhân trên hợp đồng.
- Nhập mã OTP để xác nhận chữ ký điện tử.
Bước 5: Hoàn tất và bắt đầu giao dịch
- Khi ký hợp đồng, tài khoản của bạn sẽ được phê duyệt và kích hoạt trong thời gian ngắn.
- Bạn có thể nạp tiền vào tài khoản và bắt đầu đặt lệnh giao dịch cổ phiếu VPB trên nền tảng Finhay.
Lời Kết
Kết quả 9 tháng của VPBank cho thấy cỗ máy lợi nhuận tiếp tục vận hành mạnh mẽ với gần 29.911 tỷ đồng lợi nhuận trước thuế. Cùng lúc, đồ thị hồi phục ba phiên nhưng vẫn dưới MA20 và MA50, khiến tín hiệu định giá lại chưa được kỹ thuật xác nhận đồng thuận. RSI dưới 50, MACD âm và thanh khoản chưa bùng nổ cho thấy thị trường vẫn đang kiểm định sức bền của nhịp hồi.
Quyết định có nên đầu tư cổ phiếu VPB vẫn phụ thuộc vào tầm nhìn và khả năng chịu rủi ro của bạn. Với lướt sóng, cần quan sát việc giữ hỗ trợ và vượt cản có xác nhận của dòng tiền; với tích sản dài hạn, P/E 7,23 lần và P/B 1,21 lần là điểm xuất phát để đánh giá tăng trưởng lợi nhuận trên mỗi cổ phần, chất lượng tín dụng và hiệu quả khai thác nền vốn lớn.
Nội dung và sản phẩm này thuộc Công ty Cổ phần Chứng khoán Finhay, hoạt động theo Giấy phép số 50/UBCK-GPHĐKD do Ủy ban Chứng khoán Nhà nước cấp ngày 29/12/2006 (được sửa đổi, bổ sung hợp lệ từng thời kỳ).
Cảnh báo rủi ro: Đầu tư tài chính và chứng khoán luôn tiềm ẩn rủi ro biến động thị trường, có thể dẫn đến mất một phần hoặc toàn bộ vốn. Các thông tin được cung cấp chỉ mang tính chất tham khảo, không cấu thành lời khuyên hay khuyến nghị đầu tư. Nhà đầu tư cần tự chịu trách nhiệm với quyết định của mình.
Việc sử dụng dịch vụ đồng nghĩa với việc bạn đã đọc và đồng ý tuân thủ Chính sách bảo mật và sử dụng thông tin của Finhay.
FAQs
Lợi nhuận trước thuế hợp nhất đạt khoảng 29.911 tỷ đồng, tăng 46,7% so với cùng kỳ và hoàn thành khoảng 72,4% kế hoạch năm. Riêng quý III đạt khoảng 11.031 tỷ đồng, nối tiếp nền lợi nhuận cao của quý II.
Tại thời điểm ghi nhận ngày 21/10/2026, P/E khoảng 7,70 lần và P/B khoảng 1,28 lần theo TradingView. Mức premium trên sổ sách khoảng 28% cần được đánh giá cùng khả năng tăng lợi nhuận trên mỗi cổ phần, chất lượng tín dụng và hiệu quả dùng vốn.
Chi phí huy động tăng, nợ xấu từ tín dụng tiêu dùng và tiến độ thu hồi tài sản bảo đảm là những biến số chính. Khi dư nợ mở rộng nhanh, ngân hàng cần giữ kỷ luật cấp tín dụng để thu nhập tăng không bị bào mòn bởi chi phí vốn và dự phòng.
 Finhay
 20-11-2026